


投资要点
本周核心关注美国5月份零售销售额低于预期、前值下修增加降息预期。6月18日周二,美国商务部公布5月零售销售数据显示,美国5月份零售销售额环比增长0.1%,低于市场预期的0.3%,前值则由0%下修至-0.2%。数据继续增加经济疲软预期或促使美联储开始降息。
下周重要数据发布:6月27日(周四20:00)美国第一季度核心PCE价格指数:季调;6月28日(周五20:30)美国5月核心PCE物价指数;6月30日(周日09:30)中国6月官方制造业PMI。
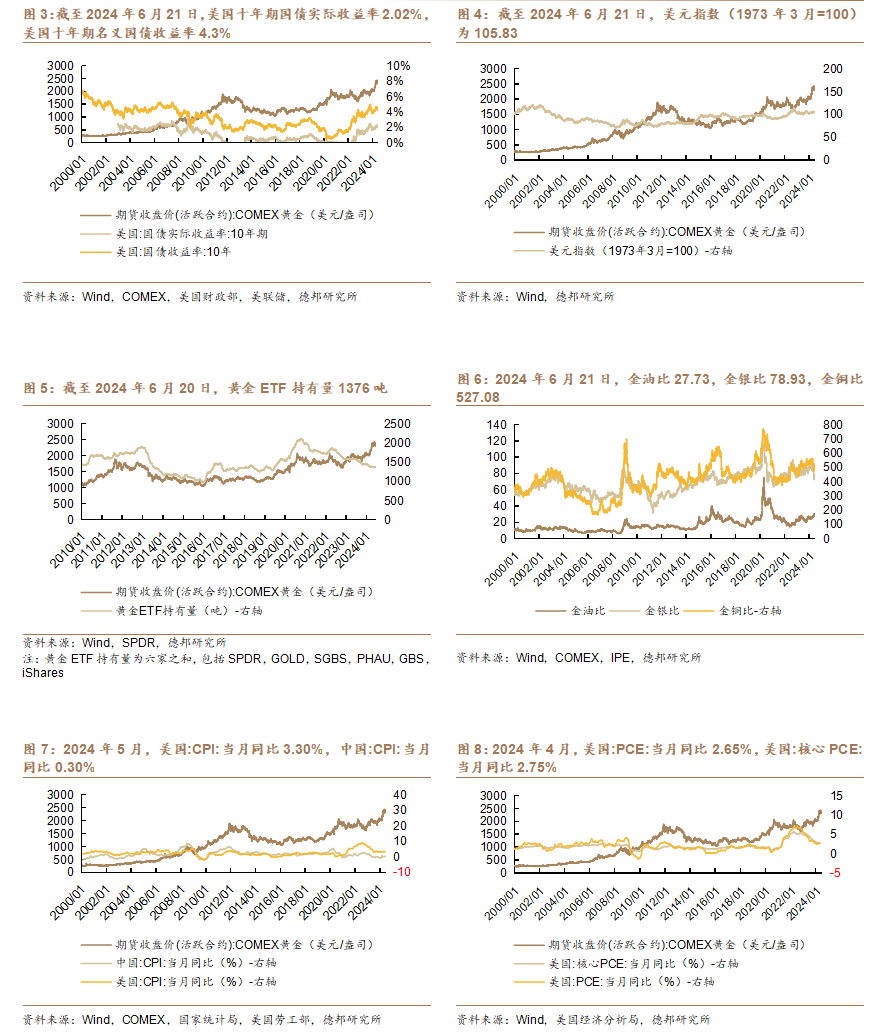
贵金属:COMEX金银呈现涨势。本周,COMEX黄金期货收盘价(活跃合约)跌0.6%, COMEX银期货收盘价(活跃合约)跌0.1%。美国5月份零售销售额环比增长0.1%,低于市场预期的0.3%,前值则由0%下修至-0.2%。数据继续增加经济疲软预期或促使美联储开始降息。预计金银价格仍有上行空间,白银受工业与投机属性影响,波动或大于黄金,长期看好贵金属投资机会,建议关注黄金、白银相关标的,如:紫金矿业、中金黄金、盛达资源等。
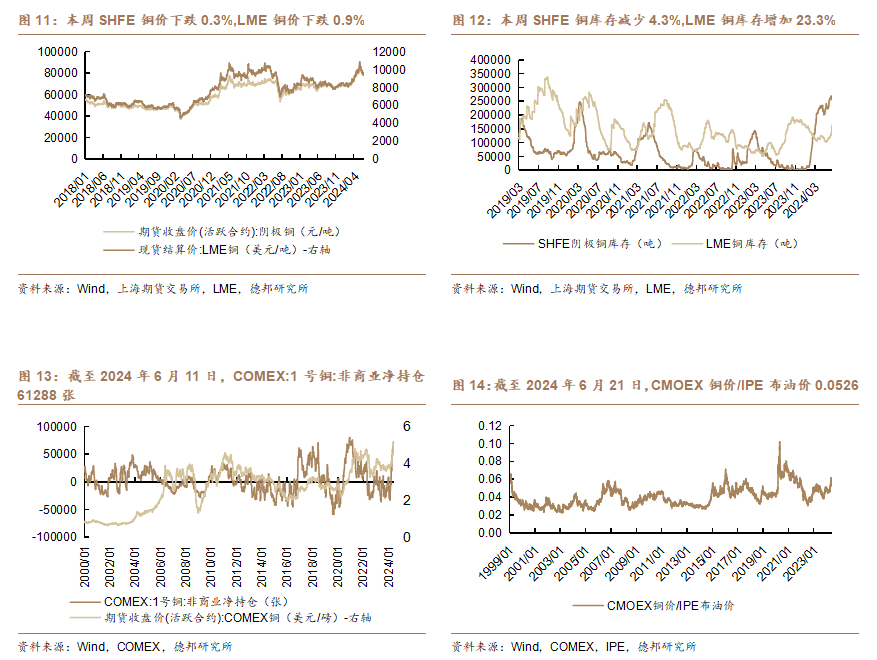
工业金属:铅锌锡小幅上涨,铜铝持续回落。本周,LME铜、铝、铅、锌、锡、镍现货结算价分别变动-0.9%、-0.5%、+1.7%、+2.0%、+0.7%、-2.0%。铜方面,本周进口铜矿TC均价0.75美元/吨,市场上粗铜、阳极板供应较为宽松,铜矿影响减小,再生铜冶炼产量增加,因此对炼厂产量影响不大。铜价短期震荡调整,长期随着全球对绿色能源行业的持续关注和投资,对铜的需求前景持看涨态度。建议关注铜、铝等工业金属板块。
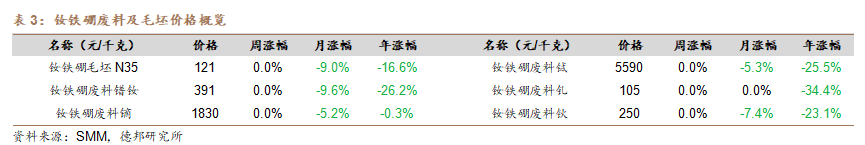
稀土、钨等小金属:稀土跌价,钨回落。稀土方面:本周镨钕金属价格跌0.1%、镨钕氧化物价格涨0.6%。第一批稀土指标公布,2024年度第一批稀土开采、冶炼分离总量控制指标同比增速分别为12.5%、10.4%,国内供给增速有所收窄支撑稀土价格。钨方面:黑、白钨精矿价格及下游产品大部分下跌,各品位黑、白钨精矿跌幅约2.7%,目前供应偏紧,随着制造业复苏预期不断增强,或带动用于生产切削工具、耐磨工具里的钨的需求量,中长期钨终端需求呈稳步增长态势。
能源金属:锂钴镍全线回落,关注后续能源金属需求增长情况。(1)锂:碳酸锂、氢氧化锂、锂精矿价格下跌。(2)钴:金属钴、氯化钴价格微降。(3)镍:镍矿持平,镍金属、镍豆、镍板价格下跌,硫酸镍价格持平。关注后续能源金属需求增长情况,建议关注:华友钴业、寒锐钴业、中矿资源、赣锋锂业、天齐锂业、格林美、永兴材料。
投资建议。2024年全球货币环境由紧向松转变、国内经济逐步修复,有色金属板块或将迎来超额收益,弹性强度排序为贵金属>铜>小金属>铝>稀土,同时重点看好有色新材料领域。1)贵金属。美国加息末端,市场交易降息预期,实际利率下降凸显黄金配置价值,白银远期弹性更大,推荐:山东黄金、中金黄金、玉龙股份、盛达资源、兴业银锡、银泰黄金。2)工业金属。政策推动经济预期持续向好,与国内经济相关的工业金属价格有望回升,弹性:铜>小金属>铝>稀土。铜推荐:紫金矿业、洛阳钼业、铜陵有色,关注西部矿业、云南铜业;小金属推荐:锡业股份、驰宏锌锗,关注云南锗业;铝推荐:神火股份、天山铝业、云铝股份、中国宏桥、明泰铝业,关注中国铝业、南山铝业。3)新材料。看好人工智能材料、人形机器人上游磁材、消费电子折叠屏零部件、钛合金材料、智能汽车零部件、卫星/超导材料等七大领域,推荐:铂科新材、金力永磁、东睦股份、立中集团,关注银邦股份、楚江新材、东方钽业。
风险提示。
美国加息超预期;经济复苏进度不及预期;海外需求恢复不及预期。
目录
1. 行业数据回顾1.1. 贵金属:黄金现货价格分化,ETF持有量上升
1.2. 工业金属:铅、锌价格上涨
1.2.1. 铜:铜价下跌,铜冶炼加工费维持低位
1.2.2. 铝:铝价下跌,电解铝利润下降
1.2.3. 铅:铅价上涨,原生铅开工率上升
1.2.4. 锌:锌价上涨,精炼锌企业生产利润回升
1.2.5. 锡:锡价分化,精炼锡开工率上升
1.2.6. 镍:镍价下跌,电解镍月度开工率回升
1.3. 稀土&钨:镨钕氧化物价格上涨
1.4. 小金属:锑维持涨势
1.5. 能源金属:锂产品价格下跌
2. 行情数据3. 本周重要事件回顾3.1. 行业新闻3.2. 公司公告4. 盈利预测5. 风险提示



正文
1. 行业数据回顾
1.1. 贵金属:黄金现货价格分化,ETF持有量上升
黄金现货价格分化。截至2024年6月21日,上海金交所黄金现货Au9999收盘价556元/克,周变动1.83%,月变动-2.2%,年变动23.6%。截至2024年6月21日,期货收盘价(活跃合约):COMEX黄金2335美元/盎司,周变动-0.6%,月变动-3.7%,年变动20.1%。


1.2. 工业金属:铅、锌价格上涨
工业金属价格下跌。其中,LME铜价跌幅0.9%,SHFE铜跌幅0.3%;LME铝价跌幅0.5%,SHFE铝价跌幅0.5%;铅、锌价格上升。

1.2.1. 铜:铜价下跌,铜冶炼加工费维持低位
铜价下跌。截至2024年6月21日,SHFE铜最新价为79310元/吨,周变动-0.3%,月变化-8.9%,年变化15.1%。截至2024年6月21日,LME铜最新价为9563美元/吨,周变动-0.9%,月变化-11.2%,年变化12.6%。
加工费方面。截至2024年6月21日,中国铜冶炼厂粗炼费TC2.60美元/干吨;中国铜冶炼厂精炼费RC0.26美分/磅。

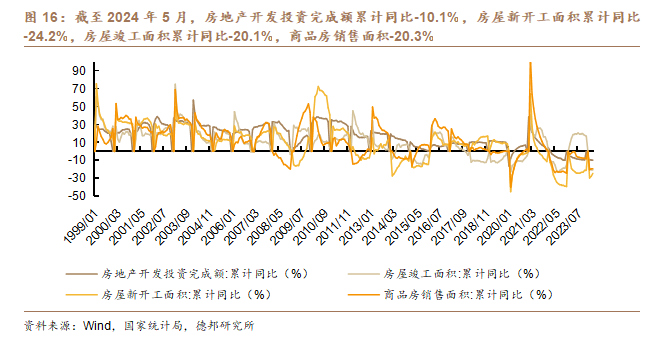
下游景气度缓慢恢复。截至2024年5月,房地产开发投资完成额累计同比-10.1%,房屋新开工面积累计同比-24.2%,房屋竣工面积累计同比-20.1%,商品房销售面积-20.3%。
1.2.2. 铝:铝价下跌,电解铝利润下降铝价下跌。截至2024年6月21日,SHFE铝最新价为20470元/吨,周变动-0.5%,月变化-3.0%,年变化11.3%。截至2024年6月21日,LME铝最新价为2452.5美元/吨,周变动-0.5%,月变化-7.3%,年变化13.7%。
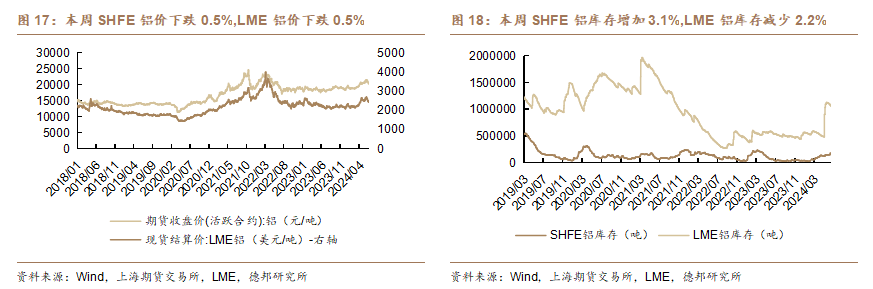
成本利润方面。截至2024年6月20日,电解铝成本17961元/吨,周变化-0.04%,电解铝利润2489元/吨,周变化-3.94%。其中,氧化铝价格3903元/吨,阳极价格4598元/吨。
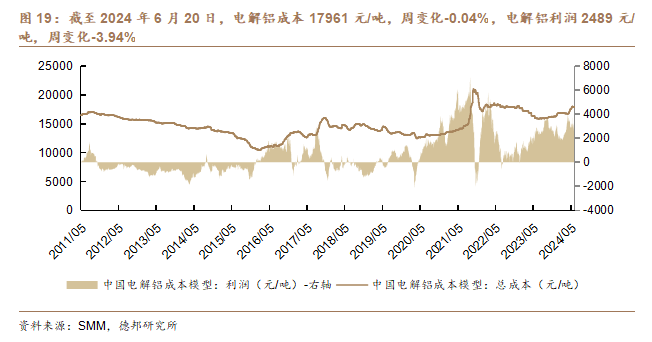

总产能和在产产能。截至2024年5月,中国电解铝总产能4484万吨,电解铝在产产能4296万吨,产能利用率95.96%。
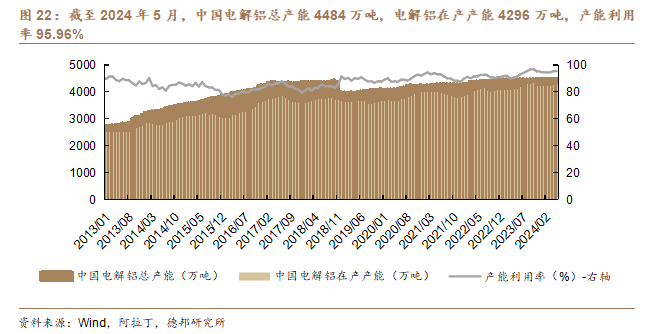
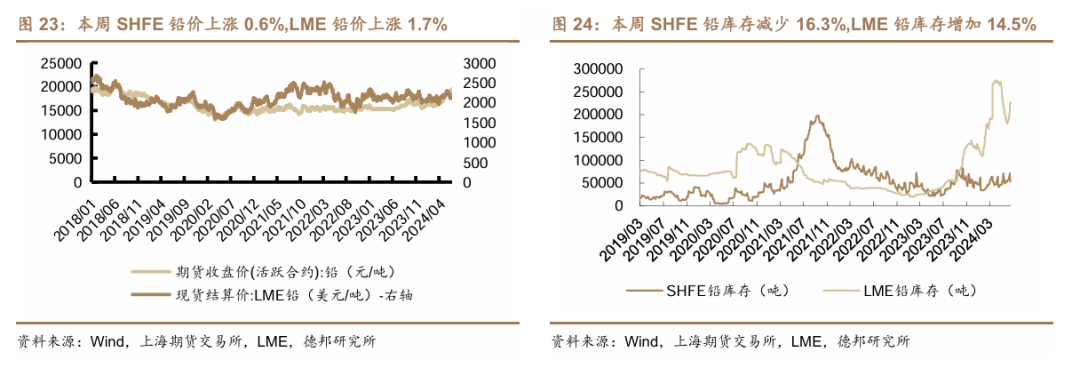
1.2.3.铅:铅价上涨,原生铅开工率上升铅价上涨。截至2024年6月21日,SHFE铅最新价为18735元/吨,周变动0.6%,月变化0.4%,年变化20.1%。截至2024年6月21日,LME铅最新价为2145美元/吨,周变动1.7%,月变化-6.4%,年变化-4.3%。
开工率和产量。2024年6月14日,原生铅最新周度开工率为60.97%;2024年1月12日,再生铅最新周度开工率为52.58%。2024年5月,再生铅月度产量32万吨,同比减少16.90%,2024年4月,原生铅月度产量29万吨,同比减少7.43%。

加工费和利润。2024年6月6日,铅精矿加工费700元/吨,铅冶炼利润-102元/吨。2024年6月14日,再生铅利润-1290元/吨。

1.2.4.锌:锌价上涨,精炼锌企业生产利润回升锌价上涨。截至2024年6月21日,SHFE锌最新价为23780元/吨,周变动1.1%,月变化-4.2%,年变化18.0%。截至2024年6月21日,LME锌最新价为2786美元/吨,周变动2.0%,月变化-9.9%,年变化19.2%。
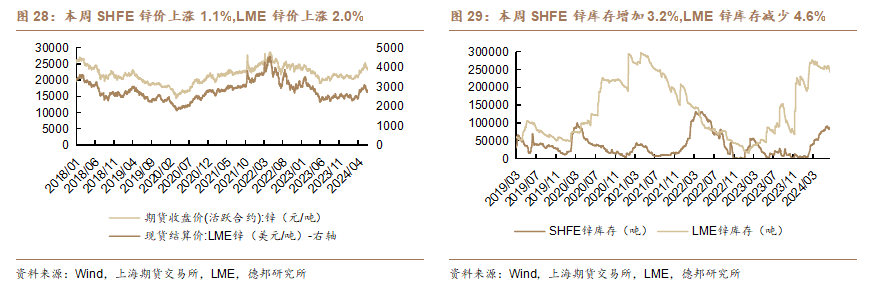
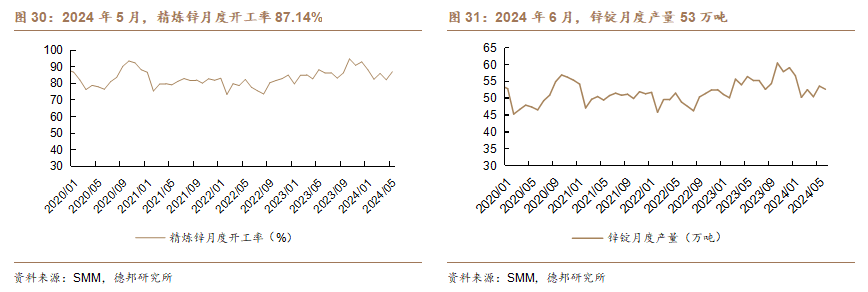
开工率和产量。2024年5月,精炼锌月度开工率87.14%。2024年6月,锌锭月度产量53万吨。
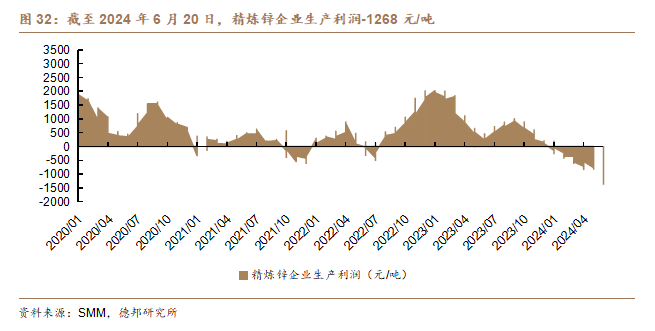
生产利润。截至2024年6月13日,精炼锌企业生产利润-1276元/吨。
1.2.5.锡:锡价分化,精炼锡开工率上升
锡价分化。截至2024年6月21日,SHFE锡最新价为271030元/吨,周变动-0.1%,月变化-3.1%,年变化24.0%。截至2024年6月21日,LME锡最新价为32650美元/吨,周变动0.7%,月变化-4.3%,年变化14.2%。

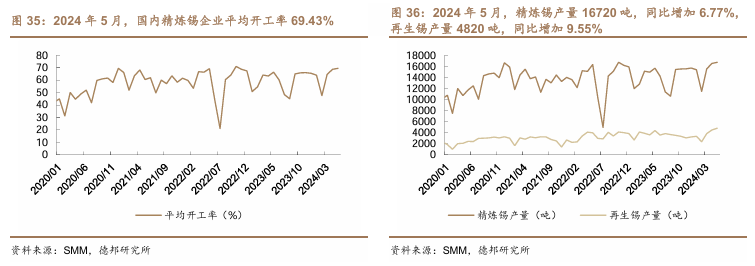
开工率和产量。2024年5月,精炼锡产量16720吨,同比增加6.77%,再生锡产量4820吨,同比增加9.55%。2024年5月,国内精炼锡企业平均开工率69.43%。
1.2.6.镍:镍价下跌,电解镍月度开工率回升镍价下跌。截至2024年6月21日,SHFE镍最新价为133510元/吨,周变动-2.6%,月变化-15.4%,年变化-20.5%。截至2024年6月21日,LME镍最新价为16935美元/吨,周变动-2.0%,月变化-20.4%,年变化-20.7%。

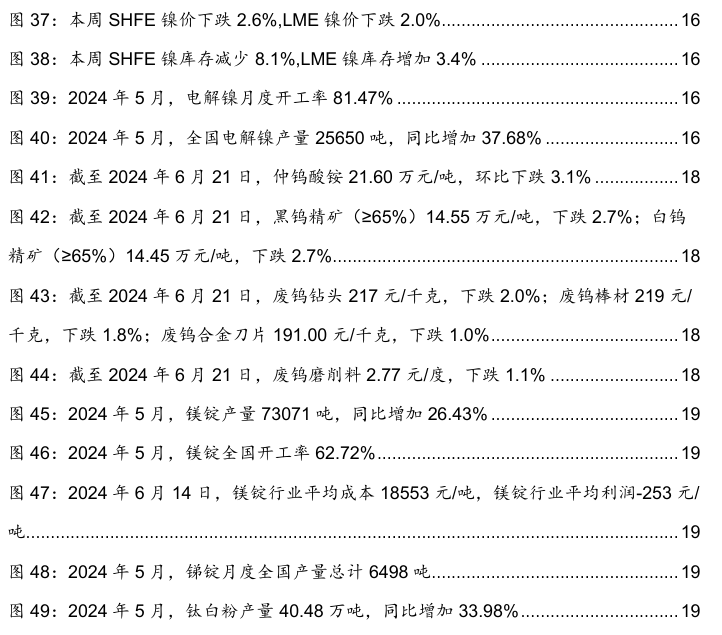
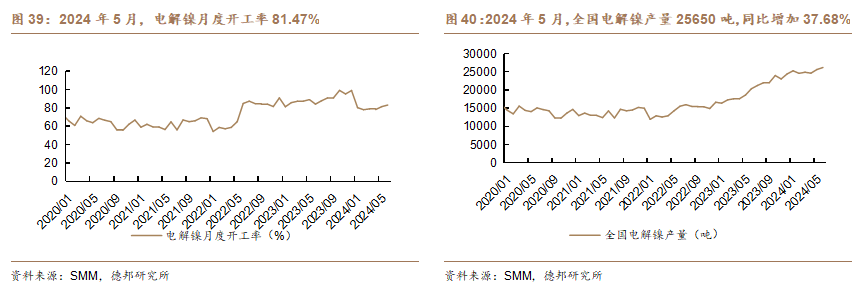
开工率和产量。2024年5月,全国电解镍产量25650吨,同比增加37.68%;2024年5月,电解镍月度开工率81.47%。
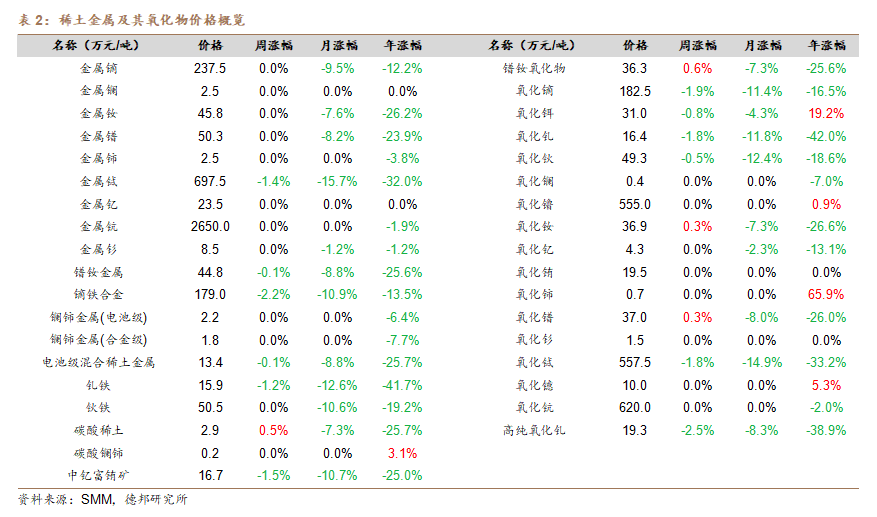
1.3. 稀土&钨:镨钕氧化物价格上涨镨钕氧化物价格上涨。截至2024年6月21日,镨钕氧化物36万元/吨,周变动0.6%,月变动-7.3%,年变动-25.6%。
钨精矿价格下跌。截至2024年6月21日,国产仲钨酸铵216000元/吨,周变动-3.1%,月变动-6.7%,年变动19.2%。


1.4. 小金属:锑维持涨势
本周锑锭、精铋上涨,涨幅分别达4.6%、10.2%。

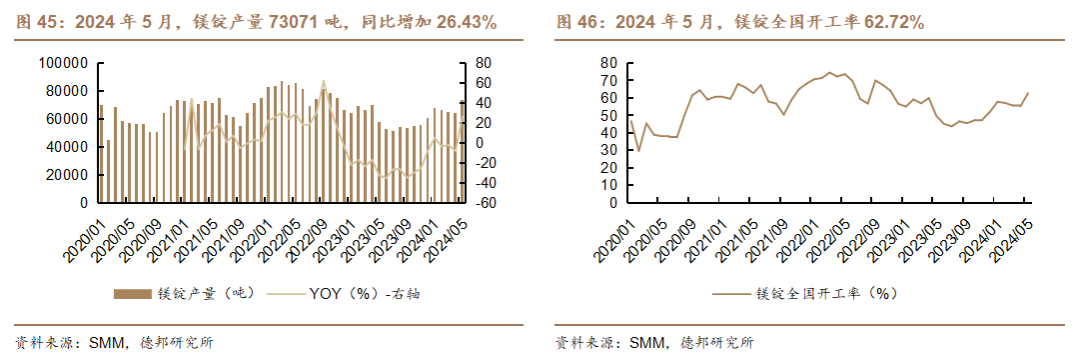
镁产量和开工率方面。2024年5月,镁锭产量73071吨,同比增加26.43%,镁锭全国开工率62.72%。
成本及利润方面。2024年6月14日,镁锭行业平均成本18553元/吨,镁锭行业平均利润-253元/吨。

锑、钛产量方面。2024年5月,锑锭月度全国产量总计6498吨。2024年5月,钛白粉产量40.48万吨,同比增加33.98%。

1.5. 能源金属:锂产品价格下跌
本周锂产品价格下跌,碳酸锂(电池级)(Li2CO3≥99.5%)价格下跌3.6%。


2. 行情数据
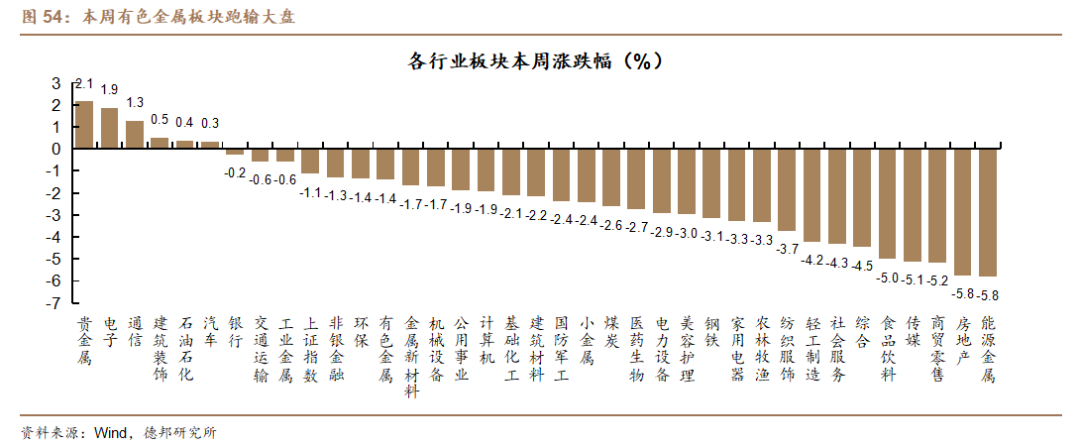
上证综指下跌1.14%、有色金属板块下跌1.40%,金属新材料、贵金属、小金属、工业金属、能源金属分别下跌1.67%、上涨2.15%、下跌2.41%、下跌0.58%、下跌5.82%。
涨幅前十名:ST中润(15.60%) 、华锋股份(10.86%)、悦安新材(8.10%)、晓程科技(5.79%)、博迁新材(5.09%)、中金黄金(4.74%)、龙磁科技(3.86%)、湖南黄金(3.41%)、金徽股份(3.19%)、鼎胜新材(2.84%)。
跌幅前十名:华宏科技(-9.83%)、盛新锂能(-8.85%)、永兴材料(-8.57%)、中矿资源(-8.49%)、华钰矿业(-7.88%)、国城矿业(-7.80%)、融捷股份(-7.74%)、华友钴业(-7.74%)、赣锋锂业(-7.29%)、云海金属(-7.07%)。

3. 本周重要事件回顾
3.1. 行业新闻【美国5月零售销售额涨幅低于预期】美国商务部18日公布的数据显示,5月美国零售销售额环比增长0.1%,低于市场普遍预期的增长0.3%。当天公布的数据显示,5月美国零售销售表现平淡,但好于4月。经修正后,4月零售销售额环比下降0.2%。3.2. 公司公告【金诚信】接管赞比亚Lubambe铜矿6月19日,金诚信与EMR Capital完成了关于Lubambe铜矿的交接仪式。根据协议约定,金诚信接管Lubambe铜矿,并对Lubambe Copper Mine Limited(“LCML”)董事及高管进行了任命,自2024年6月18日起,有权就Lubambe铜矿的运营和管理直接作出决定。
4. 盈利预测
详见报告。
5.风险提示
美国加息超预期;经济复苏进度不及预期;海外需求恢复不及预期。
证券研究报告:《有色金属周报:美5月零售数据不及预期&前值下修,降息预期有望持续推动贵金属上涨》
对外发布时间:2024年6月23日
证券分析师:翟堃
资格编号:S0120523050002
邮箱:zhaikun@tebon.com.cn
手机:17521750705
证券分析师:张崇欣
资格编号:S0120522100003
邮箱:zhaikun@tebon.com.cn
手机:15300888353
证券分析师:高嘉麒
资格编号:S0120523070003
邮箱:gaojq@tebon.com.cn
手机:17812151017
证券分析师:康宇豪
资格编号:S0120524050001
邮箱:kangyh@tebon.com.cn
手机:15710153288
研究助理:谷瑜
邮箱:guyu5@tebon.com.cn
手机:18801589500
报告发布机构:德邦证券股份有限公司
(已获中国证监会许可的证券投资咨询业务资格)
团队介绍
翟堃,所长助理,能源开采&有色金属行业首席分析师,中国人民大学金融硕士,天津大学工学学士,8年证券研究经验,2022年上海证券报能源行业第二名,2021年新财富能源开采行业入围,2020年机构投资者(II)钢铁、煤炭和铁行业第二名,2019年机构投资者(II)金属与采矿行业第三名。研究基础扎实,产业、政府资源丰富,擅长从库存周期角度把握周期节奏,深挖优质弹性标的。
张崇欣,有色组组长,中国矿业大学矿业工程硕士、采矿工程学士。有丰富的矿业工程技术工作经验。高嘉麒,研究员,2022年Wind路演新势力分析师,两年有色金属研究经营,历任东亚前海证券有色组组长,布里斯托大学金融硕士。康宇豪,研究员,南洋理工大学管理经济学硕士,大连理工大学学士,一年电力设备与新能源领域研究经验,一年有色金属领域研究经验。
谷瑜,研究助理,新加坡国立大学理学院定量金融硕士,南京大学商学院财务管理学士。
+ + + + +
重要说明
适当性说明:《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,通过本微信订阅号/本账号发布的观点和信息仅供德邦证券的专业投资者参考,完整的投资观点应以德邦证券研究所发布的完整报告为准。若您并非德邦证券客户中的专业投资者,为控制投资风险,请取消订阅、接收或使用本订阅号/本账号中的任何信息。本订阅号/本账号难以设置访问权限,若给您造成不便,敬请谅解。市场有风险,投资需谨慎。
分析师承诺:本人具有中国证券业协会授予的证券投资咨询执业资格,以勤勉的职业态度、专业审慎的研究方法,使用合法合规的信息,独立、客观地出具本报告,本报告所采用的数据和信息均来自市场公开信息,本人对这些信息的准确性或完整性不做任何保证,也不保证所包含的信息和建议不会发生任何变更。报告中的信息和意见仅供参考。本人过去不曾与、现在不与、未来也将不会因本报告中的具体推荐意见或观点而直接或间接收任何形式的补偿,分析结论不受任何第三方的授意或影响,特此证明。
免责声明
德邦证券股份有限公司经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。本报告中的信息均来源于合规渠道,德邦证券研究所力求准确、可靠,但对这些信息的准确性及完整性均不做任何保证,据此投资,责任自负。本报告不构成个人投资建议,也没有考虑到个别客户特殊的投资目标、财务状况或需要。客户应考虑本报告中的任何意见或建议是否符合其特定状况。德邦证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。

VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




