


宏观:如何看待近期市场波动

本周关注:
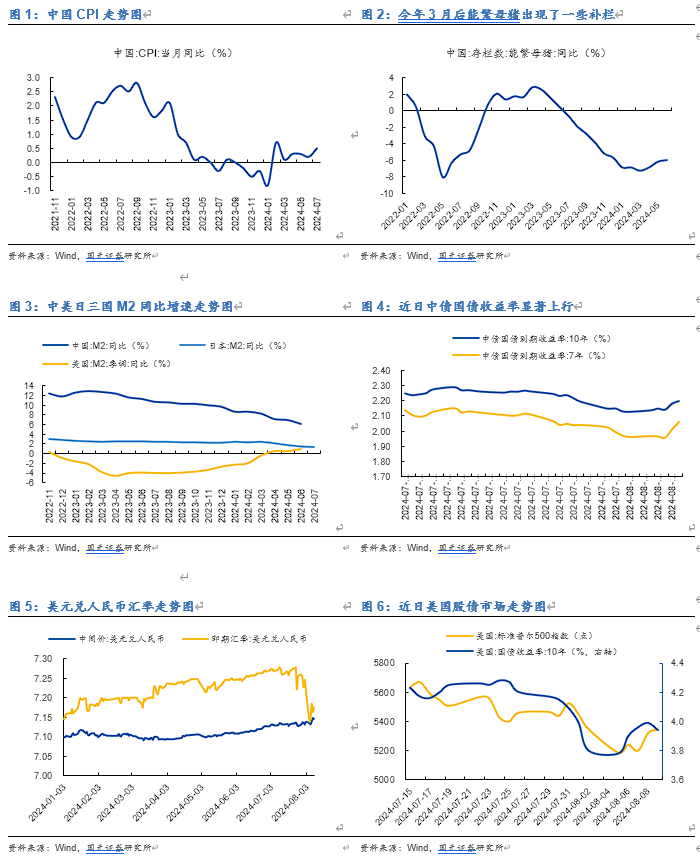
我国7月CPI同比0.5%,增速较上月提升0.3pcts,主要系猪肉价格。但目前看,猪肉价格的增长速度也许已经到了阶段性高点,毕竟在猪料比攀到两年以来新高的情况下,今年3月后生猪又出现了一些补栏,这些变化都会对今年Q3之后的猪肉价格产生一些影响,也会对CPI带来一些压力。
PPI同比也许到了一个高点,以中国、日本为代表的全球信用收缩的背景下,美联储也在收紧自己的数量政策,这导致现在商品周期继续上涨是缺乏支撑的。在看起来平稳的通胀数据背后,隐隐蕴含着回落的压力。
债券市场的行情仍受到非基本面因素的影响,相关因素也出现了一些升级,除了对某些银行自律调查之外,央行货币政策执行报告也特别提到了资管净值的回撤风险,这是近几日债市回调的主要原因。
如果既要保证融资端的稳定,又要疏散在超长端利率债的交易盘,那么反映到收益率曲线上,实质就是利差问题,而非全盘收益率的方向问题。后续政策的力度不确定的情况下,10Y及10Y以内的债券收益率是没有这个内生矛盾的,虽然利率债仍然是占优资产,但可以适度减少超长期交易盘。
美国在9月降息依然不成定论,我们依然认为美国有相当的不降息的可能性。从美国的信用创造数据可以看出,美国的基本面没有大问题。此外,行胜于言,美联储已经在数量政策上收紧,说明政策反而认为基本面还有略微过热的可能性。
从人民币中间值和盘中价的裂口可以看到,我们可能想把这一轮汇率稳定到美国降息开启,但如果这个息差迟迟不修复,汇率的不确定性也会更大一些。
从美国股债的走势看,美国在短时衰退交易后,行情有一定程度的修复,如果基本面和政策面的变化没有预想的那么大的话,那行情的修复也许还会继续,具体参阅《美国衰退交易有点早》。
投资建议:
宏观经济:大规模设备更新的速度正在下降,宏观增长有待政策端进一步发力。
资产配置:流动性梗阻现象映射在资产配置上就是持续性的risk-off,利率债应该还是占优资产。
权益市场:结合信用投放现状,指数层面表现应有限,结构上多关注半导体及环保。
利率债:若流动性梗阻无法解决,利率债的行情持续性仍然在。综合考虑多方因素,建议保持中短久期,慎赌超长期利率债。
信用市场:在风控允许的范围内,可以尽可能下潜城投信用,目前看,在极端的配置图景下,信用利差有历史性新低的可能;但是地产信用还要等等。
商品市场:商品周期可能重新下降,后续全球商品会逐步走向通缩。
宏观政策落地不及预期等

本报告摘自国元证券2024年8月11日已发布的《如何看待近期市场波动》查看原文,具体报告及分析内容请详见报告。若因对报告的摘编等产生歧义,应以报告发布当日的完整内容为准。
分析师介绍
分析师: 杨为敩
执业证书编号:S0020521060001
分析师: 孟子君
执业证书编号:S0020521120001


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




