黄金一周美元宏观:美通胀改善仍需时日 制造业疲软
FX168讯 6月15日至19日黄金一周美元宏观因素总结:本周公布的美国CPI月率增长不急预期,且核心CPI增速创年内新低,意味着通胀还需更长一段时间才能达到美联储的目标位。同时,美国5月制造业数据不佳,地区联储6月制造业数据好坏不一。所幸的是,眼下美国就业数据仍维持较好的表现,且楼市也有进一步复苏的迹象。
美国核心CPI月增速创年内新低
据美国劳工部今天出炉的一份报告显示,扣除食品和能源等价格波动性较大的产品之外,美国5月核心消费者物价指数(CPI)依然疲软,表明通胀反弹可能仍然需要一段时间,才能达到美联储的目标位。
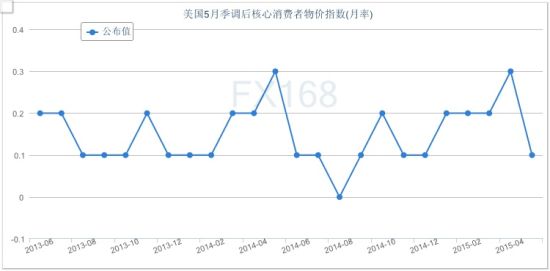
美国劳工部(DOL)周四(6月18日)公布的数据显示,美国5月核心CPI月率仅仅增长0.1%,创今年最小增幅,预期增长0.2%,前值增长0.3%。
(美国核心CPI月率走势图 来源:FX168财经网)
美国劳工部还在今天的报告中称,由于能源成本反弹,美国5月CPI月率增长0.4%,预期增长0.5%,前值增长0.1%。
报告称,由于二手汽车和卡车、服装、酒店,以及卫生保健成本下跌抑制,拖累了美国5月核心CPI指数。就在美国当地时间周三结束的美联储6月货币政策会议之后,决策者重申物价水平正在逐渐升向央行[微博]的目标位。
Standard Chartered Bank高级经济学家Thomas Costerg在数据公布之前称,目前对通胀充满信心恐怕还为时过早。
分项指标,美国5月二手汽车、卡车和服装成本跌幅创年内之最;酒店价格跌幅则为2013年10月以来最大。
华尔街日报称,尽管5月CPI月率略微不及预期,却仍旧录得2013年2月以来的最大单月涨幅,其中汽油价格上涨10.4%更是创下2009年6月来最大涨幅,从而推高了整体物价水平,表明美国通胀水平已经开始温和回升,为美联储在今年能够开启加息路径提供更多有力支持。
就业市场继续改善 楼市显复苏动能
美国上周季调后初请失业金人数减少,创下今年5月9日以来的低位,表明世界第一大经济体的劳动力市场延续强劲的复苏势头。
美国劳工部(DOL)周四(6月18日)公布的数据显示,美国6月13日当周季调后初请失业金人数减少1.2万至26.7万,预期27.5万,前值27.9万人。
数据显示,美国6月13日当周季调后初请失业金四周均值跌至27.675万,前值27.875万。同时,美国6月7日当周季调后续请失业金人数减少5万至222.2万,预期220.0万,前值修正为227.2万。
虽然目前就业加速增长,且失业率位于美联储决策者所指定的"目标位"附近,但是美联储主席耶伦在昨天的记者会上称,就业市场仍然需要进一步改善。
路透社点评称,美国当周初请失业金人数及更能体现劳动力市场走势的四周均值均少于预期,表明劳动力市场日渐收紧,企业裁员趋于减少、就业持续稳步上升,近期美国经济逐渐复苏的整体良好态势促使了美国就业人数逐渐稳步上升。
另外,美国6月建筑商信心指数强劲反弹,且创下去年9月以来最高。今天的报告表明,美国的楼市可能正在获得复苏动能,未来料支撑经济复苏。
美国全国住房建筑商协会(National Association of Home Builders)周一(6月15日)发表声明称,美国6月NAHB房价指数升至59.0,分析师的预估为56.0,前值54.0。
美国制造业疲软 地区改善不均衡
美联储(Federal Reserve)周一(6月15日)公布的数据显示,美国5月制造业产出月率下跌0.2%,前值增长0.1%,因能源产出暴跌加剧。报告暗示二季度制造业对经济复苏的贡献程度可能受限,重拾复苏动能或仍存疑。
值得注意的是,在工业产出中,制造业产出占比达到近乎75%。因此制造业产出强劲,必然带动工业产出反弹,反之亦然。
数据还显示,美国5月工业产出下跌0.2%,预期增长0.3%,前值修正为下跌0.5%。
另外,美国费城联储(Philadelphia Fed)周四(6月18日)发布报告称,其辖区内6月份制造业活动升至半年以来的高位,表明该辖区内的制造业活动可能开启强劲复苏的态势。
数据显示,美国6月费城联储制造业指数升至15.2,创下去年12月以来的最高水平,预估为8.0,5月为6.7。该指数低于零表明制造业活动萎缩,高于零表明制造业活动扩张。
值得注意的是,纽约联储(Federal Reserve Bank of New York)周一(6月15日)公布的数据显示,美国6月纽约联储制造业指数意外暴跌,且创下逾两年以来最低水平,暗示美国二季度经济复苏恐怕仍然没有摆脱一季度的疲软。
纽约联储和费城联储公布的制造业数据被视为是美国ISM制造业指数的先行指标,也经常以它来预测ISM制造业指数。