


先看一组数据。金龙鱼市值最高的时候逼近7800亿元,如今不到1600亿。
五年时间,超过6000亿的市值没了,股价较高点跌去八成以上,最低触及23.62元/股。什么概念?
相当于一家中型上市公司的全部市值,直接被市场抹掉了。
而它的营收规模呢?2025年全年营收2451亿元,2026年一季度655亿元,还在涨。
营收涨,市值跌,这本身就很反常。 更让人玩味的是,很多消费者到现在还以为金龙鱼是国产品牌。
这就引出一个问题:一家在中国市场扎根三十多年、被亿万家庭当作“国民油”的企业,到底出了什么事?
金龙鱼最早由马来西亚华侨郭鹤年的侄子郭孔丰创立,上世纪80年代在深圳蛇口建厂。
它的母公司益海嘉里, 由新加坡丰益国际持股99.99%,而丰益国际的股东结构里,还有美国粮商ADM的身影。说白了,这是一家彻头彻尾的外资企业。
但过去几十年,金龙鱼在品牌塑造上,几乎让人感觉不到“外资”两个字。 它的包装、它的广告、它的渠道布局,都透着一股“中国老百姓自己的油”的味道。以至于有市场研究报告直接把它归类为民企。
个人的感受是,这种品牌定位本身没什么问题,跨国企业本地化做得好是本事。

但问题在于,当消费者基于“国货”的情感认同去支持你的时候,一旦发现事实并非如此,那种被辜负的感觉,比产品本身的问题更致命。
2024年,新加坡总理的一番言论在网络上发酵,很多消费者才第一次意识到:原来金龙鱼的“国货”人设,可能只是一层滤镜。
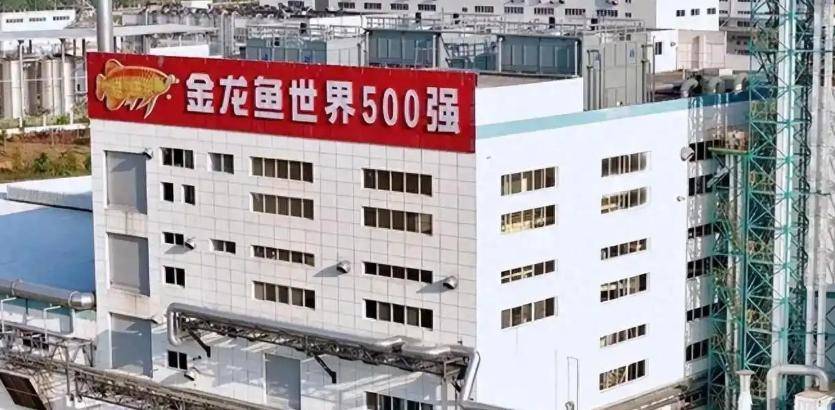
如果说外资身份只是让消费者心里咯噔一下,那接下来这件事,就直接把信任裂口撕大了。
2025年11月, 金龙鱼发布公告,其下属子公司广州益海收到一审刑事判决书,被认定构成合同诈骗罪从犯,判处罚金100万元,还要和另一家公司共同退赔18.81亿元经济损失。
18.81亿什么概念?金龙鱼2024年全年归母净利润也就25亿左右,这一笔退赔,相当于大半年白干。
金龙鱼方面的态度很坚决: 不认,已上诉。公司在多个场合强调“我们是被蒙蔽的”。这事到现在还没有最终定论,二审结果没出来。

就这件事而言,我的判断是,无论最终判决结果如何, 光是“上市公司子公司被判合同诈骗罪”这个标签,就够让投资者和消费者心里打鼓了。
品牌信任这种东西,建起来要几十年,塌下来可能就一纸判决书。再看看金龙鱼的经营状况。
2025年全年营收2451亿元,归母净利润31.53亿元,同比增长26%。2026年一季度营收655亿元,净利润14.82亿元,同比增长近51%。单看数字,好像挺漂亮。
但仔细看就会发现问题。2025年的利润增长里,有很大一块来自诉讼损失计提的调整。 扣非净利润虽然同比大增193%,但那是因为前一年基数太低。以我的角度来说,这些数字的“含水量”不低。
更关键的是毛利率。 2026年一季度毛利率降到6.77%,比去年同期又下滑了0.63个百分点。
粮油行业本来就是薄利赛道,毛利率不到7个点,意味着每卖100块钱的油,刨去成本只剩不到7块钱的毛利,再扣掉渠道费用、管理费用、财务费用,真正能落袋的少得可怜。
结合我的观察,倾向认为,金龙鱼最大的困境不在于营收能不能涨,而在于这种“薄利多销”的模式已经摸到天花板了。米面粮油是民生刚需,国家管控着价格,企业没有提价空间。你卖得再多,利润也就那样。
金龙鱼2020年上市的时候,被市场捧为“油茅”,对标茅台。当时股价一路飙升,市值冲到7800亿。投资者看中的是什么?是消费刚需的确定性,是行业龙头的护城河。
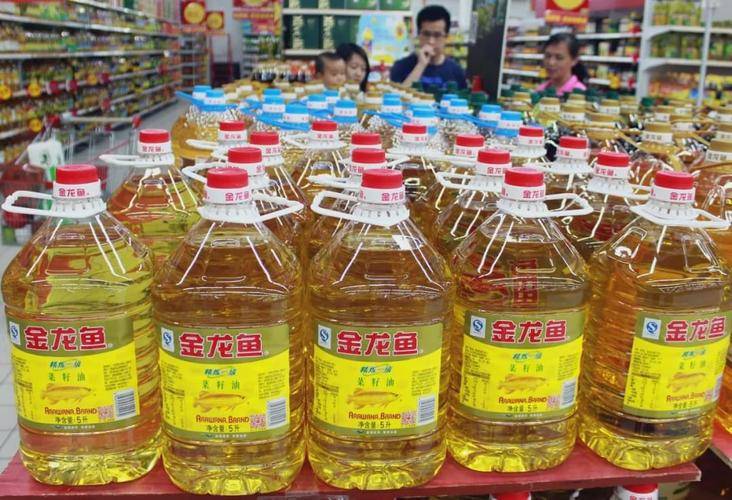
但五年过去了,这个逻辑被现实打得粉碎。在食用油市场,金龙鱼的份额从2019年的39.3%微降到2024年的37.7%, 鲁花、福临门这些本土品牌一直在后面追赶消费者首选品牌调查里,金龙鱼虽然还以48%排第一,但鲁花44%、福临门35%的差距已经很小了。
按照我的思路来看,投资者当初给金龙鱼的高估值,建立在“消费刚需+行业垄断”的预期上。但现实是,食用油市场是一个充分竞争的市场,没有谁是不可替代的。

金龙鱼的价格优势,正在被本土品牌一点点蚕食。再加上2024年的“罐车运输乱象”舆情,虽然最终国务院食安办的调查结果没有涉及金龙鱼下属企业,但品牌受到的冲击是实实在在的。 据统计,2024到2025年间,针对金龙鱼的各类不实信息达到了14万条。
这里面有多少是谣言、多少是真实反馈,普通消费者分不清,也没兴趣分清楚。金龙鱼这几年一直在推“第二增长曲线”,搞调味品、大健康食品、中央厨房。方向没错,但效果呢?
从2026年上半年的数据来看,这些新业务还远没有到能扛大梁的程度。 而且新赛道的竞争对手一个比一个强,调味品有海天、李锦记,大健康食品有各种新消费品牌。
金龙鱼的优势在渠道和供应链,但这些优势在新赛道上能发挥多大作用,说实话还需要时间验证。
站在我的立场看,金龙鱼目前面临的是一个“两头堵”的局面: 老业务利润率太薄、增长空间有限;新业务投入大、周期长、竞争激烈。而资本市场的耐心是有限的,股价已经用脚投票了。
金龙鱼的故事,本质上是一个关于“预期差”的故事。市场曾经把它当成一家拥有定价权的消费垄断企业,但它实际上是一家利润率极薄、竞争激烈、增长空间受限的粮油加工企业。

6000亿市值的蒸发,不是一天发生的,也不只是因为某一件负面事件。它是外资身份争议、品牌信任下滑、业绩增长乏力、新业务不及预期,这些因素叠加在一起的结果。
金龙鱼还能不能翻身?从经营层面看,它的营收规模、渠道覆盖、供应链能力依然是行业顶尖的,短期内没有谁能取代它的位置。

但从资本市场的角度看,投资者需要的是一个能赚钱的好生意,而不是一个只能赚辛苦钱的大生意。
以我的角度来说,金龙鱼真正需要解决的问题,可能不是怎么讲好“第二曲线”的故事,而是怎么让消费者重新相信: 你端上桌的那瓶油,是值得信任的。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




