


来源:融中财经
导读
THECAPITAL
同创伟业如何做到不追风口却接连参与并受益于每一轮大周期?
燧原科技(688801.SH)上市已经两周。首日开盘涨超188%、市值一度站上2000亿,至此国产GPU“四小龙”齐聚资本市场——这一天,来得比预想更快。
而这一时刻对同创伟业而言,更像一个刻度——燧原是其投出的第30家科创板IPO。这家深耕本土硬科技二十余年的创投机构,目前科创板在会项目还有 8 家,合计 38 个科创板IPO项目。回溯2019年科创板开板,首批25家企业中同创伟业独占4席。从澜起科技、微芯生物到沐曦、燧原,这份名单记录的是一条跨越多轮产业周期的硬科技投资主线。
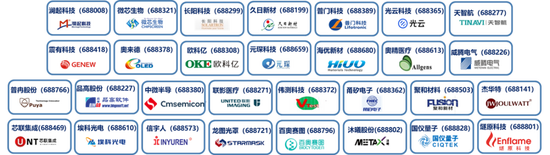
从中国加入世贸、开启“世界工厂”,到以苹果链为代表的智能手机周期,再到光伏、锂电、电动汽车推动的新能源崛起,直至国产替代与嵌入全球AI产业链并行的科技双轨周期——在一个以“板块轮动”为主流叙事的一级市场,同创伟业如何做到不追风口却接连参与并受益于每一轮大周期?这份名单就是最好的解释,但名单背后还有更多值得拆解的东西。
赛道:
投一条产业链,而非押一个黑马
把30家科创板上市企业铺开来,最直观的特征是产业链覆盖密度。
组合布局覆盖半导体、医疗健康、新材料、高端装备、前沿科技多条主赛道。若沿技术纵深归拢,两条产业链布局轮廓最为清晰:硬科技纵线从底层材料、设备出发,沿芯片设计、制造向上延伸至算力与算法;医疗健康纵线从创新药、医疗器械延展到医疗服务,同样是全链条纵深布局。
半导体版图上,真正的“临界点”在客户产线的验证、导入和放量。澜起科技、中微半导、普冉股份、杰华特、芯联集成、甬矽电子、伟测科技、龙图光罩、聚和材料9家科创板企业和在会的上海超硅、上海兆芯、沃镭智能、维嘉科技、鑫华科技、英韧科技、华卓精科等企业,串起了一条从一粒硅到一片晶圆、再到一台AI服务器的完整链路。名单的价值不在数量而在结构:并非单点追逐明星项目,而是沿产业链上中下游优选布局。
从材料到掩模版,从服务光刻的设备到刻蚀与薄膜沉积设备的制造,从内存接口芯片、MCU设计到功率半导体,再到封装测试;而往链条的顶端延伸,以上海兆芯的通用处理器与沐曦、燧原的AI芯片提供算力,并由澜起科技、英韧科技、普冉股份打通数据传输与存储。链条上的每一环互为供需,被投企业之间由此自然形成了相互赋能的产业协同生态。
同创伟业管理合伙人、首席投资官丁宝玉对此解读:“硬科技投资最怕单点赌黑马,单一赛道受行情波动风险极高。产业链系统性布局,依靠的是对技术演进路径的长期研判,而非短期市场热度。当行业风口到来,我们早已完成关键节点卡位,不必在泡沫期争抢项目”。
这套打法的底层逻辑,是先绘制完整的产业图谱,再优选技术难度大、市场潜力大的核心企业进行布局。它不依赖单一赛道的阶段性行情,而是依靠系统性的技术判断构建组合,因而具备更强的抗周期属性。更重要的是,全链布局之下,一个环节的突破会成为另一个环节的订单——这正是“良率”的来源:不是运气,而是对产业链的理解被验证的结果。当前,AI浪潮正带动芯片、设备、材料需求爆发,产业链布局的价值正在迅速凸显。
值得一提的是,这套投资逻辑的落点并不止于已经爆发的算力环节:在量子计算尚属小众的阶段,同创伟业便已完成国仪量子的布局。
如果说半导体是第一条纵线,那么医疗健康板块,是另一条完整的纵向投资链条,它的“临界”比半导体来得更晚,也更难:产品要进入医院完成临床验证,患者真正获益,方可拿证销售。微芯生物、普门科技、天智航、奥精医疗、联影医疗、百奥赛图 6 家上市企业和已在会的艺妙神州,覆盖创新药、体外诊断、手术机器人、高值耗材、医学影像、临床前 CRO 、CAR-T细胞治疗各个环节,实现从药、器械再到产业服务的全链条覆盖。创新药十年磨一剑,同样高端医疗器械研发投入高、验证周期漫长,和半导体的投资底层逻辑相通,每一家公司跨过临界点,背后都是对“懂科学、懂临床、懂支付”的综合验证,这就是医疗领域里的“良率”。
从半导体到AI算力,再从医疗健康到量子计算,几条纵线的每一步都踩在技术演进的路径上,彼此咬合、鲜有断点。沐曦、燧原的价值,也不止于两笔高回报投资案例,更在于印证这家本土创投在新一轮AI产业浪潮中再次完成关键落子。
节奏:
耐心资本的长期主义
同创伟业创始合伙人、董事长郑伟鹤将投资方法论总结为“五子登科”,将项目划分种子、芽子、苗子、果子、瓜子五类,分别对应种子期、萌芽期、成长期、成熟期、Pre-IPO阶段。
策略层面,审慎对待 “芽子”—— 缺少实际技术与团队支撑的概念项目,以及“苗子”—— 技术初见雏形,但商业化路径尚不清晰的企业;重点均衡配置“种子、果子、瓜子”:“种子”代表早期前沿技术项目,敢于下注未来;“果子” 指向成长期企业,抓住商业化验证关键节点;“瓜子”是成熟期项目,夯实退出确定性。三类项目动态调配,兼顾短期收益兑现,同时储备长期增长势能。
从种子到瓜子,五个阶段搭建完整投资链条。而30家科创板项目中,大量案例集中在链条前端,呈现三大特征:早期介入、长期持有、隔轮加注。
一是早期项目占比。30家中有12家(占比40%)首轮投资发生在A轮及以前,或投后估值在5亿元以下。天智航为天使轮进入,海优新材、奥来德、元琛科技、普冉股份、杰华特、龙图光罩等均为A轮投资。近半数科创板项目是在企业早期、赛道尚未被市场关注时介入的。
二是持有周期。12个早期项目从首笔投资到IPO的持有时间普遍在七年以上。震有科技从首轮到2020年上市跨越整整十年,是持有周期最长的案例之一。陪伴企业走完十年,远超财务投资的范畴。
三是重仓与追投比例。初始持股比例达10%及以上的项目有5家(元琛科技24%、震有科技14.92%、普冉股份11.20%、奥来德10%、久日新材10%);完成两轮及以上追加投资的有8家。首笔投资后隔轮持续加码,用追加投资放大赛道判断的确信度。
三个维度指向同一套行为模式:早期介入、长期持有、隔轮追加投资。不追求在单轮次落定投资,而是在判断持续验证后累进投入。
三个案例最能体现这套节奏:
海优新材。2013年首轮投资,2016年、2019年隔轮两次追加,上市前成为企业最大外部机构股东。八年间陪伴企业穿越光伏周期从底部到爆发,见证其从封装胶膜后进入者成长为全球第二梯队龙头。
天智航。2020年7月上市首日盘中涨幅近800%,刷新当时科创板新股首日涨幅纪录。该项目2014年天使轮即进入,陪伴六年经历骨科手术机器人从无人问津到政策放开的全过程。
奥来德。长春OLED材料企业,A轮进入后在B轮、Pre-IPO连续追投,累计投入近1亿元。同一项目、同一判断持续加注,是“集中投资、长期持有”最直接的注脚。
“早”“长”“重”三个特征与数据恰好互证:40%早期进入、近三分之一项目隔轮追投、七年以上平均持有周期。数字与表述之间没有修辞余地,只有知行合一的一致性——这恰是最难复制的部分。
务实派践行——成长确定性优先策略
海优新材、奥来德、天智航代表的是“早期、重仓、长周期陪伴”路径,用时间换空间,在不确定性中等待确定性生长;而澜起科技、联影医疗、沐曦、燧原则处于光谱的另一端——同创伟业对标的公司长期追踪研究,待企业跨越从0到1的生死线,技术路径验证完毕、商业化模型跑通、上市窗口临近时,才选择商业化路径更清晰的标的介入。
置于“五子登科”框架下,后者对应的正是“果子”与“瓜子”——成长期与Pre-IPO阶段。
一端基于科学前沿、未来产业投资,一端基于“确定性”加仓。这是机构二十余年投资沉淀,持续对齐国家战略与资本市场节奏,持续追踪企业发展的结果。机会窗口,只会留给长期在场的参与者。
2009年创业板落地,依托区位优势,机构迎来收获期,次年便交出8家IPO的成绩单,位居本土创投机构前列。2019年科创板正式开板,科创板前100家上市企业中,同创伟业占据6席。
在同创伟业董事长郑伟鹤看来,同创伟业之所以在助推企业上市上保持高“良率”,是因为投资策略与国家资本市场的路径、产业发展的路径始终相吻合。国家资本市场的布局建立在支持中小科技企业发展的基础上,看懂了大趋势,才能有更好的退出成绩。“想要在时代的变革中淘金,就必须深刻理解国家战略。”
2017年,同创伟业曾将投资策略的迭代概括为从“隐形冠军”到“高冷硬黑”。这套标准落在四个维度上——“高”指向高科技与高认知,“冷”要求独立判断、不追风口、不避冷门,“硬”强调硬核科技而非模式创新,“黑”则追求极致的体验。这套思路与工信部“专精特新”梯度培育体系的遴选标准内在相通,以此筛出的企业,均在技术链条的关键环节具备不可替代性。截至目前,同创伟业累计投资专精特新企业361家,其中,国家级“小巨人”企业209家,位居创投机构第一梯队。深厚的行业研究积累,正是其在上市窗口期仍能参与其中的底层储备。
燧原科技便是最新的例证。同创伟业自2021年起持续跟踪——彼时全球AI算力需求尚未被市场充分认识,英伟达市值也不过5000亿美元量级,技术早期落地并不顺利;2023年,推理场景基本跨过临界点,训练场景则尚未突破。面对尚未消解的不确定性,同创伟业先后召开五次投委会专题研究。2024年,随着大模型浪潮全面爆发,英伟达市值一路攀升,一度突破3万亿美元。资本市场用真金白银确认了一件事:AI算力不是一阵风,而是一场真实、庞大且将持续多年的需求爆发。这个外部信号,反过来照亮了国内的投资逻辑——当全球AI算力需求被充分验证,搭建本土自主、安全、可控的算力底座,便是确定性持续抬升的产业刚需。当技术跨过临界点后,投委会便果断决策入局;此后,商业验证在2025—2026年也来到临界点,从投资到上市仅一年半。
丁宝玉将这种出手原则概括为一句话:“在不确定性中寻找确定性,优中选优,把好投资关,把好退出关。”先做足功课再出手——这是穿越26年周期、始终与时代同频之后,在确定性最高的窗口自然做出的选择。
地域:不按地图找项目
如果把 30 家科创板上市企业注册地标注在地图上,会得到一个反常识的分布结果。除了北京、上海、深圳、合肥、苏州等创投热点城市,名单中还有长春、宁波、常州、绍兴、株洲等非一线创投重镇:奥来德(长春)、长阳科技(宁波)、聚和材料(常州)、欧科亿(株洲)。这些城市的共同特征是均不在主流创投版图之列。
东北案例最具代表性。“投资不过山海关”长期是一级市场不成文的共识,但同创伟业在东北投出了奥来德这个从A轮到Pre-IPO三轮追投、累计投入近1亿元的项目。这一案例揭示的底层逻辑是:地域从来不是投资决策的绝对筛选条件,一个非热门区域诞生的超级赢家,其回报足以覆盖对整个区域的覆盖成本。
去中心化布局并非公益式姿态而是组织能力的产物。同创伟业在北京、上海、杭州、苏州、南京、合肥、青岛、西安、成都等多地设有办公室,从长三角到京津冀、从中部到西部再到东北,形成覆盖全国主要产业带的投资网络。每个节点都贴近当地的高校、科研院所、产业园区与产业龙头,如同毛细血管,深入区域创新的肌理。
由此引出同创伟业地域逻辑的真正内核:投资不过山海关,只是偏见,不是规律。
布局去中心化的结果是认知去中心化。当GP的信息源、产业人脉和判断力分散在全国各产业节点,它便有更大机会率先识别出从任何一个角落萌芽的下一轮技术浪潮。对于早期硬科技投资而言,这种组织能力带来的认知优势,本身就是难以复制的护城河。
写在结尾:科创板上的辩证法
四个维度之下,三十家科创板企业的成绩单讲述的是同一套投资逻辑:在中国做科技投资,唯有长期深耕产业,善于捕捉技术临界点与商业临界点,并在临界处布局,才能提高投资成功的“良率”。
一端靠耐心——你相信的事,就值得用十年来等;一端靠判断——不追风口,只在技术路径验证完毕、商业化模型跑通时落子。不看地图看项目——好公司从来不分南北;投一条链比押一个黑马,更难,也更安全。这就是同创伟业沉淀下来的科创板投资辩证法。
科创板首批4家上市,如今累计30家IPO、8家在审——这份成绩单,仅仅是同创伟业二十余年积累、130家上市企业版图中的一角。将视线投向科创板之外:在创业板,华大基因、贝达药业、晶瑞电材、博云新材、百普赛斯、欧陆通、联特科技、展芯股份等一批现象级企业先后登陆;在主板,当升科技、科达利、格林美、欧菲光、韦尔股份(豪威集团)等同样出自这份版图;在港股,信达生物已成长为创新药领域的标志性企业。
跨越不同板块与周期,这条始于千禧年前后的硬科技主线始终没有中断:专注聚焦、稳健前行,紧跟国内科技创新大方向,深耕硬核科技最前沿。十年长持与短期策略并存,冷门地域深耕与成熟窗口出击并行,快慢不是标准,判断准确才是:奥来德们从天使轮开始的长周期陪伴,与沐曦、燧原们在技术临界点明确后的投资,看似节奏迥异,实则同源——底层是同一套行研和决策体系。
面向未来,算力、芯片、底层关键材料,还有大量尚未被市场充分看见的前沿技术,依然是值得深耕的长期赛道。从澜起到燧原,从PC到AI,如今,这条穿越产业周期的主线,正指向浪潮最盛处。它接下来会延伸至哪些公司、哪些城市、哪些此刻尚无人问津的实验室,答案,或许要交给下一个十年。

责任编辑:江钰涵


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




