


(来源:华龙证券研究)
1. 事件
2025年10月24日,公司发布2025年三季报。2025年前三季度,公司实现营业收入329.98亿元,同比增长3.99%,实现归母净利润20.74亿元,同比增长0.68%。
2. 点评
前三季度经营业绩整体稳健。第三季度,公司实现营业收入113.22亿元,同比增长4.48%,实现归母净利润6.53亿元,同比小幅下滑1.18%。前三季度营业收入、归母净利润同比分别增长3.99%、0.68%,整体保持稳健。由于对供应商付款及支付各项税费增加,公司前三季度经营活动现金流净额为-6.29亿元,略有波动。
持续发力出海,海外新签订单高增。本季度,公司境外新签合同持续高增,同比增速100%,其中工程技术服务同比增长138%,境内方面,高端装备制造新签订单同比增长62%,延续增长势头。工程技术服务整体新签订单第三季度同比增长18%,前三季度新签订单增长16%,在手订单668.56亿元,同比增长7.77%。
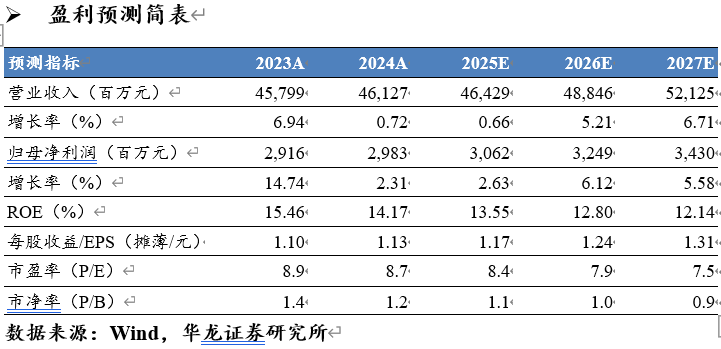
盈利预测及投资评级:2025年上半年公司收入、利润稳健增长,第三季度保持稳健。公司持续发力海外,新签订单同比翻倍,同时境内装备制造订单高速增长,带动整体新签订单稳步增长,有望为未来业绩持续增长提供保障。我们预计2025-2027年归母净利润分别为30.62/32.49/34.3亿元,对应PE分别为8.4倍、7.9倍、7.5倍,维持“买入”评级。
风险提示:水泥行业景气度持续下滑;宏观经济复苏不及预期;地缘政治波动风险;海外水泥需求出现波动;数据引用风险。
本文摘自报告:《中材国际(600970.SH)2025年三季报点评报告:业绩保持稳健,海外新签订单持续高增》
报告发布日期:2025年10月28日
报告发布机构:华龙证券
分析师 景丹阳:S0230523080001
【特别提示】


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




