【数据论市】
1、2月23日周三,沪深两市全天成交额达10409亿元;
2、截止收盘,沪指涨0.93%,深成指涨1.90%,创业板指涨2.82%;
3、两市共3604只个股上涨,978只个股下跌;涨停102家,跌停3家。
4、北向资金方面,沪股通全天净买入9.26亿,深股通全天净买入4.96亿,合计净买入14.22亿元。

【行情回顾】
指数午后持续走强,创业板指涨近3%,光刻胶、国防军工、教育等多板块持续走高,半导体及元件板块全线大涨,北方华创(002371)、江丰电子(300666)等多股触及涨停,种植业与林业、油气开采板块相对弱势,贵金属板块全天低迷,三市个股3500家个股飘红,涨停股超百家,市场题材股普涨。
盘面上,鸿蒙概念午后持续拉升,芯海科技涨近9%,中科创达(300496)、传智教育(003032)、科蓝软件(300663)跟涨;有机硅概念午后持续走高,合盛硅业(603260)涨超9%,东岳硅材(300821)、恒星科技(002132)、回天新材(300041)、天赐材料(002709)跟涨;贵金属板块午后持续低迷,湖南黄金(002155)跌超4%,西部黄金(601069)、中润资源(000506)、恒邦股份(002237)跟跌;储能板块午后持续拉升,新风光涨超10%,伊戈尔(002922)、鹏辉能源(300438)、孚能科技跟涨。
【市场热点】
1、半导体
2月23日半导体板块集体上涨,截至收盘,中芯国际概念、国家大基金持股、半导体及元件、光刻胶、汽车芯片等一种半导体相关概念板块涨幅居前。

近期,国家发改委等部门联合印发通知,同意在京津冀、长三角、粤港澳大湾区、成渝、内蒙古、贵州、甘肃、宁夏等8地启动建设国家算力枢纽节点,并规划了10个国家数据中心集群,“东数西算”正式启动。
方正证券表示,从短期来看,数据中心相关的芯片最先受益。
数据中心可以分为“计算”“存储”和“网络”三大元素。计算方面主要利好服务器芯片,因为下游应用行业对数据处理的需求快速增长,直接刺激CPU、GPU、FPGA、XPU等相关算力芯片的发展。
存储芯片:作为数据的载体,在数据量的爆发式增长的趋势下,存储芯片的数量和性能需求大幅上升。
内存接口芯片:作为CPU存取内存数据的必由通路,其主要作用是提升内存数据访问的速度及稳定性,以匹配CPU日益提高的运行速度及性能。
此外,大量东部的数据需稳定地传输到西部存储、计算,而长距离的通信传输往往面临数据延迟的问题。因此,“东数西算”需进一步夯实网络通信基础建设,与数据的传输有关的通信芯片将迎来较大的发展空间。
2、有机硅
2月23日,有机硅板块表现较好,板块中个股多数飘红,金银河(300619)涨幅超过12%,龙头合盛硅、恒星科技涨停,东岳硅材、润和材料、回天新材等跟涨。

有机硅现货价格方面,根据同花顺(300033)ifind显示,从去年12月20日探秘底部以后,开始重启上行态势,整体震荡走高。

近期发改委等部门印发《促进绿色消费实施方案》提出,进一步激发全社会绿色电力消费潜力。建立绿色电力交易与可再生能源消纳责任权重挂钩机制,市场化用户通过购买绿色电力或绿证完成可再生能源消纳责任权重。加强与碳排放权交易的衔接,结合全国碳市场相关行业核算报告技术规范的修订完善,研究在排放量核算中将绿色电力相关碳排放量予以扣减的可行性。持续推动智能光伏创新发展,大力推广建筑光伏应用,加快提升居民绿色电力消费占比。
中信证券研报中提到,平价时代到来,光伏材料迎来发展机遇期,光伏产业以硅为主线,硅需求或大幅提升。
3、教育
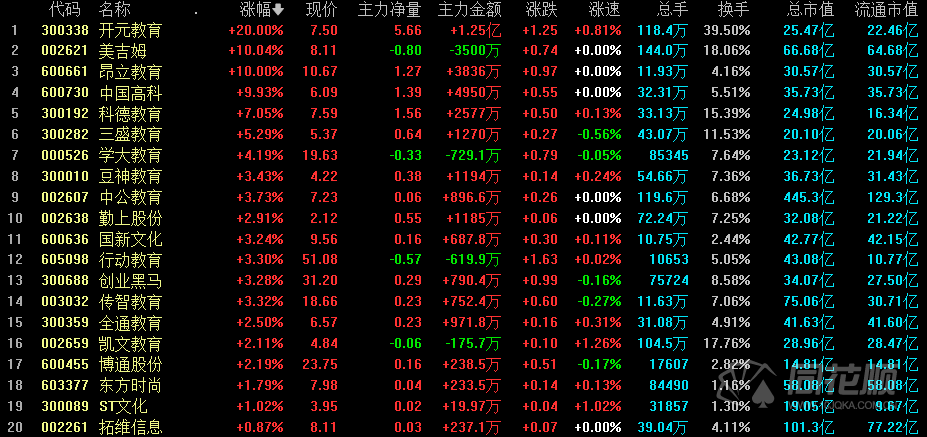
今日教育板块强势上涨,截至午盘板块涨幅接近6%,收盘涨幅稍有缩窄收涨近5%,板块中开元教育(300338)20CM涨停,美吉姆(002621)走出地天板,近14个交易日涨幅接近130%。另有昂立教育(600661)、中国高科(600730)涨停。
2月23日,教育部召开的新闻发布会表示今年教育部将把“提高质量、提升形象”作为职业教育发展两大任务,改变社会对职业教育的刻板印象。
“在‘十四五’时期国家建设高质量教育体系的进程中,职业教育是短板,更是关键。”教育部职业教育与成人教育司司长陈子季提出了2022年两大任务。
一是提高质量。要从类型特色、产教融合、校企合作、教学改革、打造品牌等方面,抓实抓好现代职业教育高质量发展的具体举措。
二是提升形象。要在提高质量的基础上,改变社会对职业教育的刻板印象,增强职业教育的吸引力,让学生家长选择职业教育,让用人单位依靠职业教育,逐步形成“上学选职业学校、技能提升找职业学校”的社会氛围。
陈子季提出,今年将把狠抓落实作为头等大事,抓好《国家职业教育改革实施方案》落实、推进《职业教育提质培优行动计划(2020―2023年)》落细落小、推动《关于推动现代职业教育高质量发展的意见》落地生根。
【机构观点】
中信证券:稳增长政策全面加码推动主线行情扩散
稳增长政策全面加码,服务业纾困补齐“短板”,政策的加码推动行情扩散,投资者集中减仓和调仓接近尾声,“三底”已依次确认,坚守稳增长市场主线积极布局。
首先,近期稳增长政策涉及面不断扩大,制造业升级和新基建助力投资稳中有进,服务业纾困举措精准指向消费短板,未来政策不断细化有望推动消费更快企稳。
其次,前期稳增长主线更聚焦于低估值的传统行业,政策扩散后预计稳增长主线将更加多元,稳增长主线中价值与成长风格更加均衡。
最后,节后第二周市场流动性压力快速得到缓解,投资者集中减仓和调仓已接近尾声,海外扰动因素高峰已过,人民币资产吸引力进一步提升,政策底、市场底与情绪底已依次得到确认。建议坚守稳增长主线,重点围绕“两个低位”积极布局优质蓝筹。
中金:A股:“稳增长”仍在发力
近期市场整体显现企稳迹象,但成交尚未回到春节前水平。周内风格出现明显切换,前期回调明显的偏成长风格,如新能源、科技硬件、医药等企稳反弹,部分“稳增长”相关板块小幅回落,部分投资者对于未来市场主线重新有所纠结。我们认为在市场相对低位、预期偏低的背景下“稳增长”加力并出现超预期的信贷和社融增量,从两到三个月的周期对市场影响偏积极,而政策细节的持续落地和前瞻指标改善有利于增长预期的改善,对后续市场表现不必悲观。伴随“稳增长”政策逐渐见效、中国经济增长见底回升,“情绪底”可能视稳增长政策的力度和节奏在一季度中左右,而“增长底”则有望在一季度到二季度左右出现。风格方面,成长风格经历前期调整后,进一步大幅回落可能性相对较小,近期有所企稳,但结合当前经济和政策环境,以及估值和仓位情况,我们认为成长风格可能仍未到大幅介入的时间,市场重回成长风格的时间点初步预计可能在二季度初左右。
国泰君安:稳增长在途,消费渐次起
大势研判:估值修复,拾级而上。本周市场震荡上行,上证指数累计上涨0.8%接近3500点。我们认为,在稳增长见效落地之前,市场处于弱修复状态。1)海外方面,美国1月CPI超预期抬升后,市场已经交易了3月份一次加息50bp的预期。尽管1月FOMC纪要未明确紧缩路径,但市场对年内加息超过6次的预期并未松动。2)国内方面,通胀数据反映内需疲弱,稳增长尚未见明显成效,货币政策仍处宽松窗口。3)年初以来,以主动偏股型为代表的公募基金收益中位数为-9%,赚钱效应不佳亦难带动市场风险偏好。往后看,随着3月全国两会的临近,稳增长政策将加速推进与发力,基建地产链的预期上修将催化复苏进程。
重回“赛道”逻辑?坚守“稳增长”行情。自2021年底中央经济工作会议以来,“稳增长”一直是市场关注的焦点。行至当下,投资者面临两种考量:一方面,稳增长预期升温,消费与基建等低估值方向的配置价值抬升。另一方面,赛道型公司景气优势仍在,且在持续调整后,性价比抬升。我们认为,全球流动性拐点已现,中美货币政策异步窗口期正在收窄,这使得估值端不具备全面抬升基础,故更应聚焦具备估值修复的方向。从DDM模型出发,应当重视分子端盈利反转或边际改善。当前以消费与基建链为核心的低估值板块具备上述优势,“稳增长”行情仍在途中。整体来看,当前市场偏低风险偏好、经济基本面仍未兑现之下,价值仍将阶段占优,而成长尤其是赛道型公司的机会还需要等待风险偏好的回暖。
 产品入口: 新浪财经APP-股票-免费问股
 产品入口: 新浪财经APP-股票-免费问股
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)