SSE OPTION REPORT
我们对期现结合的五个策略(备兑、保险、领口、95/05配置、卖认沽)及沪深300ETF现货,在上周(2025.4.14-2025.4.18)的表现进行了回测。上周沪深300ETF上涨,卖认沽策略表现较好。具体结果如下:
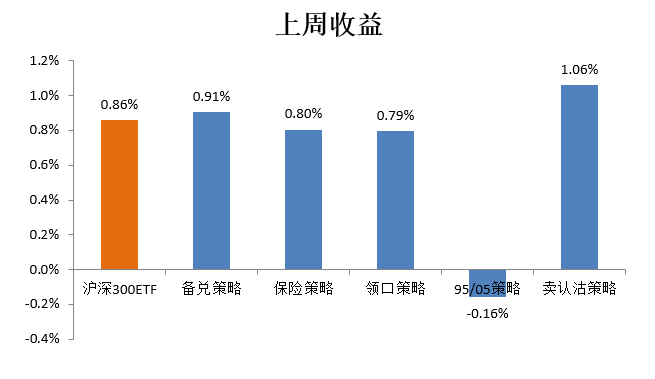
年初至今,现货逐步企稳,领口策略表现较好。五个策略的具体表现如下:


注释
备兑、保险、领口策略建仓及调仓方法:组合基日为2024年12月31日,以收盘价买入1万份300ETF现货,备兑策略以收盘价备兑卖出开仓1张当月虚值5%的认购合约,保险策略以收盘价买入开仓1张当月虚值5%的认沽合约,领口策略以收盘价买入开仓1张当月虚值5%的认沽合约并备兑卖出开仓1张当月虚值5%的认购合约。此后在每个月期权合约到期日前一周的最后一个交易日进行调仓,以收盘价平仓已持有的期权合约,并以收盘价建仓相应的下月合约。ETF分红等事件出现时,使用获得的红利买入ETF进行再投资,保持期权合约对应的ETF份数和持有的ETF一致。旧合约仍持有到期,不向新挂牌合约展期。当保险策略和领口策略所持期权收益率超过50%时,期权进行止盈平仓。
95/05策略建仓及调仓方法:组合基日为2024年12月31日,以95%的资产投资国债ETF(511010)、5%的资产买入最远月实值5%的认购合约。ETF分红等事件出现时,使用获得的红利买入ETF进行再投资。在每季度末的最后一个交易日进行调仓,根据调仓日整体规模对ETF和期权比例进行再分配,以收盘价平仓已持有的期权合约,并以收盘价重新建仓最远月合约。当95/05策略所持期权收益率超过50%时,期权进行止盈平仓。
卖认沽策略建仓及调仓方法:组合初始持有现金40万元,约为10张300ETF认沽合约的名义价值。于2024年12月31日收盘,卖出10张当月虚值2.5%(约为虚一档)的300ETF认沽合约,剩余的资金扣除认沽期权保证金加上收到的权利金,买入国债ETF(511010)。此后在每个月期权合约到期日前一周的最后一个交易日进行调仓,向下月展仓。

VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)