

中证期货:铅价温和上升可期 锌价上下受限
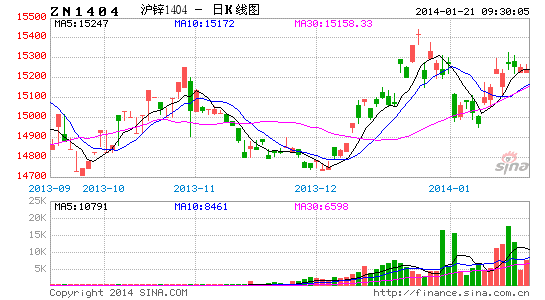
本期摘要:
2013 年铅锌行情回顾:运行区间收敛、底部弱势调整
2014 年铅锌行业分析:
宏观经济:
美国经济持续向好,QE 退出冲击有限。美国经济的继续向好将给铅锌市场带来信心支撑,前期市场对美国QE 退出的担忧已逐渐减弱,由于美国在QE 收紧同时还将采取配套类似于降低超额存款准备金率等的宽松货币政策,因此QE 退出带来的经济冲击或有限。中国经济平稳中转型。中国在维持经济平稳的过程中逐步转型,铅锌及其相关行业或将受到更为严厉的新产能投放限制以及严峻的环保压力。
成本支撑:
2013 年铅锌价格下方的成本支撑在2014 年期间将继续有效。随着中国国内环保压力的加大,对企业排放标准的提高等,将增加铅锌的生产成本。因此预计在未有明显利空因素出现的情况下,铅锌价格的成本支撑仍将牢固,并可能出现一定幅度的抬升。
2014 年全球铅将出现短缺,国内精铅供应回升或不大:
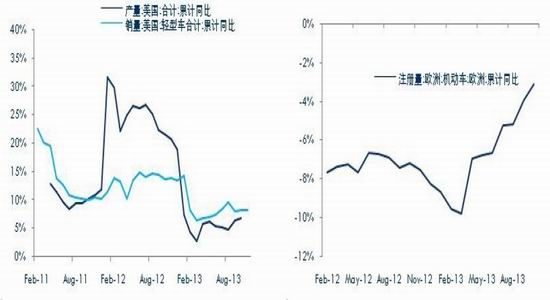
随着美国国内唯一的原生铅企业在今年12 月的关停,预计其精铅产量在明年将出现下降。而美国汽车业产销回升,加上汽车电池更新需求的带动,明年美国国内的铅消费将维持较好的增长态势。美国国内精铅的不足局面或将使得2014 年成为近5 年来全球精铅首度短缺的年份。
LME 铅库存降低至较低水平,尤其是美国地区的库存已降低至历史低位,对铅价也形成了提振。在明年国外铅消费仍然相对看好的情况下,预计LME 铅库存大幅回升的可能性不大。
中国方面,在2013 年期间产出出现了意外下滑,一定程度上缓解了国内精铅供应过剩凸显的局面。预计明年国内铅供应回升幅度不大,有利于国内精铅避免存在过于严峻的供应过剩压力。
但国内初级消费端——铅蓄电池业自身产品的低价反推对原料铅价格形成了限制,从而造成了近2、3 年来国内铅价弱于国外的主要原因之一,预计这种情况在明年还将延续。
国外锌矿减产提振有限,精锌供应过剩仍是掣肘:
国外锌矿由于部分矿山枯竭减产以及中国对外依赖度的下降,出现了一定回落。这有助于缓解全球锌矿过于宽松的格局,但并不能对精锌的供需面形成实质性影响。而国内锌矿释放十分明显,造成国内锌矿加工费水平较高,从而提振国内冶炼锌企业维持较高的开工水平。
2014 年,国内精锌产出及产能仍有一定的上升空间,因此国内精锌供应过剩的压力仍将凸显。此外,全球精锌供应过剩的幅度略有收窄,但供应过大的压力仍存。预计2014 年国内外精锌供应过剩态势仍为锌价上行的掣肘因素。
2014 年铅锌价格展望:
铅价或将呈现震荡回升、外强内弱的态势,但上方空间尚难十分乐观,或继续受限于2013年的高点。预计LME 铅运行区间为1950-2500 美元,对应地沪铅指数于13800-16000 元的范围内偏强震荡。
锌价或涨跌两难,区间震荡态势难改,LME 锌运行区间为1800-2200 美元,对应地沪锌指数为14000-16000 元。
一、2013 年铅锌市场行情回顾&价格运行特征分析
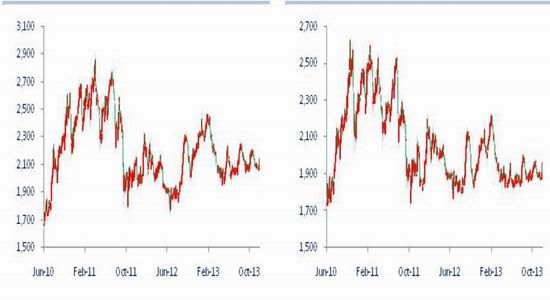
2013 年铅锌价表现不甚乐观。具体来看,在中国的春节前,市场向好预期较高,推动了整体金属板块包括铅锌价格出现了上行。2 月初LME 铅三月期价和LME 锌三月期价分别攀高至2483.3 美元、2230 美元,沪铅指数和沪锌指数也分别抬升至15505 元、16202 元。其中伦铅、伦锌及沪锌均突破了2012 年的年内高点,沪铅相对较弱,距12 年高点尚有一些距离。但春节之后,市场预期迅速逆转而下,在中国经济增长低于预期、美国QE退出预期升温、美元指数向上等多因素的影响下,金属板块包括铅锌价开始了长达2、3 个月的弱势下行,4 月中旬沪铅指数和沪锌指数分别下挫至13435、14040 元的低点,5 月中旬伦市铅锌也分别下探至1940、1810 美元的低位附近。随后,铅锌价格陷入了漫长的窄幅调整困境中。持续至年底,铅锌价格一直涨跌两难,波动区间明显收敛。因此2013 年的铅锌价格呈现出运行区间收敛、底部弱势调整的特征。
2013 年铅锌价格涨跌两难。从铅锌价格底部来看,有明显的支撑。当铅锌价格弱势下探,LME 铅、LME 锌分别下行至1940‐2000、1800‐1850 美元附近,相对应地沪铅、沪锌分别降低至13400‐13800、14000‐14300 元时,均呈现出很强的抗跌性。我们认为,铅锌期价在形态上形成的重要支撑位,为铅锌成本支撑的主要体现。且在2013 年下半年期间,铅锌价格底部呈现出逐渐缓慢抬升的迹象,意味着铅锌冶炼企业下方成本压力凸出。对于2014 年,预计底部支撑的作用仍继续有效,在未有预料外的明显利空因素出现的情况下,期价下破2013 年重要支撑位的可能性较小。
2013 年铅锌期价上方空间受到压缩,上面已经提到主要为中国需求放缓、美国QE退出预期等因素的不利影响。对于2014 年,中国经济是否将平稳转型,美国经济能否持续向好,QE 逐渐退出对铅锌市场的冲击是否明显;中国精铅产出在今年意外下滑,明年是否将恢复回升;全球铅供需出现阶段性不足,明年是否将继续短缺;全球锌市场供应过剩的态势是否将持续;国内外锌矿供应明显分化,国外锌矿减产能否造成全球锌矿供应的紧张等方面的问题和因素。我们将在下文对主要经济体的发展形势、铅锌基本面的变化趋势进行重点的阐述分析,从而对2014 年铅锌期价的运行态势进行展望,并判断出铅锌期价的上方运行空间是继续有限波动,还是有望向上宽幅震荡。
图1: LME铅三月期价 图2: LME锌三月期价
资料来源:Wind 中证期货研究部
二、2014 年铅锌市场观点与核心逻辑
在对明年铅锌市场主要宏观因素与基本面等影响因素具体分析前,我们简要阐述下我们的观点及核心的逻辑,从而先回答我们在第一部分提出的问题,在后文再进行详细展开。
我们认为2014 年的铅锌市场将由其基本面所主导,货币、财政等宏观因素的影响或有所淡化。2014 年铅基本面有望相对强于锌,因此铅价表现或偏强于锌价。预计2014 年铅价呈现温和上升,震荡重心缓慢上移的格局。主要驱动因素来自于(1)美国国内铅供应将下滑,其汽车业的发展推动铅需求上升,美国国内供应的不足将使得全球铅明年出现5 年来首年短缺;(2)中国铅供应回升幅度或有限,将使得国内铅供应过剩态势不至于太严峻。而锌价预计震荡态势或难改,上下空间或将继续受限。一方面由于全球尤其是国内精锌过剩态势仍将对锌价形成压制;另一方面,其下方成本支撑依然有效,以及国外锌矿减产所带来的支撑。
此外,宏观经济层面对于铅锌价格的积极影响或多于不利影响。美国经济的持续向好以及欧洲经济的底部恢复将给整体市场带来信心支撑。而美国QE 将逐渐退出,对市场冲击或有限。中国经济将在平稳中转型,铅锌行业面临产能控制及环保压力的问题或愈为凸显,房地产、基建等固定投资增速或放缓,对锌需求拉动有减缓可能。整体来看,宏观方面在2014 年期间或不会对铅锌价格形成太多利空影响,相反,我们认为带来的将是更多的支撑。
三、美国经济持续向好,中国经济平稳中转型
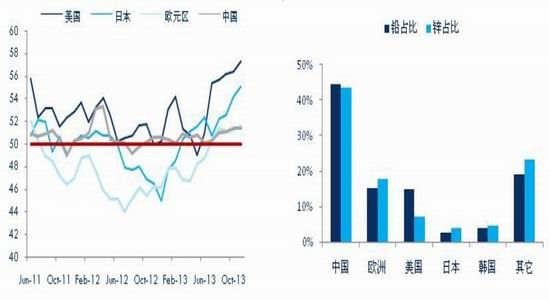
对于2014 年,全球经济有望逐渐脱离底部。美国经济将持续向好,QE 逐步退出。欧洲内部分化仍然明显,但整体恢复增长态势。中国处于改革起点,将在经济平稳中转型。安倍经济学难使日本逃离经济放缓的节奏。其它新兴经济体将继续分化,小型经济体或受到全球经济回暖的提振,但资源性国家的增长或可能受到美国货币收紧趋势的不利影响。
对于铅锌行业,我们认为,明年美国与中国的经济形势和政策变化仍是最主要的影响因素,因此,以下我们将重点阐述美中两国的情况。
图3: 主要经济体的制造业PMI(%) 图4: 2012年主要经济体的铅锌消费占比
资料来源:Wind 中证期货研究部
3.1 美国经济持续向好,QE 将退出的利空冲击或有限
从今年下半年美国公布的经济数据来看,显示了美国经济发展态势持续回暖。在12 月期间公布的最新数据中,11 月美国初请失业金人数重回经济繁荣时期的水平,非农就业再增20 万人次以上,失业率回落至7%;而持续的收入增长支撑个人消费的提高,加上年末节假日效应的开启,12 月消费者信心加速反弹;三季度GDP由于库存的大幅向上修正而再度超出市场预期,达到3.6%。数据的持续向好,显示12 月美联储QE 收紧的条件基本具备,虽然通胀成为最大的不确定因素,但并不阻碍美联储的收紧之路。但我们注意到,12 月以来市场对美国经济数据的反映情绪与之前出现了较大的差别。前期当美国经济数据走好,市场表现为担忧后期QE 退出将对经济形成冲击,因此金属市场弱势下挫。但12 月上旬在美国经济继续显示好转时,市场前期对于QE 收紧的担忧已转变为对经济复苏加速的信心,反之对金属市场形成了提振。这对于金属市场来说是一个积极的信号。对于2014 年的美国经济,我们依然持较为乐观的态度。2014 年美国经济继续复苏的驱动因素主要为就业改善、消费增加、房地产好转,以及由于美国能源进出口结构带来的变化,使得净出口可能会给经济带来新的贡献等,预计明年美国经济增长将超过3%,这有望继续给整体市场带来信心支撑。
对于美联储QE 的退出,我们认为仅是时间上的问题,在今年12 月开始或可能推迟至明年。我们认为,QE 的退出将是渐进式的过程,且美联储在QE 收紧的同时将配套类似于降低超额存款准备金率等的宽松货币政策以尽可能减少对经济的冲击。并且金属市场在今年前期已对该影响进行了提前反映及消化,因此在QE 实际退出的过程中,预计对金属市场的利空影响有限。
3.2 中国经济平稳中转型,国内铅锌行业面临产能过剩&环保问题的严峻挑战
今年以来,中国国内经济发展方式出现了变化,已从原有的粗放型的总量刺激逐步转为重改革、调结构、去产能、去杠杆的基调,明年国内改革的意向预计将更趋明显,2014 年将成为中国新一轮改革的元年。
在中国经济进入新旧更替期中,经济发展的平稳过渡仍是重点。对于明年国内经济,预计上半年受到上游库存调整以及流动性相对紧张等因素影响,经济增速或较低,而下半年随着改革的深入,经济增长将有所回升,预计国内全年经济增速为7.5%。但拉动中国经济增长的因素在改变,其中房地产、基建等传统固定投资行业在明年期间的增长或将放缓,最终或反映至对原料锌等工业品消费的减缓。
同时,在调结构的方向中,铅锌冶炼及相关行业产能过剩的问题将得到更严厉的控制。在今年国务院41 号文件《关于化解产能严重过剩矛盾的指导意见》已提出了化解产能过剩矛盾的紧迫性和重要性。该意见中重点提出对钢铁、水泥、电解铝、平板玻璃和船舶行业的限制,未重点涉及铅锌行业及相关行业。但我们预计,国内铅锌及其相关行业目前产能过剩问题也较为凸显,因此在未来较长时间中,新产能的规划审批直至投放将受到更严厉的控制,后期新产能的上升空间或不大。
此外,随着今年国内多地区呈现的严重雾霾天气现象,政府对民生问题解决的紧迫感也在加强。铅锌冶炼及压延业,及镀锌、铅蓄电池等相关行业受到环保控制的压力将越来越明显。这势必加大环保成本的投入,提高企业污染控制技术的标准,从而对企业尤其是中小型企业带来较大的挑战。一方面将提高企业的生产成本,另一方面部分企业由于排放不达标或难以承受环保成本的增加,减产停产的现象可能增加。
四、铅:全球供需转为短缺,铅价温和向好
4.1 今年全球铅现阶段性不足,明年有望成为5 年来首度短缺
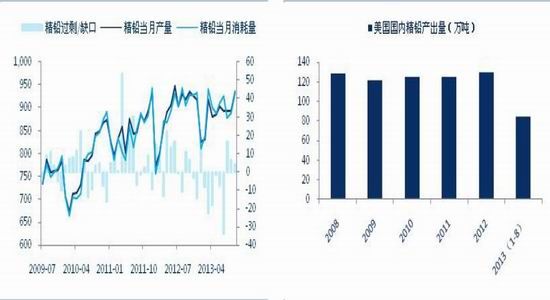
根据ILZSG 预测,2013 年全球铅将小幅过剩2.2 万吨。不过在2013 年期间,从5月直至9 月份,全球铅已呈现出阶段性的小幅不足,短缺主要归咎于美国方面出现了供应平稳、需求大幅提升的有利情况。其供应方面,今年Exide 的Reading(产能7.5 万吨)和Vernon(产能9.5 万吨)的两家再生铅企业分别于3 月和4 月开始出现暂停,直至7 月Vernon 才再度重启。而在今年年底美国国内唯一的原生铅企业赫库兰尼姆(属于道朗公司,产能22 万吨)也将关闭。因此今年以来美国的铅产量仅维持小幅的增长而已。至8 月份,美国国内铅产量84.5 万吨,累计同比增加3.55%。从需求方面来看,美国铅需求上升的主要推动力来自于汽车业。美国汽车业在今年以来温和向好发展,产销量逐渐恢复。今年三季度,美国国内汽车还有部分新产能投产。这带动了美国铅蓄电池新增需求逐渐上升。此外,美国汽车业的铅蓄电池更新需求也在增加,从而加大了对铅蓄电池的消费。在消费好转,以及担心赫库兰尼姆的停产将影响到国内供应的情况下,美国国内铅消费商增加了铅的进口量,提前对库存进行补充,进而也提高了美国铅的表观消费量。根据ILZSG 数据显示,今年前10 个月美国铅表观需求量上升幅度高达18.5%。
对于2014 年,赫库兰尼姆的停产,将造成其铅产出或进一步降低,预计对美国国内的铅供应影响更为明显。而美国国内经济仍有望维持好转局面,其汽车业、建筑业等的表现仍将维持回暖态势。因此美国2014 年铅的缺口有进一步扩大的可能,这将直接推动明年全球铅供需状况或出现5 年来首度短缺。
欧洲方面则维持平稳的态势,供应与需求均未呈现大的变动。尽管嘉能可斯特拉塔位于撒丁岛韦斯梅港的冶炼厂在今年2 月份的重启提高了意大利的精铅产出,但欧洲整体增长有限,今年前8 个月其累计产出119.6 万吨,同比增长2.1%。而欧洲经济在今年下半年已从下滑趋势逐渐转为平稳,但其汽车业仍处于衰退中,因此对铅蓄电池的拉动仍然有限,今年前8 月其铅表观消费增长未能达到2%。可见,2013 年欧洲铅的供需面表现平淡。预计2014 年随着其经济的稳定,铅需求或略有回升;而其供应将维持相对平稳。
中国方面,2013 年精铅生产出现了意外的下滑,终端需求在分化中维持整体的平稳增长。2014 年精铅生产将有所恢复,但上升幅度或不大;不同终端需求方面将延续分化。我们在后文将对中国这个最主要的铅生产及消费国作进一步的详细阐述。从全球其它地区来看,供需情况增减不一,但整体变化幅度不大。
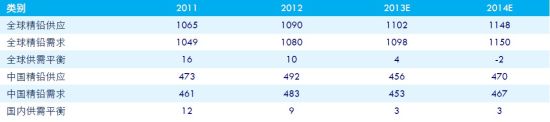
总的来看,2013 年全球铅阶段性的不足,已经显示了全球铅供需格局开始好转。2014 年这种好转态势有望延续,预计明年全球铅将成为5 年内首度短缺的年份。
图5: 今年全球精铅出现阶段性短缺(千吨) 图6: 今年美国精铅产出小幅增长,明年或将下降(万吨)
资料来源:Wind ILZSG 中证期货研究部 资料来源:安泰科 中证期货研究部
图7: 美国汽车产销平稳回升 图8: 欧洲机动车注册量仍处于负增长中
资料来源:Wind 中证期货研究部
4.2 LME 铅库存降低至低位,对铅市场形成重要支撑
在对LME 铅库存进行论述前,我们需要指出的是铅的保存条件相对苛刻、流通途径比较单一、变现能力不高等因素,导致铅相对于其它金属在国外的贸易融资中,程度相对较低。因此其库存的变化,与供需方面的相关性相对较大一些。
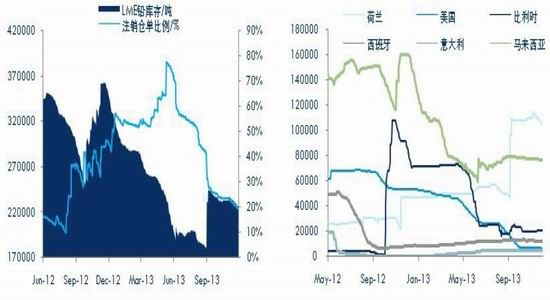
具体来看,在今年国外精铅供应呈现阶段性不足的同时,LME 铅库存出现了下滑趋势。LME 铅库存从去年11 月底的36.2 万吨开始下滑,持续至今年9 月中旬降低至18 万吨。随后由于荷兰地区的库存出现了迅速回升,使得总库存提高至24.6 万吨,不过之后库存再度缓慢下降,至12 月中旬,已下降至22 万吨左右。
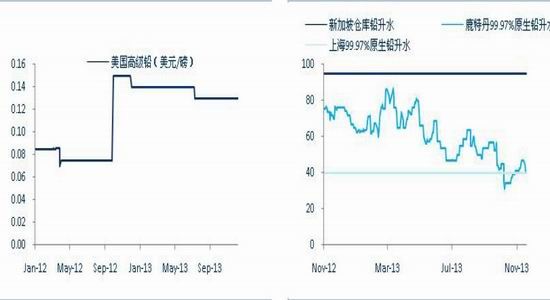
从不同地区的库存变化来看,去年年底以来LME 铅库存的下降主要为马来西亚、比利时和美国地区的库存减少所致。其中需要特别注意的是,近几年美国地区库存持续下降幅度明显,至今年12 月中旬已降低至5600 吨的历史低位。这与美国地区呈现供应偏紧的态势相对应,反映了当地需求的可能增加。与此同时,欧洲地区的库存出现了分化,涨跌互现。比如比利时库存在去年年底迅速大幅上升,之后逐渐下滑,至今年年底回归至以前的正常低位水平,而荷兰地区的库存则是持续上升。结合欧洲地区铅的供需情况来看,欧洲在2012 年四季度出现阶段性偏紧后,今年进入了相对宽松平稳的阶段。因此欧洲地区库存此消彼长的变化,或意味着可能仅是库存的转移,其需求增长有限,导致整体库存降低的幅度也不明显。结合国外铅现货溢价来看,美国高级铅现货升水于12 年10 月初从0.075 美元/磅的迅速跃升至0.15 美元/磅后,尽管今年来略下调至0.13 美元/磅,但仍处于较高位。而鹿特丹原生铅升水在今年自3 月以来持续震荡下降,从3 月份86 美元/吨以上的高位回落至年底的40 美元/吨。因此,美国与欧洲两个地区的铅现货升水走势的分化,与之铅现货偏紧或偏宽松的态势也是相对应的。
整体来看,LME 铅库存降低至相对低位,尤其是美国地区降低至仅几千吨的历史低位,对铅市场形成了重要支撑。
图9: LME铅库存自去年年底来呈现下滑态势 图10:具体地区的LME铅库存变化(吨)
资料来源:Wind 中证期货研究部
图11:美国高级铅现货溢价维持于较高位 图12:欧洲地区的铅现货升水逐渐回落(美元/吨)
资料来源:Wind 中证期货研究部
4.3 全球铅矿供应维持平稳,国内铅矿产出受挫后逐渐恢复增长
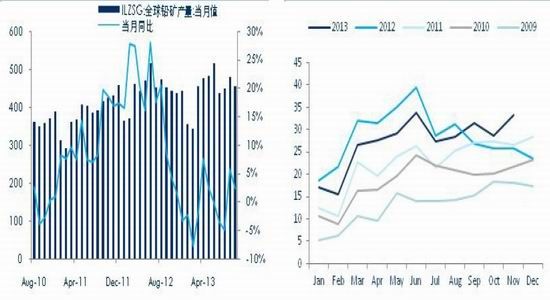
全球铅矿产出在2012 年大幅增长后,2013 年明显放缓,至三季度基本维持与去年同期相当的水平。根据ILZSG 数据,今年前10 个月全球铅矿产量累计444.4 万吨,累计微幅增长0.05%。我们预计今年全年全球铅矿产量为534 万吨左右,小幅增长约0.3%。
今年全球铅矿产出的放缓,主要受到了矿石品位的下降以及矿山设备故障的影响。尽管国外矿山矿石处理量增长,但被下降的矿石品位所抵消,因此整体增长有限。在2013 年期间,美国、墨西哥、澳大利亚、加拿大等国家均出现了不同程度的回落。
从中国方面来看,在4-7 月期间,国内铅矿产出明显萎缩,且矿企囤货惜售明显,导致国内铅矿供应明显紧张。不过,在后来几个月国内铅矿企业逐渐恢复生产,使得国内铅矿产量最终仍维持了一定的增长。1-11 月国内铅矿累计产出294.2 万吨,累计同比增长10.3%。中国铅矿产量的增长,弥补并抵消了其他一些国家的下降。我们预计今年国内铅矿产出将达到313 万吨,增长将维持在9.5%左右。
其他主要生产国中,2013 年来自印度的铅矿供应增加相对突出。今年前8 月,印度国内的铅产出增加近15%,达到7.7 万吨。主要归因于印度斯坦锌业旗下的Sindesar Khurd 和Zawar 矿山的增产。但由于其产量占比较小,因此对全球铅矿供应影响不大。
对于2014 年,全球铅矿产出预计增幅将依然有限。一方面,主要伴生品金银价格的持续低迷,导致矿企收益明显减少,因此后期铅矿山的开工生产意愿难以大幅提高,矿山新产能的投放也将受到一定限制。另一方面,铅矿山矿石品位的下降趋势难以扭转,在新产能未有明显投放的情况下,后期全球铅矿产量难有明显攀升的可能。
图13:2013年全球铅矿产量维持平稳(千吨) 图14:今年国内铅矿产出维持增长态势(万吨)
资料来源:Wind 中证期货研究部
4.4 今年中国铅供应意外下滑,2014 年回升幅度或有限
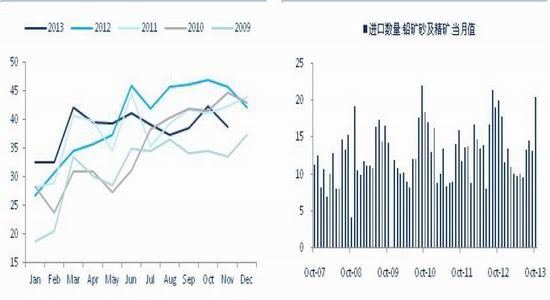
今年国内精铅生产出现了意外下滑。在年初几个月,国内铅产出维持明显的上升趋势。但自5 月份开始,国内精铅产出同比增长大幅放缓,并于6 月份出现了同比下滑,持续至10 月份一直维持着当月同比减少的态势。具体来看,前5 个月,国内精铅累计同比增长了15.5%。但至11 月份,累计产出仅为418.4 万吨,同比转为下降6.9%。
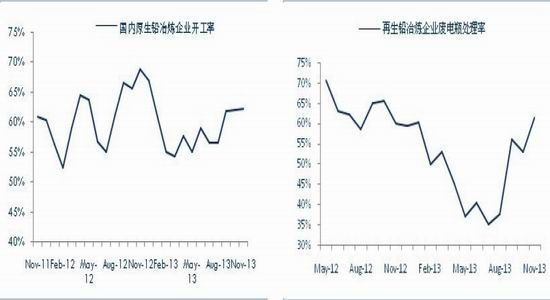
今年中国国内精铅产出的下滑,出乎市场及我们的意料。由于4 月份贵金属(白银和黄金为铅的主要伴生品)价格大幅下挫并陷入了持续低迷,导致国内铅矿及冶炼铅生产收益的明显下降。在4 月中旬-8 月期间,一方面,国内铅矿山减产并明显惜售,对国内原生铅企业的原料供应形成了限制;以及进口铅矿的不划算,进口量的减少,进一步加剧了国内铅矿原料供应的紧张。另一方面,国内冶炼铅生产意愿大幅下降。从而导致了国内原生铅生产明显下降,根据上海有色网统计,见下图,在此期间,国内重点冶炼铅企业的开工率一直维持于60%以下,明显低于往年同期水平。而从8 月底开始,铅矿山企业迫于现金流的压力逐渐复产,9-11 月国内铅矿产出呈现了同比增长的态势,部分缓解了国内铅矿供应紧张的压力,但国内原生铅企业生产意愿仍然不高,尽管我们看到国内重点原生铅企业的开工率于9、10月有所回升,但回升幅度有限,这表明了贵金属价格的弱势表现,仍对国内原生铅企业的开工意愿形成了较明显的压制。
再生铅企业方面,根据上海有色网统计,今年年初以来,再生铅企业的废电瓶处理率持续下滑,至7 月份甚至下降至35%的低位。直至9、10 月份才回升至50%以上的相对高位。较低的处理水平,受到了多重因素的影响。一方面,在今年4 月底至8 月初,原料废电瓶价格相对高企,而铅价十分低迷,导致再生铅冶炼企业大幅停产减产;另一方面,今年年中再生铅企业的环保核查力度较为严厉,尤其是河北地区的中小型再生铅企业受此影响更为明显。受这两方面影响,全国最大的再生铅企业安徽华鑫(产能33 万吨)于7 月份也出现了检修,直至9 月份才恢复生产,这也是7-9 月份再生铅企业废电瓶处理率变化较大的主要原因所在。
对于2014 年,我们认为国内原生铅企业开工或有所恢复,但基于中长期贵金属将维持相对弱势的判断,预计开工回升幅度有限。而今年国内很多地区深受雾霾天气的困扰,预计明年环保压力仍将十分凸显,国内中小型铅企业(以再生铅企业居多)的生产很有可能将继续受到影响出现减产停产的现象。
图15:国内精铅产量5月份以来明显放缓,同比出现下降(万吨) 图16:今年国内铅矿累计进口量明显下滑(万吨)
资料来源:Wind 中证期货研究部
图17:今年国内原生铅企业开工水平低于往年 图18:今年国内再生铅企业废电瓶处理率一度降低至35%左右的低位
资料来源:SMM 中证期货研究部
4.5 国内铅初级消费端制造虚假繁荣 终端需求明显分化
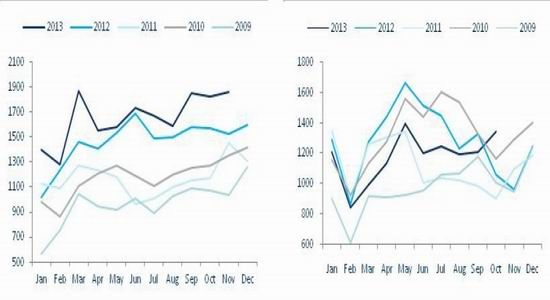
今年3 月12 日工信部等五部门发布了《关于促进铅酸蓄电池和再生铅产业规范发展的意见》,要求促进铅蓄电池行业淘汰落后产能,做好环保等工作。但今年以来,国内铅蓄电池业在淘汰落后产能的同时,产能和产量仍然继续扩张,延续了去年以来较快的增长趋势。根据统计局数据,国内1-11 月铅蓄电池产量1.85 亿千瓦时,累计同比16.8%。尽管铅蓄电池产量的增加拉动了对精铅原料的消费,形成了虚假繁荣。但铅蓄电池供应的增长超过了终端需求的恢复,因此铅蓄电池自身供应过剩压力明显,导致价格表现不佳从而对原料铅价格反倒形成了压制。我们看到,在今年7、8 月期间,电动车电池两大巨头企业天能、超威上调电池出厂价格,对当时的铅价形成了较好提振。但随后电池出厂价再度陷入低迷,对铅价的支撑也随之结束。
尽管国内铅蓄电池面临着不断升级的产业整顿压力,以及越来越高的企业准入条件,但国内现有较高的铅蓄电池产能以及偏低的产能利用率,使得明年国内铅蓄电池的供应仍有较大的释放空间,明年铅蓄电池行业供应过剩的矛盾或难以缓解。
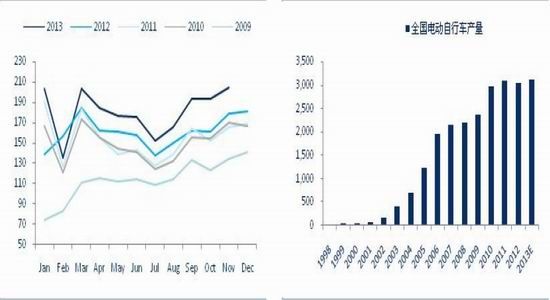
从铅的终端需求来看,呈现出较明显的分化态势。今年汽车行业景气度大幅回升,经营状况明显好转。至11 月,国内汽车产、销量均接近2000 万辆,累计增幅均达到14%左右。预计2014 年汽车行业增长仍将持续,其中乘用车中的SUV 有望延续高增长态势,而商用车方面由于自然更新需求及黄标车的淘汰,将维持恢复回升态势。不过,基于今年的高基数,明年汽车业的增速或将从今年14%附近回落至10%左右。整体来看,汽车行业向好态势不改,但增速或有放缓可能。
另一主要终端电动车行业,由于统计数据不全的原因,我们未能获得其确切的产量数据。据我们所了解,目前电动车行业已发展到较为饱和的状态,增长已相对有限。我们粗略估计,今年国内电动自行车产量3100 万辆左右,与2011 年的水平基本相当,较去年或小幅回升50 万辆左右。对于明年,对于电动车行业继续上升的空间我们持谨慎观点,或将维持于目前3000 万辆左右的水平。
此外,国内铅蓄电池出口量在今年出现了回落态势。1-10 月累计出口量为1.18 亿个,累计同比下滑了10.3%。可见今年外围市场对国内铅蓄电池的需求拉动出现了减弱。这主要是受到日益苛刻的欧美环保法案,以及今年新兴国家经济不景气的影响。预计明年铅蓄电池出口量略有回升,但幅度不大。
总的来看,汽车电池的新增需求和汽车及电动车的电池更新需求将继续对国内精铅消费形成拉动,但电动车电池新增需求的平稳及电池出口的回落,将使得国内整体需求增长较为有限。且由于铅蓄电池企业具有较强的垄断控制地位,与铅生产企业进行价格谈判时具有较强的控制力,对铅价形成不利。这也是造成国内铅价相对于国外表现偏弱的主要原因之一,预计这种情况短期难以扭转,在明年将继续对国内铅价形成压制。
图19:国内铅蓄电池产量延续去年以来较快的增长态势(万千瓦时)图20:今年国内铅蓄电池出口量出现萎缩回落(万个)
资料来源:Wind 中证期货研究部
图21:今年国内汽车销量增长态势良好(万辆) 图22:国内电动车业已处于较饱和阶段,产量维持稳定(万辆)
资料来源:Wind 中证期货研究部
五、锌:国外锌矿减产提振有限,精锌供应过剩仍是掣肘
5.1 国外锌矿产出下滑,导致全球锌矿供应出现下降迹象
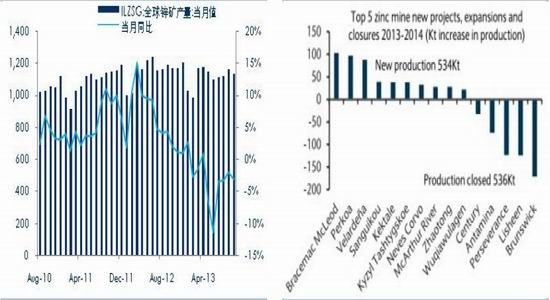
今年国外锌矿产出出现下滑,导致全球锌矿供应出现了下滑的迹象。根据ILZSG 数据,全球前三季度锌矿产出量为1111.9 万吨,累计下滑了3.2%。国外锌矿产出下降主要有两方面的原因。(1)国外部分大中型矿山关闭减产。如嘉能可三季度锌矿产出下滑12%,主要为其加拿大的Perseverance 和Brunswick 两大矿山的矿产枯竭被迫关闭。而五矿资源的世纪矿由于出矿品位的下滑,该矿产出减少也较为明显。尽管与此同时,印度Rampura Agucha 锌矿山以及非洲布基纳法索的Perkoa 矿山等中小型矿山的增产或开启,但尚未能完全弥补关闭减产的量。(2)锌价低迷、以及中国对外依赖度下降,降低了对国外矿需求的拉动。中国国内从原来的锌矿供应紧张态势逐渐转变为充裕状态,这个全球最大的锌矿需求国对国外矿的需求减少,也迫使国外部分矿商不得不减产以应对其需求的下降。
国外锌矿产出的下降,从短中期来看,并不至于造成全球供应的紧张,一定程度上正是对国内矿增长所作出的反映。国外锌矿的减产,有助于缓解全球锌矿供应过剩的压力,因此从这一点来看,对于锌价的底部形成一定的支撑。但对精锌的供需面尚难以形成实质性影响,因此也难以有效提振锌价的大幅上行。
图23:全球锌矿产量出现下滑迹象(千吨) 图24:国外主要锌矿山的产出变化量(万吨)
资料来源:Wind 中证期货研究部
5.2 国内锌矿近2 年明显释放,对外依赖度大幅降低
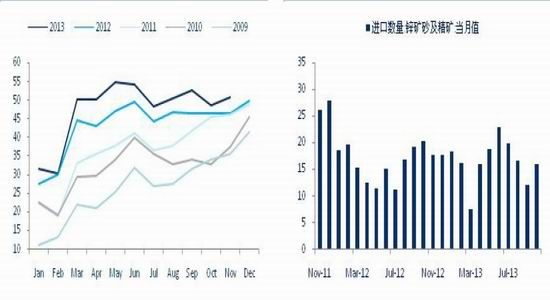
近两年国内锌矿产能产出明显释放,使得国内的锌矿供应呈现出较为充裕的状态。在2012 年国内锌矿产出年增长达15.1%后,今年继续维持着较好的上升态势。今年前11 月国内锌矿累计产量517.6 万吨,进一步提高了11.5%。2012 年以来国内锌精矿保持大幅增长态势,一方面为前几年矿山新建或扩建项目较多,尤其是内蒙古、新疆、青海等地区的新矿山众多;另一方面国内矿山设备自动化程度逐步提高、大型化,采选量大,增长更为显著。荣达新建选矿厂150 万吨/年已于今年8 月份开始试产。我们预计在已投产产能的继续释放下,明年国内锌矿仍有望维持高增长态势,因此国内锌矿供应也仍将维持进一步的宽松态势。
在国内锌矿产出增加的同时,国内对外的依赖度明显降低。自2012 年以来,国内铁矿石进口水平下滑至相对低位。2012 年国内锌矿进口量大幅降低了33.9%至194.1 万吨,今年国内锌矿进口量基本维持于去年的水平,前10 月国内锌矿进口量164.1 万吨,小幅上升3.1%。基于明年国内锌矿仍将继续增加的判断,预计明年国内的锌矿进口量或将维持平稳,甚至有小幅下滑的可能。
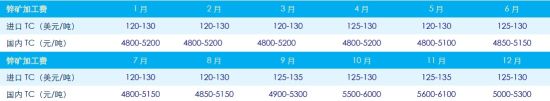
此外,由于国内锌矿供应的增加,推升了国内锌矿的加工费水平。尤其是今年10-11月份,国内锌精矿加工费水平上升较为明显,进口矿加工费达到125-135 美元,国内矿加工费达到5600-6100元。同样地基于明年国内锌矿仍将继续增加的判断,预计明年国内锌矿加工费仍有望维持较高的水平。
图25:近2年国内锌矿产出明显增加(万吨) 图26:国内锌矿进口量近2年降低至相对低位(万吨)
资料来源:Wind 中证期货研究部
表1:今年以来国内锌精矿加工费水平稳中上升
资料来源:我的有色网 中证期货研究部
5.3 全球精锌供应过剩格局不改
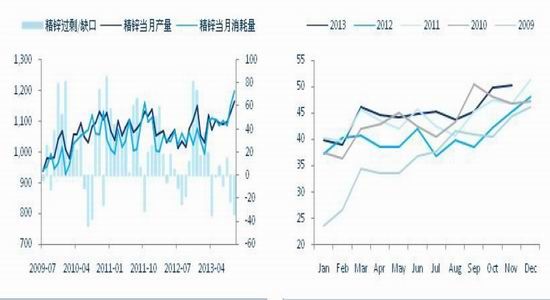
根据ILZSG 数据显示,今年前10 个月,全球锌小幅短缺2000 吨,较去年同期的10.1 万吨过剩量明显好转。而根据ILZSG 于10 月份对2013 年及2014 年的预测,2013 年和2014 年全球精锌供应量将继续超过需求量。2013 年和2014 年供应过剩量分别为12 万吨和11.5 万吨,过剩的幅度相较于以往四年均有所收窄。
不过对于ILZSG 的预测数据需要注意的是,其所预测的需求数据为表观消费数据,因此与实际消费情况存在一定的偏差。如ILZSG 预计2013 年中国的锌需求将增加7.7%。从中国的终端消费情况来看,尽管房地产、汽车、基建等方面出现增长,但由于如汽车用锌强度的下降抵销了汽车的增量,因此国内锌实际消费增长难以达到ILZSG 预计的表观消费增长程度。同时,在近两年国内锌进口量明显增长的情况下,将加大中国锌表观消费量增加的预判。
同样地,ILZSG 预计2014 年中国锌表观需求将继续增长7%,我们认为这将超过实际消费增长的可能性较大。
从主要消费地区美国和欧洲来看,实际增长与ILZSG 预测的表观消费量差别或相对较小。美国在今年增长相对明显,达到7%左右,但明年或将有所放缓。欧洲在2013年的锌消费中开始止跌平稳,2014 年或有3%左右的回升。
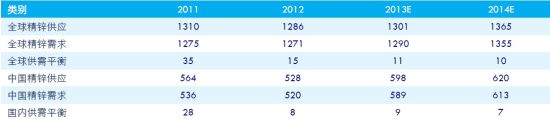
与此同时,全球精锌供应维持着增长的态势。2013 年和2014 年的增长均有望达到5%左右,分别达到1290 万吨和1355 万吨左右。
总的来看,全球精锌仍将维持供应过剩的格局,尽管全球过剩幅度或有小幅收窄的可能,但中国方面的过剩态势仍然严竣。精锌供应过剩的态势仍然对锌价的上行空间形成限制。
图27:全球精锌过剩态势收窄,但过剩态势仍然对锌价形成压制(千吨)图28:中国精锌产出增长明显,导致中国国内过剩态势严峻(万吨)
资料来源:ILZSG 中证期货研究部 资料来源:Wind 中证期货研究部
5.4 今年中国精锌产出恢复良好,产能产出仍有一定释放空间
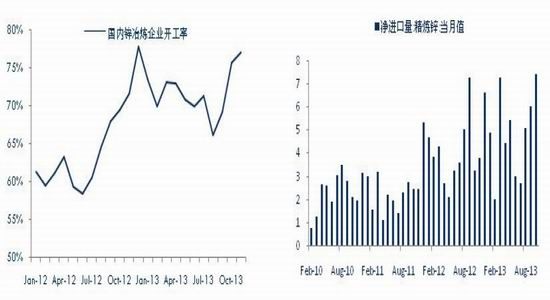
由于今年国内锌矿加工费稳中上升,处于相对较高的水平,因此提振了国内冶炼锌企业的开工意愿。根据上海有色网对国内重点冶炼锌企业的调研数据,今年仅8、9 月份期间由于集中检修原因,整体开工率降低至70%以下外,其余月份的开工水平基本均维持在70%以上的较高水平。这必然推升了国内精锌的产量,根据统计局数据显示,国内前11 个月精炼锌产量累计为489.3 万吨,同比提高了11.6%。可见,在去年国内精锌减产达到近10%后,今年的产出恢复良好,预计至今年年底国内精锌总量有望达到540 万吨左右,同比将达到11%以上,有望超过2011年的产出水平。
与此同时,由于融资需求的维持,国内仍不断地进口锌,净进口量在去年大幅增加近70%达到50.86 万吨后,今年进一步提高,前10 月净进口量累计已达到48.59万吨,继续抬升了20%以上。在国内精锌产出明显恢复的情况下,锌进口量还不断上升,从侧面反映了国外资金成本较低,对融资需求仍形成较大的吸引力。但这加大了国内精锌供应过剩的压力,进一步限制了国内锌价的上行空间。
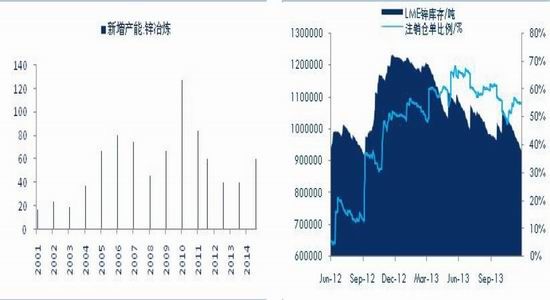
从国内产能释放来看,今年增加不多,仅陕西锌业的3 万吨新增产能真正投放。驰宏锌锗会泽地区10 万吨产能出现了延后,直至11 月才将正式试产。在今年年底,预计这两个新产能的产量释放影响有限,明年生产才有望逐渐进入正轨。而从明年的预计投产产能数据来看,达到50 万吨左右,我们认为由于锌价的低迷,以及国内对产能过剩行业的限制,将使得产能真正投放的时间被推迟。但总的来看,明年国内冶炼锌产能产出仍有一定的释放空间。
整体来说,明年锌矿供应充裕状态和较高的锌矿加工费水平继续维持的可能性较大,从而继续提振国内锌企保持较高的开工率。与此同时,新产能也将在一定程度上释放产出,因此明年国内锌供应或将进一步上升,预计明年国内锌的供应过剩压力仍然凸显。
图29:今年国内冶炼锌企业开工率维持于较高水平 图30:国内精炼锌进口量处于较高位(万吨)
资料来源:SMM 中证期货研究部 资料来源:Wind 中证期货研究部
图31:近些年国内冶炼锌的新增产能(万吨) 图32:LME新规推动LME锌库存流出(万吨)
资料来源:亚洲有色网 中证期货研究部 资料来源:Wind 中证期货研究部
5.5 LME 新规推动LME 锌库存流出,市场影响深远
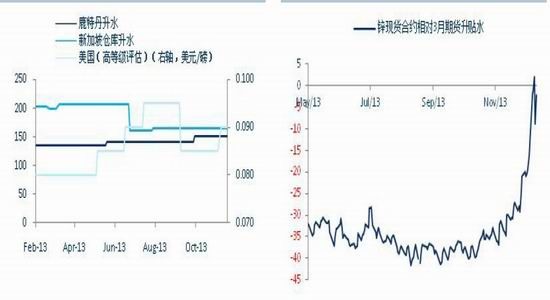
自今年3 月以来,LME 锌库存从120 万吨的高位开始逐渐回落,至年底已降低至94 万吨左右的水平,主要为安特卫普和新奥尔良两个重点地区的库存下降所致。我们认为LME 锌库存的流出,主要受到了LME 规则修改对锌市场预期的影响所致。今年4 月份,LME 表示将要修改出库规则,将大库存(30 万吨以上库存)每日最低出库量在原有基础上扩大两倍,使出库速度有所加快。但实际上,这个数量还是远远不够的,因该规则规定所有金属“所有”的出库数量,而不是“每种”金属的出库数量,所以LME 的出库量问题仍未解决。7 月1 日,LME 再次公告新规则,提议全面调整其金属库存制,以缩短交付等候时间。8 月份,这则公告的出台让LME仓库的出库能力有所提高,贸易升水受到冲击略微下降。10 月份LME 新规通过其董事会决议,要求LME 仓库于2014 年4 月1 日实施新的规则,并且LME 库存出库时间不得大于50 天。由于规则的修改略超市场原来的预期,10 月份以来LME 锌库存流出也略有加快。在10 月份新规出台后,市场的具体反映表现在,企业从LME库存拿货增加,LME 注销仓单紧张,库存出货排队增加,现货溢价再度上升,美国高级锌升水提高至9 美分/磅,欧洲鹿特丹现货溢价保持在150 美元/吨一线。
此外,伦锌现货月相对于三月期价贴水幅度,从年初月维持的40 美元较高水平,自10 月初以来持续收窄,并在12 月加速缩小,至12 月11 日已转为升水2 美元,之后几天略回调至小幅贴水的状态。可见现货月期价表现较强,这一方面来自于年底国外锌现货溢价稳中趋升的态势,锌现货偏紧预期的增强,对近月合约形成了较好支撑。另一方面,市场借助于现货溢价回升的预期,布局了买伦锌现货月卖伦锌三月期的套利操作。目前我们认为,LME 锌库存的流出,LME 锌期价价差波动性的加大,以及锌注销仓单增加、现货溢价的提高等等这些情况预计在明年4 月新规实施前仍将持续,这对于锌价将继续形成一定的支撑。
但在明年LME 新规实施后,由于出库排队时间的缩短,我们预计现货溢价将逐渐回落至较低水平,从而降低生产企业或贸易销售商的实得价格。从相对长期来看将影响到国外锌冶炼企业产出的下降以及锌整体贸易融资的回落。
图33:国外锌现货溢价在四季度呈现稳中趋升的态势(美元/吨)图34:锌现货月期价相对于3月期价在今年年底明显走强(美元/吨)
资料来源:BLOOM 中证期货研究部
六、2014 年铅锌展望
综上所述,2014 年全球经济缓慢复苏。美国经济的继续向好将给铅锌市场带来信心支撑,前期市场对美国QE 退出的担忧已逐渐减弱,由于美国在QE 收紧同时还将采取配套类似于降低超额存款准备金率等的宽松货币政策,因此QE 退出带来的经济冲击或有限。而中国在维持经济平稳的过程中逐步转型,铅锌及其相关行业或将受到更为严厉的新产能投放限制以及严峻的环保压力。
从基本面来看,2014 年的铅锌基本面出现了一定的分化,但同时也存在着一些共性方面。
从底部支撑来看,2013 年铅锌价格下方的成本支撑在2014 年期间将继续有效。随着中国国内环保压力的加大,对企业排放标准的提高等,将增加铅锌的生产成本。因此预计在未有明显利空因素出现的情况下,铅锌价格的成本支撑仍将牢固,并可能出现一定幅度的抬升。
其它基本面情况,则有所分化。对于铅,我们认为美国逐渐出现了一些有利的情况。随着美国国内唯一的原生铅企业在今年12 月的关停,预计其精铅产量在明年将出现下降。而美国国内经济向好,汽车业产销回升,加上汽车电池更新需求的带动,明年美国国内的铅消费将维持较好的增长态势。美国国内精铅的不足局面或将使得2014 年成为近5 年来全球精铅首度短缺的年份。
此外,由于需求的部分带动,LME 铅库存降低至较低水平,尤其是美国地区的库存已降低至历史低位,对铅价也形成了提振。在明年国外铅消费仍然相对看好的情况下,预计LME 铅库存大幅回升的可能性不大。
中国方面,在2013 年期间产出出现了意外下滑,一定程度上缓解了国内精铅供应过剩凸显的局面。预计明年国内铅供应或有所回升,但回升幅度不大。这有利于国内精铅避免存在过于严峻的供应过剩压力。
但国内初级消费端——铅蓄电池业的快速增长,导致其自身供应过剩、价格竞争恶劣。而铅蓄电池企业垄断控制性较强,在采购原料铅的过程中议价能力高,因此其自身产品的低价也反推对原料铅价格形成了限制。这对国内铅价不太有利,也是造成了近2、3 年来国内铅价弱于国外的主要原因之一。预计这种情况在明年还将延续。
对于锌,我们认为整体基本面略弱于铅。国外锌矿由于部分矿山枯竭减产以及中国对外依赖度的下降,出现了一定回落。这有助于缓解全球锌矿过于宽松的格局,但并不能对精锌的供需面形成实质性影响。而国内锌矿释放十分明显,造成国内锌矿加工费水平较高,从而提振国内冶炼锌企业维持较高的开工水平。2014 年,国内精锌产出及产能仍有一定的上升空间,因此国内精锌供应过剩的压力仍将凸显。此外,全球精锌供应过剩的幅度略有收窄,但供应过大的压力仍存。预计2014 年国内外精锌供应过剩态势仍为锌价上行的掣肘因素。此外,LME 新规推动了LME 锌库存的流出,在LME 新规实施前后或将对锌市场形成不同的影响,短期LME 锌库存降低至接近2012 年的低位,对市场形成一定的支撑。
从价格表现来看,我们认为2014 年铅价在基本面温和向好的情况下,或将呈现震荡回升、外强内弱的态势,但上方空间尚难十分乐观,或继续受限于2013 年的高点。预计LME 铅运行区间为1950-2500 美元,对应地沪铅指数于13800-16000 元的范围内偏强震荡。
对于2014 年锌价,预计在国内外精锌供应过剩态势的压制下,锌价涨跌两难,区间震荡态势难改,LME 锌运行区间为1800-2200 美元,对应地沪锌指数为14000-16000 元。
附表:
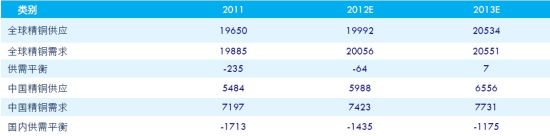
表2:全球精铜供需预测 单位:千吨
资料来源:ICSG Wind 中证期货研究部
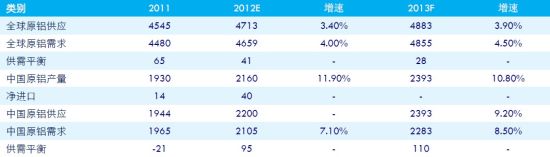
表3:全球铝供需预测 单位:万吨
资料来源:中证期货研究部
表4:全球精锌供需预测 单位:万吨
数据来源:ILZSG 中国统计局 中证研究部
表5:全球精铅供需预测 单位:万吨
数据来源:ILZSG 中国统计局 中证研究部
中证期货
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。