
上海中期:6月豆类期价延续偏弱震荡走势

一、豆类5月行情回顾
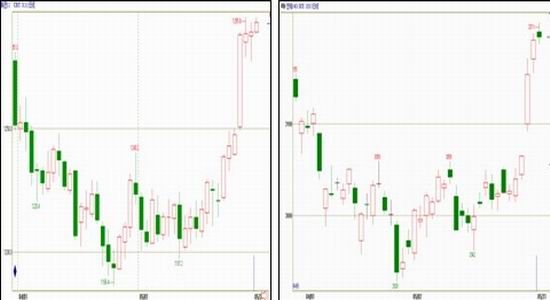
图1:美豆11月合约日K线走势 图2:豆粕1401日K线走势
资料来源:文华财经
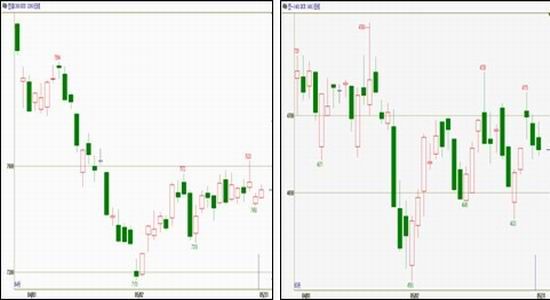
图3:豆油1309日K线走势 图4:豆一1401日K线走势
资料来源:文华财经
美豆近月5月合约的强势延续至7月合约,陈豆库存紧张依旧,加之南美大豆的点价高峰期,推升7月合约强势运行于1500美分/蒲一线。出乎意料,在南美大豆物流运输不畅,以及阿根廷农民惜售的背景下,市场最终证明美陈豆库存偏紧的利多强于南美大豆丰产所带来实际利空,7月合约突破去年10月以来的震荡区间上沿,并站稳1500美分/蒲一线。远月11月合约在1200美分/蒲一线附近运行近1个月,确认此处的强有力支撑。5月下旬开始,新作美豆进入种植期,北半球低温多雨的气候不利于大豆种植和出苗,市场进入季节性天气升水行情,11月合约突破1290美分/蒲一线重要阻力位。CBOT大豆合约从前期的近强远弱格局转向整体走强。
5月国内豆类期价整体上继续跟随美豆期价反弹,但品种之间的强弱分化依旧较为明显:连豆粕与美豆相关性较高,与外盘走势较为一致,实现期价的整体反弹;连豆油受需求再度转淡、去库存化预期减弱等利空压制,加之国内、国际宏观面未能提供有效利多支持,维持在7300-7600元/吨区间内震荡整理,多空都较为犹豫,市场观望情绪升温;5月开始,收储政策支撑不在,豆一走势跟盘为主,市场关注度大幅下降,主力1月合约期价保持在4700元/吨一线横盘震荡。
二、国际豆类市场变化因素
1、过量降雨引发市场担忧,美豆远月走强
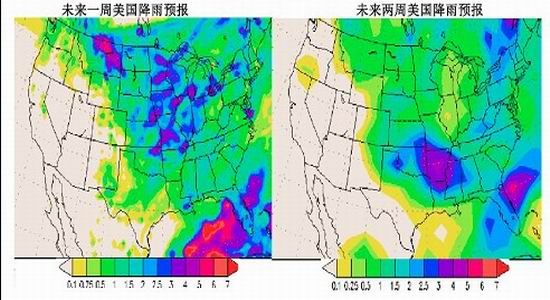
自5月下旬开始,国际豆类的市场的焦点明显有所变化。美豆的种植进程开始主导市场,配合已成定局的美陈豆偏紧的平衡表,CBOT美豆合约实现整体反弹,自四月上旬开始扩大的美豆近远月价差进入高位震荡格局。
图5:美国大豆主产区天气变化表
资料来源:国家粮油信息中心
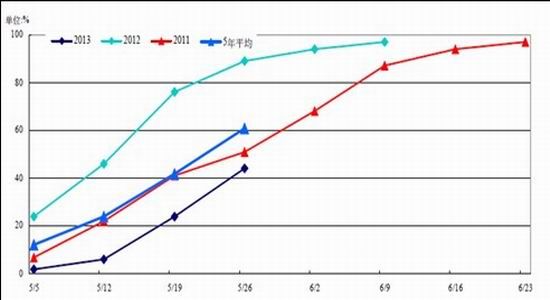
今年,美国春播进度较慢,中西部种植带陷入近几年来最慢开局,其中大豆播种是17年来最慢。USDA作物生长报告显示,截至5月26日当周,美豆播种基本维持上周播种速度,一周增加20%,达到44%,但仍大幅低于去年同期的87%和5年均值61%。此外,大豆出苗率为14%,之前一周为3%,去年同期为57%,5年均值为30%,同样明显落后于往年。从天气模型上看,6月初美国方面仍将处于多雨低温的天气,预计大豆播种仍将延迟,且市场担忧播种的延迟和出苗期的低温多雨气候会对幼苗生长形成不利影响,从而影响单产,美豆远月期价自播种数据公布后强势上行。
图6:美国大豆播种进度
资料来源:USDA
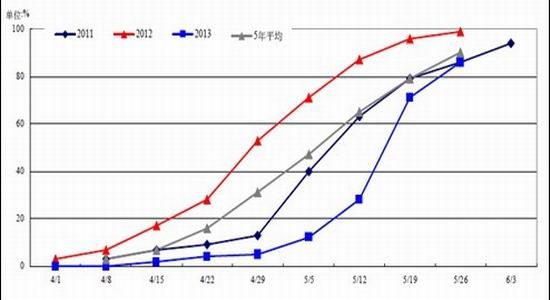
图7:美国玉米播种进度
资料来源:USDA
此外,我们看到,玉米种植受益于机械化播种,播种在短时间内大幅加速,市场有关玉米播种延误的炒作已基本降温。虽然尚有14%的玉米尚未完成播种,但预计由于播种天气,导致玉米改种大豆的情况并不会形成规模,大豆最终的种植面积应不会出现出乎意料的增长。(因此,我们在对新作美豆产量分析上,仍依据美国农业部在5月报告中提供的种植面积数据。)
2、鉴于USDA5月报告数据,未来天气变化给市场带来较大不确定性
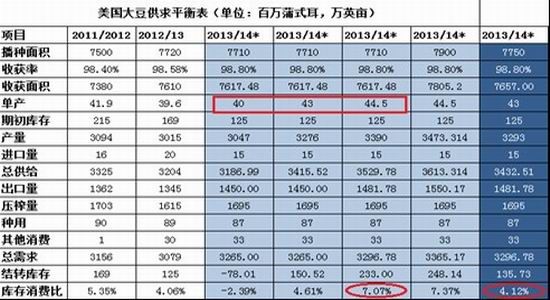
5月美国农业部月度供需报告中,美国农业部预计2013/14年度美国大豆种植面积为7710万英亩,收获面积预计在7620万英亩,单产在44.5蒲式耳/英亩。这与3月末的新季年度作物展望报告数据相差无几,使11月期价在5月大部分时间里,仍处于价格低点1200-1220美分/蒲的区间内部运行。表1中,我们对新作美豆平衡表进行分析,并配合目前基本面的变化进行一定调整。(表中,沿用5月USDA的种植面积预估,美国国内压榨量预估)。我们可以看到,按照USDA预估的7710万英亩的种植面积,美豆单产需达到43蒲式耳/英亩以上,才能在满足USDA新作出口预估和压榨预估数据的前提下,保证美豆库存消费比较2012/13年有所回升,实现由紧转松的平衡表调整。否则,新作年季的期末库存仍将非常紧张。因此,我们认为,新作年季的美豆供需状况对不利生长气候的容忍度依旧很低(见下表)。我们推断,在新作生长期结束,新作美豆产量基本确定之前,市场很难判断新作美豆供需是否能顺利完成由紧转松的调整。对应在盘面上,11月合约期价将凭借这一不确定性在1200美分/蒲一线获得强支撑。一旦在种植和生长期发生恶劣天气,导致美豆单产大幅下降,那依旧有可能使美豆市场形成类似去年的恐慌性上涨行情。
表1:美国大豆供需平衡预估
资料来源:USDA,上海中期
此外,由于中国在2012/13年度延迟大豆进口,导致5月报告中,本季中国进口量自3月的6300万吨大幅回落至5900万吨,而2013/14年度国内进口大豆预估则被大幅上调至6900万吨的历史天量。但从某种程度来看,这一上调未必夸张,可以理解为原定本季2012/13年度进口的400万吨大豆延迟至新作年季进口,同时国内为了维持今年上半年过分消耗的国内库存,会加大补库的力度。因此两方面因素叠加,新季进口需求较本季上调800-1000万吨仍在合理范围内。5月上旬开始,CBOT市场抓住当前国内外大豆现货供应结构性失衡的机会,在南美大豆买家的点价高峰期顺势推高期价,有意图逼迫南美大豆买家高位点价,这将使部分南美大豆买家进口成本大幅上升,后市国内或有规模性洗船巴西大豆的可能,或将使南美大豆到港节奏低于预期,导致部分进口需求再度向美豆新作上市期推延。因此,我们认为,美豆新作出口需求预估仍有继续增加的可能,利多美豆合约整体。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。