


795万元,就能压垮一家曾经号称“种猪大王”的行业龙头?
9月中旬,甘肃合水县人民法院的一份预拘留公告,把沉寂已久的天兆猪业重新拉回公众视野。四川天兆猪业、甘肃天兆猪业两家主体,连同法定代表人贺锐,一同被列入预拘留名单。涉案金额合计不过795.49万元。
曾经风光无限的“种猪第一股”种子选手,何以沦落至此?
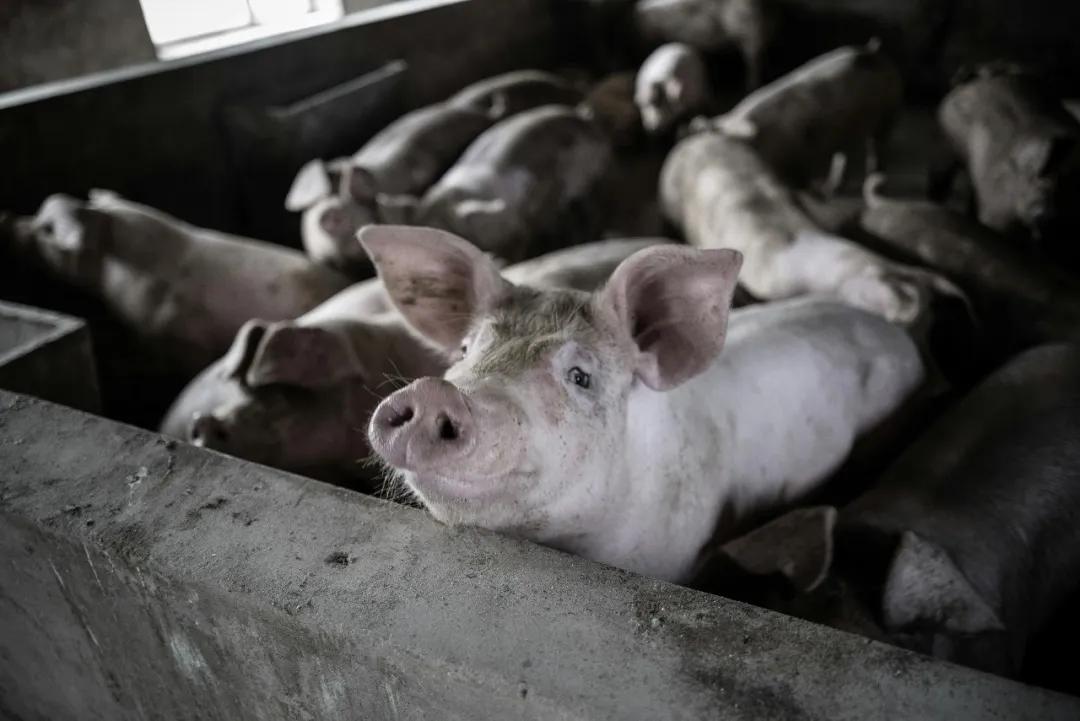
1. 种猪大王
天兆的故事,要从一个叫余平的重庆人说起。
余平原本不是养猪的,他是建筑科班出身,曾担任北京百事可乐厂长,在外企负责工业企业运营。
上世纪90年代末,他回乡盘活重庆多家农贸市场,继而投资收购定点屠宰场,成为屠宰场大股东,做起生猪屠宰生意。
做屠宰的最头疼收猪,今天猪多明天猪少,大小肥瘦没个准,品质安全没保障。余平琢磨来琢磨去,一拍桌子:源头不行,那就自己养猪。
2004年,四川天兆猪业成立,余平一头扎进了种猪赛道。

那个年代,国内高性能瘦肉型核心种猪高度依赖海外引进,国外种猪巨头手握核心基因育种体系,不少国内企业只是引种扩繁,沦为简单的种猪搬运工。余平不信这个邪,他要做中国自己的种猪品牌,建立本土化持续选育体系。
真正让天兆一战成名的,是2008年那场轰动业内的“包机运猪”。
那年1月,一架从芝加哥起飞的波音747,历经17小时长途飞行降落在成都双流机场。机上载着866头加拿大纯正血统的种猪,地面近200人参与保障,23辆运输车转运,警车沿途开道护送。
这一趟,余平不只是重金买回种猪,更耗资200万美元,永久性买断加拿大Hylife旗下FAST基因公司在中国的种猪基因改良技术许可权。
这是国内当时最大规模的单批次种猪引进,天兆也借此建起了加系种猪的完整种群。
2017年,余平又故技重施,从法国AXIOM公司引进975头纯种猪,补上了法系种猪的产品线。
那几年的天兆,风头无两。余平喊出了“做中国的种猪超市”的口号,公司在西南、东北、西北跑马圈地,建起37座标准化养殖场,拥有加系、法系两套独立育种体系,对外宣称纯种猪规模冲到8万头。
2019年,天兆站上了行业巅峰。这一年,它的种猪销售额位居全国第一,被业内称为养猪产业第三极。
彼时非洲猪瘟席卷全国,行业产能去化剧烈,种猪价格水涨船高,天兆赚得盆满钵满。
2. 上市折戟
其实早在2016年,天兆就已经挂牌新三板。到了2019年,公司主动摘牌,目标直指港交所主板。
在招股书里,天兆讲了一个很漂亮的故事:中国最大的独立种猪企业,摆脱国外种源卡脖子,受益于猪周期红利,业绩高速增长。
一时间,“种猪第一股”的架势呼之欲出。
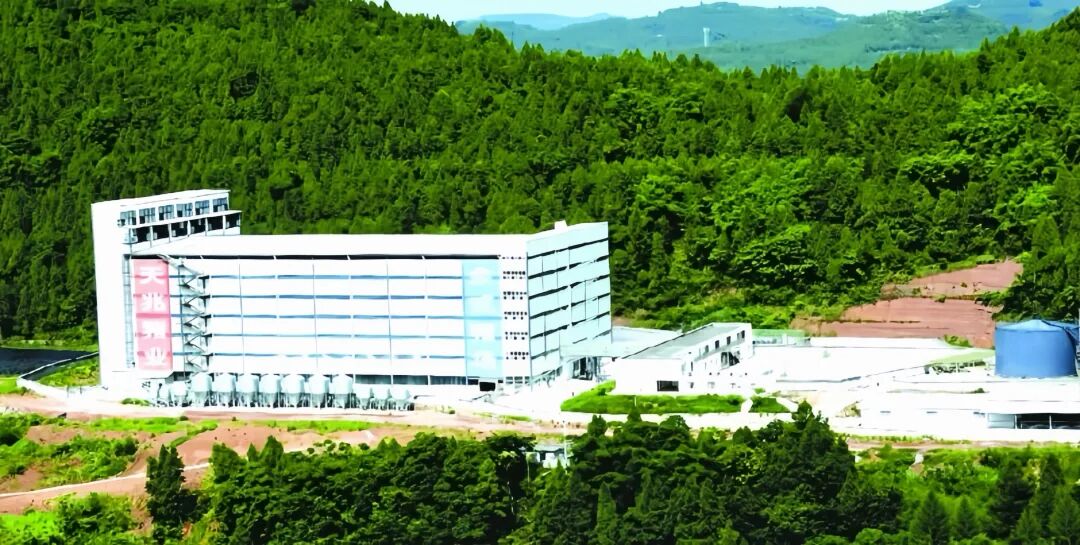
2020年,天兆二度冲刺港股IPO,计划将募资额的70%投入产能扩张,公司原定挂牌日期定在11月16日。
谁也没想到,距离挂牌只剩不到一周,天兆突然紧急刹车,宣布暂缓上市。给出的理由很官方:“鉴于现行市况”。
什么市况?行业里的人都懂,就是猪价跌了,估值撑不住了。
2020年下半年,持续上涨19个月的猪肉价格首次转跌,生猪周期开始拐头向下。港股投资者不吃种猪故事那一套,只看盈利预期,猪价下行周期里,养猪企业的估值直接打对折。
这已经不是天兆第一次冲击港股折戟。当年2月首次递交的招股书,在8月到期失效。
彼时,业内就有不少质疑:公司对外号称“种猪大王”,但除2017年外,其余报告期种猪营收占比均不足30%,大半收入依然依靠商品猪销售,本质上仍是深度绑定猪周期的养殖企业,种猪业务的稀缺性存疑。
那一次上市流产,成了天兆猪业命运的分水岭。然而上市失败的代价,远不止没拿到一笔钱那么简单。
3. 债务危机
这些年天兆的扩张,全靠杠杆撑着。建猪场、引种群、铺全国布局,重资产模式烧钱速度极快。
公司一边靠银行贷款、融资租赁输血,一边将上市视作破局的关键,只要IPO成功,就能用股权融资换掉债务,还能接着扩产能。可上市窗口一关闭,等于资金链的主动脉被掐断了。
更要命的是,天兆踩在了周期的最高点上扩产。
2020年正是上一轮猪周期的价格高位,公司拿着债务资金拼命建场扩群,转头就撞上了周期下行的悬崖。这一轮周期下行的长度和深度,远超所有人的预期。2021年之后,猪价进入漫长的下跌通道。
种猪业务本来是毛利率更高的赛道,按理说是抗周期的。但当全行业都在亏损、都在淘汰母猪的时候,谁还会花钱买种猪、更新种群?
下游育肥场连仔猪都不愿意补,种猪的需求自然雪崩,天兆引以为傲的核心业务,恰恰在周期底部成了最先承压的环节。
从2023年开始,天兆的债务问题陆续浮出水面,各地子公司纷纷被列为被执行人。2024年起,旗下猪场生猪被法院司法变卖;到2026年,黑龙江天兆进入破产清算,甘肃天兆破产重整案打到二审。
早在2023年11月,余平悄然退出四川天兆法定代表人和总经理职位,由贺锐接任。贺锐是余平妹妹的配偶,余平本人仍担任董事长、为公司实际控制人。
最终,一笔795万元的债务,成了压垮骆驼的最后一根稻草。
4. 行业寒冬
天兆猪业的爆雷,不是孤立事件,它是这一轮超级猪周期里,行业洗牌向纵深演进的一个标志性信号。
过去我们说猪周期见底,最先死的是散户。一家一户养个几十头猪,亏个半年一年,扛不住就清栏退出了。但这一轮不一样,散户该退的差不多都退了,绞肉机已经开始吞噬中腰部企业。
根据卓创资讯的数据,从2025年9月至今,国内生猪养殖行业已经连续亏损整整12个月。
这一轮周期的残酷之处在于,产能去化异常缓慢。
过去猪价跌了,散户快速退出,产能很快就下来了,价格随之反弹。但现在行业集中度大幅提升,头部企业都在硬扛,谁也不愿意先减产,都想熬死对手,自己吃下退出的产能。结果就是大家一起耗,比谁的现金流更厚,谁的融资能力更强。
就在上个月,西北养猪龙头天康生物直接宣布,终止总投资4.3亿元的30万头仔猪繁育项目,已经投下去的1.17亿打了水漂,剩下的募集资金全部转去补流动资金。理由很直白:猪价持续低迷,继续投入难以达到预期收益。
龙头尚且开始主动断臂求生,那些没有上市融资渠道、又在前几年加了杠杆扩张的中型企业,处境可想而知。
5. 周期为王
复盘天兆猪业的坠落路径,其实并不新鲜。
几乎每一个周期行业的爆雷故事,剧本都大同小异:在行业高点的时候信心爆棚,加杠杆大举扩张,以为自己能穿越周期;然后周期掉头向下,收入暴跌,成本刚性,债务到期,资金链断裂,最后在一个看起来微不足道的金额上轰然倒塌。
我们常说周期为王,但真正理解这句话的人不多。所谓周期为王,不是让你在高点赚多少钱,而是让你在低点活下来。
牧原为什么能在这一轮寒冬里依然挺住?是因为它在周期高点储备了足够的现金,把成本做到了行业极致,并且始终对杠杆保持警惕。温氏、新希望这些巨头,也都有饲料、禽业等其他业务对冲风险。
而天兆们的问题在于,它们把周期的上行当成了常态,把运气当成了能力。扩张的时候,只算上行周期的收益账,不算下行周期的生存账。
永远不要高估自己穿越周期的能力,永远不要低估周期底部的长度。
9月的预拘留公告,为“种猪大王”的故事暂时画上了一个并不体面的句号。余平和他的天兆猪业,最终没有倒在与跨国种猪企业的竞争里,而是倒在了自己加的杠杆和漫长的周期寒冬里。
商业世界的残酷就在于此,你可以赢无数次周期,但只要输一次,就可能一无所有。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




