公司发布2026年三季报。前三季度公司实现营业总收入140.2亿元,同增4.3%;实现归母净利润21.3亿元,同增20.6%,实现扣非归母净利润21.1亿元,同增25.1%;单Q3公司实现营业总收入49.8亿元,同增2.3%;实现归母净利润7.4亿元,同增10.2%;实现扣非归母净利润7.3亿元,同增12.2%。
U8提速增长表现突出,利润增速略低于预期。单Q3公司收入/利润分别同比增长2.3%/10.2%,在行业需求承压背景下逆势增长表现突出,利润增速较上半年略有放缓。结合渠道反馈,Q3销量预计持平微增,吨价保持小幅增长,其中大单品燕京U8在1-9月累计销量达93.41万千升,同比增长30%,规模已经超去年全年度,Q3增速进一步抬升至38%表现亮眼,渠道动销表现良性,终端点位覆盖与市场渗透率稳步提高,西南等相对弱势市场份额也在明显提升,其余中低端产品受需求偏淡影响预计下滑。
结构升级持续抬升毛利率,少数股东损益增加略有拖累归母净利率。单Q3毛利率同比提升2.0pcts至52.2%,营业成本同降1.9%,判断铝罐等成本上涨被结构升级及经营提效对冲,毛利率延续提升态势。费用端,公司销售/管理费用率均同比下降0.2/0.2pct相对稳定。少数股东损益同增44.0%至1.73亿元,考虑与漓泉Q3盈利占比提升有关,判断扰动较短期。综上归母净利率提升1.1pcts至14.8%。单Q3销售回款同增4.6%略好于收入,经营性现金流量净额同增2.0%,现金流表现健康。
U8势能持续提升、单品想象空间可更大,结构升级+改革提效仍为来年主线。短期看,公司结构升级及增长势能保持,Q4有望延续前三季度表现平稳收官。展望来年,U8在优势市场份额维护得当,弱势市场凭借即时零售渠道、较高的渠道利润和高效的执行落地能力逆势提升份额,预计今年U8销量超110万吨,来年有望延续双位数增长,考虑空白市场及价格带扩容,U8单品想象空间或可更大。A10今年处在市场导入培育期,来年有望逐步引领升级,此外公司持续推动新品布局,打造新增长极,并加速V10、白啤、原浆产品导入。公司处在改革成效持续兑现期,预计成本端上涨可被结构升级与经营提效对冲。
投资建议
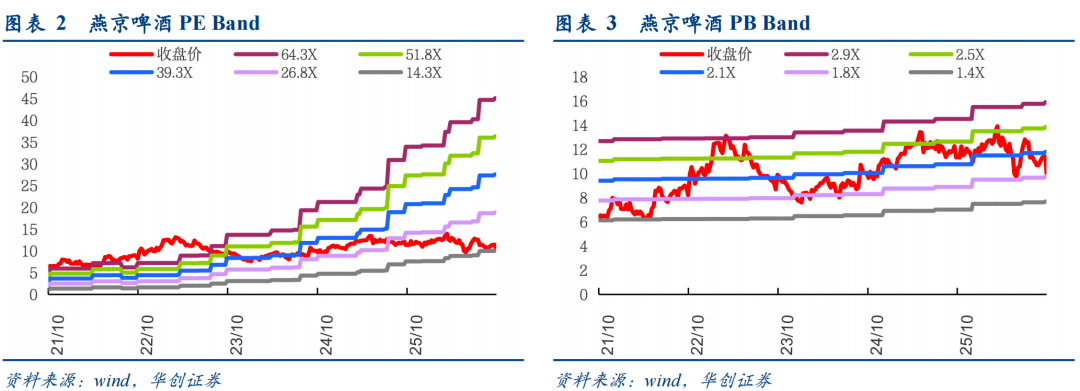
U8表现再超预期,业绩来年双位数增长确定性较强,优质且稀缺的成长性标的,维持“强推”评级。在行业需求承压背景下,公司收入端逆势增长表现突出,U8环比提速、有望抬升单品想象空间。展望来年,结构升级与经营提效仍为主线,有望对冲一定的原材料成本扰动,预计利润端保持双位数增长。结合公司最新经营情况,我们维持26-28年EPS 预测为**元,维持目标价**元,对应27年18XPE,维持“强推”评级。
具体盈利预测及投资建议
欢迎联系 华创食饮团队
风险提示
U8推广不及预期,中高端市场竞争加剧,改革进程不及预期。

团队介绍
研究所所长助理、消费研究中心大组长、食品饮料首席分析师:欧阳予
浙江大学本科,荷兰伊拉斯姆斯大学研究型硕士,9年食品饮料研究经验。曾任职于招商证券,2020年加入华创证券。2021-2024年连续四届获新财富最佳分析师评选第一名,并多次获新浪金麒麟、水晶球、上证报和21世纪金牌分析师等最佳分析师评选第一名,2025年获新财富最佳分析师评选第二名。
——酒类研究小组(白酒、啤酒、黄酒、红酒、新酒饮、酒类流通行业)
酒类研究小组组长、高级分析师:田晨曦
英国伯明翰大学硕士,2020年加入华创证券研究所,5年消费行业研究经验。
助理研究员:王培培
南开大学金融学硕士,2024年加入华创证券研究所。
助理分析师:张慧
悉尼大学商学学士,蒙纳士大学银行与金融硕士。2019年加入华创证券研究所。
助理研究员:张雅琪
复旦大学硕士,2026年加入华创证券研究所。
——大众品研究小组(软饮料、乳肉制品、休闲零食、功能食品、食品配料等)
大众品研究小组组长、资深分析师:范子盼
中国人民大学硕士,7年消费行业研究经验,曾任职于长江证券,2020 年加入华创证券研究所。
分析师:张恒玮
澳大利亚国立大学硕士,4年食品饮料研究经验,曾任职于开源证券,2026年加入华创证券研究所。
——餐饮供应链及消费策略研究小组(调味品、预制食品、餐饮连锁;大消费策略研究)
分析师:廖承帅
同济大学硕士,4年食品饮料新财富团队成员,曾任职于广发证券,2026年加入华创证券研究。
分析师:黄欣培
英国杜伦大学硕士,4年食品饮料研究经验,曾任职于西部证券、德邦证券、财通证券,2026年加入华创证券研究所。
助理研究员:施博阳


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)