


(来源:华泰证券策略研究)
在中证800中选股构建传统价值策略,将其相对中证800的超额收益拆成盈利增长、折价修复、换仓轮动和分红四项,传统价值策略的超额主要来自调仓时的估值均值回归,相对稳定的股息可以进一步增厚收益;短板则有两处,一是便宜股里混有盈利恶化的价值陷阱;二是行业暴露,超额在成长牛市中成段回吐。前者用分红门槛和预期负面剔除来增强,年化超额由1.7pp升至3.6pp;后者用贴现率、再通胀、成长稀缺性三个信号投票定仓位,2011年以来,与始终持有价值策略相比,仓位择时将相对中证800的信息比由0.36升至0.57,年化收益也由8.7%升至9.7%。当前三个择时信号中两个亮灯,价值策略相对中证800仍有望占优。
传统价值策略靠换仓赚钱,因价值陷阱和不利的市场环境受损
传统价值策略(中证800中估值最低的30%)年化超额只有1.7pp。拆开看,换仓轮动贡献7.3pp,即调仓时买低卖高,赚估值均值回归的钱;股息稳定贡献1.6pp。但是盈利增长拖累6.3pp,估值折价也未收敛(-1.0pp),反映该策略的一个短板在于踩雷价值陷阱的风险高。另一处短板则在于行业配置极端,天然超配金融地产、低配TMT,超额在成长牛市里成段回吐。
用分红门槛和预期负面剔除避开陷阱,超额翻倍
对传统价值策略的增强分为两步,首先要求连续3年现金分红,其次剔除一致预期下修最多的1/3标的。盈利拖累由-6.3pp收窄至-0.5pp,超额与信息比均约翻倍。同时,持仓仍比中证800约90%的股票便宜,提升来自对“价值陷阱”的规避,而非风格漂移。
再以三信号投票调节仓位,应对价值风格逆风期
降低“踩雷”风险后,超额的波动仍然比较高。价值在下行市里多数跑赢,扣除β后年化超额仍有3.8pp,并不只是防御;但在成长牛市中则压力较大,2010年以来三段跑输都出现在成长股估值翻倍的行情中,亏在估值折价和行业配置。经过复盘,价值占优的环境可归纳为四类:贴现率上行、上游再通胀、成长稀缺性下降三类可按月观测,作为择时信号,亮灯个数即票数;成长泡沫破裂无法提前判断,只在成长估值进入近五年最贵的5%时作为左侧事件性预警,不改变仓位。价值本身跑赢中证800,减仓有机会成本,因此,从投票到仓位的映射偏向多持有:0票保留1/3,1票2/3,2票及以上则全部持有价值策略,减少的仓位持有基准中证800。
择时提升信息比,贡献集中在成长风格的大级别拐点
票数越多,价值下月相对中证800的超额越高:0票后年化跑输11.6%,3票后跑赢16.4%。相对始终持有价值策略,择时每年贡献约0.9pp,但主要来自2015、2020和2026三年成长牛市,去掉这三年后转负,且2020年后才明显起作用。换言之,择时的关键是抓住成长风格大级别的向下拐点。
当前两个信号亮灯,价值策略仍有望占优
截至2026年9月末,贴现率与再通胀信号亮灯,成长稀缺性信号未亮灯。联储9月加息,国内PPI-CPI剪刀差为3.0pp,前两个信号短期大概率维持亮灯,价值策略仍有望相对中证800占优。当前价值仓位处于最高档,也意味着承担全部行业偏离:相对中证800低配TMT约31pp、超配金融地产约45pp,合计为2010年以来最高。接下来需要观察的是成长稀缺性信号,如果这一信号也亮灯,价值占优的把握和预期超额可能都会更高。
风险提示:结论基于中证800历史回测;择时可能失效;主动风险较高。
价值策略的构建:从传统到优化
价值策略的出发点,是比较股价与公司的内在价值:价格低于内在价值的股票,预期会向内在价值回归。内在价值无法直接观测,实践中只能用盈利、净资产、股息等基本面指标来近似,而任何一个指标都不完美。“便宜”可能是市场定价错了,也可能是基本面即将变差,后者就是价值陷阱。即便买对了,价格何时回归也取决于所处的市场环境和催化因素。本篇报告中,我们将探讨用好价值策略的两个关键点:第一降低买到“价值陷阱”的概率,第二判断什么环境下值得重仓。
首先,我们构建传统价值策略作为分析的起点。参照海外及国内指数编制公司的一般做法,我们以中证800成份股为母池,基于市盈率、市净率、股息率三个指标,以自由流通市值加权标准化后等权合成价值得分,取价值得分最高的30%,按自由流通市值加权、单票权重不超过5%,每年6月和12月第二个周五调仓,超额收益基准为中证800全收益。
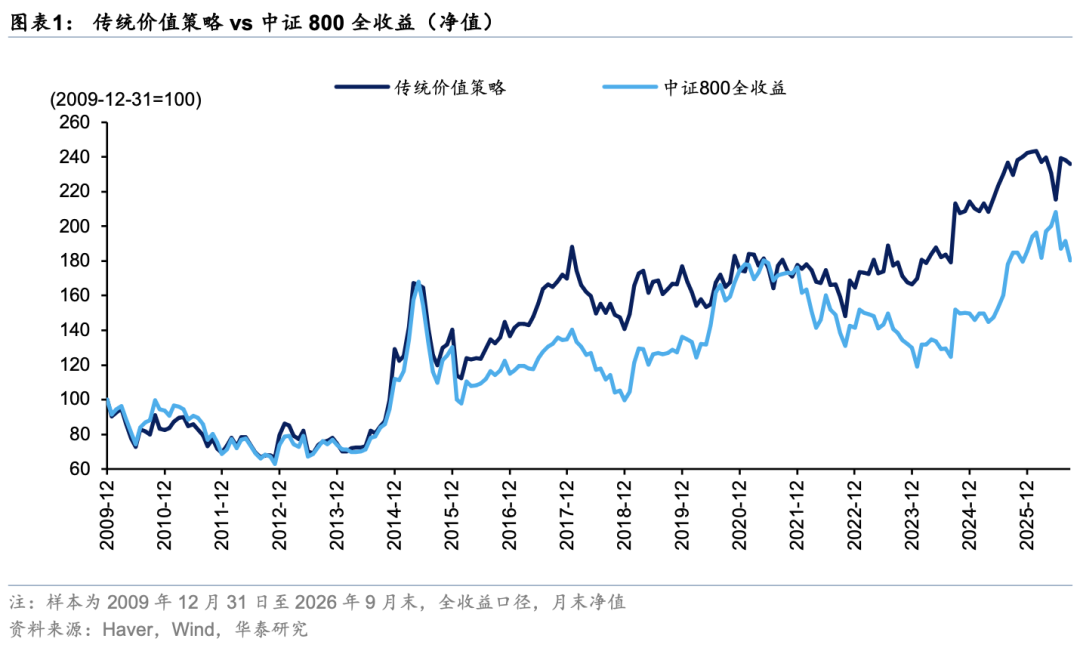
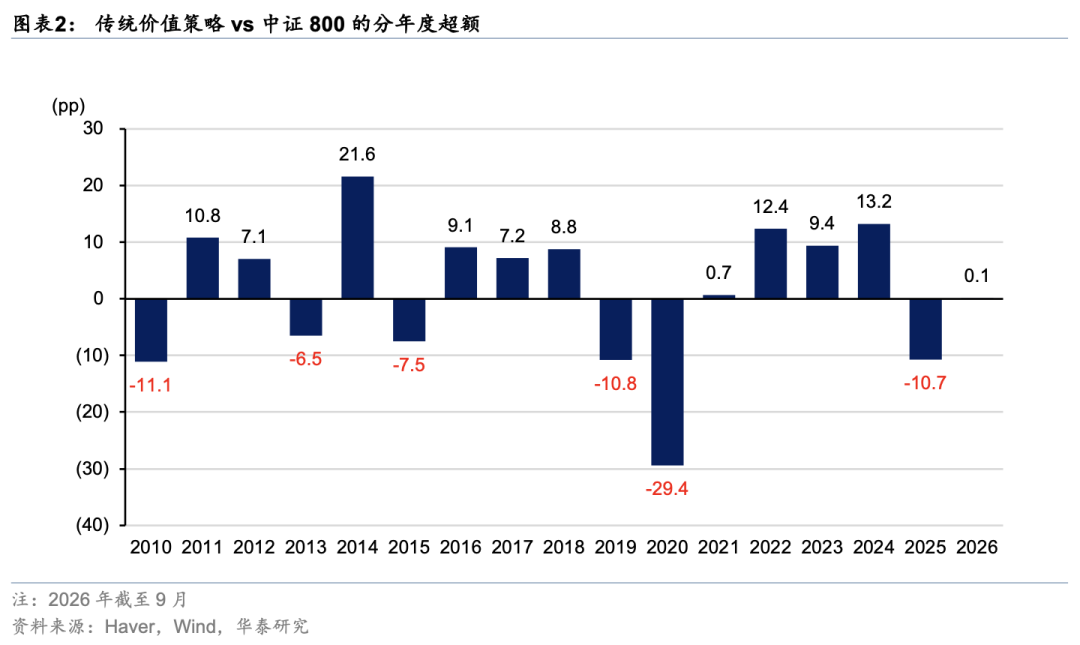
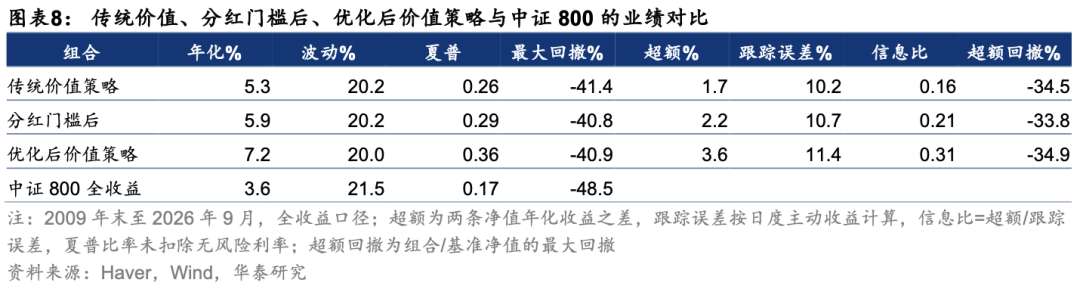
传统价值策略长期跑赢,但跑赢的幅度不大,同时并不稳定。2009年末至2026年9月,传统价值策略年化收益5.3%,中证800全收益3.6%,年化超额1.7pp,信息比仅0.16(图表1、图表8)。分年看,11个年份跑赢、6个年份跑输,但输的时候输得更多:2019—2020年核心资产抱团,两年分别跑输10.8pp和29.4pp;2025年AI产业行情中又跑输10.7pp(图表2)。策略的波动与回撤低于基准(最大回撤-41.4% vs -48.5%),但超额本身既不高也不稳定。由此引出两个问题:这约1.7pp的超额从哪里来?哪一部分可以改进?
超额拆解:换仓轮动产生收益,价值陷阱造成拖累
要改进策略,先要弄清超额从哪里来。参照单只股票的收益拆解,价值策略的超额可以拆成四项。股票收益可以写成盈利增长、估值变化与分红之和,组合相对基准的超额同样如此。其中估值变化再分为两部分:一是组合整体相对基准的估值折价是否收敛,记为折价修复;二是半年调仓时卖出已不再便宜的股票、买入新变便宜的股票所带来的估值跳变,记为换仓轮动,赚的是估值均值回归的钱(图表3)。
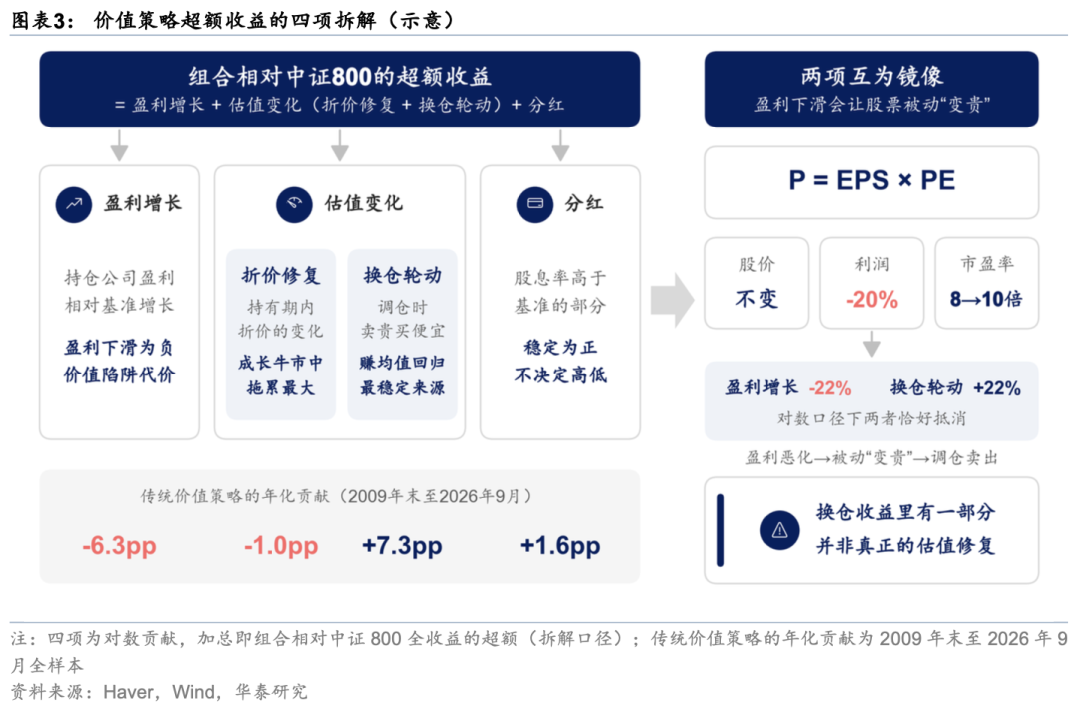
对于上文构建的传统价值策略(中证800中价值得分最高的30%,半年调仓),换仓轮动是唯一稳定的超额来源,盈利增长是持续的拖累。全样本年化,盈利增长-6.3pp、折价修复-1.0pp、换仓轮动7.3pp、分红1.6pp,合计1.6pp(图表5)。估值修复的钱主要是在换仓中赚到的,组合相对中证800的估值折价并没有收敛。不过基准也有“换仓”:中证800调整成分、成分股除息后,基准估值每年累计上跳约2.0pp,计入换仓轮动、对冲折价修复,不影响估值端的整体贡献;剔除后,策略自身换仓约5.3pp,折价修复约+1pp。轮动和盈利的分年贡献稳定。17年中,换仓轮动16年为正(仅2015年小幅为负),盈利增长16年为负(仅2012年为正)(图表4)。换句话说,传统价值策略每年都在靠“买得便宜”赚钱,又每年都在为“买到的公司盈利变差”付出代价。
更关键的是,这两项互为镜像。当一家公司盈利下滑而股价没有同步下跌时,它的市盈率会被动抬高,下次调仓时因“变贵”被卖出,产生换仓轮动的正收益。举例来说,股价不变、利润下滑20%,市盈率就从8倍被动升到10倍,对数口径下,盈利降22%,估值升22%,两者恰好抵消。因此,轮动收益里有一部分并非真正的估值修复,而是盈利恶化在估值上的镜像——对于传统价值策略,盈利与轮动合计贡献1.0pp。从机制上看,换仓轮动是调仓环节的均值回归,小盘微盘策略的调仓收益也来自同一机制。价值策略的不同在于调仓依据是估值,分母里有盈利,盈利下滑会制造“假便宜”,这对应下一节优化的着力点。


策略优化:增设分红门槛、剔除盈利预期下修,超额翻倍
拖累既然来自盈利恶化,优化就从盈利质量入手。我们在传统价值的基础上先后加了两道筛选:先看公司是否持续分红,再看盈利预期是否在被下修。两步都只做减法,不改变价值得分,也不补入新的股票。
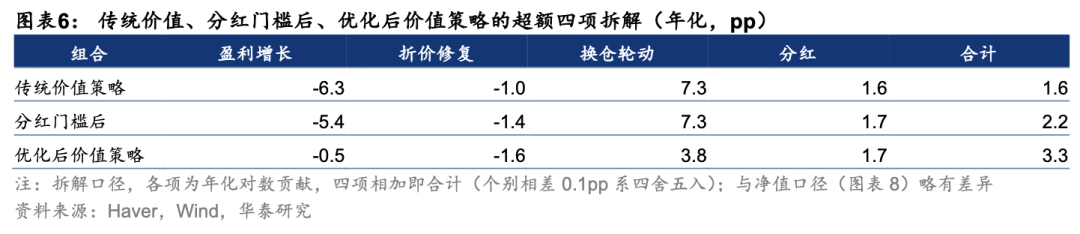
其一,分红是对盈利质量的检验,便宜而不产生现金的公司盈利质量差,便宜的吸引力有限。我们剔除过去3个财年未连续现金分红,或股利支付率(3年平均与最近1年)<0或>1的公司。增设上述门槛的增益不大,但稳定。整体超额由1.7pp升至2.2pp,净值信息比由0.16升至0.21;17个年份中13年有增益。但增益并非来自多拿分红(分红项仅增加不到0.1pp),而是来自盈利增长(拖累收窄0.8pp),换仓轮动基本不变,折价修复反而下降0.4pp(图表6),加入这一门槛改善的是组合的盈利质量。
其二,便宜本身不是问题,便宜且盈利预期还在被下修,可能构成价值陷阱,剔除这类标的后,盈利拖累基本消除,超额进一步提升至3.6pp。分析师下修盈利预期,往往是基本面恶化的信号。我们在通过分红门槛的股票中,计算每只股票当年每股收益一致预期在三个月内的变化,剔除下修最多的1/3。剔除后,盈利增长的拖累由-5.4pp收窄至-0.5pp。需要注意的是,如前所述,盈利的贡献改善的同时,轮动的收益也会减少(由7.3pp降至3.8pp),两者相抵,四项合计由2.2pp升至3.3pp(图表6)。被剔除的这1/3确实更像陷阱:随后半年平均跑输保留的2/3约2.5pp,32个完整持有期中21次跑输(图表7)。例外集中在急涨行情,此时盈利预期往往让位于风险偏好:2015年上半年牛市和2024年9月下旬急涨所在的两个持有期,被剔除组分别跑赢保留组25.6pp和11.4pp。

优化后的策略仍是深度价值。优化后的价值策略年化收益7.2%、超额3.6pp、信息比0.31,超额和信息比分别约为传统价值的2.1倍和1.9倍。最大回撤与传统价值相当(-40.9%),跟踪误差小幅升至11.4%(图表8)。两道筛选的目的在于增强对价值陷阱的规避,没有改变策略的价值属性。2010年以来,优化前后的持仓都比中证800中约九成的股票更便宜;变化在盈利预期上,传统价值持仓的预期修正与中证800整体相当,优化后则好于近七成的股票。
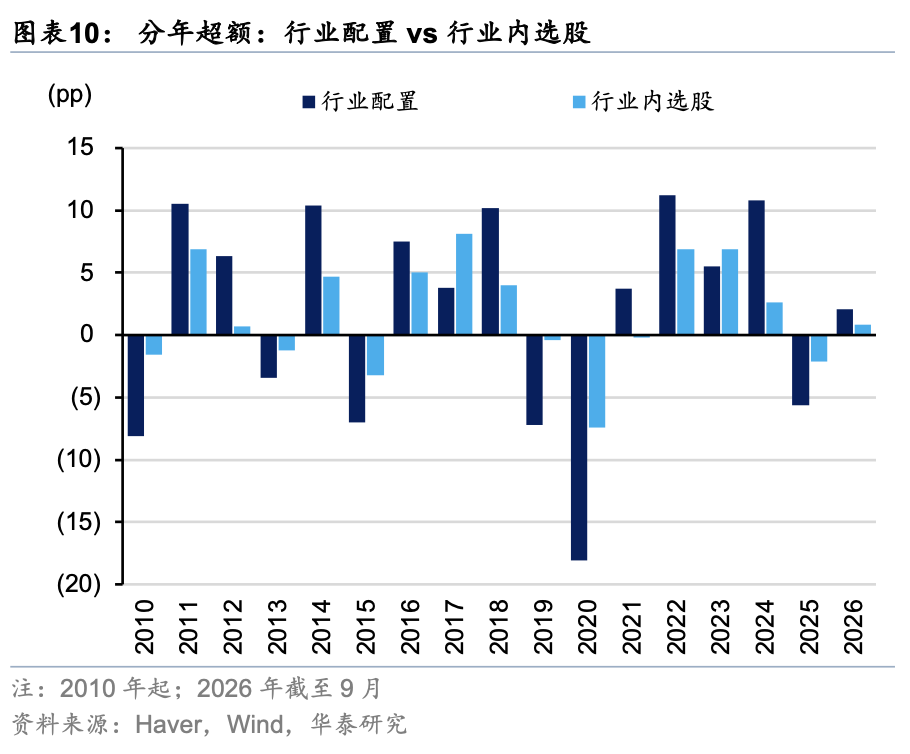
超额一半来自行业配置,一半来自行业内选股。策略长期超配金融地产(全期平均30.3pp,最新一期44.7pp),低配必需消费和TMT,上游资源基本标配(-1.0pp)(图表9)。按Brinson归因把超额拆成两层,行业配置是按策略的行业权重持有中证800成份股带来的超额(选对行业),行业内选股是同一行业里持仓股相对行业整体的超额(押对个股)。2010年起,行业配置贡献1.7pp,信息比0.18,却承担了约78%的主动风险,行业内选股贡献1.8pp,信息比0.57,只占约22%(图表10)。换言之,行业内选股是常年存在、相对稳定的超额;行业配置贡献了相近的收益,但波动大、方向与市场环境有关,这也正是接下来的择时部分需要重点解决的问题。

价值策略的超额环境:什么时候价值占优
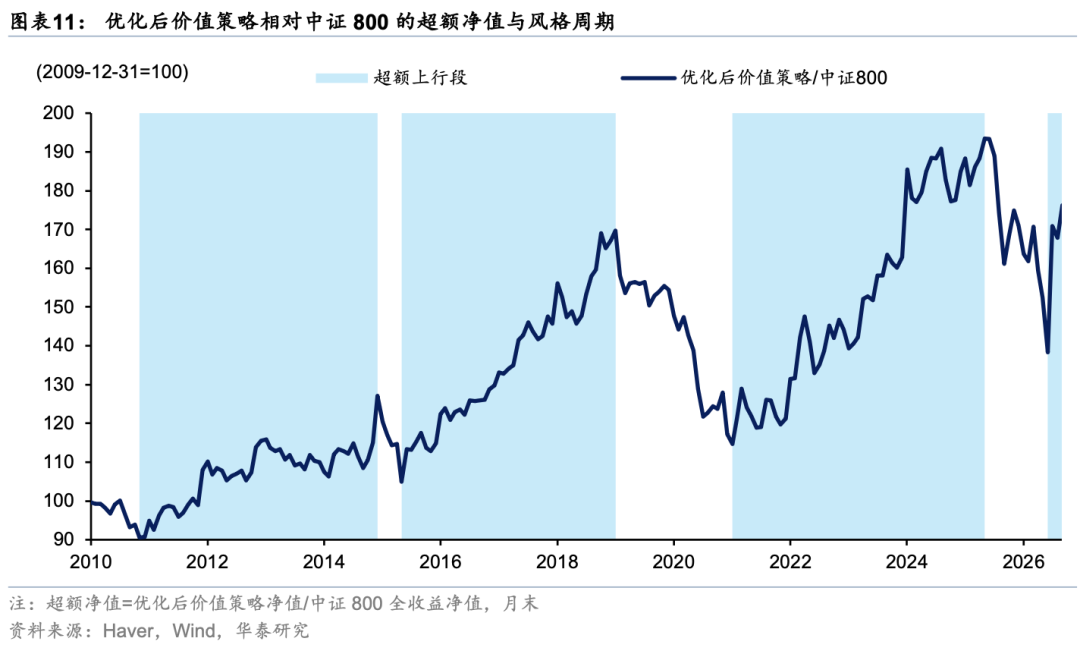
第一部分的两道筛选修复了盈利端,但优化后价值策略的超额依旧不平稳,波动主要来自行业配置,超配金融地产、低配TMT这组行业偏离,顺风时贡献超额,逆风时集中亏损。价值的超额收益环境是择时的基础。基于优化后价值策略的超额净值,2010年11月以来,共有4个超额上行段和3个超额下行段(图表11)。
区间复盘:跑赢的四段中,三段处在下行市
价值的超额上行段的底色是市场下跌。4个超额上行段年化超额约13.7%;3个超额下行段年化超额约-23.1%(超额=策略净值/中证800净值−1,下同),跑赢的阶段相对平缓而持续,跑输的阶段则是短促而集中。4个超额上行段中有3段中证800在下跌。2015年5月至2019年1月、2021年1月至2025年5月、2026年6月以来,中证800分别下跌37.6%、17.2%和13.3%,策略同期的超额分别为61.6%、68.7%和27.3%。其中2026年7月单月超额23.5%,是2010年以来最高的一个月:AI相关的电子、通信板块单月下跌30%以上,银行、煤炭和石油石化则逆势上涨10%以上。3个超额下行段则全部对应中证800大涨,涨幅分别为49.8%、70.2%和41.1%(图表12)。例外是2010年11月至2014年12月,中证800上涨18.5%,但涨幅集中在2014年四季度降息后的蓝筹行情;此前的2010年11月至2014年9月,中证800下跌11.2%,策略的超额为19.7%。

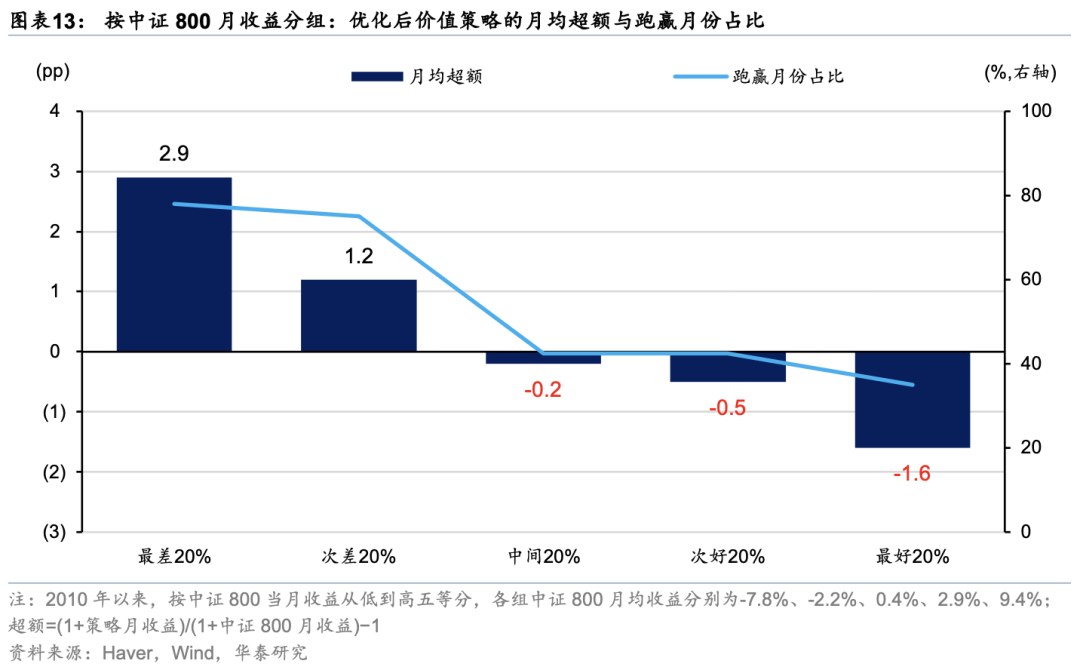
逐月看也是如此,市场跌得越多,价值超额越高。2010年以来,中证800下跌的月份中,策略有74%的月份跑赢,月均超额1.8pp;上涨的月份中只有37%跑赢,月均超额-1.0pp。按中证800月收益分成五组,跌幅最大的一组(月均-7.8%)策略月均跑赢2.9pp,涨幅最大的一组(月均9.4%)月均跑输1.6pp(图表13)。下行市里的相对收益,一部分来自低β:策略相对中证800的β约0.77,跌时少跌、涨时也少涨。但扣除β和无风险利率的影响后,策略的年化超额约3.8pp,高于同口径下(月度算术平均)约3.1pp的原始超额,价值的超额不只是低β的副产品。
跑输的三段:成长估值翻倍,价值输在折价与行业配置
三个超额下行段都输在估值端,盈利都不是主要拖累。按第一部分的四项拆解,三个超额下行段的折价修复分别为-11.6pp、-32.6pp和-29.9pp,都是四项中最大的拖累,同期盈利增长分别为-1.4pp、3.2pp和-5.4pp(图表12)。幅度最大的两段超额上行段则主要靠折价修复与换仓轮动,2015年5月至2019年1月两项分别贡献26.7pp和24.1pp,2021年1月至2025年5月分别为25.4pp和15.7pp。择时要判断的主要是估值折价的方向。
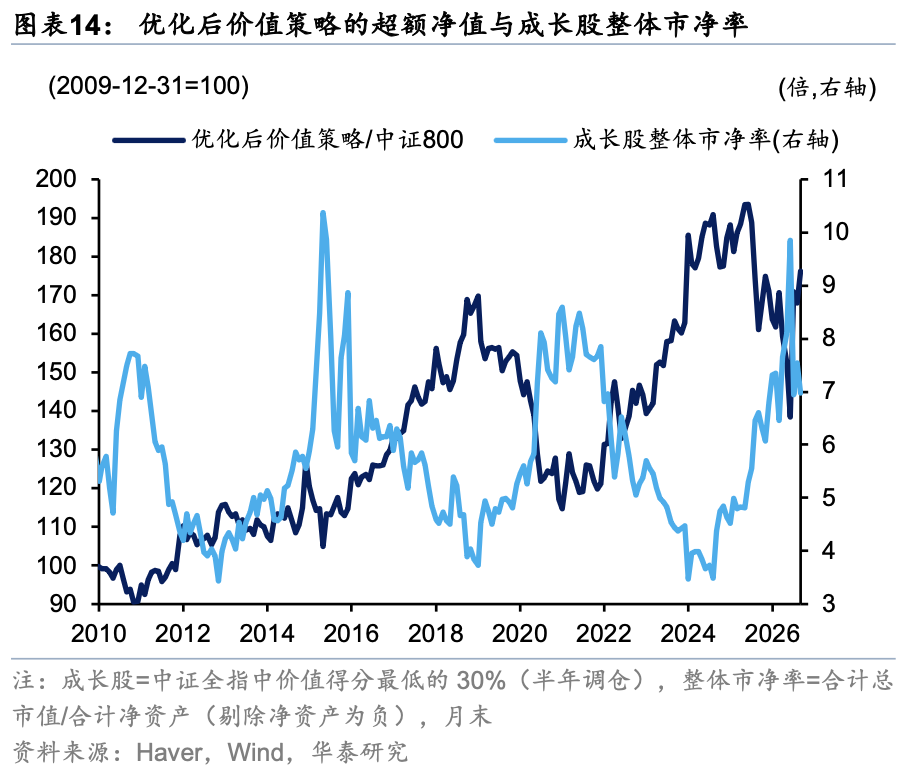
三个超额下行段都是成长牛市,成长股的估值翻了一倍左右。2014年12月至2015年5月的杠杆牛、2019年1月至2021年1月的核心资产抱团、2025年5月至2026年6月的AI产业趋势行情中,成长股的整体市净率均明显扩张,价值的估值折价随之走阔。2010年以来,超额净值与成长股市净率的月度变化相关系数为-0.70(图表14)。2013年至2014年9月的移动互联网行情是个例外:领涨的主要是小盘成长股,中证800本身就大幅跑输中证全指,策略相对中证800只小幅落后(超额-6.2%),并不是典型的超额下行段。
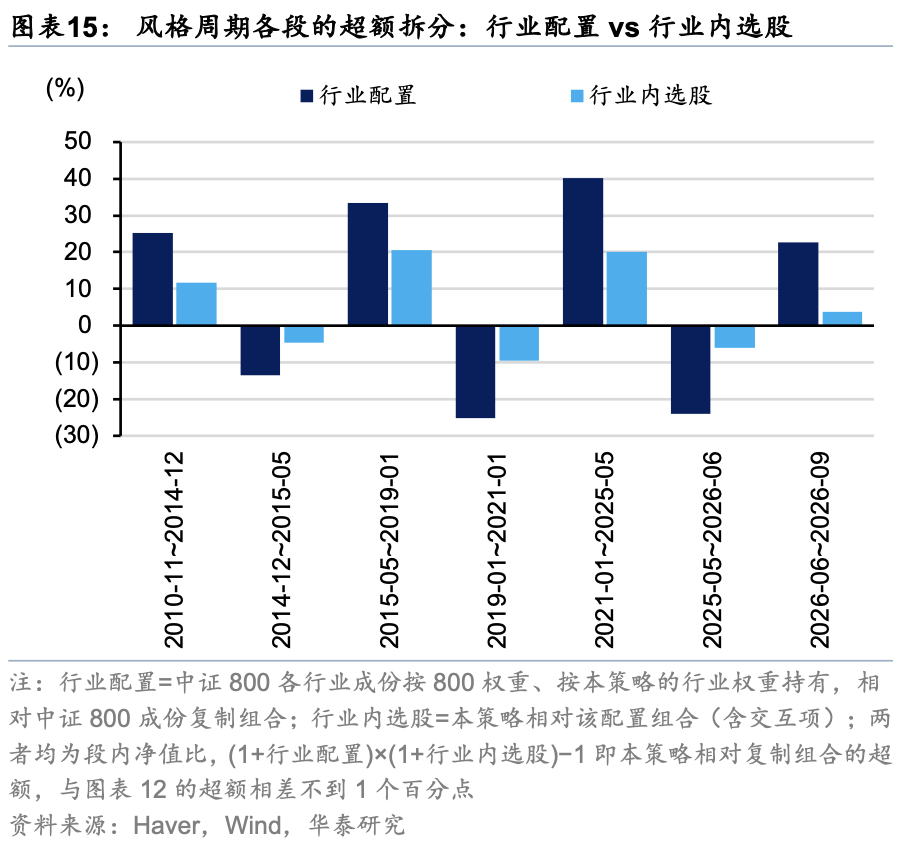
超额下行段的亏损主要来自行业配置。按第一部分的两层拆解,三个超额下行段中行业配置的超额分别为-13.4%、-25.3%和-23.9%,行业内选股分别为-4.7%、-9.5%和-6.0%(图表15)。策略长期超配金融地产、低配TMT,成长风格占优时,行业层面明显跑输,同一行业内的便宜股票也会跑输,但幅度小得多。超额上行段两层都有贡献,行业配置仍是大头。行业配置什么时候顺风、什么时候逆风,取决于宏观与市场环境,因此是可以择时的对象。
四类超额环境:三类状态指标,一类事件预警
价值占优的环境可以归纳为四类。前三类是可观测的状态:贴现率上行、上游再通胀、成长稀缺性下降。第四类是只能预警的事件:成长股估值被推到极端后回落。
超额上行段中,三类状态通常有一到两类同时成立,超额下行段则明显更少。价值跑赢的阶段,往往伴随美联储加息或美债利率走高、上游涨价、成长股增速优势收窄中的一到两项;跑输的阶段则正好相反:利率下行或停在高位,上游没有涨价,成长股的增速优势还在扩大,2014年12月至2015年5月的杠杆牛中三类环境一个都没有出现(图表16)。
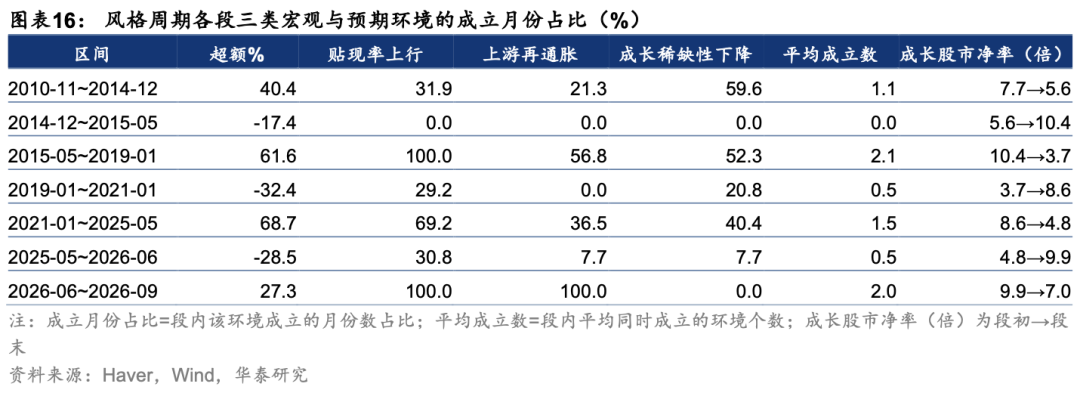
其一,贴现率上行。价值股的现金流离当下更近,久期更短;贴现率上行时,远期现金流占比高的成长股估值受损更多,价值的折价随之修复。幅度最大的两段超额上行段都处在全球紧缩周期:2015年12月美联储开启加息,2015年5月至2019年1月贴现率上行全程成立;2021年1月至2025年5月,美债10年期实际利率上行约3.1个百分点。相反,2019年1月至2021年1月实际利率下行约1.8个百分点、降至-1.0%,成长股估值随之大幅扩张。2025年5月至2026年6月,实际利率停在1.7%~2.2%的高位、不再上行,贴现率环境只在约三成月份成立,成长股的定价更多由AI产业趋势主导。
其二,上游再通胀。PPI同比高于CPI同比时,利润从下游和成长行业流向上游。策略并不超配上游资源,受益主要来自另一端:这类环境中低配的TMT往往承压,第三部分给出板块层面的证据。2015年5月至2019年1月,供给侧改革推动PPI转正,再通胀在57%的月份成立;2026年6月以来,PPI-CPI升至3.0pp,再通胀全程成立。三个超额下行段中,再通胀成立的月份占比分别只有0%、0%和8%。
其三,成长稀缺性下降。成长股的溢价来自盈利增速的稀缺;价值股与全市场的预期增速差收窄时,这份溢价会收敛。第一个超额上行段的宏观状态最弱,贴现率上行和再通胀分别只在约三成和两成的月份成立,成长稀缺性下降却在约六成月份成立。这一段也是四个超额上行段中唯一由盈利主导的一段:盈利增长贡献21.8pp,其中2012年一年就有15.0pp。三个超额下行段中,这一状态成立的月份同样不超过约两成。
其四,成长泡沫破裂。这是事件而不是状态:三个超额下行段结束时,成长股市净率都处在近五年最贵的3%以内,随后的超额上行段都从这里开始(图表14)。泡沫何时破裂无法提前判断,只能事后确认,但估值进入极端区间本身可以观测,适合作为预警。
幅度最大的两段超额上行段,都是多类环境叠加。2015年5月至2019年1月,下行市中成长泡沫破裂,随后供给侧改革与美联储加息接踵而至,四类环境先后到齐,超额61.6%;2021年1月至2025年5月,核心资产抱团瓦解后叠加全球加息,超额68.7%。四类环境之外也有难以刻画的行情,例如2014年四季度降息后的蓝筹行情,一个季度的超额就有17.3%。前三类状态可以按月观测,构成第三部分择时框架的三个信号;第四类只能在成长估值进入极端区间时预警,作为三个信号之外的事件指标。
价值策略的择时:三信号投票定仓位,事件预警
第二部分归纳的前三类环境可以按月观测,据此得到择时信号。下文先给出三个信号的定义,检验它们是否分别对应第二部分提出的作用机制;再按同时亮灯的信号个数(票数)决定价值策略的仓位,其余仓位持有中证800,即回到基准、不做反向押注;成长泡沫破裂只能在估值极端时预警,单列为事件指标;最后与中证红利比较。评价分两层:一是信号能否识别价值占优的环境,看价值相对中证800的超额收益;二是择时能否增厚收益,以始终满仓的价值策略(下称满仓价值策略)为基准,因为2011年以来价值策略本身就年化跑赢中证800全收益4.2pp,减仓有机会成本,只有在价值跑输的阶段减仓,择时才有贡献。受一致预期数据可得性的限制,择时回测从2011年2月开始;信号月末观测,次月首个交易日收盘调仓。下文择时回测与中证红利比较均取这一区间,与第一部分全样本的数字略有差异(如满仓价值策略信息比0.36,全样本0.31)。
三个信号:收益来源各有侧重,彼此几乎不相关
三个信号基于月末数据,次月生效。贴现率信号在联储处于加息周期,或美债10年期实际利率高于一年前时亮灯;再通胀信号在PPI同比高于CPI同比时亮灯;成长稀缺性信号看全市场价值股(中证全指中价值得分最高的30%)与中证全指的一致预期两年复合增速差,较一年前收窄时亮灯。这里用全市场价值股而不用策略持仓,是为了避免与负面剔除重复使用同一份一致预期数据。三个信号的作用机制不同,两两相关系数的绝对值都不超过0.11。
三个信号赚的钱各有侧重,与第二部分的机制假设一一对应。与未亮灯的月份相比,贴现率信号亮灯后,价值多出来的超额几乎都在折价修复上,盈利和轮动差别不大;再通胀信号多在换仓轮动和折价修复上(两项各约0.6pp),盈利端反而偏弱(上游涨价传导到价值持仓的盈利需要时间),PPI-CPI为正时,策略低配的TMT板块下个月相对中证800平均跑输约0.4pp,比PPI-CPI为负时低约1.3pp;成长稀缺性信号是唯一多在盈利增长上的信号(图表17)。

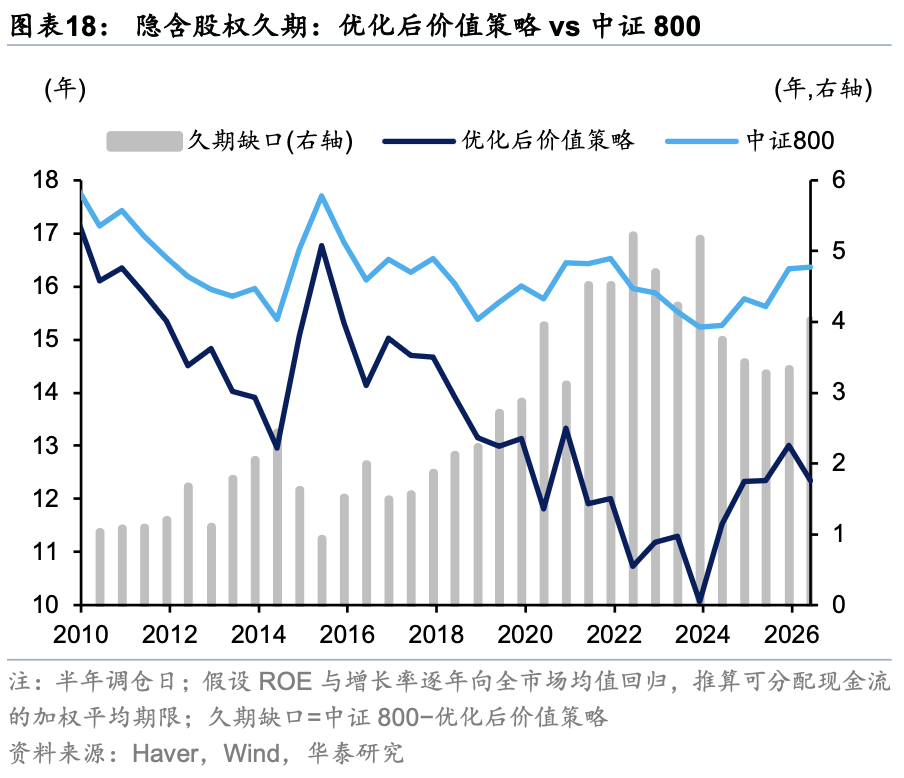
贴现率渠道落在估值端,也有久期上的佐证。按隐含股权久期(未来现金流的加权平均期限)估算,策略持仓平均比中证800短约2.6年,2020年以前缺口平均约1.7年,2020年以来扩大到4.1年左右(图表18)。2015年中缺口一度收窄到1年以内,是因为牛市顶部价值持仓的市净率由约1.5倍升至2.4倍,久期随之拉长。而估值折价对实际利率的实际敏感度相当于约5.0年,市场给成长股定价时用的久期比其现金流结构更长。久期缺口扩大,意味着价值与成长对利率的敏感度差异变大,贴现率信号近年的作用可能更强。
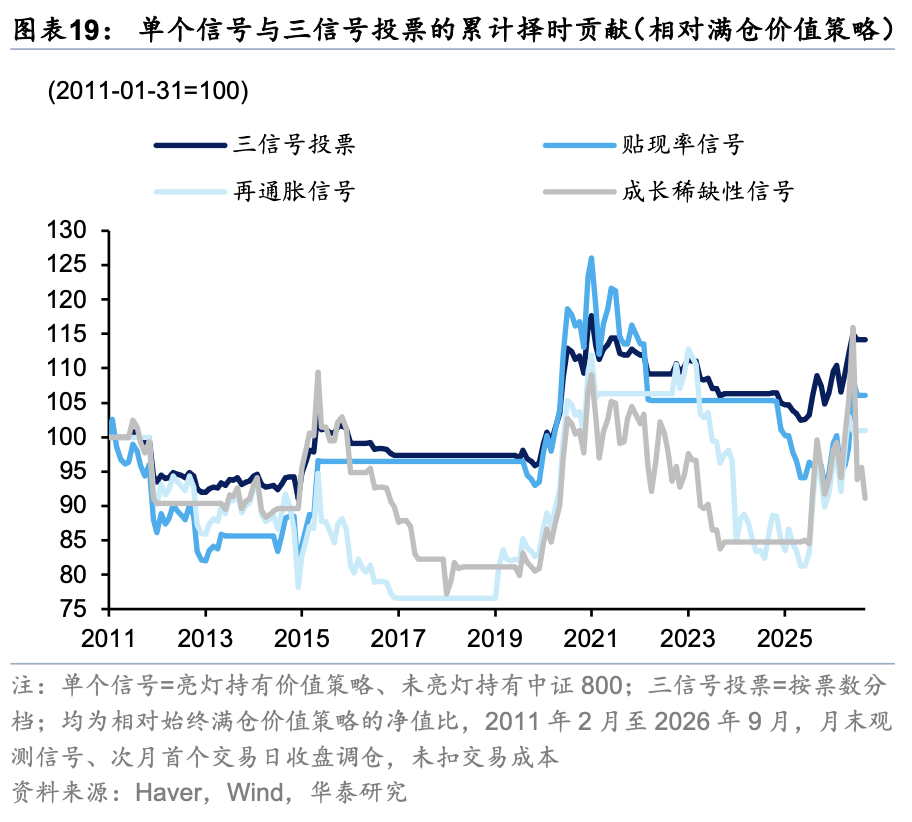
单个信号单独择时并不划算,投票策略效果更好。单独使用时,三个信号累计择时贡献的最大回撤在-26%~-29%之间,信息比在-0.07~0.06之间;三个信号投票后,最大回撤收窄至-13%,相对满仓价值策略的信息比升至0.22(图表19)。单看三个信号,贴现率信号单独择时的累计贡献最高,成长稀缺性信号最低(年化约-0.7pp):它约六成时间未亮灯,这些阶段价值多数仍跑赢中证800,减仓反而吃亏。单个信号的主要问题是误判风险更大。2025年7月至9月,贴现率信号亮灯,但对应的持有期(2025年8月初至11月初)正值AI产业趋势行情,创业板指相对中证800上涨18.5%,策略这三个月的超额为-10.9%;这段时间成长稀缺性信号没有亮灯,采用投票机制,能够通过仓位调整,减少误判造成的超额收益损失。
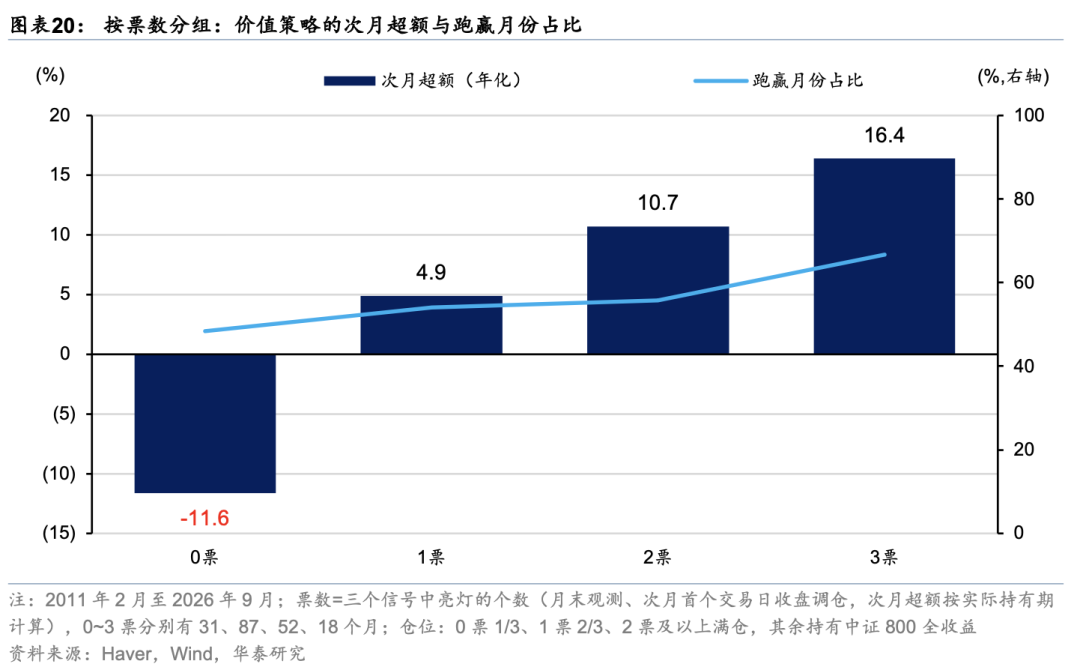
三信号投票:票数越多,下个月的超额越高
0票之后,价值策略下个月年化跑输11.6%;3票之后年化跑赢16.4%。把三个信号的亮灯个数相加作为票数。我们的仓位映射规则如下:0票持有1/3的价值策略,1票持有2/3,2票及以上满仓,其余持有中证800。上述次月超额均相对中证800。2011年以来,0票共31个月,3票共18个月,3票时三分之二的月份跑赢;1票和2票居中(图表20)。
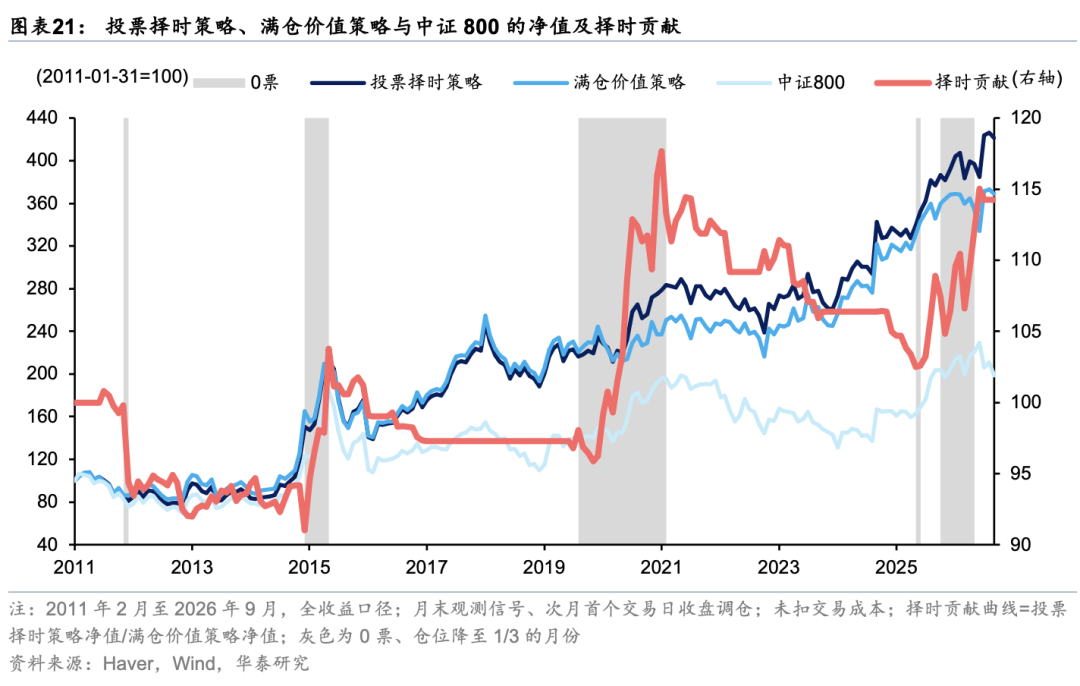
叠加择时后,相对中证800的信息比由0.36升至0.57(扣除交易成本后0.53),最大超额回撤由-34.9%收窄至-24.8%,年化收益由8.7%升至9.7%。2011年2月至2026年9月,投票择时策略年化收益9.7%,夏普比率0.50;始终满仓价值策略年化8.7%,中证800全收益4.5%(图表21)。择时每年贡献约0.9pp,平均仓位约74%,扣除双边交易成本后约0.6pp。
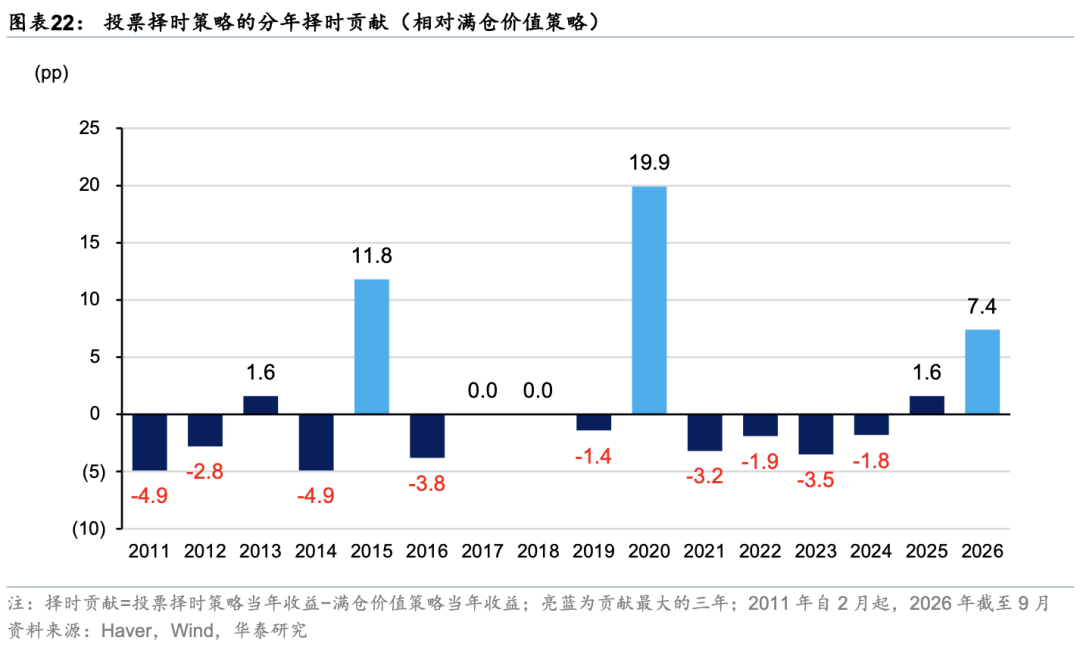
择时的贡献集中在成长泡沫年,可以看作一个保险
择时只在三年里真正起作用:2015年、2020年和2026年分别贡献11.8pp、19.9pp和7.4pp。其余13年中有9年小幅亏损,最多的2011年和2014年均为-4.9pp,这两年价值本身都明显跑赢中证800,减仓反而吃亏;2017年和2018年票数均在2票及以上、几乎全程满仓,择时贡献约为零(图表22)。三个大年分别对应第二部分价值跑输的三段成长牛市:杠杆牛、核心资产抱团和AI产业趋势行情。
择时在2020年后才明显起作用:2011—2019年择时贡献小幅为负(每年约-0.5pp),2020年以来每年约2.8pp。原因主要有三点(图表23)。其一,价值与成长的分化变大,可以躲开的回撤更深、持续更久:2020年以来价值超额的波动明显放大,核心资产抱团和AI行情分别持续约24个月和13个月,月频信号有足够时间反应,而2015年的杠杆牛只有5个月。其二,信号更准:2011—2014年价值的超额主要来自盈利增长(见第二部分),而贴现率、再通胀两个信号主要走估值渠道,那几年票数偏少、仓位偏低,价值却在跑赢,减仓反而吃亏;2020年以来全球利率波动加大,估值折价对美债实际利率的敏感度明显上升,票数对下个月超额的区分度扩大到原来的约6倍。其三,市场方向的作用变大:价值策略相对中证800的β由0.89降至0.43,成长行情往往伴随市场上涨,减仓换入β更高的中证800,等于在上涨前提高了β,择时收益中约四成可以归于这一“市场方向×低β”的效应。

事件指标:成长估值走到极端时预警,不改变仓位
成长股估值进入近五年最贵的5%后,价值在随后的预警窗口里5次均跑赢中证800,平均超额4.9%。三个信号之外,第二部分的第四类环境单列为事件指标,沿用成长股整体市净率,用账面价值而不用盈利,是因为成长股整体有近三成的时间处于亏损,盈利口径的估值会失真。估值处在过去五年最贵的5%即触发,进入3个月的预警窗口,窗口内再次触发则顺延(图表24)。其中3次只是小幅跑赢:2015年4月、2020年12月和2021年5月触发后,成长行情仍延续了一段时间。阈值取1%~10%时,触发后三个月价值的平均超额为3%~8%,越极端越强。不过只有5个观察窗口,样本太少;泡沫何时破裂也无法提前判断,触发后成长股可能继续上涨。因此事件指标只作预警,提示价值的赔率在上升,仓位仍以三信号投票为准。

与中证红利相比:同属价值大类,但收益来源不同
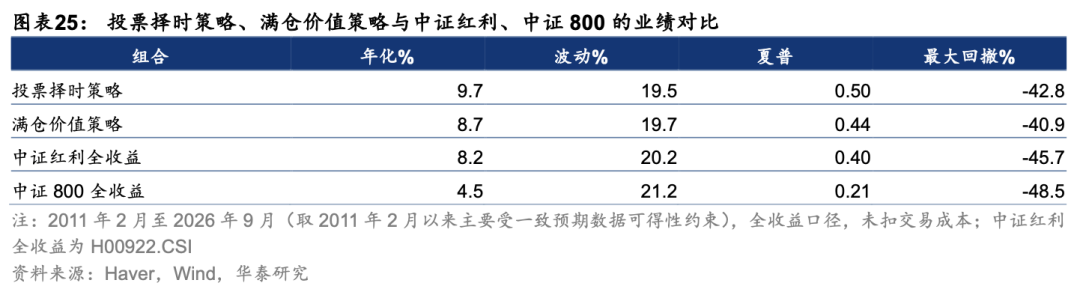
叠加择时后,2011年以来策略年化跑赢中证红利全收益约1.5pp,16年中12年占优。投票择时策略年化收益9.7%、夏普比率0.50,中证红利全收益分别为8.2%和0.40;满仓价值策略为8.7%,只比中证红利高约0.6pp,领先主要来自择时(图表25)。扣除双方的交易成本后,投票择时策略与中证红利分别为9.1%和8.0%。二者的月收益相关系数为0.92,同属价值大类,不宜视为互相分散风险的两类资产。
但两者赚钱的收益来源不同。按第一部分的四项拆解,2011年2月以来本策略相对中证800的年化超额略高于中证红利(拆解口径,中证红利3.0pp,本策略3.8pp),中证红利主要靠换仓轮动(11.9pp)和更高的股息(2.4pp),同时每年承受约10.3pp的盈利拖累,与第一部分传统价值策略“换仓赚、盈利亏”的镜像特征一致;本策略剔除了盈利预期下修的股票,盈利端反而贡献1.4pp(图表26)。行业上,本策略金融地产的平均权重约57%,中证红利约28%,后者在上游资源、中游材料、公用事业与交通运输上的权重更高。这也体现在分年表现上,中证红利占优的年份集中在2021—2023年的高股息行情和2015年的杠杆牛,投票择时策略则在2014、2017、2024、2025年领先超过10pp。

当前状态:2票,价值策略仍有望占优
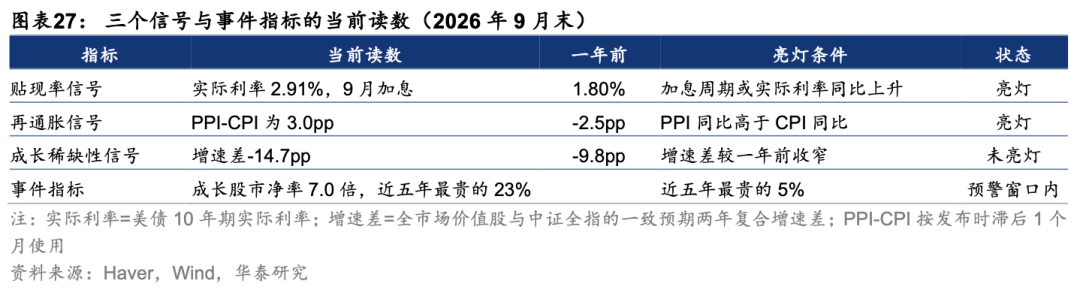
截至2026年9月末,贴现率信号和再通胀信号亮灯,成长稀缺性信号未亮灯,票数为2,10月价值仓位处于最高档,价值策略仍有望相对中证800占优。2011年以来票数为2的52个月里,价值策略下个月相对中证800年化跑赢10.7%,56%的月份跑赢。事件指标在2026年5~7月触发,目前仍处于3个月的预警窗口内;成长股市净率已从近五年的最高位回落至7.0倍,不再处于极端区间(图表27)。把时间拉长看,2票及以上的阶段,价值策略相对中证800多在走强;0票的阶段多在走弱(图表28)。

信号读数:贴现率与再通胀亮灯,成长稀缺性未亮灯
已亮灯的两个信号短期内大概率不会出现大的变化。联储9月重新加息,只要不转向降息,贴现率信号就会保持亮灯,美债10年期实际利率也比一年前高约1.1个百分点;PPI-CPI在4月转正,8月为3.0pp,离转负还有较大距离。任一信号灭灯,价值仓位即由满仓降至2/3;两个信号同时灭灯,需要联储转向降息、实际利率回落到一年前以下,且PPI-CPI转负,短期出现的概率偏低。
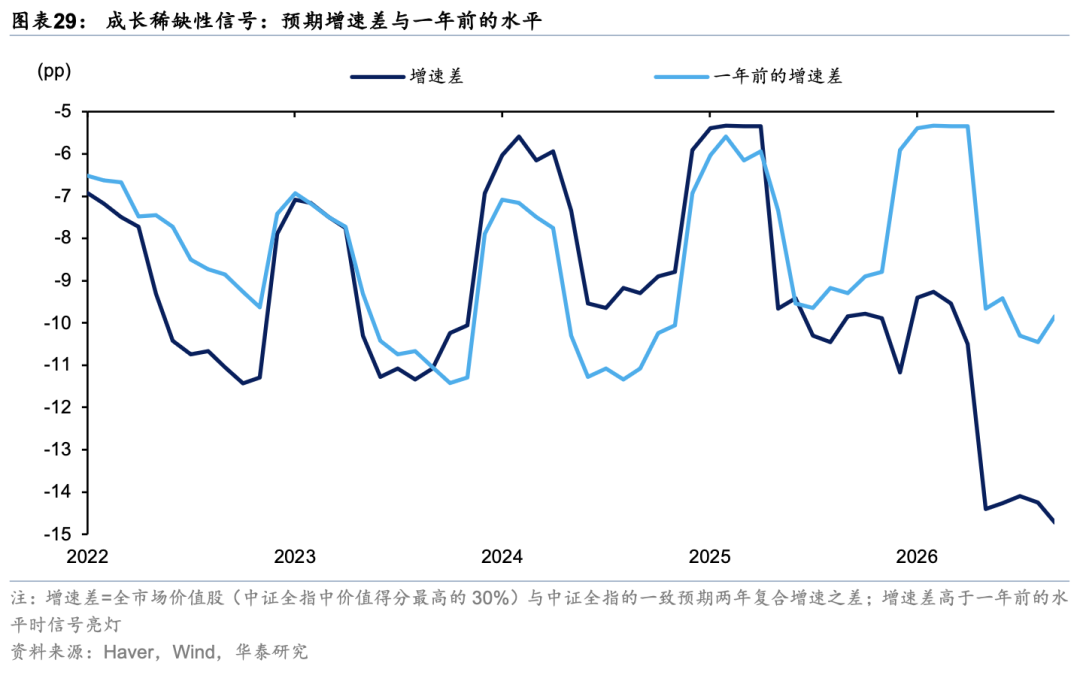
成长稀缺性信号是下一个观察点。2026年5月年报披露后一致预期切换基期,价值股与中证全指的预期增速差从-10.5pp跳到-14.4pp,此后一直在-14pp附近(图表29)。5月切换基期是每年的固定动作,2011—2025年平均使增速差下移1.9pp,今年下移3.9pp、约为两倍,因为中证全指预期增速偏高:4月时三年复合预期约20%,2025年实际仅增约4%。2027年4月以前,增速差要回到一年前的-9pp~-11pp以上才会亮灯;2027年5月以后,比较的基数换成跳变后的-14pp附近,门槛降低;但当期增速差届时也会再切一次基期,若再次明显下移,信号仍难转亮。历史上3票的18个月,价值策略下个月相对中证800年化跑赢16.4%。
最高档仓位下,行业偏离处于2010年以来最大
最高档仓位意味着承担较高的主动风险。近36个月策略相对中证800的跟踪误差(月度收益口径)为19.9%,β降至0.29;其中2026年7月单月的大幅跑赢影响较大,剔除该月后跟踪误差约15.7%、β约0.43,仍高于全样本的13.2%。主动风险主要来自行业配置。策略6月调仓时的持仓低配TMT板块31.4pp,为2010年以来各次调仓中最大;超配金融地产44.7pp,仅略低于2020年6月的44.8pp,两项合计则是2010年以来最大。择时不改变这组偏离的方向,只决定承担的幅度:信号转弱时降低价值仓位、向中证800靠拢,偏离随之缩小;当前2票、价值仓位处于最高档,意味着模型判断环境有利,主动承担了全部偏离。一旦成长行情再起,相对中证800的回撤也会相应放大。
1)历史回测不代表未来:结论基于中证800样本空间、2009年12月至2026年9月的数据,择时回测始于2011年2月;事件指标只有5个观察窗口,统计意义有限。
2)择时可能阶段性失效:择时收益主要来自2015、2020和2026年,去掉最好的三年,择时贡献为每年-2.0pp;择时幅度还取决于仓位映射等规则设计,且约四成来自“市场方向×低β”。若未来不再出现同类成长泡沫,择时可能长期为负贡献。
3)主动风险与口径依赖:除特别注明外,回测未扣除交易成本;母池、价值得分、分红门槛与负面剔除规则、调仓频率的改变都可能实质影响结论,一致预期、分红与宏观数据也存在修订或调整的可能。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




