


(来源:合肥市投资基金协会)
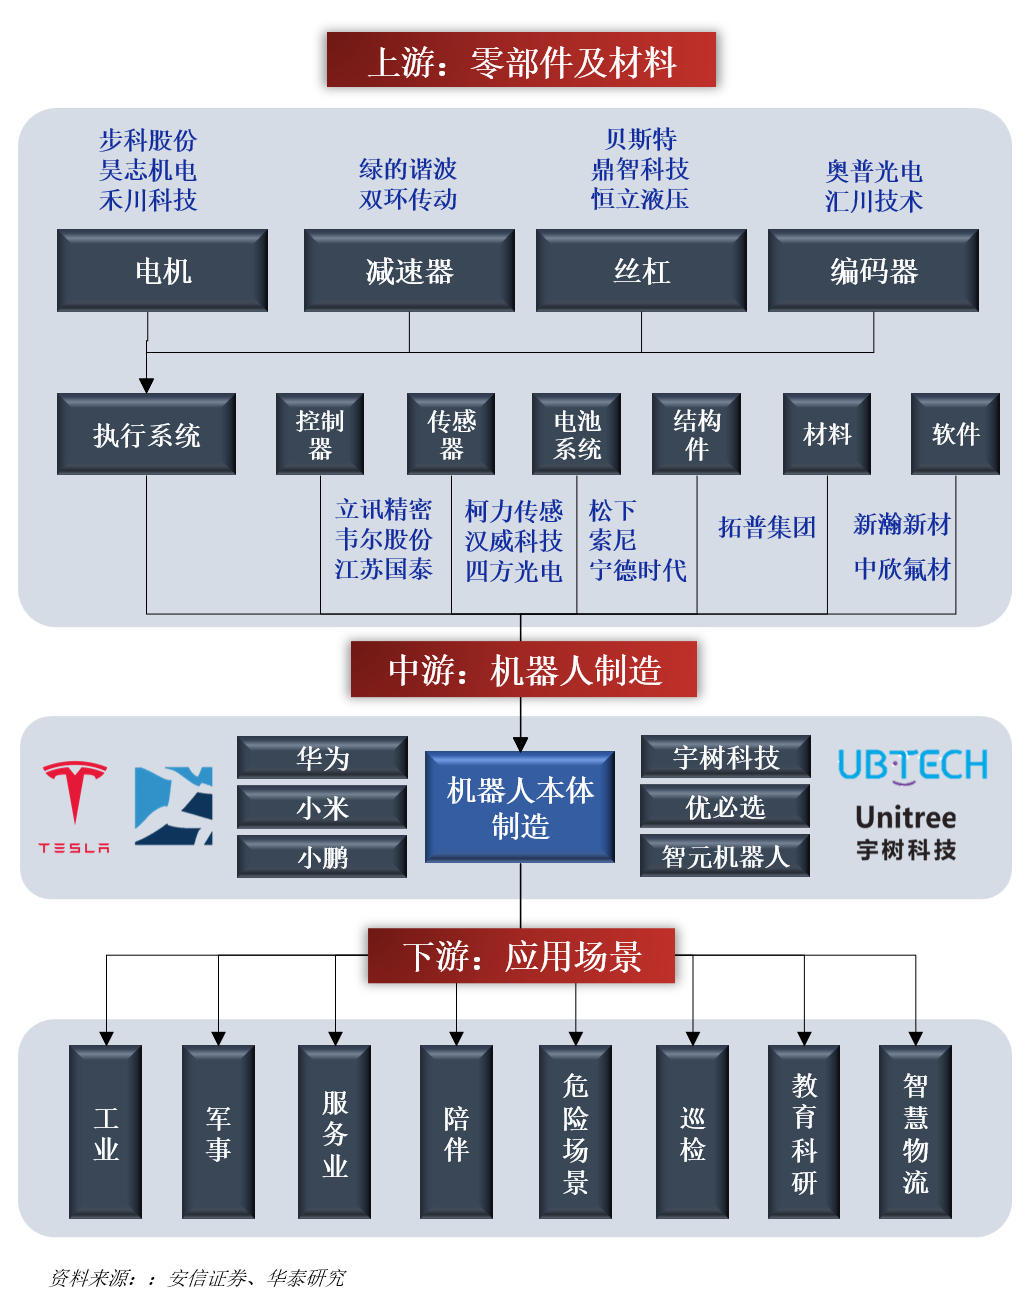
01 产业链全景图
02 行业最新进展
02-1、最新消息
当下,海外科技巨头都正在扎堆布局物理 AI。英伟达 GTC 大会把重心放在机器人仿真和世界模型上,相当于给机器人打造大脑和虚拟测试环境。
OpenAI 也正式入局人形机器人,打算 2027 年推出样机,把大模型装进实体机器人。特斯拉也释放信号,第三代 Optimus 已经具备量产条件。市场普遍认为,AI 不再局限于屏幕内的数字交互,接下来会走进实体硬件,这个预期正加速火热。
02-2、全球规模
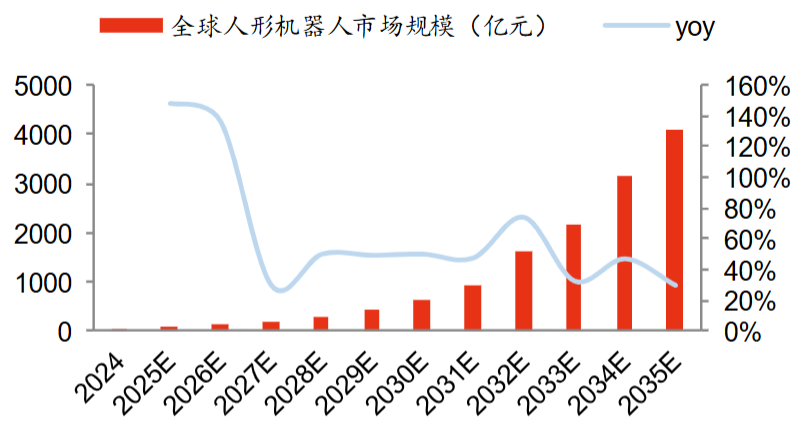
先看全球。人形机器人正从“实验室样机”走向“量产爬坡”。高工数据:2025年销量1万台出头,2030年34万台,市场从63亿元到642亿元;2035年500万台、4091亿元以上。十年维度,销量像从试产线扩到整车厂规模。
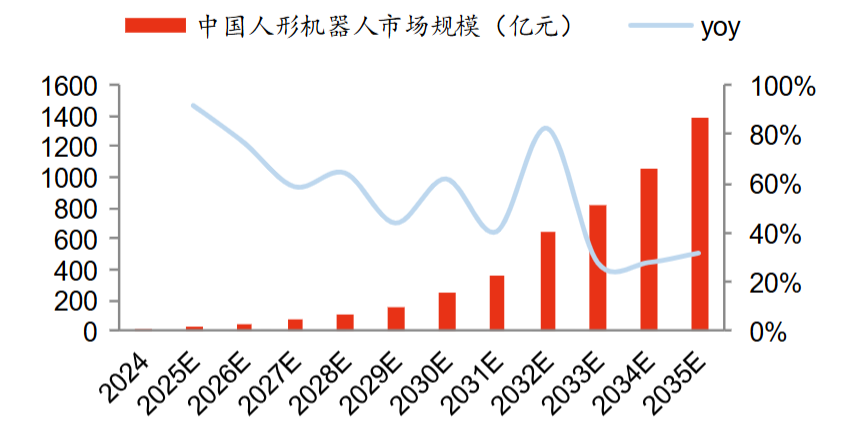
再看中国。2025年7300台,2030年16万台,市场从24亿元到254亿元;2035年200万台、1383亿元。中国约占全球销量近一半,扩张节奏与全球同步。
02-3、全球发展格局
全球市场来看,2025年人形机器人赛道仍热:整机企业超300家,出货约1.7万台,市场28.8亿元,主要落在仓储物流、工业装配、教育消费。
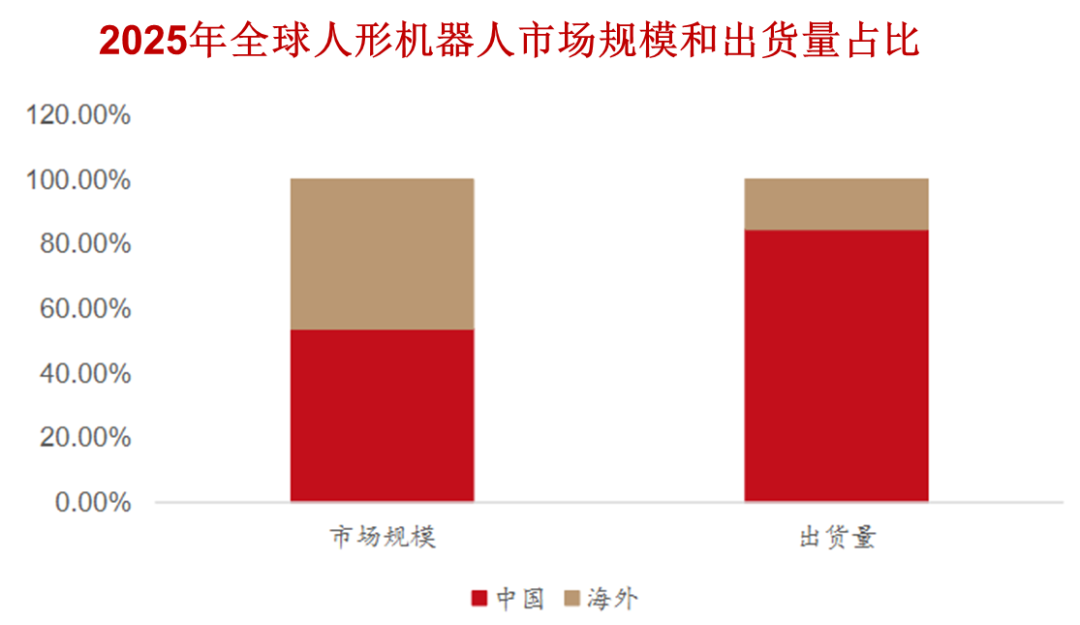
再看中国。中国是绝对主场:整机企业超140家,出货约1.44万台,占全球84.7%;市场15.5亿元,占53.8%。全球每卖10台,8台半来自中国。
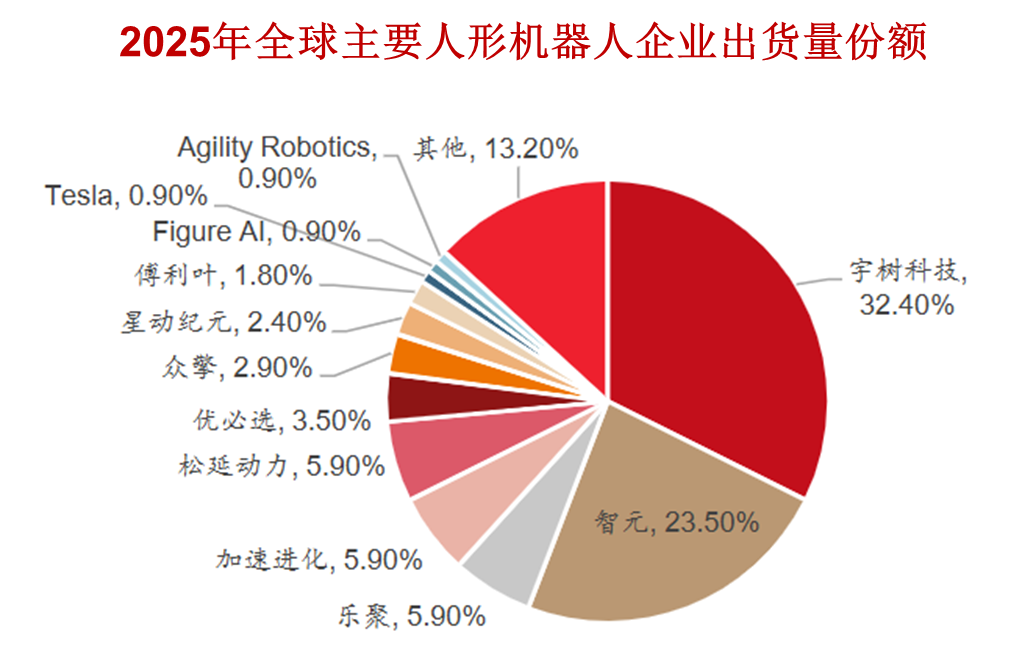
出货上,中国企业包揽前六,合计74.1%。宇树超5500台,独占32.4%,每三台有一台是宇树;智元超4000台,23.5%;乐聚、加速进化、松延动力各约1000台,各5.9%;优必选约600台,3.5%;其余均低于3%。
海外头部仍押注技术突破和生态建设,尚未跑通规模化量产,产品多在内部测试验证。像样车还在调发动机,没上量产赛道。
随着国际巨头的入场,具身智能赛道迎来进一步的火热,而其中,有三大赛道逐渐成为本次关注的焦点:具身大脑、整体本机、核心零部件。
03 【具身大脑】赛道
03-1、什么是【具身大脑】
具身大脑就是给机器人装一个“看懂局面、想明白干嘛、指挥身体去干”的决策中枢,不是胸口芯片,而是一套软件模型。
它和ChatGPT最大区别是必须对物理世界负责:你说“把水递过来”,它得规划走过去、避开椅子、伸手握住。它不能靠一个大模型包打天下,因为“想清楚”是慢活,“控手腕”是快活,所以常分“大脑+小脑”:大脑拆任务,小脑实时执行纠偏。
当前,技术上有VLA和世界模型两条脑回路,一个偏反应式执行,一个先预演后果,未来更可能互补。当前卡点是泛化:换场景就失灵,谁先跑通“换地方也能用”,谁就拿到钥匙。

具身大脑的商业化第一步是干“即时抓取摆放”的体力活,先包揽零售、仓储、餐饮等场景,对应的潜在市场约320万台。第二步是挑战“擦桌子、穿衣服”这类需要力控手感的连续接触技术活,技术难度直线飙升。
但只要跨过这道坎,机器人就能从“干粗活”升级为“贴身管家”,直接撬开超1亿台的家庭服务与个人护理新蓝海。

03-2、核心逻辑
顶级大模型厂亲自下场,行业时间表前移。 10月19日奥尔特曼确认 OpenAI 正在研发人形机器人,2027年推出演示样机;官网已挂出20多个机器人岗位,覆盖执行器、运动控制、数据采集到供应链。头部大模型厂的钱、人、算力涌入,本体智能化门槛在降低。
"通用大脑+专用小脑"分层跑通,是智能兑现的技术拐点。 GPT-6 Astra 积木入碗成功率95%(20次中19次);银河通用实测 VLA 单独控制成功率26%,叠加大模型协同后升至48%。Gemini Argon 已能用一张 RGB 图生成4500条仿真数据自我迭代。大脑成熟速度从"年"压缩到"季度"。
数据是大脑燃料,"卖铲人"最先兑现。英伟达 EgoScale/DreamDojo 用了1-3万小时人类视频;OpenAI、英伟达、Meta 都在大规模采购人类操作数据。上半年国内具身大脑赛道融资约438亿元,超半数流向"大脑派"。数采设备(EGO/UMI 放量中)是订单能见度最高的一环。
03-3、核心参与公司

04 【整体本机】赛道
04-1、【整机本体】赛道
人形机器人正迎来大爆发,预计到2035年全球市场将突破4000亿元,年复合增速接近60%。
从销量节奏看,2030年全球将卖34万台(中国占16.3万),到2035年直接飙升到500万台(中国占200万台),国内切走近一半蛋糕。
最关键的是场景反转:前期主要靠进工厂、干特种活等B端买单;但2030年起家用C端开始落地,到2033年C端销量将直接反超B端,机器人真正“飞入寻常百姓家”。

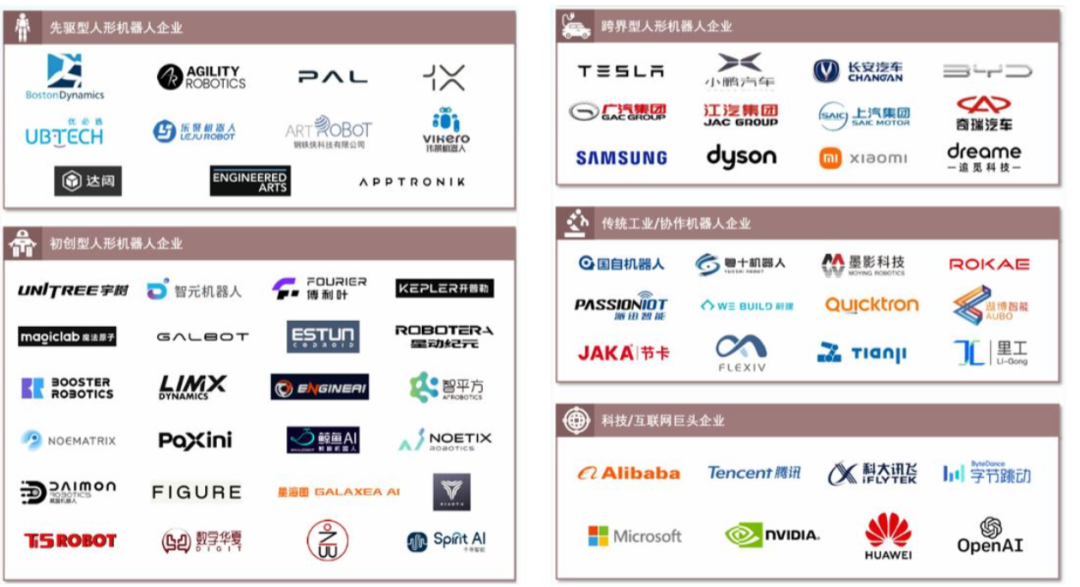
目前人形机器人本体赛道玩家虽多,但按行业背景基本可以分为“五大门派”:
一是入局早、技术底子厚的“老牌先驱”(如优必选);
二是跑得快、主打低成本和快速迭代的“敏捷新锐”(如宇树、智元);
三是财大气粗且自带落地场景的“车企跨界”玩家(如特斯拉、小米);
四是把自动化老本行技术直接平移过来的“工业老兵”(如节卡);
五是软件资金拉满、但缺乏硬件制造实战经验的“科技巨头”(如字节、腾讯)。
04-2、核心逻辑
特斯拉进入量产兑现窗口。 首条 Optimus 量产线2026年底前在德州启动,初期年产5万台、较年初规划翻倍;为此已停产 Model S/X 腾产能。短期催化:10月22日三季报电话会+月底万圣节展示。
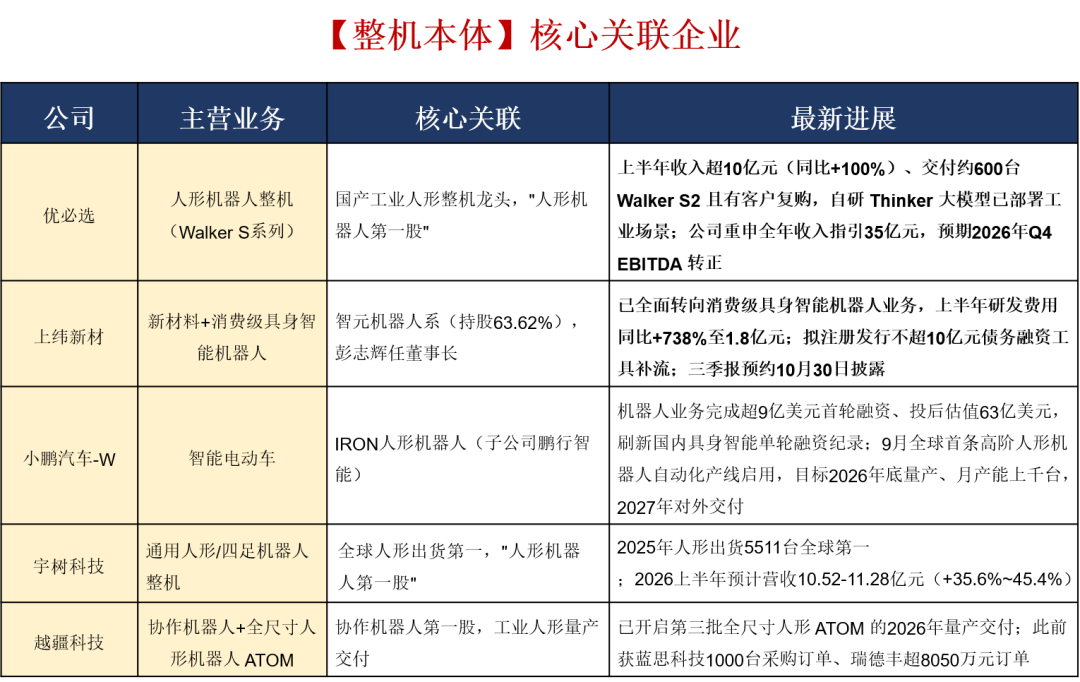
国产链产量反超海外,从讲故事进入拼交付。 智元第1.5万台下线、宇树单款累计约1.1万台、优必选冲刺双万台产能。上半年全球人形机器人销量3.6万台、超2025全年,收入前五全是中国企业。宇树科创板 IPO 注册获批(市值约420亿元),成板块新催化。
海外估值锚抬升传导至国产链。Figure C 轮融资超10亿美元、投后估值390亿美元(18个月涨约15倍),英伟达参投;10月英伟达还在洽谈追加约10亿美元投资。
04-3、核心公司
05 【核心零部件】赛道
05-1、核心零部件
核心零部件主要如下:
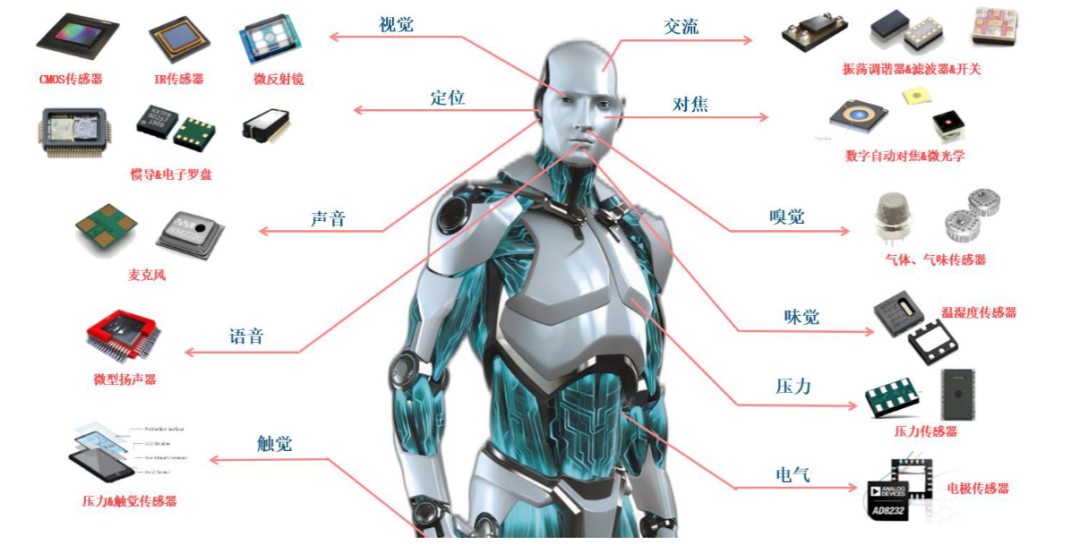
05-2、核心逻辑
价值量高度集中。 执行器占整机 BOM 成本50%-70%,灵巧手占22%-30%、价值密度最高;谐波减速器单台14个、占成本约12%-13%。马斯克承认手部微型零部件是产能爬坡主要障碍——谁能解决灵巧手量产,谁拿最厚的订单。
T链订单实质兑现。 浙江荣泰周产750台对应零部件、12月底指引周产2000台,单机 ASP 1万+;科达利单机 ASP 1万+;世运电路单机 PCB 价值量3-4千元、特斯拉内部份额80%+。供应商普遍收到周产上千指引——零部件是唯一"报表直接体现"的环节。
国产替代+降本双击,缺口环节弹性最大。 谐波减速器国产化率已超90%,但行星滚柱丝杠不足30%、六维力传感器约35%,是降本攻坚主战场。核心零部件市场预计2026年约120亿元增至2030年约800亿元、复合增速61%,快于整机。
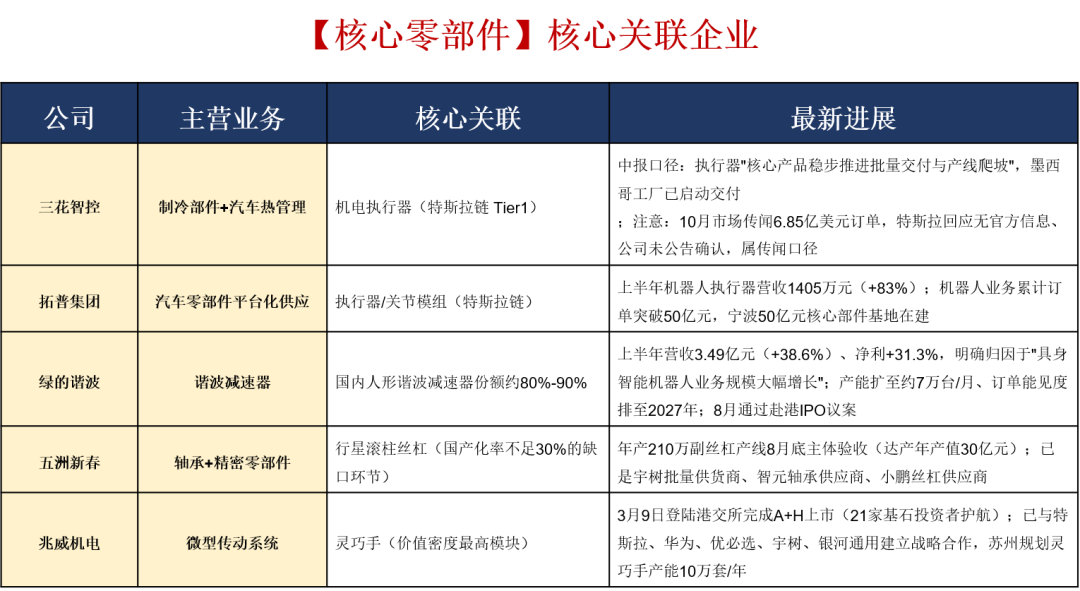
05-3、核心公司



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




