


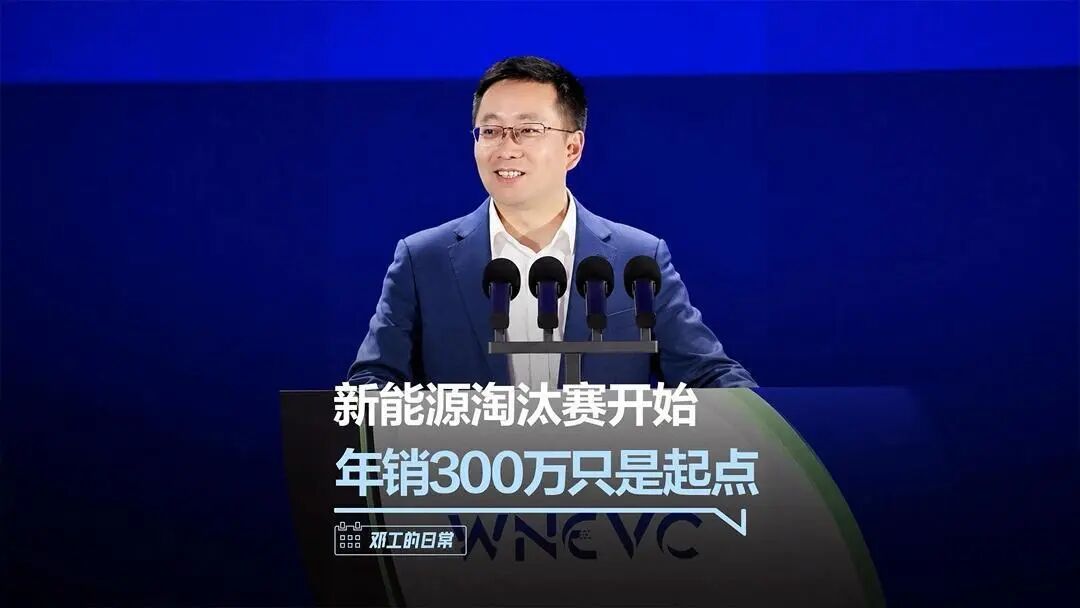
近日,深蓝汽车董事长邓承浩通过视频形式,分享了其在2026年世界新能源汽车大会上的核心观点。他明确指出,新能源汽车产业已步入淘汰赛的关键阶段,行业竞争逻辑正发生根本性转变:依靠单一技术或单一环节的突破已难以为继,真正决定企业存续与发展的,是覆盖研发、制造、供应链、营销及服务的全体系能力。
他表示,今年国内汽车产业面临诸多挑战,国内需求承压,原材料价格持续上涨,出口仅能为行业提供短期的缓冲。在他看来,单点式突破失效,新能源正在进入大众普及深化期,油电转换成为行业的核心考验。
01
“规模生死线”
邓承浩在讲话中给出了一个极具冲击力的量化判断,为这场淘汰赛划定了清晰的规模门槛。他表示,在竞争格局逐渐收敛的当下,年销量达到300万辆,仅是企业维持基本运营、留在牌桌上的“活下去的基础”;而500万至700万辆的规模,意味着企业尚可稳健运转,属于“过得去”的区间;唯有实现800万至1000万辆的体量,方具备可持续盈利与长期健康发展的坚实基础,才算真正“活得好”。
不过,他的判断与当前市场的实际销量分布存在明显落差。
根据乘联会发布的2026年8月销量数据,尽管比亚迪以超43万辆的月度成绩断层领跑,但绝大多数新能源品牌的月销规模仍停留在数万辆级别。
此外,根据中国汽车工业协会发布的数据,2025年中国汽车总销量为3440万辆,其中新能源汽车销量1649万辆。今年前8个月,中国汽车总销量2031.5万辆,其中新能源汽车销量1065万辆。
从月度数据推算看,若以邓承浩提出的“300万辆”年销门槛作为标尺,目前仅有极少数头部企业能够勉强触及,而绝大多数品牌距离“活得下去”的基础线尚有较大鸿沟。
此外,邓承浩的分析揭示了行业面临的复杂局面。他认为,当前国内市场需求增长乏力,消费者决策趋于审慎,前期政策支持效应逐步消退;与此同时,上游关键原材料价格持续攀升,进一步挤压本已微薄的利润空间。
而就在9月24日,长安汽车发布新一期投资者关系活动记录表。长安汽车表示,当前,汽车行业面临国内市场承压与国际形势复杂多变的双重挑战。国内市场方面,随着前期补贴政策退坡、消费者观望情绪加重,内需增速显著放缓;行业进入存量博弈阶段,利润率降至历史低位。
海外市场虽然提供了阶段性的增量缓冲,但并非坦途。各国市场准入标准、合规要求与本地化经营规则正在持续迭代升级,对企业的综合响应能力提出了远高于以往的要求。“外热内冷”的结构性分化表明,单纯依赖出口增量已难以掩盖国内存量竞争加剧的现实。邓承浩强调,单点式的突破策略已经失效,油电转换不再是简单的技术路线选择,而是对整个产业成熟度与可持续性的核心考验。
02
洗牌加速
邓承浩的预警并非危言耸听。
就在其发声前,大运汽车股份有限公司管理人9月22日发布公告称,法院正式裁定批准了涉及58家公司的重整草案,标志着这家曾以重卡业务闻名的企业在新能源乘用车领域的转型尝试以失败告终。
这意味着,这家曾经以“风驰天下,大运摩托”广告语家喻户晓、后来在重卡领域占有一席之地的企业,正式进入司法重整执行阶段。58家公司覆盖了大运汽车的整车制造、零部件供应、销售服务等全链条。
公开信息显示,大运汽车的前身是山西通达集团,创始人远勤山最早做摩托车销售,后来进入摩托车制造领域。2004年,远勤山收购四川银河汽车集团,进入商用车领域。2009年,大运重卡正式下线,凭借性价比优势,在重卡市场一度年销量突破3万辆,排名行业前十。
2018年,大运汽车进入新能源乘用车领域,投资几十亿元在运城建设生产基地,推出“大运远志”品牌。首款车型远志M1定位中型MPV,于2020年投产下线,售价17万—30万元区间。2022年,大运又发布远航汽车品牌,推出远航Y6、Y7等多款车型,定位中高端市场。
但市场并没有接受大运新能源乘用车,其销量规模,根本无法覆盖工厂的运营成本和研发投入。重卡业务下滑,新能源乘用车打不开局面,大运汽车的资金链越来越紧张。2024年11月,大运汽车发布《关于大运汽车重整的声明》,承认流动资金遭遇阶段性周转困难。
大运不是个案。过去5年,新能源汽车行业经历了一轮残酷的洗牌。
2023年,威马汽车申请破产重整。威马曾经是新势力四小龙之一,巅峰时期估值超过400亿元。根据重整案披露的审计报告,威马科技集团负债高达203.67亿元;有后续报道称其总负债规模已达260亿元。
2024年,高合汽车陷入困境,今年3月法院裁定批准了重整计划,并终止了重整程序。这意味着高合的法律身份从“破产重整中”正式切换到了“重整计划执行中”。
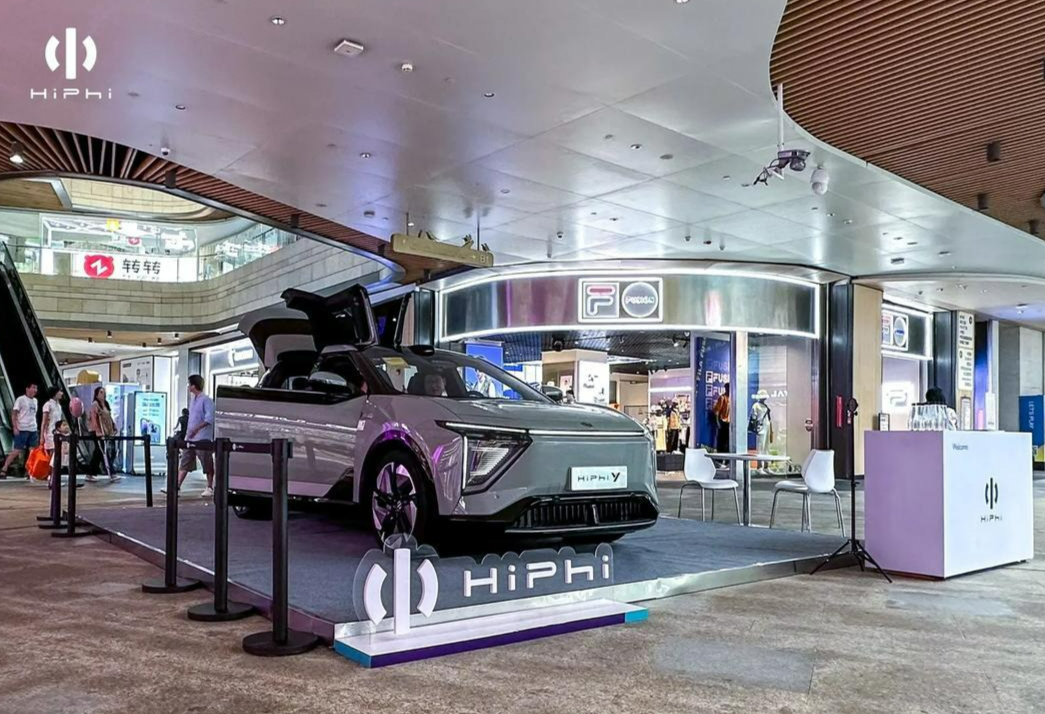
高合创始人丁磊曾任上汽集团副总裁、上海通用总经理,履历深厚。2017年创立华人运通后,他选择了一条与“蔚小理”截然不同的路:极致高端,不讲性价比。2020年首款车HiPhi X上市,售价57万至80万元,以炫酷的“六扇门”和可编程大灯惊艳市场。2022年HiPhi X甚至拿下了50万元以上豪华电动车销量冠军,一度超越了保时捷、BBA的同级电车。
但光鲜的背后,是脆弱的根基。高合销量长期在低位徘徊,年销量持续徘徊在4位数,这点规模根本无法摊薄研发和运营成本。到了2024年初,资金链彻底断裂。
03
支持车企兼并重组
此外,爱驰、天际、拜腾、奇点、博郡、赛麟…… 这些曾经活跃的名字,如今要么已经破产,要么处于停产状态。过去几年,已经有超过20家新能源车企停产、破产或进入重整。汽车行业的淘汰赛,正在加速。
全球咨询公司艾睿铂预测认为,未来5年内,仅约15家、即10%的中国电动车品牌能获利,月销量低于1000辆的品牌将陆续退场。这一预测与邓承浩的“规模门槛论”形成了残酷的呼应:缺乏全体系能力支撑的企业,注定难以跨越规模经济的盈亏平衡点。
有行业分析师认为,年销低于30万辆、毛利率低于10%的品牌会面临持续资金压力,行业中大量中、小品牌将在2026年至2028年间进入退网或兼并整合阶段。
洗牌的结果是行业格局初步显现。根据乘联分会的数据,2026年1月到8月,新能源乘用车销量排名前十的企业,市场份额合计超过75%,比亚迪一家就占了30%份额。
今年9月,国家发展改革委产业发展司副司长邵稷公开表示,要“积极支持大型企业集团开展改革,以市场化、法治化方式推进企业间兼并重组,支持骨干企业有效整合研发、生产等资源”。这是近年来监管层在新能源汽车行业内卷加剧、产能利用率分化的背景下,再次明确支持车企兼并重组,信号意义明显。
对于深蓝汽车自身而言,这一判断同样构成挑战。作为长安汽车旗下的新能源品牌,深蓝依托集团的制造与供应链体系,在过去两年实现了销量的快速增长。但若以邓承浩自己提出的“300万辆生存门槛”来衡量,深蓝以及绝大多数中国新能源品牌,都仍处于为“活下去”而奋力攀爬的陡坡之上。这场淘汰赛没有旁观者,只有适者生存。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




