


香港证监会罕见动用《在证券市场上市规则》第8(1)条,银建国际股份自9月25日开市起暂停交易;调查发现约20亿港元无抵押贷款中,超过10亿港元经快速转帐间接流向当时主要股东或关连方,公司未能解释商业理据
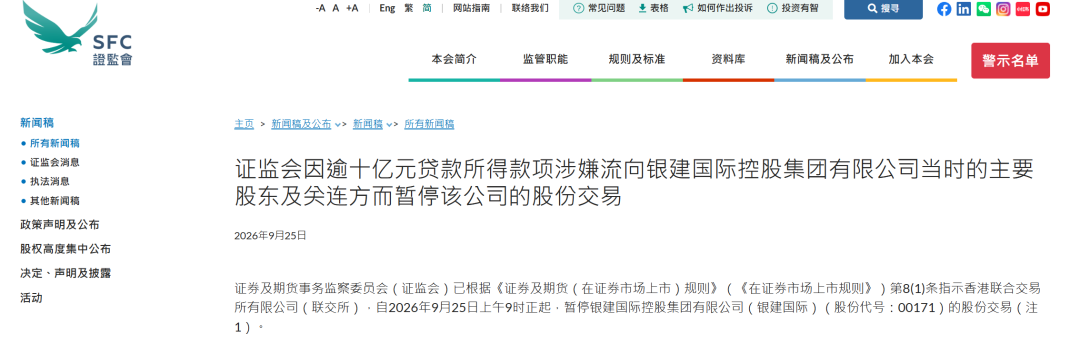
香港证监会周五(9月25日)开市前投下一枚重磅炸弹。证监会宣布,已根据《证券及期货(在证券市场上市)规则》第8(1)条,指示香港联合交易所自当日上午9时正起,暂停银建国际控股集团有限公司(00171)的股份交易。这是证监会本月第二次动用这一被市场称为“尚方宝剑”的条款——9月10日,另一家上市公司拨康视云已被同一条规则勒令停牌。
银建国际停牌:证监会罕见出手,10亿贷款“体外循环”背后的三个关键追问
一、先搞清楚发生了什么
2026年9月25日一早,港交所开盘前,银建国际(00171)的股票被按下了暂停键。这不是公司自己申请的停牌,而是香港证监会直接动用《证券及期货(在证券市场上市)规则》第8(1)条,“命令”联交所停止其交易。
在香港资本市场的监管工具箱里,第8(1)条算得上是“核按钮”级别的存在。动用它的门槛极高——必须证明市场秩序、投资者利益或公众利益到了“有需要或合宜”暂停交易的程度。香港财经媒体直接把这条规则称为证监会的“尚方宝剑”,而且这已经是证监会一个月内第二次动用它了。9月10日,另一只港股拨康视云也是被同一条规则勒令停牌。
证监会的行动源于一项调查:银建国际在2021年3月到2023年12月期间,批出了多笔合计约20亿港元的无抵押贷款。调查发现,其中超过10亿港元——大约占贷款总额的63%——通过一连串快速转账,被间接转移到了银建国际当时的主要股东或其关连方手里。
说白了,公司宣称是借给“借款人”的钱,实际上很可能绕了几圈又回到了大股东的口袋。这些贷款的真实目的到底是什么,现在要打一个大大的问号。
二、三个关键追问
追问一:钱到底怎么转出去的?
从监管披露的信息来看,这笔资金运作的手法并不新鲜,但规模很大。
首先是“无抵押”这个关键词。正常的商业贷款,尤其涉及上亿港元的额度,没有抵押物几乎不可想象。要么借款方信用极好,要么这笔贷款本身就“不走寻常路”。证监会调查后明确指出,银建国际在贷款审批过程中的尽职审查和信贷评估“并不足够”。
然后是“一连串迅速进行的后续转账”。这意味着钱从银建国际的账户出去之后,并没有停在宣称的借款人那里,而是经过多个中间账户快速流转,最终指向当时的主要股东或关连方。这种“快进快出”的操作模式,恰恰是典型的资金通道特征——借款方只是一个名义上的中转站,真正的收款方在幕后。
证监会对此的措辞很重:这“令人严重质疑宣称的借款人是否该等贷款的真正受益人,以及该等贷款是否具有任何真正的商业目的”。翻译成直白的话就是:我们怀疑这些贷款根本就是变相的利益输送。
追问二:为什么现在才停牌?
贷款发生在2021年到2023年,停牌却在2026年9月。这中间的时间差,值得细想。
证监会并不是一发现问题就动手的。监管机构的标准流程是:调查取证 → 提出关注 → 给予回应机会 → 评估回应是否充分 → 决定是否采取强制措施。在这个案子里,证监会明确表示,已经就调查中发现的重大关注事项向银建国际提出,“让该公司有机会作出回应”。
但结果是——“银建国际未能以令人满意的方式处理证监会的关注事项。尤其是,该公司未能就批出该等贷款的商业理据作出解释”。
这句话信息量极大。证监会给了机会,公司没能抓住。更准确地说,公司可能根本给不出一个合理的解释——因为这笔钱从一开始就不是出于正常的商业目的借出去的。如果真是正常的贷款,公司完全可以拿出借款方的资质材料、还款计划、商业合作背景来说明。解释不了,恰恰说明问题不在“贷款本身”,而在贷款背后的安排。
这也解释了为什么证监会认为停牌是“有需要或合宜的”:如果继续让股票交易,投资者在不知道上述重大信息的情况下买卖股票,等于在一个信息不对称的市场里被蒙在鼓里。
追问三:复牌有多难?
银建国际的公告说正在“寻求法律意见”并“致力于处理证监会的关注事项,以恢复股份买卖”。但复牌的难度,可能远超市场预期。
先看第8(1)条规定的复牌条件。证监会暂停交易的法律依据包括几种情形:与上市相关的文件载有虚假、不完整或误导性资料;暂停交易对维持有序公平市场是必要的;为维护投资大众利益应暂停交易。银建国际这次至少触及了多项——公司2021年至2026年6月30日的多份中期报告和年报,以及2024年和2025年两份涉及出售54笔贷款的公告和通函,都被认定“载有重大失实、不完整或误导资料”。
这意味着,复牌不是简单“说明情况”就能解决的。公司需要先搞清哪些文件失实、失实到什么程度、是否需要重述财务报表,然后才能谈恢复交易。这个过程短则数月,长则数年。
再看公司的财务底子。银建国际2024年度亏损7.85亿港元,2025年度亏损扩大到9.67亿港元,归属股东的亏损达9.46亿港元。更棘手的是流动性:截至2025年底,公司现金及银行结余只有约1,000万港元,但一年内到期的计息借款高达31.53亿港元,流动负债净额约17.93亿港元。核数师中汇安达已经连续两年对财务报表“不发表意见”,理由正是持续经营存在重大不确定性。
还有一个细节容易被忽略:银建国际目前还涉及与一笔约1.96亿港元其他借款相关的诉讼,导致数项资产被冻结并被要求即时还款。
现金几乎见底,债务压顶,诉讼缠身,核数师不背书——这样的财务状态下,即使证监会愿意放行复牌,公司的持续经营能力本身就是一个巨大的问号。
三、这件事真正值得关注的地方
大多数解读会告诉你“大股东挪用了公司的钱”,这当然没错。但这件事更值得思考的是另一层:这笔钱出去的时候是“贷款”,回来的时候变成了什么?
根据银建国际此前披露的信息,公司就相关应收贷款在2023年度录得预期信贷亏损减值约3.1亿港元,2022年度也录得约1.38亿港元。也就是说,这些转出去的贷款在账面上被部分确认为“收不回来了”,以减值拨备的形式“消化”掉。如果资金实际上流向了关连方,而公司又在账面计提减值,那就意味着:钱出去了,坏账记上了,中间谁得了好处,中小股东完全不知道。
这种操作模式在港股市场并不陌生——先把上市公司的资金以贷款形式转出,再通过减值拨备将损失“合法化”,最终买单的是全体股东。证监会这次之所以动用第8(1)条而非普通的调查程序,很可能正是因为这种“资金转出+账面减值”的组合拳,已经不是单一违规行为,而是涉及信息披露、公司治理、市场公平的系统性问题。
另一个不可忽视的背景是,银建国际现任主席兼联席行政总裁朱庆凇,曾在2022年1月因违反《收购守则》被证监会公开谴责并施加为期12个月的冷淡对待令。朱庆凇自2019年起担任银建国际主席,在贷款发生的时间段内正是公司的核心决策者。与此同时,公司前执行董事王平因未配合联交所调查,于2026年7月被作出“董事不适合性声明”及谴责;公司财务总监吴海良于2026年7月辞任,独立非执行董事梁青于5月辞任。核心高管接连离场,本身就是一种信号。
四、对投资人来说,现在该关注什么
对于持有银建国际的投资者,复牌的条件和时间线是第一个要盯住的问题。公司公告称将“适时作出进一步公告”,但根据第8(1)条的框架,复牌至少需要满足:公司对失实文件作出补救、就贷款的商业理据给出合理解释、以及证监会认为市场秩序和投资者利益已得到保障。这三个条件中,第二个恐怕是最难达成的。
对于更广泛的港股投资者,这件事的参考价值在于:当一家公司账上出现大额无抵押贷款、而借款方信息模糊不清时,这可能不是一笔普通的借贷业务。 尤其是当贷款金额占公司总资产比例较高、且公司在贷款批出后不久就计提大额减值时,资金流向和实际受益人是需要追问的核心问题。证监会的调查仍在进行中,最终结论尚未公布,但第8(1)条的动用本身已经传递了一个清晰的信号:在这个案子上,监管机构认为问题严重到不能让股票继续交易的程度。




VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




