


(来源:ETF万亿指数)
每到国庆长假前,总有人心痒痒地问我,节前是不是该抢跑一把,抢个开门红。这个念头很朴素,也很普遍,甚至被不少人当成了"历年的规律"。
我把过去十年的A股翻出来,一格一格对了一遍,结果有点扎心,所谓"节前抢跑上涨",可能压根儿就不存在。
十年复盘,一个反直觉的真相
先说结论,用四个数字就能讲清楚。近十年里,节前一周沪深300上涨的年份只有4次,胜率40%;中证500更惨,只涨了3次,胜率30%。
再看中位数涨跌幅,节前一周沪深300是负0.35%,中证500是负0.40%。换句话说,节前一周,市场更倾向于往下跌一点,而不是往上冲。
你可能会问,那平均涨跌幅不是正的吗?没错,沪深300节前一周平均涨了2.21%,中证500涨了1.47%。但这两个正数,几乎全靠2024年那一年的"924政策行情"撑起来,那年沪深300节前一周暴涨25.1%,中证500暴涨27.8%。
把这个极端年份拿掉,剩下的九年里,节前一周的平均涨幅立刻变成负0.33%和负1.45%,胜率也掉到3比9和2比9。
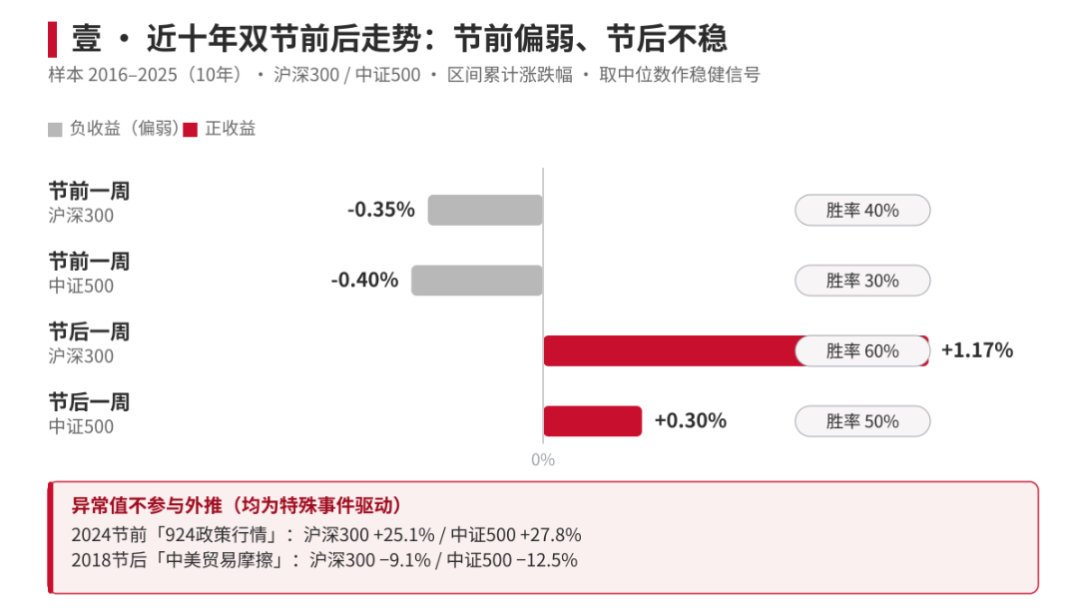
节后一周呢?沪深300胜率60%,中证500刚好50%,但平均收益基本在零附近打转,中位数也就正1.17%和正0.30%。方向不稳定,幅度又极弱,谈不上什么"节后效应"。
这里必须讲一个更重要的提醒。十年样本里,有两年的表现是被特殊事件主导的,一个是2024年节前的政策组合拳,一个是2018年节后的中美贸易摩擦升级。
这两次都是宏观和政策级别的大事件,如果把它们当作"节前节后的常态"去外推,会出大问题。
所以我的判断是,所谓"节前效应"强度弱、稳定性差,主要是由当季的宏观和政策主导。这也就引出了下面一个更关键的问题:既然季节性靠不住,那到底该怎么配?
当前估值,藏在分位里的信号
先看整体,全A的市盈率21.50倍,处在2010年以来80.07%的分位,看着偏高;但市净率1.84倍,只在中枢附近的49.74%分位;股债利差2.97%,处在60.01%分位。
这三组数据放一起,其实藏着一个矛盾,市盈率说"偏贵",市净率却说"中性"。
这个矛盾,恰恰是我们后面配置时要特别小心的坑。这里先放下,我们接着看结构。
行业层面的分化相当极端,农林牧渔、建筑材料这些板块的市盈率分位已经冲到90%以上,而非银金融的市盈率分位只有0.07%,几乎贴在地板上,美容护理8.78%,有色金属9.66%,电力设备16.22%。光看这张表,非银、有色、电力设备这几个方向,像极了"估值洼地"。
但问题是,光看市盈率分位去判断"便宜",真的靠谱吗?
一场自我质疑,把"洼地"重新验了一遍
这里我想把镜头拉近一点,做一件很多报告都不太愿意做的事,回过头来质疑一遍自己的结论。因为"市盈率分位低"这件事,在周期股、资源股、金融股身上,常常是个陷阱。
道理很简单。市盈率是股价除以盈利。有色金属现在的市盈率分位只有9.66%,看着便宜到不行,可它的市净率分位却是50.81%,明明白白站在历史中枢。
为什么?因为资源品价格处在高位,行业盈利高企,把市盈率的分母撑大了,市盈率自然就被压低了。
这不是"股价便宜",而是"盈利暂时太高"。一旦资源价格回落,盈利均值回归,市盈率会随着分母坍塌而迅速抬升,这就是教科书级别的价值陷阱。
同样的账,再算电力设备。市盈率分位16.22%,看着是低位,但市净率分位39.25%,只能算中低,远没有市盈率显示得那么极端。真正经得起双重检验的,只有非银金融,市盈率分位0.07%,市净率分位5.53%,双低。
但即便是它,也有个尾巴要提防,券商近两年盈利反弹,把市盈率压得更低,0.07%这个数字里,有一部分是"盈利处于高位"贡献的,不是纯粹"股价跌出来的便宜"。
还有个方向要泼盆冷水。科创50里的电子、通信,很多人盯着市盈率分位77%到85%说"偏高",其实还不够,它们的市净率分位已经冲到98%以上,贴着历史极值。也就是说,科技成长方向,比表面上看着还要贵一截。
小结:所谓"低估值洼地"的名单,经市净率这一刀切下去,真正立得住的,只剩非银金融和电力设备两处,有色金属该从洼地里撤下来了。
节前到底怎么配,一张表说清
下面是整理后的配置表,每个方向一只ETF,这里要特别说明,表格里的估值分位,全部来自银河证券9月20日的策略周报,市净率口径为准;ETF代码和规模,来自朝阳永续的全市场数据。
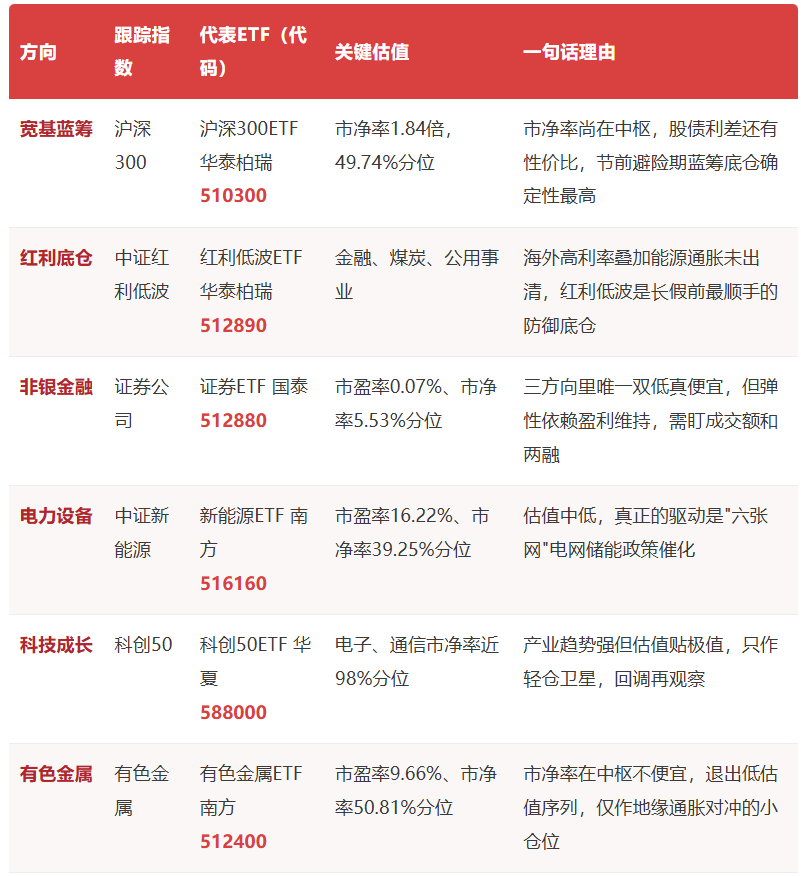
整体仓位一句话,底仓为主,进攻为辅,把子弹留到节后。沪深300和红利低波构成防守底仓、占大头;非银和电力设备小仓位分批布局、博政策边际改善、不一次性重仓;科创50只作轻仓卫星、不追本周已领跑的电子通信。
核心逻辑是,节前一周历史胜率不足一半,当前估值又在中高分位,实在没有理由去抢跑博那点季节性的beta。
风险,必须说在前面
这里把几个可能让上面这套逻辑失效的信号,也给列一列。
① 外部变量还没落定。中美经贸磋商的结果、美联储偏鹰的点阵图、地缘和能源的尾部风险,任何一样都可能压制风险偏好,让节后开门变得疲弱。
② 政策不及预期。稳增长和扩内需如果落地偏慢,低估值方向的"催化"逻辑就会弱化,得及时收仓位。
③ 流动性在收缩。本周日均成交额已经降到1.81万亿,换手率也在下行,如果节前进一步缩量,小盘和高估值成长方向的回撤压力会更大。
失效信号也要关注,红利底仓的失效信号,是十年期国债收益率快速上行、利差收窄;非银的失效信号,是成交额和两融余额转弱;科技卫星的失效信号,是AI产业会议之后没有实质订单和业绩兑现。这几个信号,值得在长假前后多看一眼。
写在最后
这十年数据给我的最大体会,市场很少在长假前给你免费的开门红,却常常在长假前考验你的定力。
节前一周,守,比博更重要;真正值得关注的机会,藏在那些经得起市净率检验的低估值方向里。
另外,把防守做好,把子弹留到节后政策明朗的那一刻,才是这个长假前最实在的策略。
全文完,感谢您的耐心阅读。以上数据仅供参考,不构成任何投资建议。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




