


(来源:财通证券研究)
洁净室行业格局分化明显,头部厂商盈利能力优势显著。
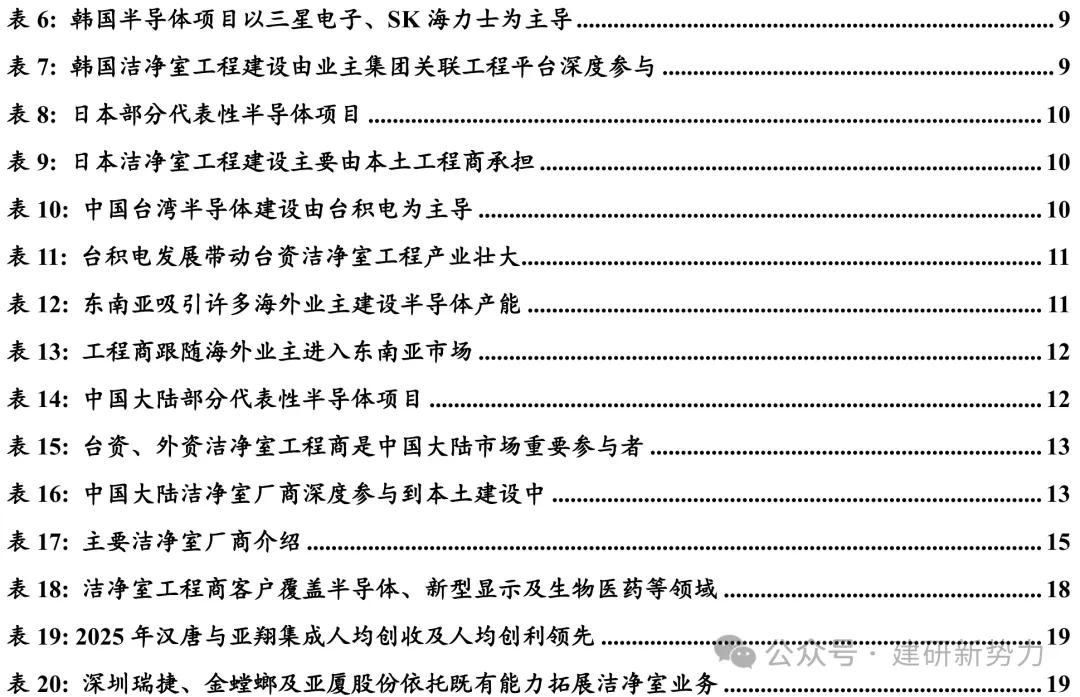
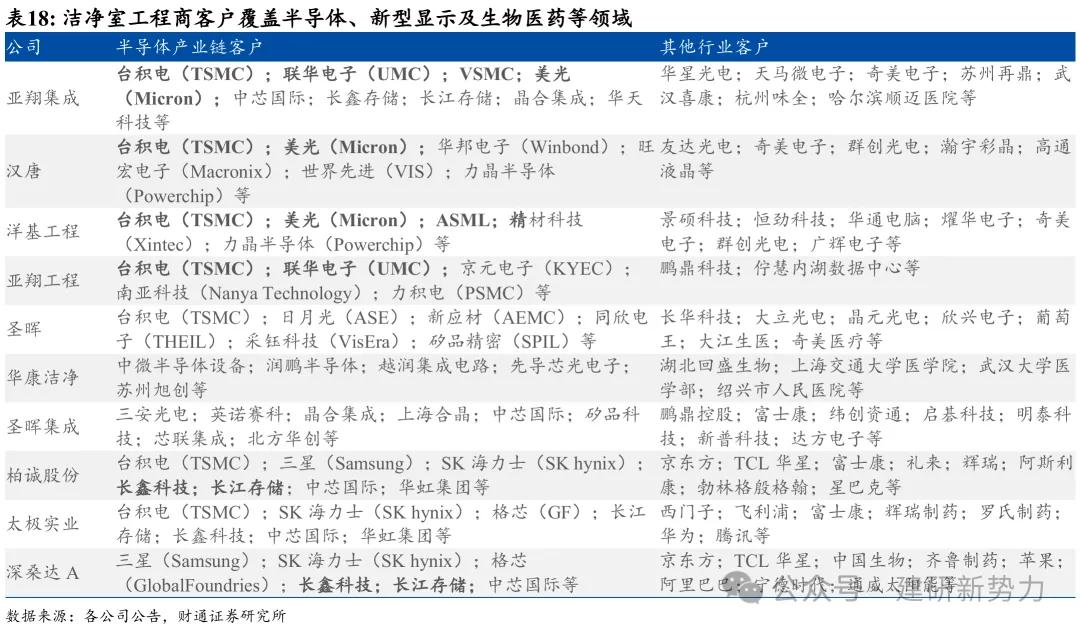
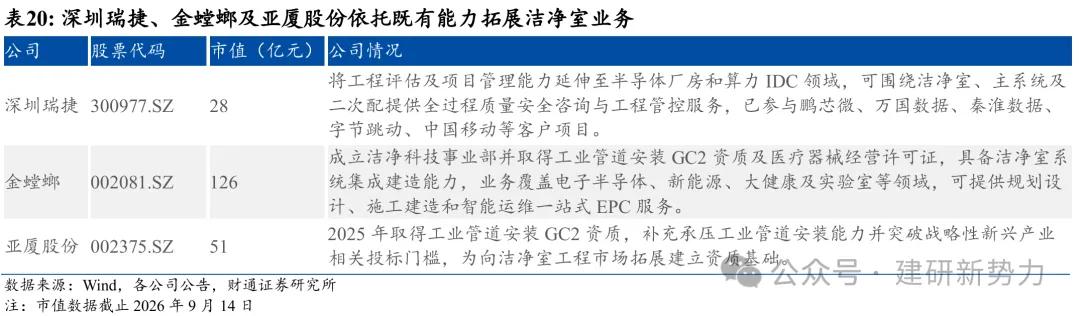
分地区来看,欧美、日韩及中国台湾地区的竞争壁垒较高,业主主要选择当地成熟的工程商。东南亚和中国大陆市场相对开放,来自不同地区的工程商共同参与竞争。从业主来看,高端项目对技术和交付经验的要求均使工程商与业主形成较强的绑定关系,因此已有合作经验的洁净室工程商在后续扩产中更具优势。在此背景下,行业总体呈高端集中、低端分散的竞争格局。A股公司来看,亚翔集成依托母公司的优质客户,海外项目毛利率可达25%以上,在盈利能力与人效方面表现突出;深桑达A、太极实业作为大型国有企业,凭借国内大型EPC项目承接方面的优势,业务规模位居前列;圣晖集成、柏诚股份深耕洁净室系统集成及机电工程,优质项目及专业工程订单的积累有望推动盈利水平进一步提升。此外,深圳瑞捷、金螳螂、亚厦股份等企业依托既有工程及项目管理能力向洁净室业务延伸,有望培育第二增长曲线。
全球不同地区洁净室竞争风格各异。
欧美洁净室市场均以欧美工程商为主导(Exyte,Jacobs等),其中美国加快集聚先进逻辑、存储及先进封装产能,欧洲需求则更多来自功率半导体、模拟及特色工艺;日韩本土工程体系较强,韩国核心晶圆厂建设由业主集团关联工程平台深度参与(Samsung C&T,SK ecoplant等),日本则依托成熟的综合建设及设备工程体系形成较强的本土优势(鹿岛建设,藤田等);中国台湾以台积电持续扩产带动汉唐、亚翔、帆宣等本土工程商发展,并推动其随客户出海;东南亚大型本土半导体业主相对较少,新增项目主要由海外业主投资,工程商多随既有客户进入;中国大陆既有中芯国际、长鑫存储等本土半导体企业,也有台积电、三星等在大陆建厂的台资及外资企业,带动内资、台资及外资工程商共同参与当地项目建设。
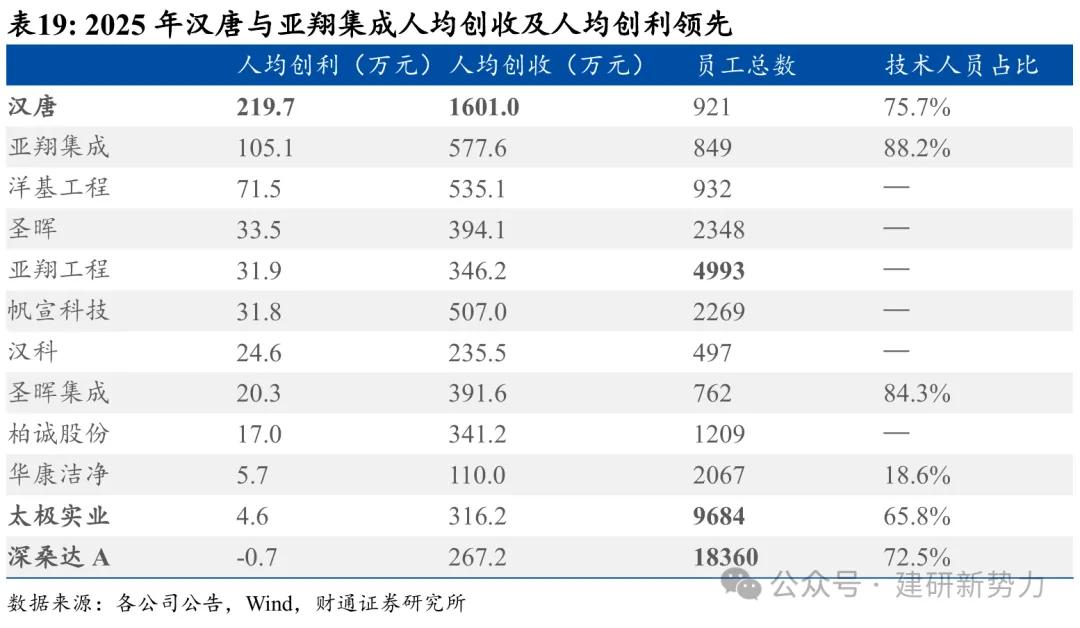
洁净室工程商中,亚翔集成盈利能力与人效行业领先。
从盈利能力看,亚翔集成及其他台资工程商表现较为突出,主要得益于优质客户资源及高附加值标段。其中,亚翔集成2025年净利润率达18%,远超行业平均水平(8%),人均创收、创利分别578、105万元,人效亦处于行业头部;深桑达A、太极实业的工程总包覆盖较多设备采购、土建及施工分包环节。两家收入规模处于行业头部,但综合利润率或受到土建等环节拖累,盈利能力也显著弱于前者;圣晖集成、柏诚股份的客户及项目覆盖国内外成熟制程、新型显示等多个下游领域,目前优质半导体大项目对整体盈利能力的带动作用相对有限,但随客户结构逐步优化,后续仍有显著提升空间。
风险提示:宏观经济波动风险,半导体扩产不及预期,客户集中风险,海外项目执行及政策变化风险
01
半导体洁净室:整体呈现高端集中,低端分散的竞争格局
1.1 洁净室厂商与业主高度绑定,行业呈高端集中低端分散的金字塔结构
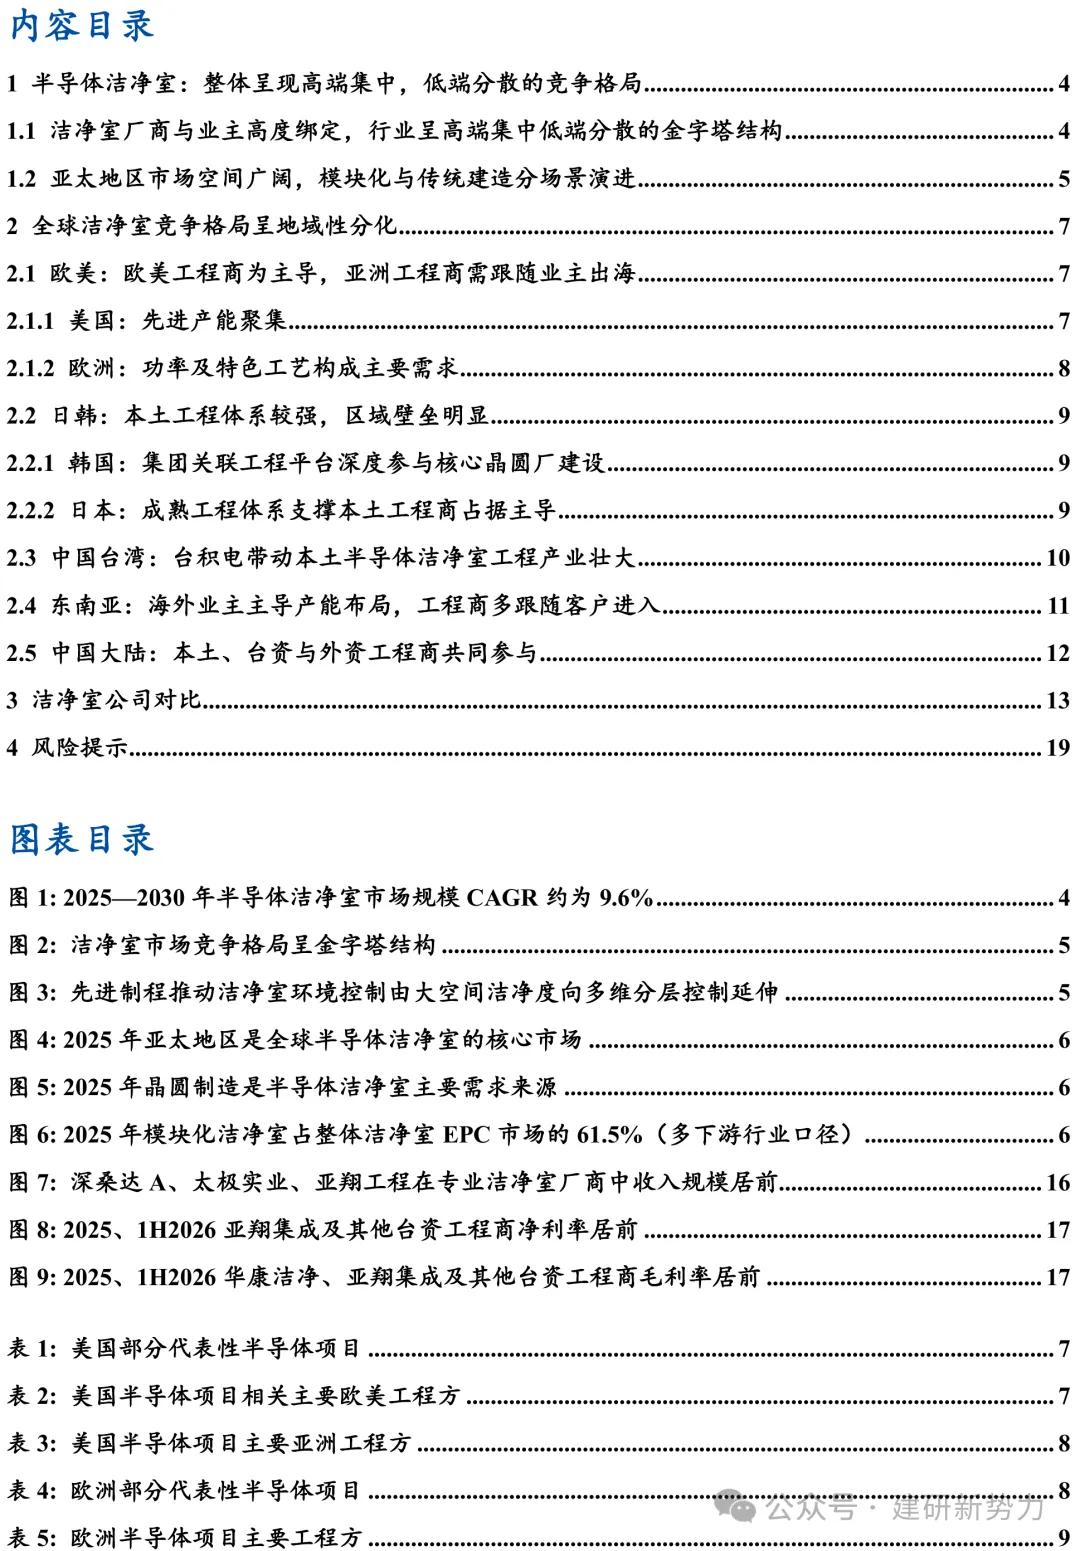
全球半导体洁净室市场有望持续扩容。半导体洁净室是控制生产环境污染、保障半导体产品良率的重要基础设施。据PW Consulting测算,2025年全球半导体洁净室市场规模为89.9亿美元,预计2030年增至142.5亿美元,2025—2030年CAGR约为9.6%。

高端洁净室客户黏性较强,既有工程商更容易延续合作。半导体洁净室直接影响生产环境稳定性、产品良率和产线投产进度,工程质量或工期出现问题可能造成较大损失。对于投资规模庞大的晶圆厂,洁净室工程的有限价差远不足以覆盖潜在试错成本,业主通常不会仅因报价较低而轻易更换供应商。业主在遴选工程商时会重点考察同类项目业绩、技术团队、供应链组织和按期交付能力,既有工程商则已经熟悉客户的技术标准、验收流程及项目管理体系,在后续扩建、改造和产线接入项目中更具优势。
洁净室市场呈现低端分散、高端相对集中的金字塔结构。普通洁净空间的系统复杂度和项目准入要求相对较低,区域性工程商数量较多,市场竞争主要围绕价格和本地服务能力展开。大型半导体洁净室则需要统筹建筑结构、暖通、动力、特气、化学品供应、自动化搬运及污染控制等多个系统,同时满足严格的工艺参数和投产进度要求。由于业主通常要求工程商具备相近规模和相近制程项目的成功经验,能够参与高端项目竞争的厂商数量明显减少。

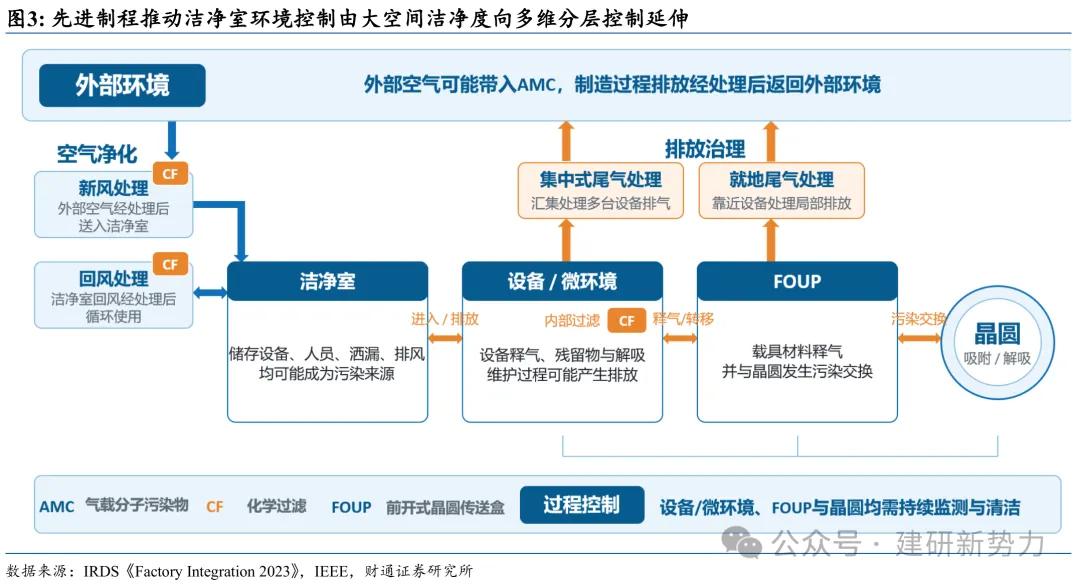
先进制程持续抬高洁净室的系统集成门槛。随着芯片特征尺寸缩小,影响产品良率的因素由传统颗粒物进一步拓展至气态分子污染物、微振动、电磁干扰及温湿度波动,关键生产区域需要更精细的环境控制。先进制程并不意味着整座厂房的洁净等级简单提高,而是要求洁净空间、设备微环境和厂务系统形成更加紧密的协同。工程商需要在设计、采购、施工和调试阶段理解生产工艺,并协调多个专业系统按期投入运行。技术复杂度提升将进一步强化项目经验、系统集成和持续服务能力的重要性,高端市场的合格供应商范围难以快速扩大,头部厂商优势有望延续。
1.2 亚太地区市场空间广阔,模块化与传统建造分场景演进
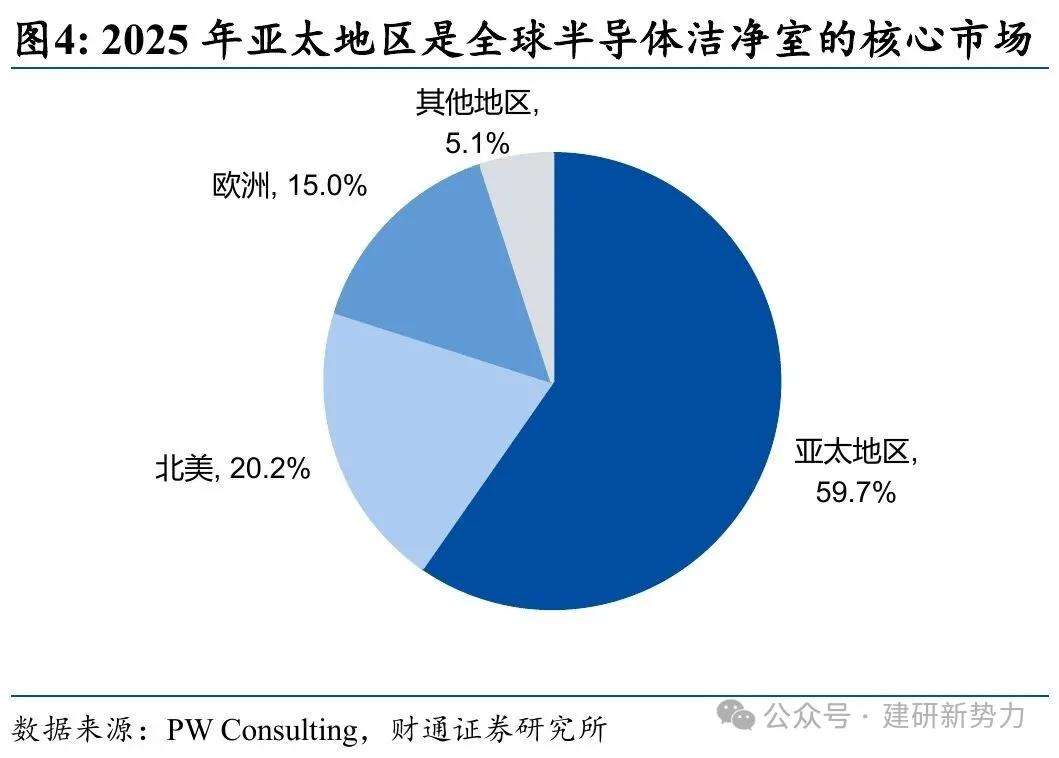
亚太地区是全球半导体洁净室的核心市场。中国大陆、中国台湾、韩国、日本集中了全球主要的晶圆制造产能,新建晶圆厂、既有产线升级及配套设施扩建持续带动洁净室需求。据PW Consulting测算,2025年亚太地区半导体洁净室市场规模约为53.7亿美元,占全球市场的59.7%。从应用结构看,晶圆制造占全球半导体洁净室市场的62.6%,是半导体洁净室需求的主要来源。区域与应用结构共同表明,亚太地区的大型晶圆制造项目是全球洁净室工程市场的重要增长基础,具备当地项目经验、供应链资源和跨区域交付能力的厂商更容易获取相关订单。

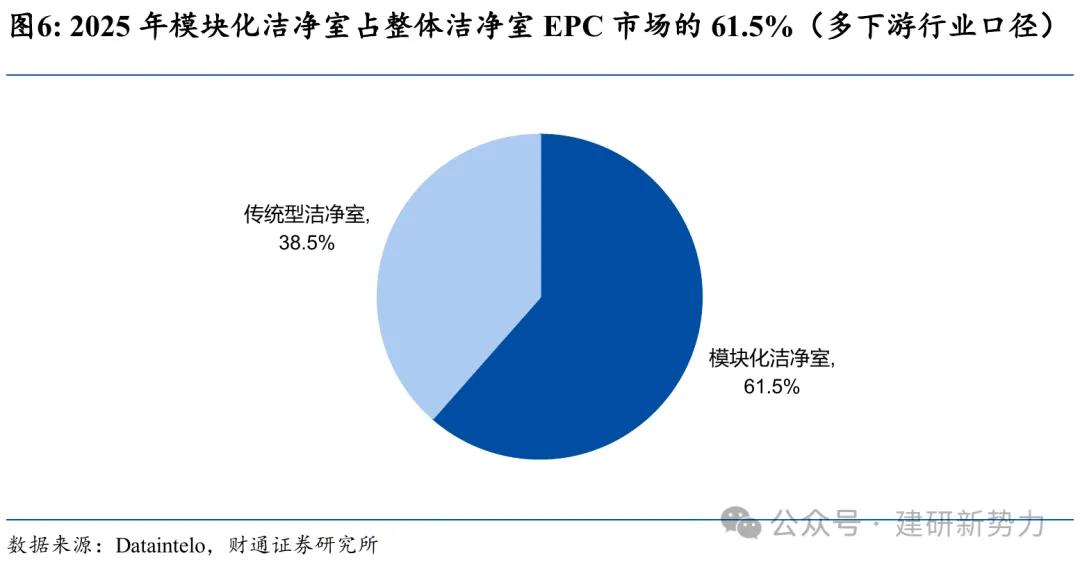
模块化快速渗透,但传统现场建造仍是超大型晶圆厂的主要选择。模块化洁净室通过预制墙板、暖通模块和部分公用工程组件减少现场施工量,能够缩短建设周期,并提高质量一致性和后续改扩建的灵活性。从覆盖多个下游行业的洁净室EPC市场看,Dataintelo测算2025年模块化方案占比达到61.5%,2026—2034年模块化洁净室市场规模CAGR为9.1%,高于传统建造方式的7.3%,反映预制化和标准化正在成为行业重要方向。不过,超大型晶圆厂的洁净面积较大,还需要配置专用结构、复杂的下层厂务空间及多层气流组织,定制化程度超过一般模块化系统的适用范围,因此仍主要采用传统现场建造。未来两种建造方式将根据项目规模和复杂程度并行发展,领先工程商既需要提高预制化交付能力,也需要具备超大型项目的现场组织和系统集成能力。
02
全球洁净室竞争格局呈地域性分化
2.1 欧美:欧美工程商为主导,亚洲工程商需跟随业主出海
2.1.1 美国:先进产能聚集
美国正加快集聚全球半导体先进产能。美国本土拥有英特尔、美光等掌握先进逻辑和存储技术的IDM企业,同时聚集英伟达、AMD、苹果等全球领先的芯片设计与应用企业,AI、高性能计算和消费电子产业为先进制程、HBM及先进封装提供了较强的需求基础。此外《芯片与科学法案》通过制造激励、贷款和投资税收抵免进一步推动本土企业扩产,并吸引台积电、三星电子和SK海力士等海外龙头在美布局先进逻辑、存储及封装项目。本土制造基础、先进芯片需求、政策支持及终端企业向制造环节延伸,共同推动全球先进产能加快向美国集聚。
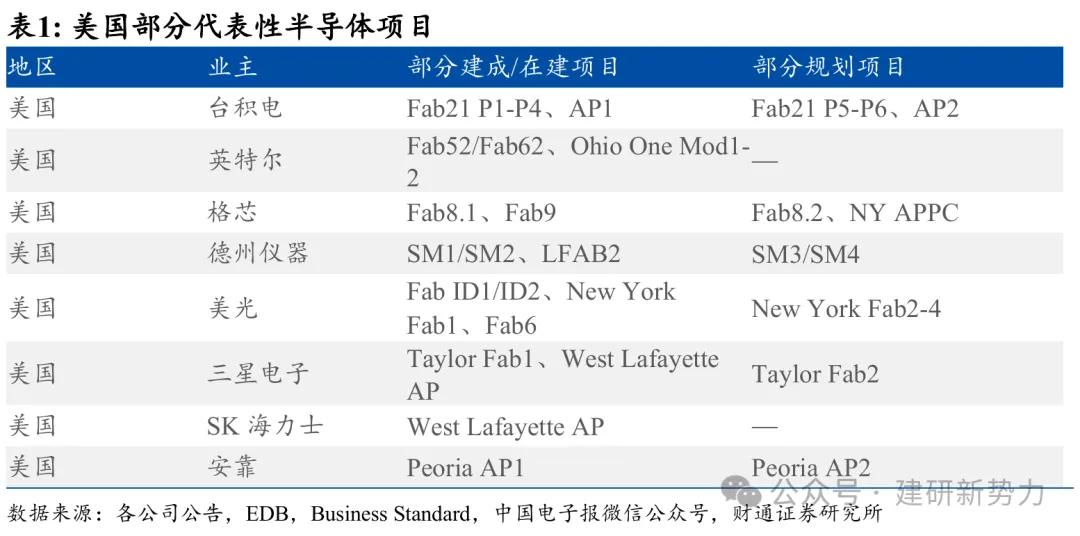
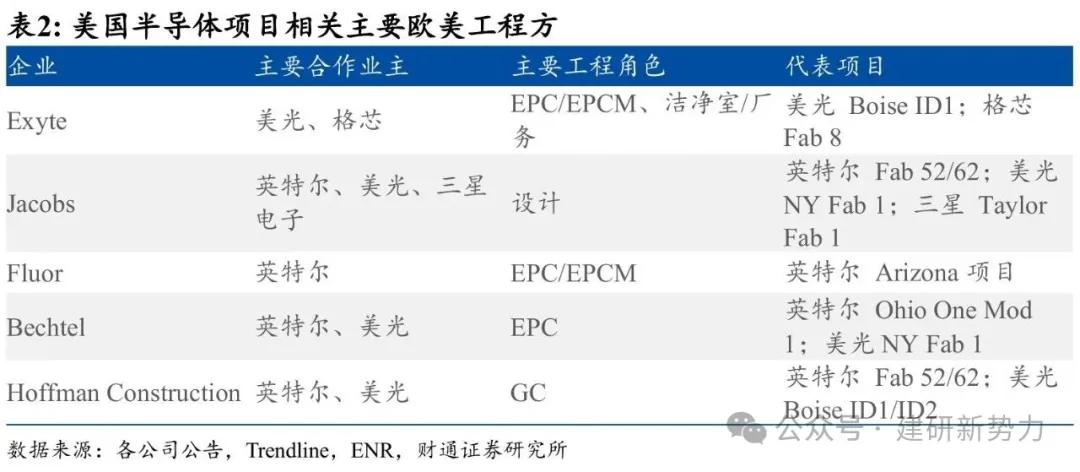
美国洁净室厂商主要为Exyte(益科德)、Jacobs(雅各布)等欧美头部工程商。
Exyte、Jacobs等公司凭借较高技术壁垒,与美国半导体厂商建立了稳定的合作关系。Exyte在受控环境与洁净室技术领域积累逾60年经验,在全球完成调试投运的半导体生产空间超过400万平方米,长期的大型项目履历使其在复杂洁净室及厂务系统集成方面形成较强的经验与技术壁垒;Jacobs是欧美头部的洁净室设计企业,拥有30余年全球先进晶圆厂设计经验,累计设计半导体洁净室面积超过6000万平方英尺(约557万平方米),并参与设计了美国、欧洲及中东超过50%的大型新建晶圆厂。规模化项目履历、复杂设施技术积累和长期头部客户合作,共同强化了两家公司的交付确定性和客户壁垒。
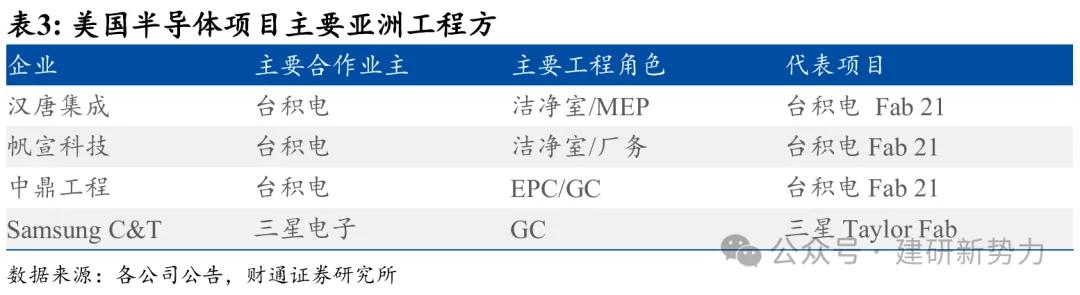
通常而言,美国市场对亚洲洁净室工程企业有较高壁垒,但亚洲工程商亦可通过跟随业主的方式实现出海美国市场。
从美国市场的壁垒来看:一方面,美国工程资质管理严格,工程资质由各州分别管理,外州或境外资质通常不能直接通用。以亚利桑那州为例,施工企业需取得当地承包商执照,设计服务也需由州注册工程师负责;另一方面,美国安全与合规要求较高,工程商需满足出口管制、人员权限和供应链安全等合规要求。外来企业建立本地合规体系并通过业主审查所需的时间和成本较高。
汉唐、帆宣、中鼎等台资工程商长期参与台积电在中国台湾地区的晶圆厂建设,已深度嵌入其工程供应链。台积电在美国扩产过程中更倾向于沿用熟悉的合作伙伴,以降低供应链磨合成本和项目交付风险,因此三家企业均参与到了台积电美国Fab21的建设中;同理,三星物产依托与三星电子的集团内长期协作关系,承接其美国得州Taylor晶圆厂建设任务。
2.1.2 欧洲:功率及特色工艺构成主要需求
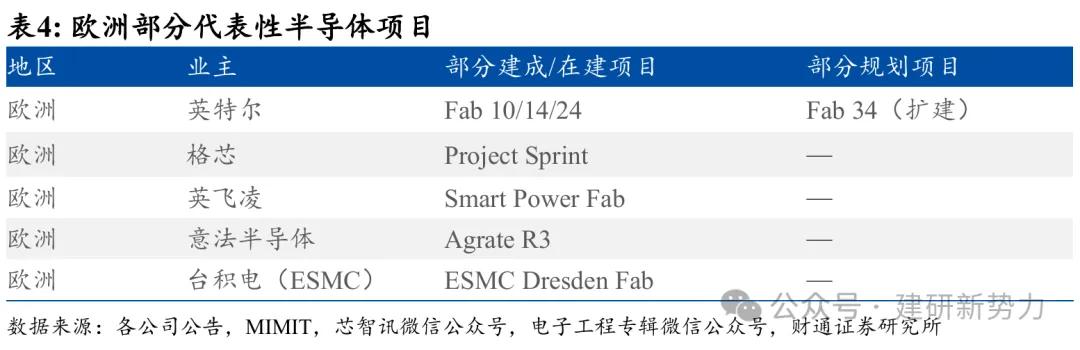
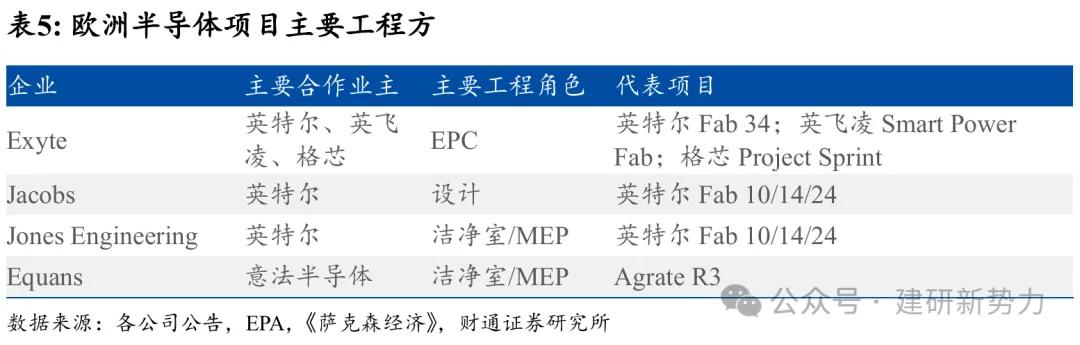
欧洲半导体洁净室工程市场同样以欧美工程商为主,但本土建设需求更加集中于功率器件、模拟及混合信号芯片产能。欧洲半导体产业主要面向汽车与工业应用,英飞凌、意法半导体等本土IDM持续扩充功率半导体、模拟及特色工艺产能,构成当地洁净室工程需求的重要来源;美资及台资半导体企业在欧洲的制造项目则形成补充。在这一业主与产品结构下,欧洲项目仍主要由具备本地资源和跨区域交付能力的欧美工程商承接。
2.2 日韩:本土工程体系较强,区域壁垒明显
2.2.1 韩国:集团关联工程平台深度参与核心晶圆厂建设
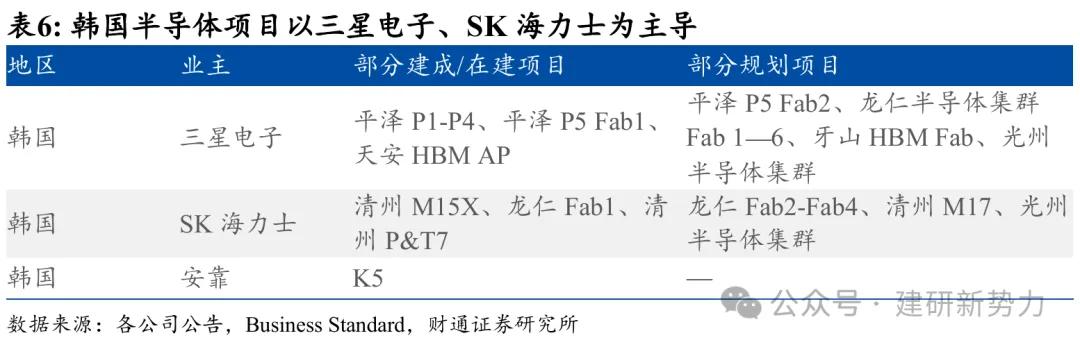
韩国核心晶圆厂建设由集团关联工程平台深度参与。韩国当地大型晶圆厂主要业主为三星电子和SK海力士,两家公司分别隶属于三星集团和SK集团。两大集团内部均拥有建筑及EPC工程平台,其中,三星集团旗下的Samsung C&T是综合建设承包商,在半导体项目中主要承担Fab主体厂房及洁净室相关基础设施建设,Samsung E&A与SK集团旗下的SK ecoplant则以EPC项目为主。上述集团关联工程商依托集团内部长期协作关系,成为三星电子和SK海力士的晶圆厂建设核心参与者。

2.2.2 日本:成熟工程体系支撑本土工程商占据主导
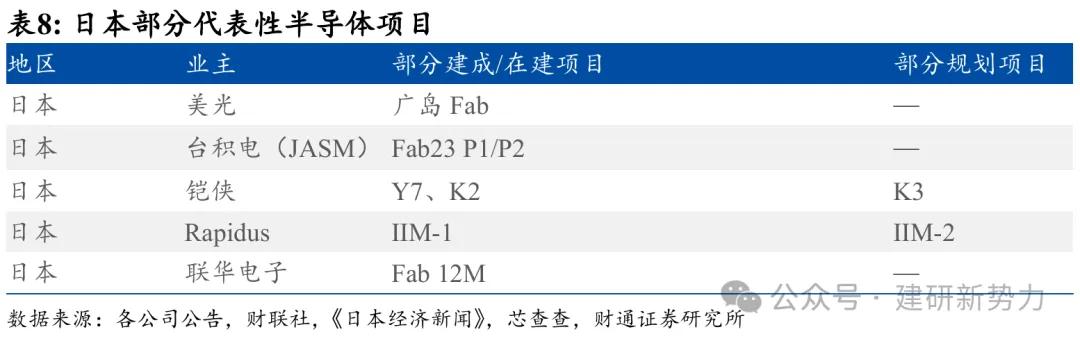
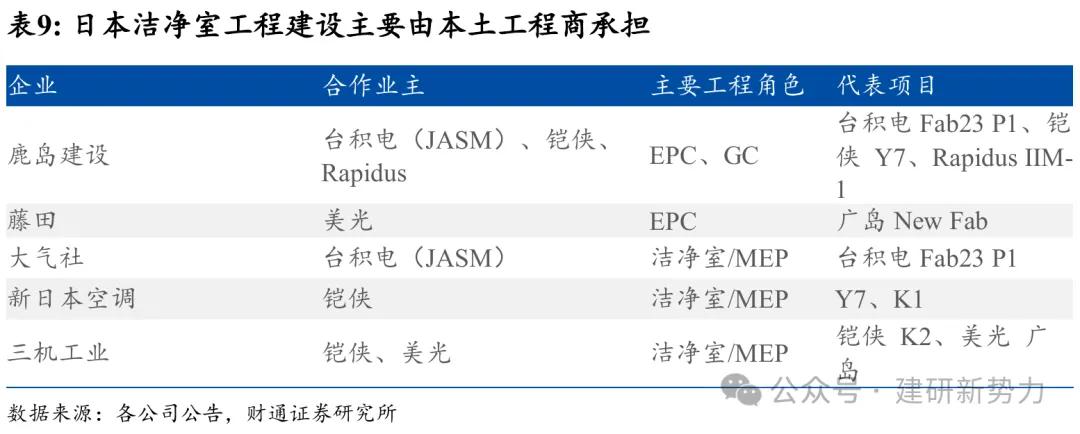
日本成熟的本土工程体系使本土工程商占据了市场主导地位。日本拥有较为成熟的工程建造体系,本土综合建设商和设备工程企业能够覆盖半导体厂建设所需的主要环节。其中,鹿岛建设和Fujita等综合建设商具备厂房设计施工及总承包能力;大气社、新日本空调和三机工业等设备工程企业则专注于洁净室、工业空调及相关系统建设。凭借完整的工程能力和长期积累的项目经验,无论Rapidus、铠侠等本土厂商扩产,还是台积电、美光、联华电子等海外半导体企业在日本建设新厂,均倾向于采用日本本土工程商承担建设。
2.3 中国台湾:台积电带动本土半导体洁净室工程产业壮大
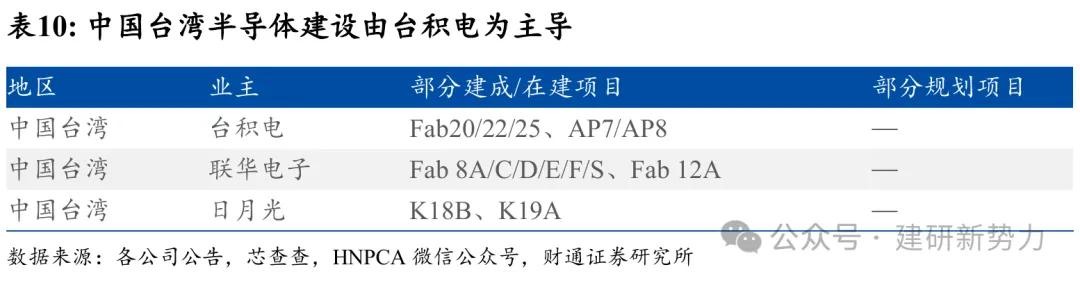
台积电是中国台湾半导体洁净室工程市场最重要的需求来源。当地主要半导体业主包括从事晶圆代工的台积电、联华电子,以及聚焦封装测试的日月光。作为全球晶圆代工龙头,台积电仍将中国台湾作为先进制程和先进封装扩产的核心基地,目前正在推进多期2nm晶圆厂并持续扩充先进封装设施。相较其他业主,台积电项目规模更大、建设连续性更强,其扩产节奏对当地洁净室、机电及厂务工程需求的影响更为显著。
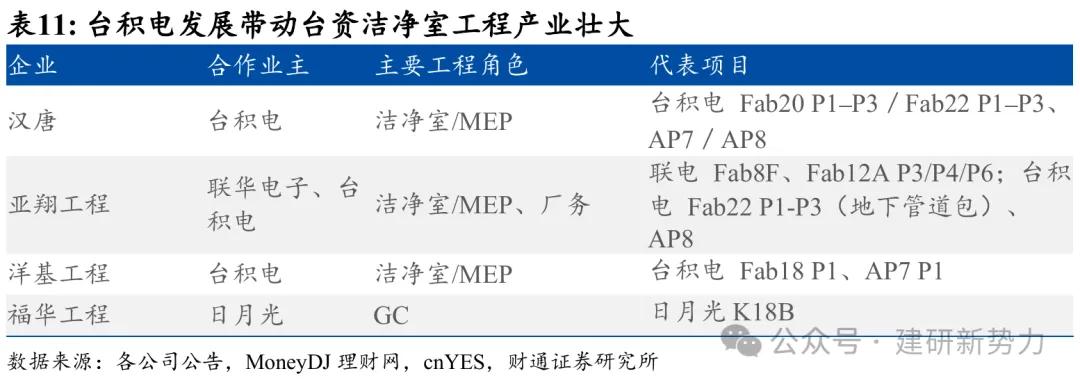
台积电的发展带动了中国台湾本土半导体洁净室工程产业壮大。台积电自1987年成立以来,依托专业化晶圆代工模式快速发展并持续扩建晶圆厂,为汉唐、亚翔工程、洋基工程等本土工程商提供了长期实践机会以此积累经验。其中,汉唐与台积电合作逾30年,持续参与其多代厂房的机电与洁净室建设;亚翔工程自1990年代起参与8英寸与12英寸晶圆厂建设,并先后参与联华电子、台积电多期建厂项目。
2.4 东南亚:海外业主主导产能布局,工程商多跟随客户进入
东南亚半导体制造仍以成熟制程、特色工艺、功率半导体和封装测试为主。东南亚本土大型半导体制造业主相对较少,但新加坡、马来西亚等主要经济体外资准入较为开放,吸引了美光、英特尔、联华电子等多个海外企业在当地建厂。从产能分布来看,新加坡的前道制造基础相对完整,美光已在当地形成先进3D NAND制造能力,并继续建设新的NAND晶圆厂和HBM先进封装产能。联华电子Fab 12i和VSMC新厂以成熟制程及特色工艺为主要方向,进一步扩大当地晶圆制造能力。马来西亚兼具封装测试、先进封装和功率半导体制造基础,德州仪器、英特尔和英飞凌均在当地推进扩产。其余地区目前更多承接封装测试及其他后道制造环节。
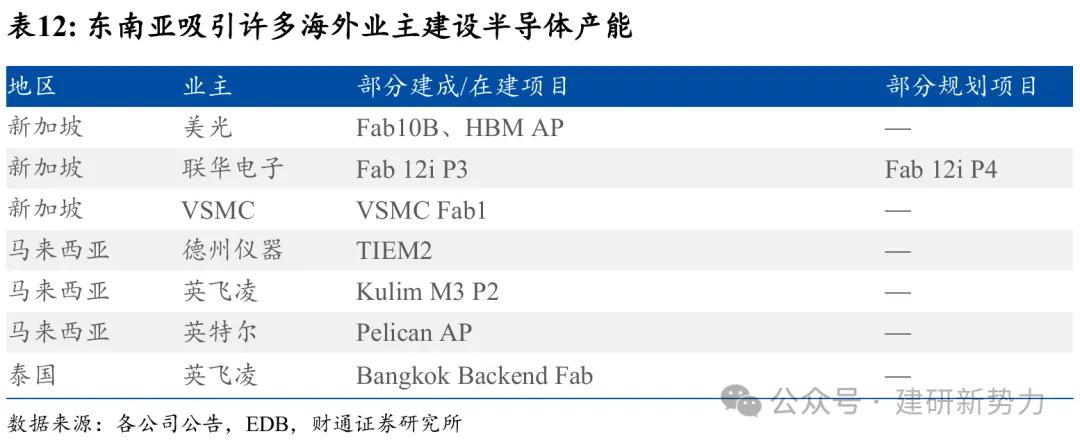
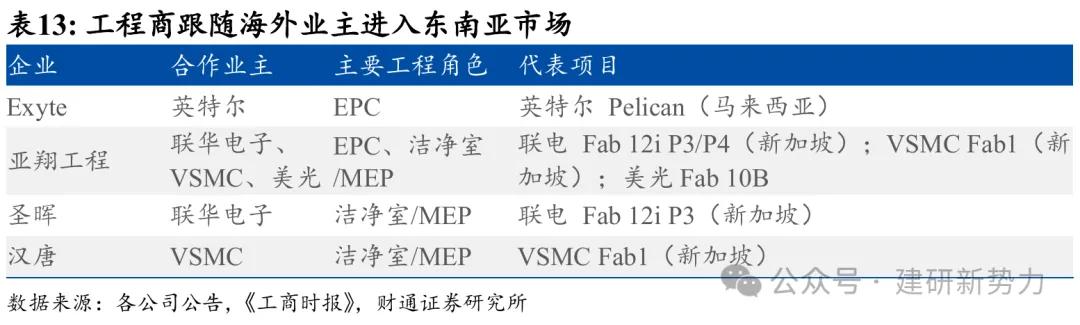
工程商通常跟随既有合作业主进入东南亚市场。由于新增大型项目主要由跨国半导体企业投资,业主跨区域布局时往往延续既有的技术规范、项目管理和工程验收体系,并优先选择熟悉其建造标准和交付流程的工程团队。Exyte、亚翔工程、等欧美、台资工程商由此随客户进入当地,并结合属地施工资源完成项目,区域竞争格局因而更多围绕不同业主的建设体系形成。
2.5 中国大陆:本土、台资与外资工程商共同参与
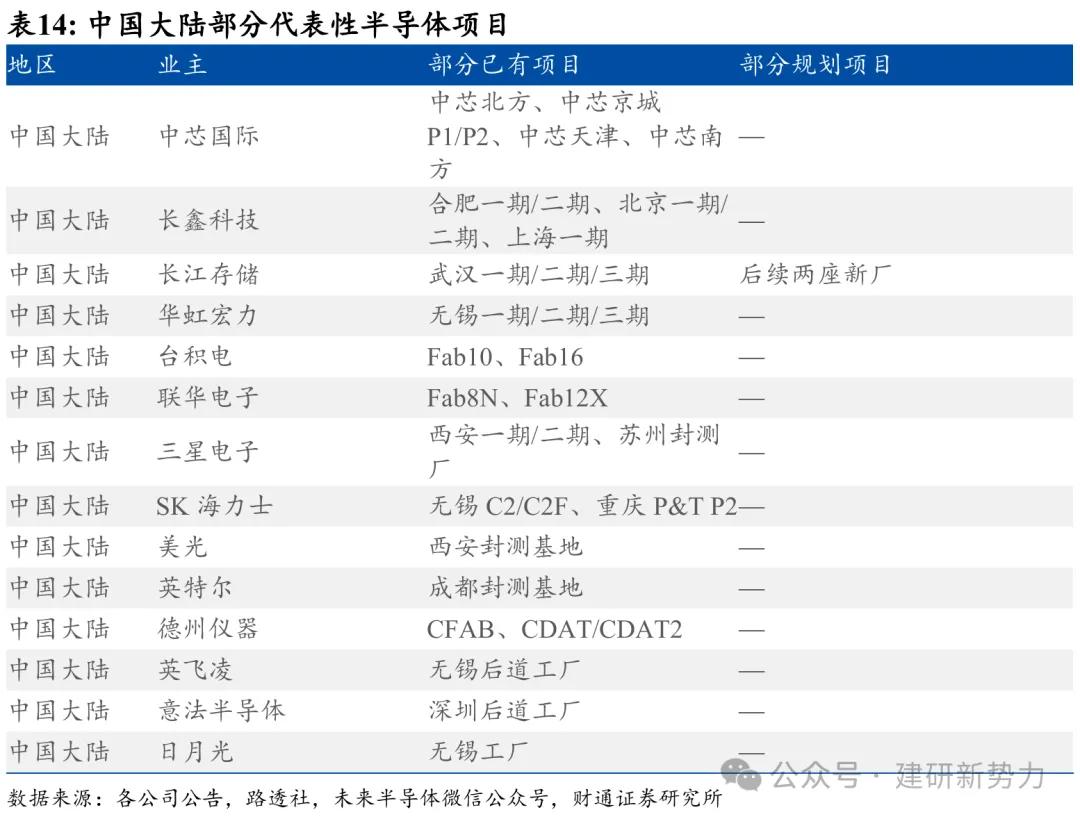
内资、台资、外资半导体企业在中国大陆均有较多产能布局。内资半导体企业方面,中芯国际、华虹集团、长鑫科技和长江存储等企业分别布局晶圆代工、特色工艺、DRAM和NAND项目;台资及外资半导体企业方面,台积电、联华电子、三星电子、SK海力士和美光等也已在大陆建设多处晶圆制造及封装测试基地。
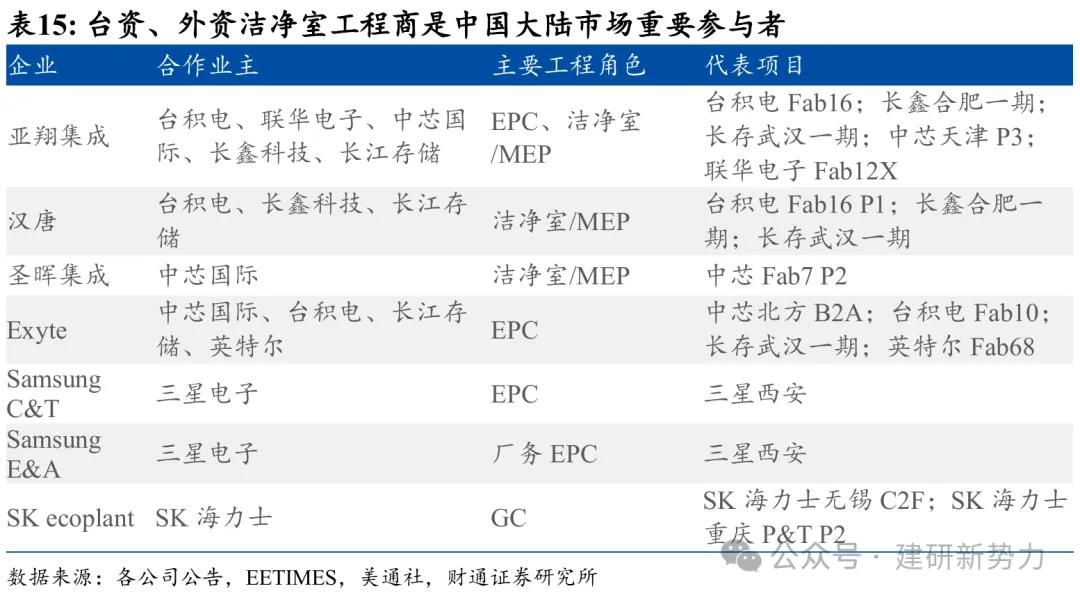
台资和外资工程商是中国大陆洁净室工程市场的重要参与者。亚翔集成、汉唐、圣晖集成等台资工程商与Exyte依托跨区域项目履历和长期客户合作关系,业主覆盖相对广泛;Samsung C&T、Samsung E&A和SK ecoplant则凭借集团关联关系,主要服务三星电子和SK海力士在中国大陆的生产基地。
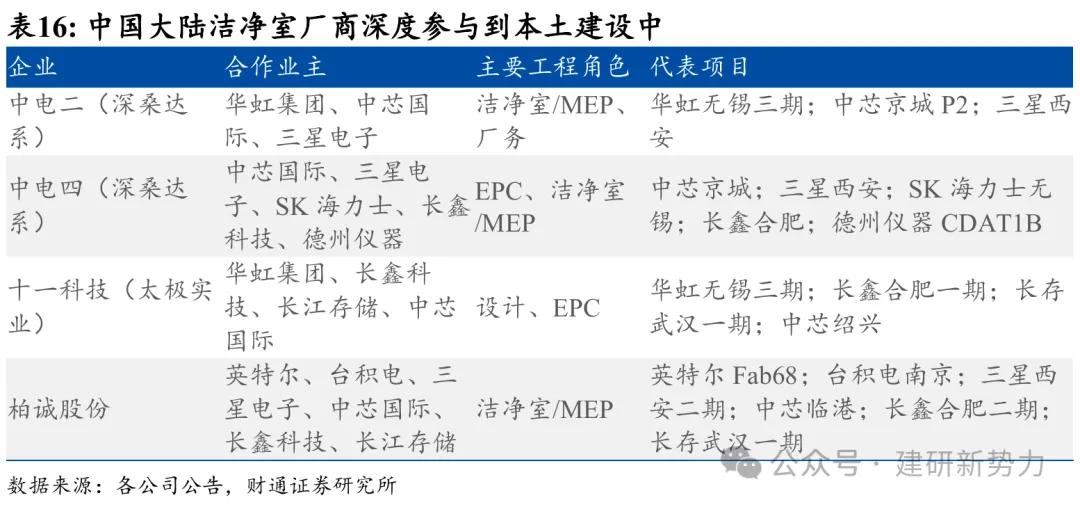
考虑到地缘政治格局,本土洁净室工程商更有望受益于国内半导体的持续投入。一方面,美国对华半导体设备及技术出口管制倒逼国产替代升级,本土半导体企业持续加大资本开支。另一方面,中国半导体企业更倾向于使用本土工程商。大陆本土工程商服务体系较为完善,中电二、中电四、十一科技、柏诚股份等本土工程商的服务范围已经覆盖设计、EPC、洁净室、机电、厂务等主要环节。其中,深桑达A旗下的中电二、中电四依托中国电子的央企背景与集团产业协同,在项目开拓方面具备一定优势,且两家本身项目经验丰富,累计建设洁净室均超过800万平方米;十一科技前身可追溯至1964年,拥有覆盖全部21个行业的工程设计综合甲级资质及逾千名高级工程师,长期集成电路设计经验和人才储备构成其主要优势;柏诚股份深耕洁净室行业30余年,累计完成中高端洁净室系统集成项目超800个,并与中芯国际、长鑫科技等头部业主保持持续合作。
03
洁净室公司对比
通过对上述洁净室工程服务商进行系统梳理后,可将其划分为两大核心类别:
第一类为“综合工程服务商”,以雅各布(Jacobs Solutions)、福陆(Fluor)、布伊格(Bouygues)、鹿岛建设(Kajima)、三星物产(Samsung C&T)等为代表。该类企业均为全球工程建设领域的龙头企业,在传统建筑、基础设施、工业工程等领域拥有数十年的深耕经验与深厚的技术积淀,后续依托其在工程设计、项目管理、总承包等方面的核心优势,切入洁净室工程领域,可提供洁净室的设计、采购、施工、运维等全流程服务;但洁净室相关业务仅为其多元化业务板块之一,在整体营收与业务结构中占比相对较低。
第二类为“专业洁净室工程服务商”,以亚翔集成、汉唐、圣晖集成、柏诚股份等为核心代表。该类企业长期聚焦洁净室工程赛道,主营业务高度集中于半导体、光电、生物医药、精密制造等领域的洁净室系统集成、机电工程、二次配等相关服务,洁净室业务在其业务构成中占据绝对主导地位,在高等级洁净室的技术落地、项目执行等方面具备极强的专业壁垒与行业口碑。
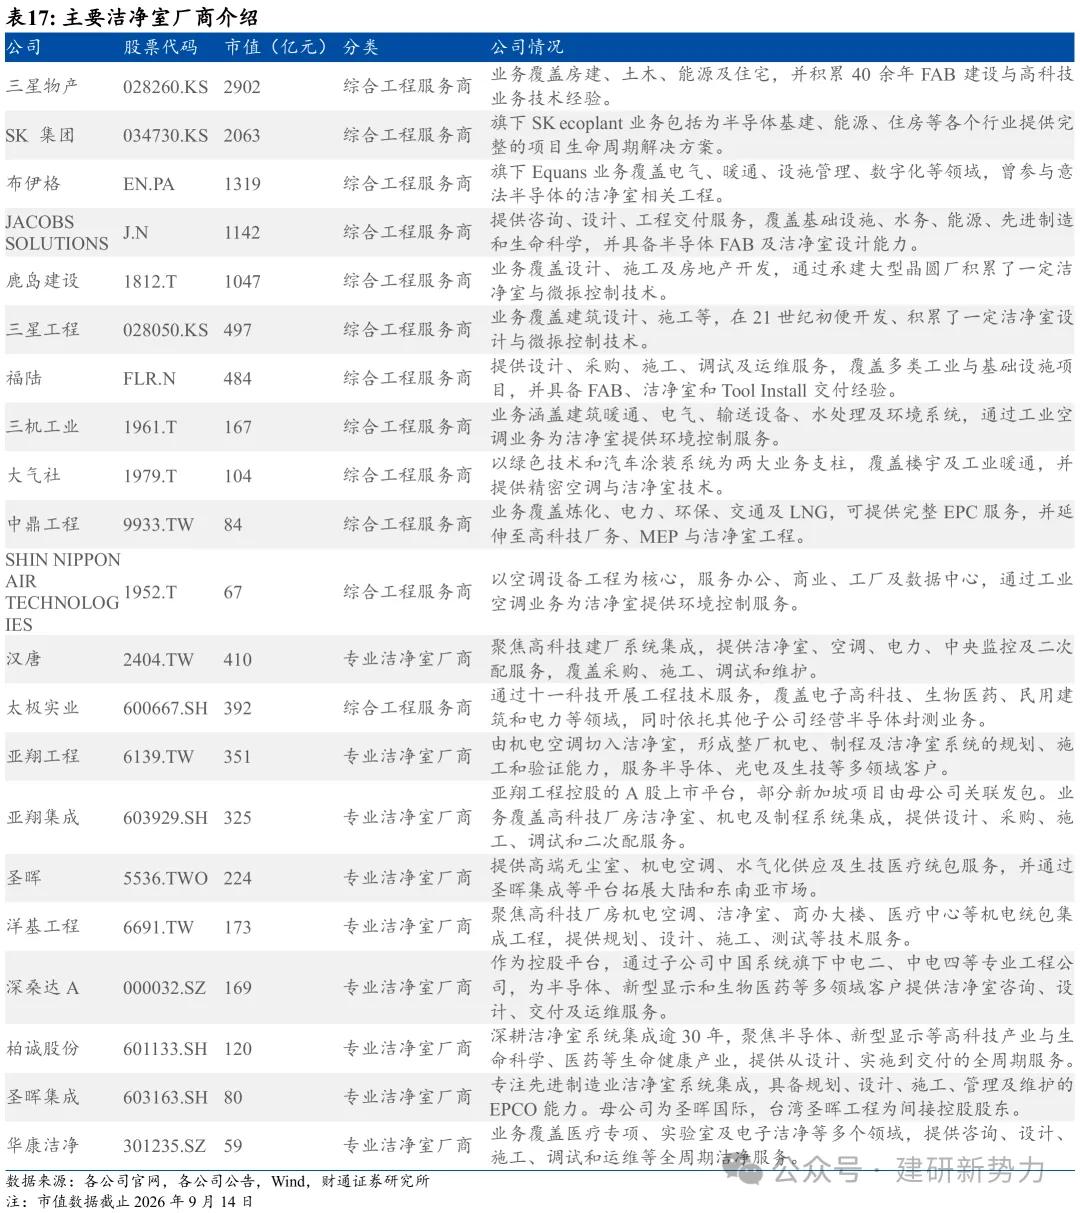
上述综合工程服务商普遍未在财报中单独披露洁净室板块收入,为保持口径可比,下文收入与盈利对比仅覆盖专业洁净室厂商。
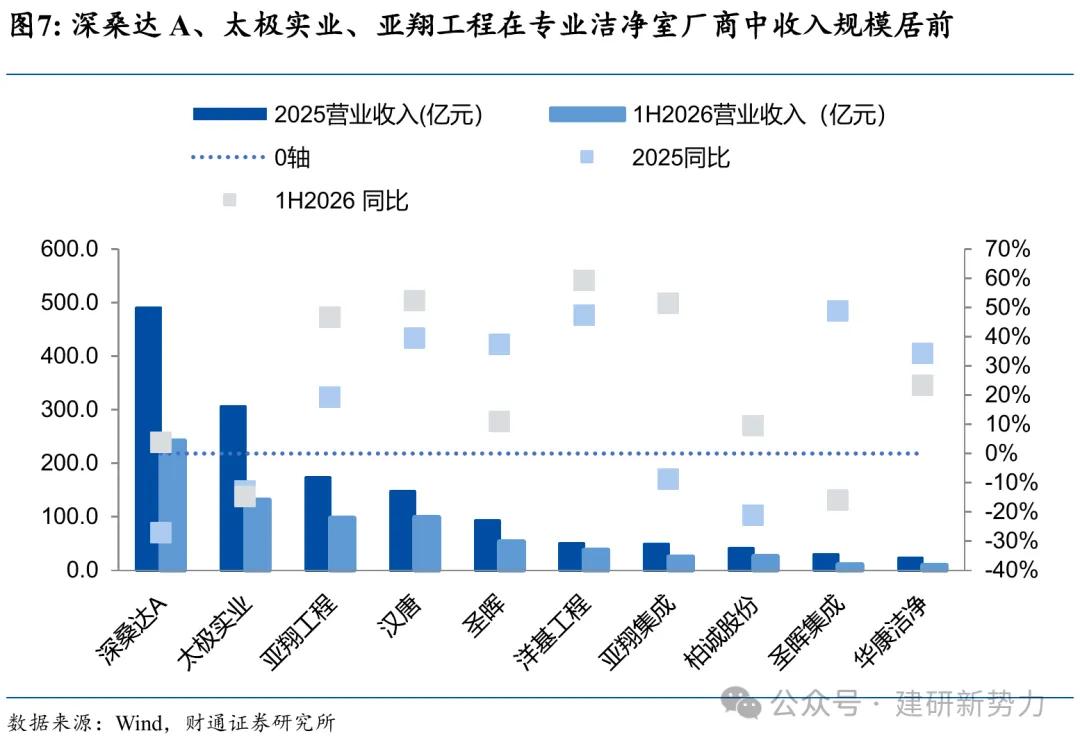
从营业收入看,在已统计的洁净室企业中,2025年收入规模居前的五大企业分别为深桑达A、太极实业、亚翔工程、汉唐和台湾圣晖。其中,深桑达A与太极实业收入规模位居前两位,2025年分别实现营收490.6、306.2亿元,1H2026分别实现营收242.6、131.4亿元。二者业务覆盖电子高科技、生物医药、算力中心和新能源等多个下游领域,大型综合工程项目支撑其收入规模。亚翔工程与汉唐主要聚焦半导体项目,受益于头部业主的大规模建厂需求,2025年分别实现营收172.9、147.5、亿元,1H2026分别实现营收98.1、98.9亿元。台湾圣晖依托中国台湾、大陆及东南亚的业务布局,为半导体及高科技电子等客户提供洁净室、机电和厂务系统一站式工程服务,多区域布局及较完整的承包范围支撑其业务规模,2025、1H2026分别实现营收92.5、53.3亿元。
此外,其他A股上市公司中,亚翔集成(603929.SH)作为亚翔工程的A股上市平台,部分项目由母公司关联发包,2025、1H2026分别实现营收49.0、25.5亿元;柏诚股份(601133.SH)为国内洁净室系统集成龙头,同期分别实现营收41.2、26.5亿元;圣晖集成(603163.SH)为台湾圣晖间接控股的A股上市平台,同期分别实现营收29.8、10.9亿元;华康洁净(301235.SZ)以医疗洁净工程为传统优势领域,近年来逐步向电子半导体、生物制药及数据中心等领域拓展,同期分别实现营收22.7、10.2亿元。
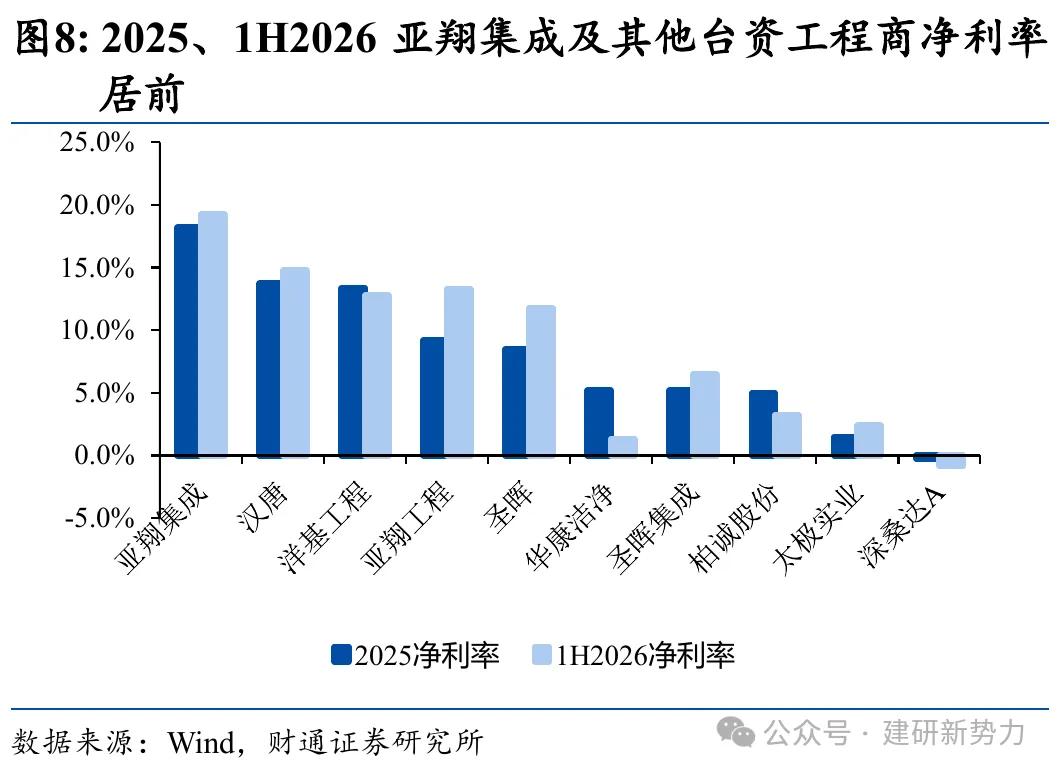
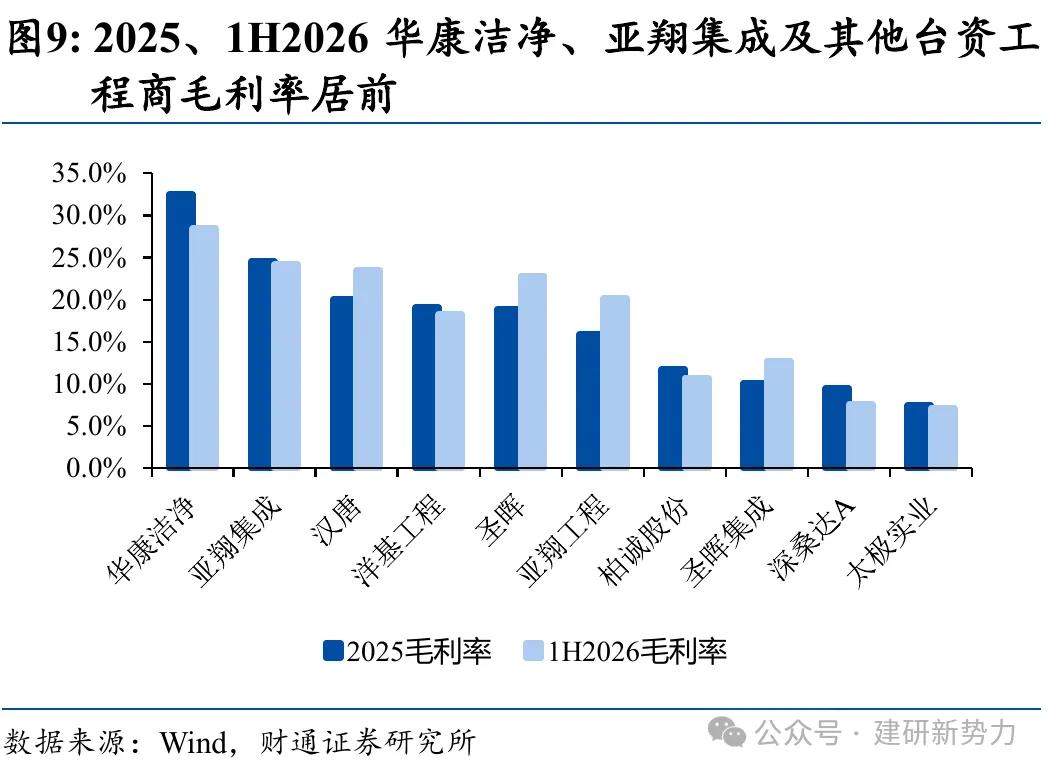
从盈利能力看,洁净室工程商的盈利能力主要取决于客户质量与标段质量。客户质量不仅体现为单个客户的行业地位和扩产能力,也与整体优质客户的集中度及合作稳定性有关。收入集中于持续扩产的头部客户时,工程商能够连续承接大体量项目,并复用既有技术方案、供应链和项目团队;标段质量则取决于工程内容和承包范围,洁净室核心系统、制程管路、二次配及高精度厂务系统等专业工程通常具有较高的技术和经验壁垒,而包含大量设备材料采购、土建施工及劳务分包的宽口径总包更容易稀释盈利水平。
1)受益于优质客户集中或高附加值标段占比较高,亚翔集成及其他台资工程商毛利率、净利率均居前。上述公司主要以境外项目为主,在境外高标准下项目要求及质量整体较高,因此毛利率水平整体偏高。以亚翔集成为例,其依托母公司资源承接新加坡VSMC、联华电子等项目,新加坡项目占2025年主营业务收入72.9%,毛利率达28.5%;2026上半年,较高毛利的施工项目与有效的发包成本控制继续支撑盈利,盈利能力延续较高水平。洋基工程聚焦洁净室及机电空调统包工程,主要服务晶圆半导体和PCB等高科技客户,2025年前四大客户合计贡献收入71.3%,大客户、大项目模式使营业费用仅占收入2.4%;汉唐半导体业务收入占比超过九成,2025年前三大客户合计贡献收入91.8%,头部客户的大型项目和长期协作经验支撑其盈利水平。受益于公司美国项目执行效率改善,1H2026毛利率相较2025年提升3.5pct。
2)相比之下,圣晖集成、柏诚股份、深桑达A和太极实业盈利能力相对偏低,主要受到客户资源、项目结构及业务构成等因素影响。
圣晖集成、柏诚股份客户结构相对分散,但订单质量正逐步改善,有望带动盈利能力提升。两家公司客户及项目覆盖国内外成熟制程、新型显示等多个下游领域,优质半导体项目对整体拉动较为有限。而圣晖集成得益于境外优质项目增多,盈利能力已开始逐步改善,1H2026境外业务毛利率相较2025年全年提升5.26pct,带动整体毛利率由10.1%提升至12.7%。柏诚股份2026上半年毛利率微降,而订单侧来看,新签订单达58.3亿元,超过上年全年,其中半导体及泛半导体订单占78.60%,订单的积累有望为后续盈利改善提供支撑。
深桑达A、太极实业毛利率相对较低,主要与EPC总包业务结构有关。两家公司作为大型国有企业,在大型项目承接方面具备相对优势,此类项目通常以EPC总包方式发包,承包范围包含土建等附加值较低的工程环节,因而整体毛利率相对较低。2025年,太极实业和深桑达A总包收入占比分别为91.4%和42.5%。此外,深桑达A 2025年归母净利润为负,主要系数字业务亏损的影响,其数字业务子公司中国电子云同期净亏损5.3亿元,而中电二、中电四两家主要洁净室工程子公司仍保持盈利。
3)华康洁净则呈现高毛利、低净利的特征。华康洁净采用轻施工、重设计集成和项目管理的医疗洁净系统集成模式,低毛利的普通安装劳务主要外包,自身则聚焦定制化设计、系统集成和项目管理等高附加值环节,因此毛利率相对较高。与此同时,公司累计服务超800家客户,2025年前五大客户收入占比仅34.5%,分散的客户和项目需要维持较大的营销、设计研发及项目管理团队,降低了净利率。2026年上半年,公司毛利率下滑或与毛利率相对较低的电子洁净项目逐步交付、相关业务收入占比提升有关。
从人效来看:
洁净室工程行业具有明显的劳动力密集属性,员工数量构成企业规模扩张的重要约束。洁净室项目具有较强的非标准化特征,从系统设计、采购协调到施工管理和调试交付均需专业工程人员持续参与,而成熟工程人员需要通过培训和项目实践逐步培养,相关经验难以快速复制。在已统计洁净室企业中,2025年深桑达A、太极实业、亚翔工程分别拥有18360、9684、4993名员工,员工数量与营业收入均位列前三且排序一致,一定程度上反映出人员规模与业务体量的匹配关系。
从人员结构看,工程类企业通常将较多现场施工通过分包完成,自有员工主要承担技术和项目管理工作。样本中已披露的洁净室企业除华康洁净外,技术人员占比均超过65%,与上述项目组织方式相印证。华康洁净技术人员占比仅18.6%,与其医疗洁净业务需要配置较多市场开发及综合服务人员的特征相对应。
汉唐和亚翔集成以少数大体量项目为主要业务载体,人效表现更为突出。2025年末,亚翔集成两项大型设计施工合同占未完工项目合同总额60.7%;汉唐承接台积电美国一期单一项目累计贡献营收超过700亿新台币(约147亿元),均体现出较为集中的大项目特征。大型项目执行周期较长,业主及工程接口相对稳定,企业无需为众多小项目反复配置团队,使每名员工能够持续承载较高的项目收入。在此基础上,汉唐员工平均服务年限达到10.5年,成熟团队的项目组织效率更高,因此人效进一步领先。
A股上市公司中除上述专业洁净室工程商外,部分综合工程服务商亦依托既有工程、项目管理能力向洁净室业务延伸,形成自身第二增长曲线。深圳瑞捷(300977.SZ):依托第三方工程评估与项目管理能力,为鹏芯微等半导体客户提供洁净室、主系统及二次配的质量安全咨询与过程管控,主要切入第三方管控环节而非EPC施工。金螳螂(002081.SZ):通过成立洁净科技事业部并取得工业管道安装GC2资质,将传统装饰能力延伸至电子半导体、新能源、医药及实验室洁净工程,可提供规划设计、施工建造和智能运维一站式EPC服务。亚厦股份(002375.SZ):2025年取得工业管道安装GC2资质,以资质补强方式启动洁净室市场拓展。
04
宏观经济波动风险:若宏观经济波动,或导致半导体行业整体资本开支水平收缩,将影响我们对半导体行业扩产的预测,进而影响对行业远期的判断。
半导体扩产不及预期:若半导体企业实际扩产情况慢于当前规划情况,或影响我们对行业的未来规模测算,进而影响对行业的远期判断。
客户集中风险:部分洁净室工程商收入主要来自少数头部客户。若主要客户调整供应商体系或项目分配,导致合作份额下降,而新增客户及订单未能及时补充,可能影响工程商的收入及盈利稳定性。
海外项目执行及政策变化风险:若海外项目因业主资本开支调整、补贴政策或拨付节奏变化而延期或缩减,或面临用工协调不畅、建设成本超预期等问题,可能影响工程商收入确认、项目盈利及工程款回收。
注:文中报告节选自财通证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
证券研究报告:《洁净室专题(三):行业竞争格局》
对外发布时间:2026.09.19
报告发布机构:财通证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
分析师:王涛,SAC证书编号:S0160526020003
分析师:杨景奥,SAC证书编号:S0160526070010



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




