(转自:浙商银行FICC)
作者|梁世超 查菡丹
一、上半年“三低”时代来临
我们在去年底的展望报告[1]中提到了债市面临的长期趋势与中期反转、市场预期与政策兑现空间、资产负债倒挂三对矛盾,指出2025年债市可能面临赔率不足和节奏切换频繁的问题。从债市实际表现看,上半年迎来少有的“低利率、低利差、低波动率”特征,表现和我们年度展望的情况比较接近。
先从上半年市场整体的波幅看,10年期国债收益率波动区间在1.60%-1.90%的范围,但其中有超过80%的时间都在1.60%-1.75%这个窄区间运行,其中二季度更是压缩在1.62%-1.72%这个极窄区间运行。其他期限亦呈现类似的情况,3年国开债多数时间处在1.58%-1.65%的窄区间运行。
节奏上债市一改以往“缓涨急跌”的节奏,转为“急涨缓跌”。利率的下行往往在2-3个交易日完成,此后便陷入长时间的阴跌行情。典型的如2月初、3月初和4月初的利率下行,以10年期国债/国开活跃券看,利率下行分别维持3/2/3个交易日,但此后的横盘或调整分别延续12/9/26个交易日。如果放大交易的周期,基本上呈现一季度持续阴跌、4月份三个交易日走完行情,二季度持续横盘的状态。
利差的维度来看,上半年曲线呈现短端上和长端下交替的平坦化进程。收益率曲线在部分曲线段出现持续的倒挂。
图一 上半年期限利差走低

二、下半年“三低”特征大概率延续
尽管上半年“三低”的特征已经持续了一段时间,但我们认为这种状态可能没有那么快结束。下半年各方面因素导致“三低”可能还会延续一段时间。
宏观上的波澜不惊与市场“钝化”
上半年市场的一个特征是市场对宏观数据和事件反应逐渐钝化。尽管在“贸易战”的初期市场出现了相对“剧烈”的波动,但和以往重大事件、其他资产市场的波动幅度相比,债市的波动可谓相当“克制”。
5月以后,虽然贸易战问题持续反复,但市场反应的时间和空间都在持续压缩。到6月份,来自海外的消息波动甚至在日内就完成了定价和修复。
下半年海外环境还会有所反复,但考虑到博弈双方在上半年已经在相当程度上试探过各自的底线,下半年出现无序升级的概率大幅度降低。如果是局限在局部博弈和细节反复上,市场对事件冲击的反应自然会持续钝化。
如果是宏观预期和数据上看,市场对下半年宏观预期虽然不算乐观,但相比2024年明显好转。考虑到下半年针对当前部分产业内卷式竞争的整顿力度可能加大,宏观预期可能在边际上略有好转。宏观在多重矛盾中,处于一个不强不弱的阶段,在宏观表现波动有限的环境下,利率调整的空间和时间都不会很大。
银行稳息差压力压制赔率空间
在利率行至低位后,制约利率进一步下行的一个重大因素是银行净息差的持续下降。随着银行净息差持续低于“安全线”水平,政策利率的调降也将会更加谨慎。
目前银行净息差总体水平已经下降到不良率之下,银行的正常经营受到极大的影响。考虑到目前银行业的竞争格局,负债端利率有一定的刚性,下降速度相对缓慢;但资产端的竞争激烈,政策利率的引导下下调幅度可能会更大。如果下半年继续引导贷款利率持续下降,银行净息差会进一步承压。
图二 银行净息差已经低于不良率

净息差收入的持续下降,可能会导致银行的如下行为:市场风险敞口的快速扩大、风险偏好显著降低、缩表。以上几种倾向,要么是增加银行短期营收的波动性,要么降低银行信贷扩张的动力。
尽管从实际利率的角度看,实际利率仍然处在高位,名义利率需要一定的下降来实现实际利率的下降。但在利率经过多年的持续下降之后,问题的根源似乎并不在名义利率下降不够多,而是如何打破价格持续下跌和内卷式竞争的问题。名义利率的大幅度下降似乎并不能解决以上问题,而且在某种程度上可能延缓了市场出清。
因此,从维护金融体系稳健运行和产业竞争结构良性发展的角度看,下半年名义利率大幅度下降的必要性并不强。当然,考虑到当前居民和企业部门杠杆率偏高、未来现金流预期变差的问题,保持相对宽松的环境仍然是必要的。以上多重矛盾也导致政策利率的调整会相当审慎。
在政策利率调整相对缓慢的节奏下,短端利率势必受到较多的牵引,向下突破之前恐怕要经历相当一段时间的震荡。收益率曲线尽管存在继续下移的可能性,但节奏可能未必流畅且迅速,而幅度也相对有限。拉长时间看,还是利率低波动阶段的延续。
下半年Beta行情缺位下的策略
在下半年多数时间可能延续“三低”的环境下,该如何应对?Beta行情缺位的情况下,机构大概率会选择继续卷波段、卷利差。可能有效的路径包括:主动择时、择券、久期策略、相对价值策略等。
首先从择时的角度看,趋势市环境下,大仓位顺势加仓并持有的策略比频繁折腾的策略更加有效。但在市场并没有强烈的趋势取向且行情呈现碎片化、随机化的特点时,可能采用“化整为零”,机动游击的打法相对有效。但需要注意的是,低波动阶段市场交易可能会相对清淡,市场流动性一般的情况下能承载的交易体量相对有限。如果要控制交易的冲击成本,可能只能在相对活跃的品种上进行适当的交易。
上半年行情的一大特点是择券正确与否直接决定了最后组合的表现。二季度活跃券表现落后于次活跃或者非活跃券,6月份以来10/15年期地方债表现一骑绝尘,活跃券的切换也在转瞬之间完成。如果下半年债市波动的区间总体上延续比较小的状态,恐怕这种挖掘利差且行情重点频繁切换的特点还会持续。组合的管理上针对细分品种和重点个券的利差跟踪将是极为重要的工作。
在资金利率总体走向低波动的阶段,carry策略重回投资者视野。但与过去不同的是,当前中短券carry水平并不高,相当于杠杆策略,投资者更倾向于久期策略来兼顾价差和息差。在利率总体波动有限的情况下,长债和超长债的波动对息差的冲击相对可控,下半年如果没有重大因素扰动债市,超长债和长期限信用债表现可能还会相对突出。
图三 超长地方债利差仍在偏高位置
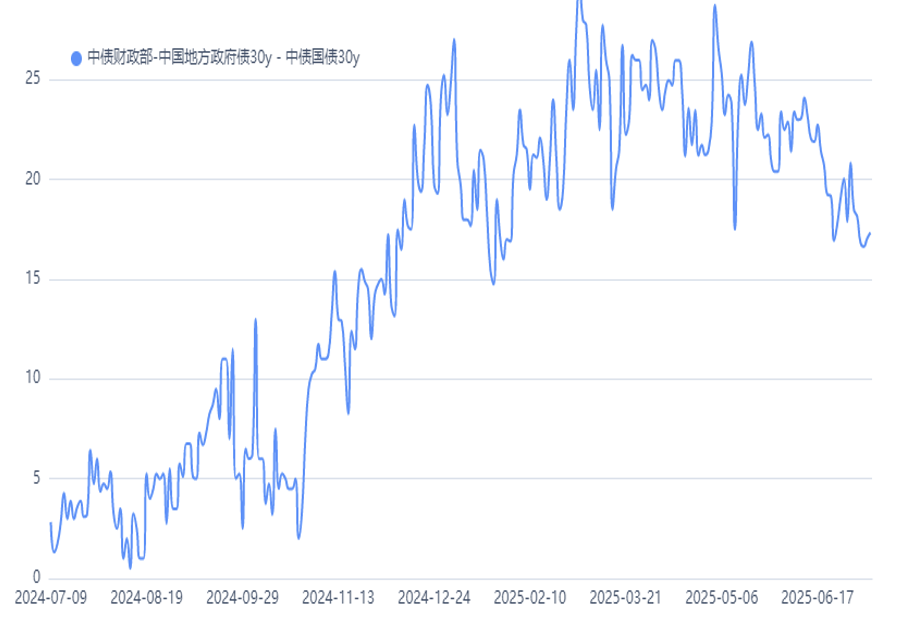
图四 长期限信用债利差高位运行

债市“三低”阶段,除了方向策略,相对价值策略可能也是下半年部分机构会重点考虑的方向。相对价值策略本质上属于看空波动率的策略,如果对下半年债市波动率的判断是偏低的水平,部分期限利差、基差策略可能会继续成为贡献收益的重要来源之一。
三、如果长期“三低”,如何应对
虽然从市场研究的角度看,过度的线性外推并不可取,中国的利率走势也未必出现长期的低位徘徊。但我们也注意到海外主要债券市场在利率行至低位后也出现了或短或长的低波动阶段。一些债券市场“心如止水”的状态时长远远超过了机构正常的投资考核周期。凡事预则立,不预则废,有必要对利率进入低位、低波动运行阶段之后的特点、应对策略和适合当前中资机构的应对策略进行分析。
低利率、低波动阶段的区分
从海外市场的经验看,货币政策调整前期短端利率下行较为迅速,曲线陡峭化下移。但随着货币政策中利率工具的使用进入尾声,数量型工具开始发力,曲线开始呈现平坦化下移。直到利率工具使用完毕后,因为存在量化宽松等工具,导致短端利率长期趴在地板上,长端利率水平因为收益率曲线控制或者QE的作用也逐渐接近短端利率水平,总体波幅相比阶段I和II大幅度降低。
图五 海外市场利率一轮周期的示意图

注:红线表示短端利率,灰色线表示长端利率
仅做示意不代表实际走势
在长端利率也陆续进入到低波动阶段后,将是债券交易者“噩梦”的开始,也是机构投资者最为痛苦的阶段。该阶段短端利率不再向下突破,曲线形成接近完全平坦的状态。债券投资息差和价差都在这个阶段大部分消失,债券新增投资的性价比极大幅度降低。不过这一阶段持续的时长在不同国家差异较大,预测最终持续时长的难度较大。
表一 海外主要市场利率低波动阶段统计

而在低利率、低波动阶段结束后可能再次会迎来利率迅速上升周期,在低利率环境向高波动环境切换的过程中,部分机构因为应对失当,则会出现一些风险事件,如2023年3月的硅谷银行事件。
因此,站在一个较长时间维度,对低利率、低波动周期的应对从来不是一个走一步看一步的过程。需要结合对中长期内利率走势阶段判断,进行战略和战术两个层面的调整。
海外机构的应对经验
从较长期应对的角度,海外金融机构在利率持续下行和低波动阶段基本上采取了以下几个措施:①调整账簿结构、应当充分考虑后续年度息差和价差冲击;②扩大投资品种范围,构建宏观策略驱动的资产配置体系;③改变商业模式,通过产品创新和交易流量挖掘收入来源。
首先从账簿结构看,海外金融市场机构在阶段I/II均加大了银行账簿的投资占比,尤其是OCI账户的占比。期限上看,在I/II阶段适当增加长期限债券投资,用以储备高息资产和后续年度的浮盈。但在II阶段,海外机构在银行账簿尤其是HTM类账户中的投资更加重视MBS等高息差、高利差资产,而不是继续持续积累长期和超长期利率类资产。在阶段III,非常考验机构对低利率、低波动持续状态的判断。海外机构的行为看,虽然在阶段III仍然有在银行账簿投资长期限债券,但本国固定收益类资产并不是重点。在阶段IV,随着前期OCI/HTM投资的长期限资产的浮盈兑现结束和陆续到期,机构再次开始小幅度稳步增加HTM账户投资占比,降低OCI账户占比。通过在新一轮利率上行周期储备后续年度资产,并尽量规避在OCI账户出现大额浮亏从而影响资本。
从资产配置的角度,低利率、低波动时期,海外金融机构普遍的行动是——出海及增加投资资产品类。尤其是德国和日本这类综合牌照银行,其资产范围大幅度扩张。非本国及固定收益类资产的收入占比提升,本国固定收益类资产收益占比下降。在阶段II/III,海外金融机构对外国固定收益资产、汇率、权益类资产投资明显增加。
商业模式的角度,在利率进入横盘低波动阶段,海外机构金融市场业务除了自营业务,还大规模发展了各类代客做市业务(当然2008年后美资银行无法大规模开展自营交易),通过每一个细分赛道的产品创新,寻找同业套保、企业风险管理、代理结算等需求,实现通过产品定价和交易流量带动收益。
国内机构的启示和应对策略
首先要注意到,中国的市场环境和政策环境与海外市场有较大不同,因此海外机构的普遍经验未必能全部在中资机构应用。比如,部分海外市场的混业经营模式在国内就无法复制,即使进行跨市场经营,对国内机构来看更多要依赖集团不同牌照机构的协同才能部分发挥作用。还有如海外一些市场因资本项目实现完全开放,对于非银机构出海难度较低,但国内大部分机构出海难度恐怕会较大。其次,低利率周期的每个阶段持续多长时间都是事后回顾,身处周期之中无法事前预知每个阶段的持续时长。只能按照市场普遍特征、机构自身禀赋和短期经营需求进行多方面的平衡应对。因此,很难有放之四海而皆准的应对策略。在这里,我们仅从上文的几个维度提出我们的对应对战略和战术的看法。这里我们重点关注上文①/②两方面可能的应对措施。
(1)账簿摆布的可能性
如果从目前国内市场环境看,似乎更接近海外市场阶段I后期和阶段II开始的阶段,短端利率仍然有小幅下行的空间,市场头寸开始往长端、超长端和一些有利差保护的品种倾斜。
在账户结构摆布方面,重点应当夯实长期息差和价差来源。继续提升银行账簿的投资占比,尤其是适当增加OCI账簿长期限利率债的占比。HTM账簿的投资虽然也有继续拉长久期的机会,但对于银行机构来看,久期的拉长仍有较多的限制。由于国内缺乏MBS和长期限ABS资产,对于有资本空间、久期指标空间的机构,海外MBS资产或者国内高资信长期限信用债或许是不错的长期息差品种来源。
但如果观察到利率的长期横盘低波动,可能要谨慎利率下行周期已经见底。银行账簿债券投资需要对久期更加谨慎,且需要在本机构适当运用公允价值套保会计,建立起对银行账簿利率风险的管理机制。
(2)构建适合本机构的资产配置体系
资产配置的角度,目前大部分中资机构意识到随着利率进入到低位低波动阶段,扩大投资范围是最核心的选项。对于银行类机构或者部分非银机构来说出海是必须要走的一条路,对于其他机构来说可能的选项是向国内类固收、权益市场布局。但与国际大型银行全球布局,交易时区全覆盖的特点不同,中资机构无法覆盖全部活跃交易时段。且从信息角度,中资机构存在较大的信息不对称,属于客场作战的一方。在这种情况下,如何构建风险可控的资产配置体系、交易体系、风控体系恐怕是一个长期探索的过程。
对于构建全球资产配置体系,中资机构需要先根据自身禀赋、条件约束、交易风格等选择合适的参与模式。在确定自身投资交易框架后,再根据海外市场的特点,有侧重的构建资产配置体系。通常来看,构建一个资产配置体系要从交易主题/市场驱动因子、资产特征分析、策略体系构建三个维度展开。
如果要深度参与全球市场,首先可能要对各类宏观趋势、事件冲击进行全面而详细的研究,针对各种可能出现的交易主题要有前置的储备。在对应的交易主题、驱动因子出现后,要确认最直接相关的市场和资产是什么,什么是最合适的参与工具和策略类型。海外市场的交易主题经常出现月度或者季度级别的切换,如何正确识别主题并采取相应的应对措施,是一项极具挑战的工作。
资产特征的维度,由于机构参与投资品种的扩大,需要正确识别细分资产本身的定价模式、资产历史波动率、资产相关性、是否有对冲工具等特征。并根据资产本身的特征来选择在特定交易主题下资产的分布。
策略维度看,不管是国内权益、商品,还是海外市场都具备高波动特性。在特定市场环境下选择合适的策略参与将直接决定最终交易的成败以及赔率。对于国内机构看,恰当运用趋势交易、carry trade、相对价值交易和波动率交易等不同类型的交易是弥补自身无法全时段参与海外市场交易的重要一环。最终策略体系的搭建,也依赖于自身损益波动容忍度、各项风险指标等资源的约束。一个多样化且结构合理的策略体系,会显著增强机构抗市场风险的能力,确保自身在激烈竞争的市场中存活下来。
(3)战术层面积极运用定量分析手段
利率进入到较低的波动阶段后,机构对固收市场细分品种的交易挖掘会越来越充分,交易波段的精细度也会越来越高。而在海外市场上,相当一部分品种上也存在大量的量化策略参与者,价格的变动也相当迅速。
近年来,围绕FICC的各类模型层出不穷。从应对市场变化的角度,有必要建立起对主要品种的各类定量分析和交易手段,通过技术的手段来提高胜率和辅助控制风险。
四、结论
债市经过连续两年高歌猛进的行情后,2025年波动显著降低。利率下行的速率明显放缓,下半年这种大部分时间相对低波动的状态可能还会延续。从长远的打算看,有必要充分借鉴海外市场应对长期利率低波动的经验。做好本币资产的账簿和对应品种的摆布,提前储备未来的息差和价差资产,防止在长短端利率均低位极低波动后息差和价差均缺失的窘境。
适当丰富投资品类也是对冲“三低”阶段的有效手段,但需要建立起不同牌照之间的协同、完善的多资产配置和交易能力。此外,尽管境内利率总体的波动降低,但中间的短期剧烈波动仍可能时有出现,积极的对冲措施会降低业绩的总体波动。
最后,低利率持续的时长具有高度的不确定性,如果在银行账簿过度暴露低利率资产敞口,利率回升周期会对资本和损益产生巨大的冲击。建立完备的银行账簿利率风险管理体系和套期保值体系,有助于防止“三低”阶段结束后的利率上升周期冲击。
[1] 浙商银行FICC:《牛市中的几对核心矛盾—写在利率新低之际》 2024/12/27

VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)