


(转自:浙商银行FICC)
一级方面,今日银行间一级新发信用债券300.87亿元,发行量整体持稳。一级发行延续暖意,各类机构投标热度高涨,低估值发行仍为主流趋势,其中尤以短券及受银行基石量青睐的发行主体表现更佳,如1Y的25新盛投资CP003票面1.74,低估值约6bp;3Y的25苏州资产MTN004低估值15bp发在1.65%。高估值发行的主要集中在民企、私募债及中长久期品种,如1Y的25海尔租赁PPN002高估值约8bp发在2.2%,5Y的25天健集MTN002小幅高估值发在2.33%。
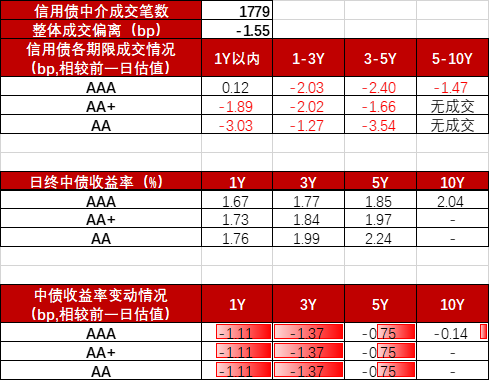
二级方面,信用债交投热度不减,信用利差及等级利差均进一步收敛,票息资产广受追捧。在流动性总量充裕、资金利率在1.3%-1.4%低位徘徊的助力下,1Y内短券普遍低估值约1-3bp成交,6m高资质短券多落在1.6%-1.64%区间,如177D的25中交一公SCP005(科创债)低估值2bp成交在1.63%;低估值幅度较大的为地产、建筑施工类产业主体及中低资质城投平台,如113D的绿城地产在2.25%被TKN,低估值18bp,134D的陕西建工低估值11bp成交在2.17%。1-5Y多数在估值至估值减点2bp内成交,收益率延续下行态势,但中高资质主体的下行速率相较前日有所减缓,3Y汇金及5Y电网小幅下行0.5-0.75bp,机构更倾向于挖掘绝对收益可观、信用利差高企的个券,如5Y的25巩义新城MTN001 低估值6bp成交在2.6%。此外,首批科创债ETF今日发行,多只已提前结束募集,热度可见一斑,同一主体的普通债与科创债利差也逐步走阔,如15Y的沪国投银行间中票相较其交易所科创债的利差高达10bp。
市场总结
跨半年度以来,基础利率整体呈窄幅震荡走势,市场对于基本面及资金面的分歧不大,微观机构行为处在较热区间——全市场杠杆率持续攀升,基金久期冲击年内新高,均表现出多头占优形态,但同时也缺乏突破前低的动力;在此背景下,利率债的粘滞走势恰恰成就了信用债的势如破竹,挖掘信用利差成为市场共识,随着跨季后理财规模回升、基准做市ETF及科创债ETF逐步扩容,信用债需求旺盛,推动信用利差收敛至极低分位数。
市场数据


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




