


(转自:光伏见闻)
6月9日,根据伍德麦肯兹(Wood Mackenzie)最新发布的《2024年全球太阳能组件制造商排名》报告,2024年全球前十家太阳能光伏组件制造商出货量达创纪录的500GW,较前一年近乎翻倍。尽管出货量激增,但头部企业整体营收同比显著下滑,合计亏损达40亿美元。
伍德麦肯兹全球太阳能供应链负责人Yana Hryshko指出,2024年行业以规模求生存,激进定价、激烈竞争及持续资本投入挤压利润率,企业仍追求市场份额与技术长期领先。
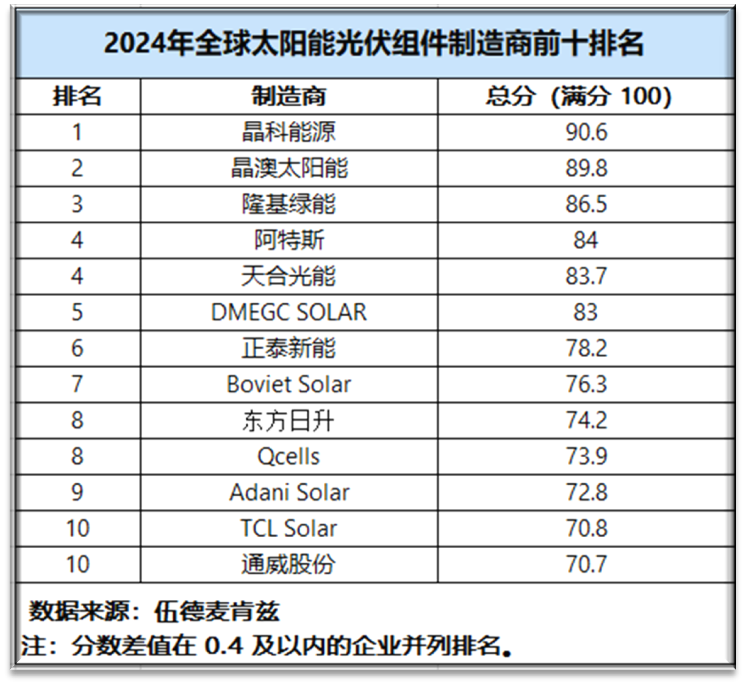
市场压力下头部企业产能韧性凸显伍德麦肯兹报告显示,全球10国超40家领先组件制造商中,2024年前十企业占据全球62%产能与89%出货量,行业集中度显著。尽管市场环境严峻,头部企业仍以69%的平均产能利用率,展现出高效运营能力与需求稳定性,凸显价格竞争中的韧性与竞争力。
地理扩张成应对贸易挑战核心策略报告显示,中国在太阳能组件制造领域仍具规模优势,但印度、韩国、越南等新兴竞争者正通过多元化地理布局加速追赶。今年排名新增 “应对贸易壁垒能力” 评估指标,前十企业中七家已在柬埔寨、印度等至少3国设生产基地。未来,前二十强企业计划将产能拓展至埃及、阿曼、沙特等中东及非洲市场。伍德麦肯兹专家Hryshko指出,多国建厂可帮助企业规避关税、满足本地化要求,是在碎片化全球市场中维持竞争力的关键战略。
垂直整合加速,企业向上游硅片制造延伸掌控力报告显示,头部太阳能企业正加速全产业链垂直整合,在电池整合成为标配的基础上,多家企业加大对硅片制造的投资,以实现生产端到端控制。伍德麦肯兹专家 Hryshko指出,企业通过布局上游硅片领域,可更精准控制成本、质量与合规性,尤其在复杂贸易环境下优势显著。这一趋势将降低对第三方硅片及电池供应商的依赖,推动上游供应格局重塑。
n型组件主导技术转型加速
2024年光伏行业加速向新一代电池技术转型,n型组件在多家头部制造商出货量中占主导地位,全球出货领先的晶科能源其2024年n型组件出货占比超87%。技术层面,TOPCon仍是主流先进技术,平均转换效率超24%,HJT和BC技术效率分别提升至24%和25%,推动行业技术迭代提速。
展望:以多元化、创新与战略韧性决胜未来在组件价格持续承压的背景下,太阳能制造商需平衡成本控制、技术投入与地理扩张。行业未来发展将依赖中东及非洲市场拓展、技术效率提升、垂直整合带来的集中度优化,以及对贸易政策与本地法规的灵活应对。伍德麦肯兹专家Hryshko指出,尽管面临财务挑战,行业正加速调整以迎接新一轮增长周期,技术领先性、供应链掌控力和地理布局灵活性将成为决定企业竞争力的核心要素。
编者注:本排名仅限晶体硅太阳能制造商,因此不包括First Solar。
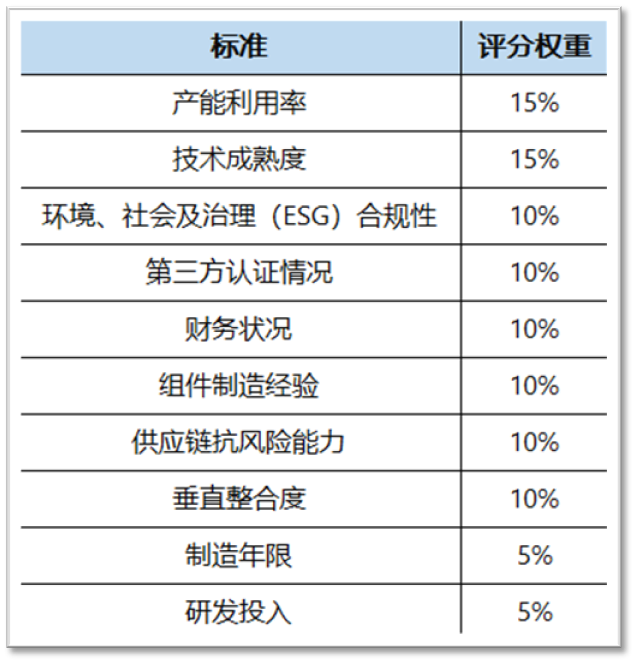
评分方法:
伍德麦肯兹将参展SNEC 2025伍德麦肯兹团队将于2025年6月10日至13日亮相上海SNEC国际太阳能光伏大会暨展览会,其全球太阳能供应链负责人Yana Hryshko将于6月11日发表《世界能否取代中国太阳能供应链?》“Can the world replace Chinese solar supply chain?”主题演讲。


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




