


国际评级公司对险企频频下手
本报记者 黄晶华 实习生 于莹莹 鲁丽珠
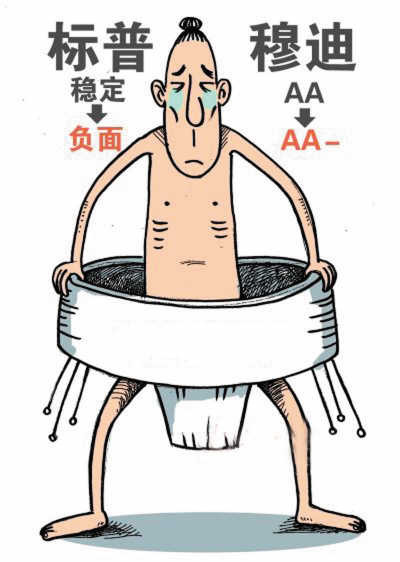
就在本周,国际评级机构穆迪投资者服务公司下调了意大利三家主要保险公司的信用评级,这是该机构继上周下调意大利主权债务评级以及本周一下调13家银行信用评级后,短期内针对意大利的又一起有力动作。
与此同时,7月11日,美国三大评级机构之一的标准普尔评级服务公司宣布就其提议的全球保险公司评级方法论广泛征求意见。根据预测,新标准可能会造成部分保险公司评级的调整,绝大部分的评级将会维持不变,若有变动,调整幅度也不会超过一级。
评级标准趋同
“2007年次贷危机爆发之后,全球评级行业的公信力普遍受到质疑。这也间接促进了其他评级机构频频公开评级方法,争夺评级话语权。在这多重背景下,三大国际评级机构开始审视其评级标准。标普先后修改了其国家主权评级、银行评级等评级方法。今年以来,标准普尔频频下调数家欧洲保险公司的评级,就机构本身来说,也需要对其下调评级做一全面规范的阐述来回应市场的反响。”鹏元资信评估有限公司副总裁周沅帆(微博)昨日在接受《国际金融报》记者采访时分析。
根据标准普尔的说法:设立该评级架构的目的是希望能厘清并明确说明分析过程中将会仔细考虑的因素与子因素,并展现出这些考虑因素是如何综合得出评级结果的。
中债资信评估有限责任公司(以下简称“中债资信”)分析认为,此次标准普尔计划的修改中,导入保险业和国家风险评估(简称IICRA)是最大的变化,这一改动有助于提高标普评级的全球可比性。此前标准普尔曾在2011年基于对金融危机的总结对银行业评级方法做过类似调整。
这种趋同性从前述提到的三家意大利保险公司评级被降也能看出。穆迪在声明中称,忠利保险评级下调反映了公司投资组合和业务概况对意大利主权风险的直接敞口。倘若意大利主权债务评级又遭下调,或者该公司偿付能力和财务灵活性恶化,忠利保险评级可能随之继续下调。
在周沅帆看来,标准普尔从运营风险(包括行业和国家风险以及竞争地位)、财务风险(包括资本和收益和风险敞口以及财务弹性)、全面风险评估以及管理和治理、流动性来加以考察保险公司的信用水平。因此,相较以前的标准,主要变化在于对具体的风险因素的变动,加入了现有经济环境下的新的评级因素,并纳入具有前瞻性的评估分析,导入了运营风险状况与财务风险的评级架构,而其中最显著不同的是导入行业和国家风险评估(IICRA)。
“显然,这更贴近评级的国家主权上限准则,也更能体现经济的周期波动对保险业的影响。说明评级机构的评级标准在框架上开始趋同,即为从自身评级、外部增信、最后到国家上限评级的综合。同时,也体现出了评级标准开始对前瞻性和经济波动带来的行业风险的重视。”周沅帆说。
正略钧策管理咨询顾问陈和午昨日在接受本报记者采访时指出,标准普尔公司对于保险业的评级是具有前瞻性的,之前国际上就在酝酿保险行业统一的评级准则,但至今仍未出台。
影响有限?
这一新的评级标准将对既有评级产生怎样的影响?
“从方法修改流程来看,修改前作预先通知、征求市场意见是标普的惯例,目的在于避免市场因担忧级别调整而出现过度反应。事实上,标普也表示现有级别大部分将维持,即使有调整,幅度也不会超过1个级别。”中债资信分析称。
中债资信也指出,由于系统性因素对于保险业的影响相比银行业来说较小,因此IICRA在保险业评级中的份量比BICRA在银行评级中的要小。这体现在,银行评级方法中BICRA是评级的基础锚,其他个体评级要素(经营状况、资本及收益、风险、融资和流动性)均在此基础上作微调得到SACP。而在保险评级中IICRA还须结合其他个体评级要素共同构成基础锚,再经调整最后得到SACP。
周沅帆认为,标准普尔对全球保险公司评级准则的调整影响较为有限,因此对全球保险公司的评级分布的影响也较为有限。同时,针对当前主权评级的现状,如果新兴市场没有在主权评级上获得突破,保险公司评级分布也不会出现大的变革。
“此次标准的调整对保险业的影响取决于保险公司的国家风险评级因子权重和保险公司本身的信用状况。具体来说,如果评级下调,影响主要涉及三个方面:即评级下调会对投资者信心产生影响;评级下降会导致保险公司融资成本增加,因为评定等级对于保险公司来说是竞争砝码;评级的下降还会使政府对保险业监管力度加强,因为评级标准从某种意义上来说是政府的监管工具。”陈和午分析。
|
|
|
|