不支持Flash
|

|
|


小康之家买股还是储蓄?http://www.sina.com.cn 2007年06月16日 16:36 厦门网-厦门晚报
物价上涨,高收入家庭与小康家庭感受不同 由于高收入家庭与小康家庭的消费行为(包括消费的商品、采购的地点等)南辕北辙,因此,每当物价出现变动时,高收入家庭与小康家庭所感受到的压力会有天壤之别。 表面上看,人们不论有钱没钱都得吃饭,而且也不可能因价格的涨跌而使消费量骤增骤减。小康家庭用于此项的支出,每个月都是一个常量,且由于消费以“温饱”作为第一目标,故占其家庭消费总量的比重仍然较高。而高收入家庭即使大吃特吃,其花在饮食方面的费用占其家庭消费总量的比重也不可能大幅上涨,同样也是一个常量,但由于高收入家庭的消费并不是以“温饱”作为第一目标,故占其消费总量的比重不大甚至很小。因此,如果平均CPI(居民消费价格指数)增幅达到3%,高收入家庭的感受必然在3%以下,而小康家庭的感受则绝对在3%以上。 作为小康之家,要认识到自己与高收入家庭在面临貌似平等的CPI增幅背景下,其实有着不平等的家庭经济压力。 发达国家储蓄率其实很高
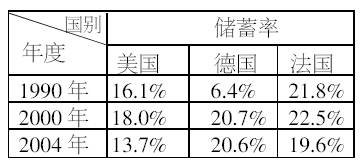
既然面临着不平等的家庭经济压力,所采取的理财策略就应有所不同。笔者并不反对小康家庭将家庭收入中的一部分用于购买股票或基金等金融资产。但笔者强调,小康家庭仍需要以足够储蓄来应对家庭经济压力。纵观西方主要发达国家的储蓄率,也可以看出储蓄的重要性。
上表反映了美、德、法三国在不同年份不同的储蓄率,从中可看出,发达国家百姓同样重视储蓄。 看了这张表,有人会说,发达国家的储蓄率最高也就20%几,而中国的储蓄率通常的说法都是在40%以上。是不是我们中国人储蓄过头了呢? 其实不然,欧美等福利制度比较完善的国家,人民在缴纳租税及可观的失业保险、退休年金等之后,每个家庭可运用的所得骤减,再加上日常家庭消费后,所能存的钱自然就少,如果以此来论定欧美人缺乏储蓄意识,恐怕有些片面。实质上,如果我们把发达国家政府课征的失业保险、退休年金等也视为“广义储蓄”或“强制储蓄”的话,欧美百姓的实质储蓄率与我们相差不远。 小康之家最好炒股储蓄兼顾 有人说,现在股市好,银行存款利息低,不如把存在银行里的存款都投入到股市里去。 这种说法貌似合理,但其实大家都知道,股市是一把双刃剑,高收益永远伴随高风险,当你所投资的股票或基金上涨时,你会觉得很好玩;但是当你所投资的股票或基金下跌时,恐怕没有多少人会认为是一件幸运的事。天有不测风云,股市也有旦夕祸福。笔者认为,作为小康之家,把一部分资金投资于股票或基金,以博取最大的投资收益,固然无可厚非,但小康之家财力有限,其所承受的家庭经济压力毕竟不同于高收入家庭,适当的保有一部分储蓄存款,以应不时之需是明智的。
|
||||||||||