COMEX黄金对沪金具有明显的单性引领作用
资本市场途径下的价格传导机制
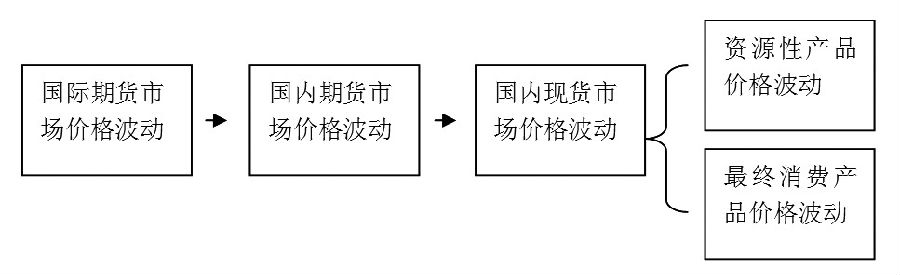
图为资本市场途径下向国内大宗商品价格的传导
目前,研究国内外大宗商品期货市场价格传导机制的文献资料非常多,研究方法也非常成熟,基本采用了协整和Granger检验、差分分解等方法。研究结论基本一致,即在大多数情况下国内外大宗商品期货价格走势具有趋同性,并且国外大多数大宗商品期货价格对我国大宗商品期货价格具有引领作用,我国仅有少数商品的期货价格对国外大宗商品期货市场价格存在影响,如橡胶(我国SHFE橡胶占国际市场交易比重为93.96%,而TOCOM橡胶占国际市场交易比重仅为6.04%)等。
国际期货价格向国内期货市场传导主要基于以下背景:
第一,国内外大宗商品的主要品种基本相同;第二,我国期货市场逐渐与国际期货市场交易同步;第三,全球资本市场一体化与24小时电子交易使得市场具有“一价制”,因而我国大宗商品期货价格波动与国外大宗商品期货价格波动趋势越来越接近一致性,表现出国内外商品期货价格较高的联动性。
在国际期货市场向国内期货市场完成价格传递后,国内期货市场与现货市场之间的价格联动、传导机制主要基于以下三个方面进行:
一是期货市场具有价格发现功能。在公开、高效的环境中,期货市场以集中竞价方式所形成的期货价格具有预期性、连续性、权威性等特点,能够比较真实地反映未来现货价格的变化趋势。
二是期货市场中的套期保值者促使期货价格与现货价格一致性变动。套期保值者既是现货交易者又是期货交易者的双重身份,使其必定会根据期现价格的差异,随时调整自身商品交易行为,从而为市场价格变动传递信号,引领期货价格和现货价格互相影响,使得两者走势趋于一致。
三是期货市场中的交割机制是维系期货市场与现货市场的纽带。期货市场中的交割机制,是指期货合约到期时,交易双方通过实物商品所有权的转移、了结到期未平仓期货合约的过程。由于期货市场实物交割的存在,理论上,临近交割月的期货合约价格与现货商品价格将趋向于一致。
国内外黄金期货价格的传导
数据说明与研究方法
为了研究国内外期货价格传导,本文选择COMEX黄金和沪金进行价格传导的实证分析。分析中用COMEX代表COMEX黄金,用SHFE代表沪金。由于上期所2008年才开始有黄金期货交易,所以选取COMEX黄金和沪金2012年1月4日至2016年12月30日的日交易收盘价数据,所有数据均来自于Wind资讯。
为了克服异方差,降低短期波动,更加准确地把握长期走势,首先对COMEX黄金和沪金期货价格数据进行对数化处理,即用lnCOMEX与lnSHFE代表COMEX黄金和沪金各自原始的价格数据。研究中为了使国内外黄金价格具有可比性,COMEX黄金每日收盘价的计价方式根据月度平均汇率折算成国内的计价单位,并将沪金和COMEX黄金按照交易日进行对应统一处理,共计1174个研究样本,所有数据处理均采用计量经济学Eviews8.0软件。
COMEX黄金与沪金的期货价格关系
第一,相关性检验。lnCOMEX与lnSHFE的相关系数为0.996036,表明两个市场的黄金期货价格高度正相关。
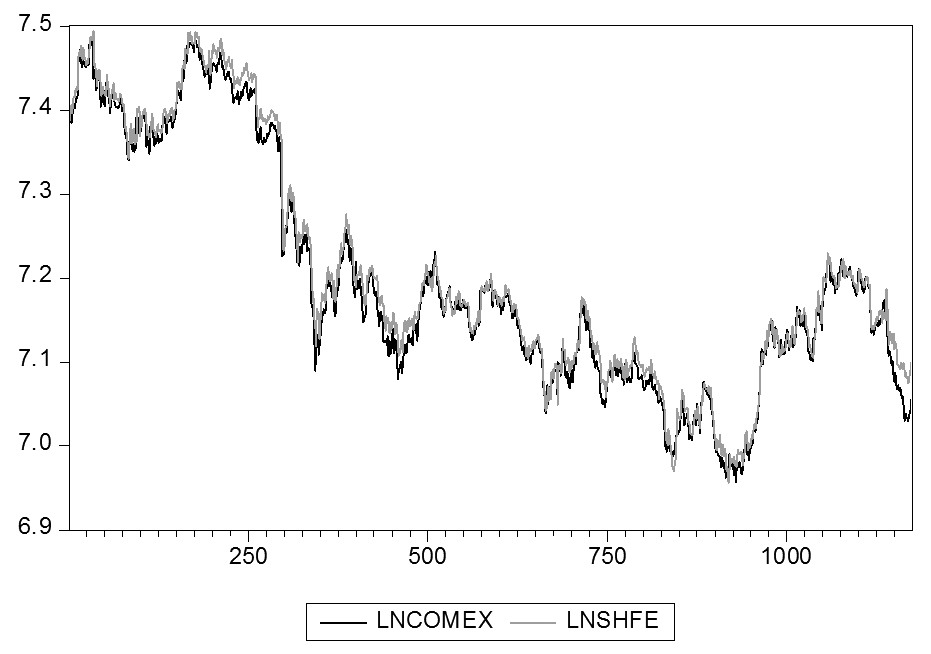
图为lnCOMEX与lnSHFE时间序列
第二,平稳性检验。lnCOMEX与lnSHFE进行ADF单位根检验,用dlnSHFE、dlnCOMEX表示上述两者的一阶差分序列。单位根检验结果如下表所示:

表为lnCOMEX与lnSHFE的单位根检验结果
在5%的置信水平下,lnCOMEX与lnSHFE时间序列均为非平稳序列,而其一阶差分序列均服从平稳过程。因此,lnCOMEX与lnSHFE服从同阶单整过程。
第三,协整检验。lnCOMEX与lnSHFE都是一阶单整序列,可能存在协整关系。根据SC最小原则,最佳滞后期为4。

表为lnCOMEX与lnSHFE协整检验结果
在5%的显著性水平下,存在一个统计量大于临界值,说明沪金与COMEX黄金期货价格存在协整关系,即两者存在长期稳定的均衡关系。
第四,Granger检验。取Lag=4,对lnCOMEX与lnSHFE进行Granger检验。
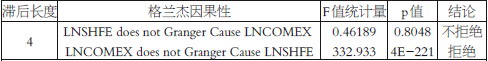
表为lnCOMEX与lnSHFE的Granger检验结果
在5%的显著性水平下,“lnSHFE不是lnCOMEX的Granger原因”假设被显著接受,“lnCOMEX不是lnSHFEGranger原因”假设被显著拒绝。在统计学意义上,COMEX黄金期货价格是沪黄金的期货价格波动的原因。
第五,差分分解。利用所建立的VAR(4)模型进行差分分解分析,默认的追踪期数100期,分别得出lnSHFE变动对lnCOMEX变动的贡献率,以及lnCOMEX变动对lnSHFE变动的贡献率。

图为lnSHFE和lnCOMEX差分分解
图中横轴表示滞后期间数,纵轴表示贡献率(百分数)。由图可知,lnSHFE变动对lnCOMEX变动的影响非常小,连1%不到,而lnCOMEX变动对lnSHFE变动的影响却逐期变大,在第10期时已经达到80%,后面都在90%以上。lnSHFE和lnCOMEX的差分分解说明沪金对COMEX黄金影响甚小,而COMEX黄金对沪金的影响非常大,具有单性引领作用。
国内白糖期现货价格的传导
数据说明与研究方法
本节将以郑糖期货价格与柳州白糖现货价格为例,探讨白糖期现货价格的联动机制。我国是重要的食糖生产国和消费国,糖料种植在我国农业经济中占有重要地位。白糖期货2006年年初在郑商所上市,本节以2012年1月4日至2016年12月30日期间我国白糖的期现货价格为研究对象,运用相关性、协整性、因果关系分析等实证研究方法,探讨白糖期现货价格的传导机制。其中,期货数据为郑商所的白糖期货连续合约日交易的收盘价,现货数据为我国最大的现货交易市场——柳州白糖的日交易数据。
研究中,以P代表郑糖期货价格,S代表柳州白糖现货价格。实证分析中,为了克服异方差、降低短期波动性,更准确地把握长期走势,对郑糖期货价格P和柳州白糖现货价格S,用lnP、lnS表示两者原始数据,所有数据处理使用的软件为Eviews8.0,共计1142个研究样本。
白糖期现货价格之间的关系
第一,相关性检验。郑糖期货价格P与柳州白糖现货价格S相关系数为0.91377,表明两者高度正相关。
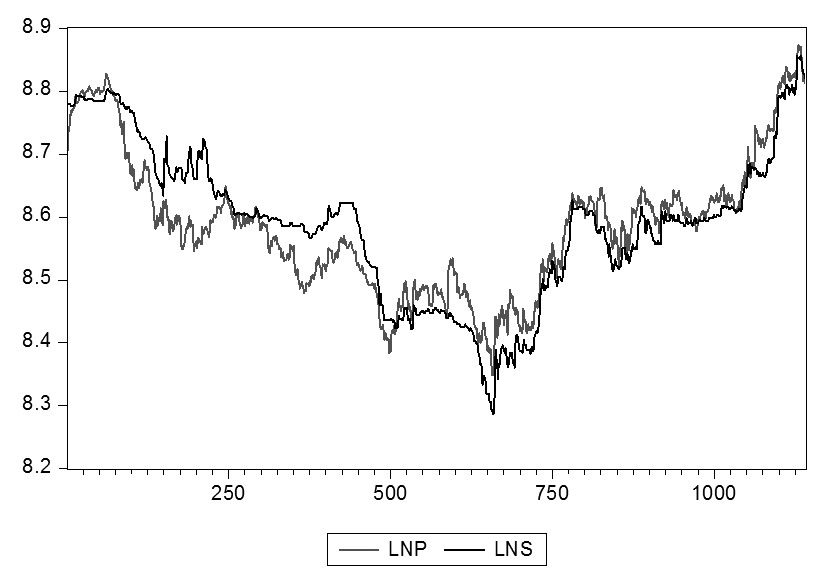
图为lnS与lnP的时间序列
第二,平稳性检验。对lnP、lnS进行ADF单位根检验,用dlnP、dlnS表示上述两者的一阶差分序列。按照SC最小原则,检验结果如下表所示:

表为郑糖期货价格P单位根检验

表为柳州白糖现货价格S单位根检验
在5%的显著性水平下,lnP和lnS是非平稳时间序列数据,而其各自的一阶差分序列是平稳序列,说明郑糖期货价格和柳州白糖现货价格均服从同阶单整。
第三,协整检验。由于lnP和lnS为同阶单整,可能存在协整关系,取Lag=2,对lnP和lnS进行Johansen协整检验。
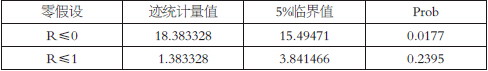
表为郑糖期货价格P与柳州白糖现货价格S的协整检验结果
检验结果显示,在5%的显著性水平下,郑糖期货价格P与柳州白糖现货价格S存在一个迹统计量大于临界值,这说明郑糖期货价格P与柳州白糖现货价格S存在协整关系,即两者存在长期的稳定关系。
第四,Granger因果检验。取Lag=2,对郑糖期货价格P与柳州白糖现货价格S进行Granger检验结果。
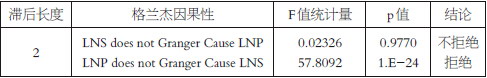
表为郑糖期货价格P与柳州白糖现货价格S的Granger因果检验
从以上结果可知,“LNS不是LNP的Granger原因”假设不被拒绝,“LNP不是LNS的Granger原因”假设被拒绝,意味着“LNP是LNS的Granger原因”。从而得出,在统计学上,郑糖期货价格P是柳州白糖现货价格S的引导因素。
第五,差分分解。利用所建立的VAR(2)模型分别对郑糖期货价格P与柳州白糖现货价格S进行差分分解分析,默认的追踪期数100期。得出lnP变动对lnS变动的贡献率和lnS变动对lnP变动的贡献率。

图为lnP和lnS的差分分解
由上图可知,lnP对lnS的影响逐期增大,在第100期时已为50%,而lnS对lnP的影响较小,在第100期时一直维持在20%。lnP和lnS的差分分解说明柳州白糖现货对郑糖期货影响较小,而郑糖期货对柳州白糖现货的影响较大,具有较明显的单向引领作用。
(作者单位:武昌首义学院)
进入【新浪财经股吧】讨论
责任编辑:戴明 SF006