
中粮期货:投资属性褪色 黄金难言底部
报告摘要
2013年黄金价格累积跌逾25%,年内黄金价格波动主要围绕美联储货币政策的预期,对taper的预期导致黄金不断下跌。
黄金与货币发行量的关系已经面临崩溃,对黄金的估值应当给予实际利率、通胀水平更多的关注。
实物黄金的供给相对稳定,价格大跌导致了上半年中国、印度消费需求的飙升,但三季度出现大幅回落。另外,投资金的需求出现明显下滑。
2014年的黄金价格依然主要将由投资层面的属性决定,而投资预期的核心在于美国经济基本面的变化,在利率长期被操纵、美国经济持续不振、通胀低迷的情况下,黄金存在进一步走弱至1000美元/盎司的可能性。
一、 黄金步入熊途
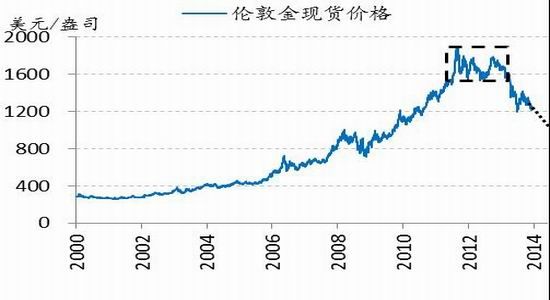
图 1.1:2000-2013 伦敦金价格走势
数据源:Reuters,中粮期货
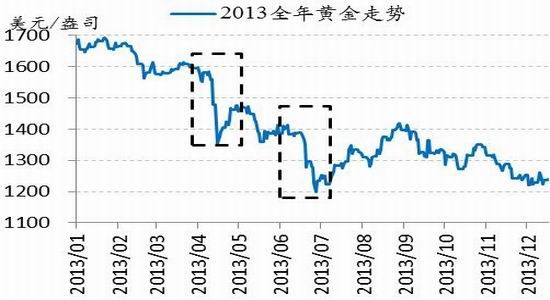
图 1.2:2013 年伦敦金价格走势
数据源:Reuters,中粮期货
2013 年,黄金较年初累积跌逾 25%,为近 13 年来首次年度下跌,创 1982 年以来最大全年跌幅。现货黄金最高价在 1 月份录得 1697.25 美元/盎司,最低价在 6 月底跌至 1180.45 美元/盎司。黄金自 2012 年 10 月起呈现震荡下行趋势,在 2013 年 4 月 12 日爆发断崖式下跌,两个交易日下跌 13%,随后在亚洲实物金需求的支撑下经历了短暂的反弹,但未能阻挡价格下行的大势。
下半年,对黄金价格方向的预期完全集中在美联储量化宽松的政策上,随着市场对伯南克及联储态度解读的转变,黄金价格走向也相应的改变。6 月份的议息会议后的新闻发布会上,伯南克首次提出将在经济足够强劲后逐步退出 QE,该言论被普遍解读为伯南克给出明确的退出时间表,金价由 1390 一路倾泻至年内低点 1180。然而进入 7 月份,伯南克在国会作证的证词及 7 月份议息会议后的言论,却暗示 6 月份后市场的波动误读了他的本意,反复强调他的态度为针对经济状况调整 QE 规模,可扩可缩。受此影响,黄金持续了近 2 个月的反弹,在 8 月底升至 1430。9 月份后,随着华尔街投行态度的再一次转向,市场将 9 月份削减 50 亿-100 亿QE 规模的预期提升到了空前的高度,从 10 年期国债收益一度逼近 3%也可反映出预期之强烈。
然而因 8 月份非农数据不佳及通胀水平持续低位,9 月、10 月美联储均未进行任何动作,但会议纪要透露出委员们对于削减的时点、力度的讨论正在增加,因而黄金也持续走弱。12 月 19日凌晨,被讨论半年 Taper 的终于启动,每月购债规模由 850 亿削减为 750 亿美元。由于 QE与黄金的联动关系已经被打破,明年随着 QE 的逐步削减,金价的反应存在很大的不确定性。
二、 黄金缘何逆转
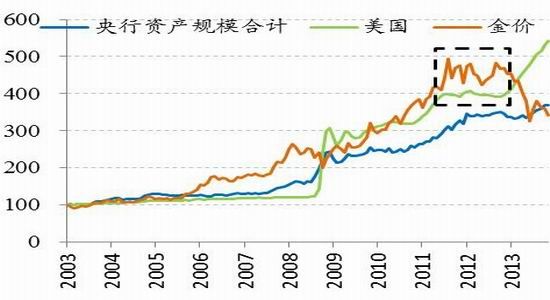
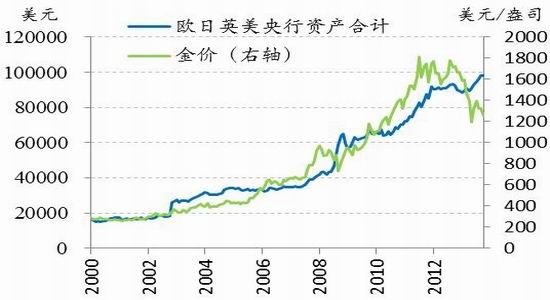
在 2008 年金融危机后美联储资产负债表加速扩张到 2013 年全球央行大宽松,而黄金与央行资产负债表也在期间长期表现出高度的正相关性。2008 年 12 月-2013 年 12 月美联储总资产增长 3.4 倍,而黄金上涨 50%。在 2011 年 6 月 QE2 结束至 2012 年 9 月 QE3 开始前的联储资产未扩张时期,黄金则相应地进入了震荡期。截止 QE3 以前,黄金走势似乎密切跟随货币发行,但 2013 年的行情彻底的将这一规律打破。2012 年 10 月到 2013 年 12 月间,美联储总资产上升 40%,而黄金下跌 29.4%。
图 1.3:黄金与央行资产变动幅度对比(2003 年=100)
数据源:Reuters,中粮期货
图 1.4:金价与央行总资产规模对比
数据源:Reuters,中粮期货
以美元为参照的黄金价值
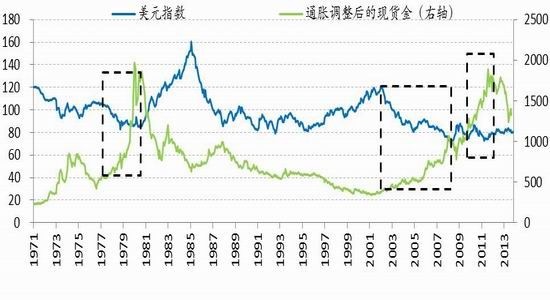
显然,黄金从顶部下跌超过三分之一,且连续下跌时间已经超过 1 年,黄金面临长期反转的可能性越来越高。若确实如此,只能用黄金的估值方式变更来解释。在长期,黄金作为一项特殊的资产,长期肩负着对抗美元贬值的风险的重任。黄金对美元的替代效应在近 40 年中出现过两次较长的周期,第一次是 70 年代末由于美国陷入石油危机带来的滞胀,美元指数下跌近 20%,而黄金则飙升至最高 875 美元/盎司(由于当时同时伴随的投机行为及战争因素,黄金的上涨幅度不宜过度参考);第二次是 2000 年互联网泡沫破裂后,美联储降息通过宽松的货币政策刺激经济复苏,在投资环境恶化和通胀预期的双重作用下由 120 最低下跌至 2008 年 70附近,而黄金在此期间则上涨超过 200%。
然而第二次的美元贬值自 2008 年一季度已经结束,2008 年至 2013 年美元大体维持震荡趋势,而黄金却将牛市持续到了 2011 年的三季度。因而对黄金逆转的解释之一即黄金价格回归相对美元的正常水平。尽管美元有严重超发的嫌疑,但由于欧元区、日本同样的宽松,且美元购买力并未有明显下滑,因而美元价值没有在四轮宽松中降低—尽管该逻辑并不能保证在未来的正确性,但不能排除其成为目前支持黄金下跌的理由。因此以美元指数作为参照对象,对照此前的变动关系,黄金价格的合理区间应在 1000-1200 之间,因而明年或将继续回落。
图 1.5:1971-2013 美元指数与黄金走势对比
数据源:Reuters,中粮期货
QE 双重效应的更迭
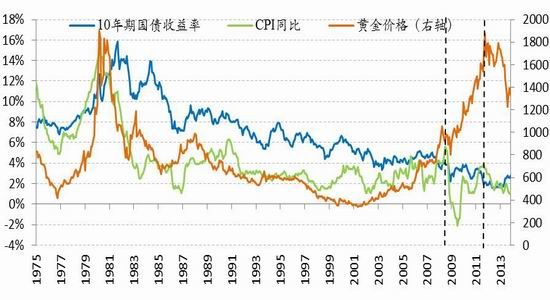
除以美元作为参照物外,对照黄金价格与通胀可以发现,黄金从 70 年代直到 2008 年,金价长期中与通胀保持一定的正向关系,但是这一关系在 2008 年底 QE 启动后被打破。QE 的双重属性之一,基础货币的发行大幅上升,为通胀上升提供了客观条件,这是引起通胀预期的根基。而 QE 的另一重属性在于进一步压低短期及长期利率,长期国债收益的降低反过来会降低人们对长期通胀的预期。从这二重属性来看 2008 年之后的黄金走势可分为两个阶段,第一阶段是 2008 年底月到 2009 年三季度,尽管长期利率不断下降,通胀预期属性推动黄金价格不断上升;之后随着 QE2 结束,联储资产增长暂停,货币发行引致通胀预期上升的趋势被打破,长期利率的大幅走低令黄金进入第二阶段,金价在长期利率走低的带动下开始进入下跌。尽管2012 年在 QE3 的预期下走出一阵反弹,但随后 QE3、4 的共同作用下黄金却暴跌,意味着通胀预期已经转向。
图 1.6:长期国债、CPI 与金价走势对比
数据源:Reuters,中粮期货
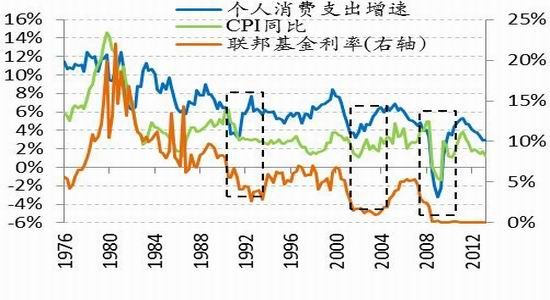
从实际的通胀水平来看,CPI 同比增幅在 2012 年的 10 月份之后总体维持下降趋势,2013年的三、四季度逐步下降并维持在 1.5%以下,令美联储由担忧通胀转为担忧陷入通缩。就美国目前的经济数据来看,CPI 持续低增长主要是由于消费、投资均未显著增长造成,这显然违背了货币政策的初衷。但如果黄金的估值目前确实是由长期利率水平主导,那么黄金熊市恐远未结束。
美国通胀水平主要由 GDP 的最大两项--消费和投资决定。按照过去货币政策相机抉择的经验,由于美国居民消费依赖借贷,在经济低迷时降低利率,等同于降低商品价格尤其是耐用品的价格以及房产的价格,因而理论上会因为刺激消费水平而造成物价的上涨或抑制物价的下跌,这从往年下调利率的操作中屡见不鲜。在通胀水平超出容忍度后在通过上调利率抑制经济过热,完成一个完整的经济周期。但是 2011 年三季度之后,“零利率”带来的消费反弹趋势戛然而止,消费支出增速和 CPI 增速持续下滑,一直延续到 2013 年年末。
事实上,也许美联储已经陷入黔驴技穷的状态—只能尽一切力量降低他们所能降低的任何利率。短期利率不够,那么我们再把长期利率人为压低一些,这就是 QE3、QE4 的本质作用。
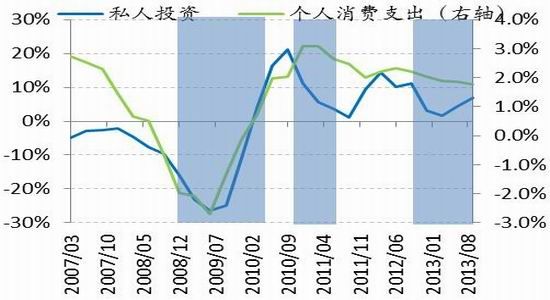
但是实际上从 QE2 开始,量化宽松的效果就表现不佳,私人投资和个人消费均呈现拦蓄下滑趋势。尽管私人投资对低利率表现出了一定的敏感性,但就极低的利率水平而言,增速并不能令人满意。
图 1.7:消费、CPI 对利率变动的反应
数据源:Reuters 美联储,,中粮期货
图 1.8:私人投资与个人消费支出在历次 QE 中的表现
数据源:Reuters,中粮期货
QE 退出大门开启 关注长期利率变化
伯南克在 12 月,也是他任内的最后一次新闻发布会中,解释了削减 QE 规模的理由以及对经济前景的预期。因 11 月份的失业率意外降至 7.0%,且三季度 GDP 增速大幅上修,12 月份联储委员终于有了 taper 的底气。但是 100 亿的削减额度,也反应出极端审慎的态度。在新闻发布会中,伯南克再次强调了他整个下半年都在重复的话,就是退出 QE 的进度将随着经济状况的变化而定。在金价已经不再保持与央行资产规模齐步走的状况下,量化宽松的规模未必会大幅冲击金价。2014 年值得注意的是,为防范 QE 退出可能造成投资者预期利率上升因而抛售债券带来的不利影响,美联储或将使用其他政策工具对冲这一效应,如 7 月份会议上讨论的隔夜逆回购以及 10 月份讨论的降低超额准备金利率。可见,相对于流动性,美联储目前更关注利率水平的变化,因为利率将决定房地产市场、私人投资以及消费的增长动力。
长期国债的收益率是黄金价格的重要影响因素。国债长期收益走高同样具有双重效应,一方面表明持有国债的收益上升即美元资产的回报率上升,美元相对黄金的吸引力就会上升从而打击黄金价格;另一方面长期利率反应出通胀预期,因此利率迅速走高会增加通胀担忧,增强黄金的抗通胀需求。就目前而言,联储必然采取货币政策控制利率的前提下,2014 年预计难以见到利率过快变化的情况。换言之,不应对削减 QE 做出过度反应,经济增速的变化是引导联储操作和市场利率的根本,仍需密切观察就业、通胀、消费等数据的持续变化。
三、 实物金供求概况
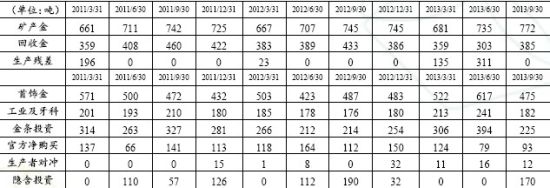
表 2.1:近 3 年黄金季度供求平衡
数据源:GFMS,中粮期货
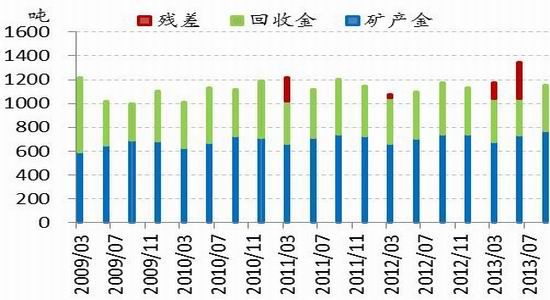
图 2.1:黄金供给季度变动 2009-2013
数据源:GFMS,中粮期货
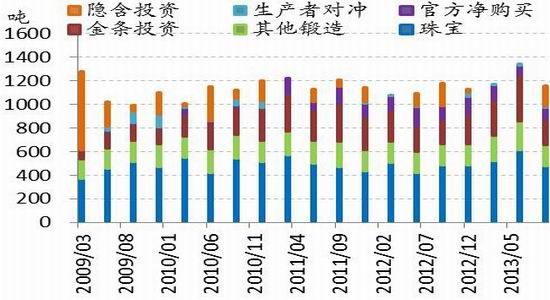
图 2.2:黄金需求季度变动 2009-2013
数据源:GFMS,中粮期货
依据 GFMS 提供的黄金供求平衡表来看,一直三季度全球总需求 3680 吨,去年同期 3347吨,同比增长 9.9%,2010 至 2012 的全年总需求同比增幅分别为 5%、3.6%、0.2%。随着金价的暴跌,首饰金的需求增长明显,而以投资为目的的金条购买则受到挤压。二季度因金价暴跌,总需求出现了爆发。三季度总需求结束了整体升势转为下跌,主要是亚洲后续买力不足、印度抑制进口等因素造成。
供给面相对稳定
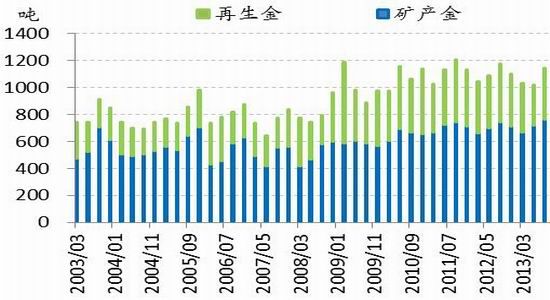
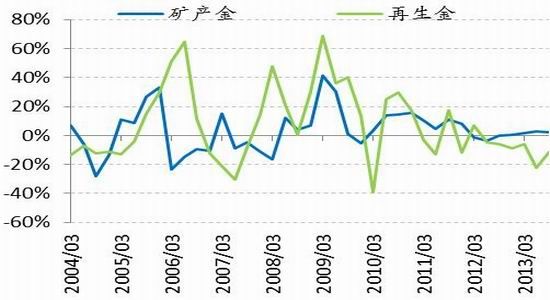
黄金供给的表现相对稳定,季度供给量持续在 1000 吨以上。金矿及再生金供给之和在 2012年三季度达到峰值后连续下滑,但在 2013 年三季度出现回升。矿产金产量长期中保持相对稳定,在 06 及 09 年增幅出现明显上升,但随后因成本的快速上升导致即使价格飙升供给量仍无法显著增加。2013 年前三季度,矿产金较去年同期增幅仅为 2.0%,再生金供给较去年同期下滑 13.1%。随着黄金价格的下跌以及黄金生产成本的上升,黄金价格已逼近生产成本均价 1200美元/盎司,若熊市进一步延续,将会有更多的金矿面临因亏损而关闭的可能。
图 2.3:矿产金与回收金产出 2003-2013
数据源:GFMS,中粮期货
图 2.4:矿产金与回收金产出同比变动 2003-2013
数据源:GFMS,中粮期货
投资需求下滑 消费需求先升后降
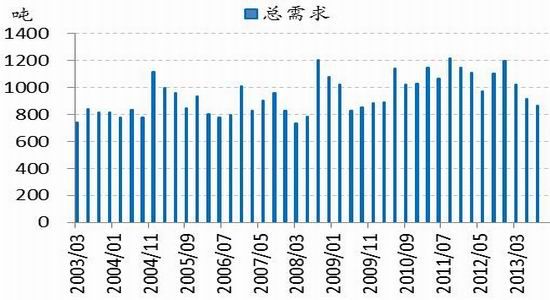
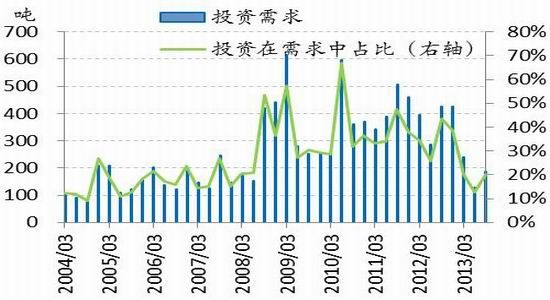
从黄金总需求来看,在 2012 年四季度达到峰值后呈现连续下降趋势,2013 年三季度仅为868.5 吨,为 2009 年三季度以来最低值。第三季度总需求同比下滑 21.2%,一至三季度总需求同比下滑 11.9%。显然,随着黄金价格的崩溃,投资需求受到了较大的打击。与消费需求不同,投资需求往往呈现“追涨杀跌”--价格的上升会带来进一步的需求增长,而持续的熊市则使投资者卖出黄金转向其他投资品。投资需求指金币、金条等实物金需求,一至三季度分别为 240吨、129 吨、185.5 吨,下降至 2008 年需求爆发以前的水平,投资需求在总需求中的占比也降至 20%,而峰值在 2010 年二季度为 67%。
图 2.5:黄金总需求量 2003-2013
数据源:GFMS,中粮期货
图 2.6:投资需求变动 2004-2013
数据源:GFMS,中粮期货
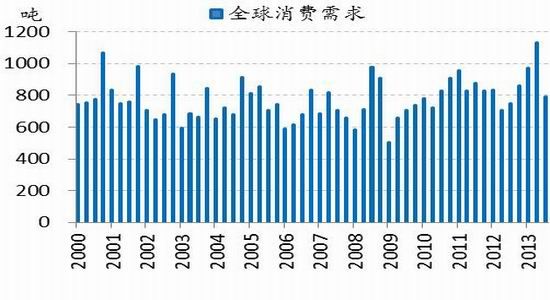
全球黄金消费需求在二季度因金价大跌出现了大幅增长,随后在三季度回落。季度总消费需求自 2012 年二季度起呈现连续上升趋势,由于消费需求由首饰、工业构成,价格的下跌会造成需求的增长。价格下跌带来的需求增长难以持续。一至三季度全球消费需求分别为 971.3吨、1134.2 吨及 790.9 吨。三季度的大幅下滑主要原因为中国、印度的需求回落。
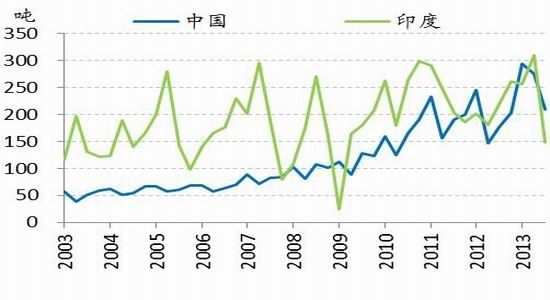
黄金需求量最大的两个国家中国和印度的消费需求也表现出回落的趋势。4 月份黄金暴跌之后,“中国大妈”的强劲买力对黄金起到了短暂的支撑,但“大妈”显然没有持续的买力来应对持续的弱势。三季度的中国消费需求 206.6 吨,较二季度的 275.7 吨大幅回落,但同比仍增长 18.4%,一至三季度同比增长 36.9%。印度方面的需求放缓重要原因为该国政策造成。印度财政部为缓解进口黄金造成的贸易逆差,连续将黄金进口税率由 4%上调至 10%以及强制进口商将 20%的黄金用作出口,造成了印度黄金价格的高溢价,人为地抑制了黄金的总需求。三季度印度黄金消费需求 148.2 吨,同比下降 32.3%,一至三季度增长 18.7%。
图 2.7:黄金消费需求量 2000-2013
数据源:GFMS,中粮期货
图 2.8:中国和印度消费需求量 2003-2013
数据源:Reuters,GFMS,中粮期货
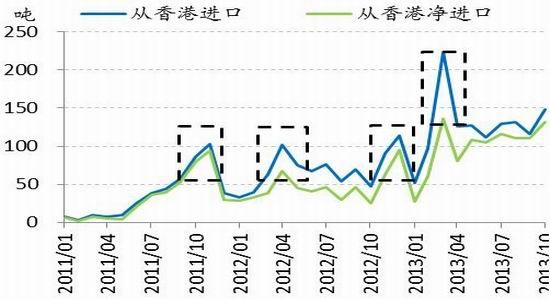
2013 年大陆从香港进口黄金量较 2012 年有明显上升,2012 年全年净进口 557.5 吨,2013年 1-10 月份净进口 986.9 吨。4 月份黄金暴跌后,中国的从香港进口黄金数量维持了相对稳定,净进口维持在每月 100 吨以上水平。从近 2 年的规律来看,黄金进口量通常在金价回调幅度较大的月份会达到极值,表明进口需求受消费(珠宝、首饰)的影响明显。
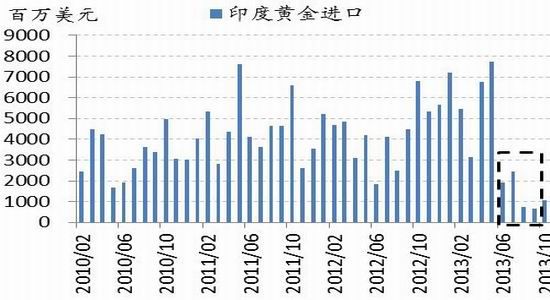
而印度方面 7 月底强制进口商留存 20%黄金用作出口及 8 月初上调进口关税至 10%,终于在黄金进口金额上起到了明显的效果,1-10 月印度黄金进口额为 371.7 亿美元,而 8-10 月 3个月总进口额仅为 24.8 亿美元。然而数据无法衡量印度黄金的走私状况,世界黄金协会(WGC)预计 2013 年走私进入印度的黄金将达 150 至 200 吨。
图 2.9:大陆从香港进口黄金量
数据源:Wind,中粮期货
图 2.10:印度黄金进口额
数据源:Wind,中粮期货
纸黄金投资褪色
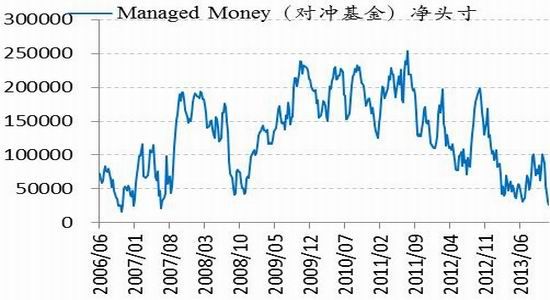
纸黄金的投资数据显示金融市场上黄金看涨情绪的逐渐消褪。截止 2013 年 12 月 17 日SPDR 黄金 ETF 持仓较年初共下降 39.3%,或 531.9 吨。SPDR 黄金持仓在 2012 年的 12 月达到峰值后即转为逐步减仓,期间黄金反弹也未出现连续增持,结合鲍尔森、索罗斯大额减持的情况来看,机构投资者或基金在熊市中撤离纸黄金投资的趋势已经悄然开启。从 CFTC 公布的持仓报告来看,基金期货和期权持仓净头寸多单降至 2007 年 6 月以来的最低水平,12 月 3 日基金多单净持仓 26774 张为年内低点。
图 2.11:SPDR 黄金 ETF 持仓量变化
数据源:Reuters,中粮期货
图 2.12:CFTC 基金持仓净头寸
数据源:CFTC,中粮期货
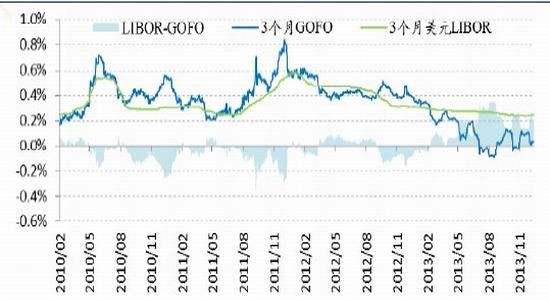
黄金远期利率 GOFO 在 2013 年 7、8 月份以及 10 月下旬一度持续为负值。黄金远期利率反应租借黄金成本的高低,黄金价格高企时借贷需求相应上升。当黄金价格持续上升,市场预期黄金未来将进一步上涨时,借入黄金并在未来偿还所需付出的成本将升高,反之则降低。
GOFO 自 2011 年黄金到达峰值转为下跌后跟随金价进入下跌趋势,2013 年随着金价大幅下挫,租借成本维持在 0 轴附近。GOFO 为负的逻辑在于,当黄金租赁可带来的收益极低时,付出一定的成本将黄金暂时转换为美元并借出从而获取美元的利息收益是有利可图的。LIBOR 减去GOFO,被称为黄金租赁利率,租赁利率为负表示持有黄金较持有美元成本更高,反之则表示持有黄金成本更高。2013 年黄金租赁利率持续为正,表明相对于黄金,美元为更好的生息资产。
图 2.13:黄金租赁利率 2010-2013
数据源:LBMA,中粮期货
四、 2014 年度黄金价格展望
进入 2014,黄金市场的变数依然很多。亚洲需求将如何应对金价的持续低迷是影响供求的重要因素之一。从心理层面来说,一度 400 元/克的黄金快速跌至不足 300 元/克刺激了今年上半年井喷式的需求,但持续的低迷则会引发进一步下跌的预期,因而“中国大妈”很难再次成为拯救黄金的中坚力量。而印度受到抑制的需求是否能够在明年持续强劲仍是未知,高关税和干预引发走私泛滥,今年的强力压制需求不易长期维持。短期内,三季度需求收缩的趋势延续的概率较大,明年上半年的黄金消费在金价不大幅下跌的前提下预计为保持稳定或较三季度有小幅反弹。然而在近十多年黄金行情中,变化最为显著和影响力最大的并非消费需求,追求价格上涨带来的资本利得的投机或投资力量才是价格变动的根本,消费需求仅能够在短期内影响行情。
投资市场来看,ETF 持仓和 COMEX 持仓显示看多情绪已降至低位,逐步 taper 的预期会在明年长期支撑美元及压制黄金--黄金价格的大趋势上易跌难涨。然而,这一判断的前提是美国的经济状况不发生重大的变化。以目前的核心指标通胀和就业来看,通胀因消费及投资增长低迷而保持低水平,失业率下降但就业状况是否实质性好转存在争议。用其他的货币政策工具代替 QE 的行为显然不能称为鹰派,长期季度宽松的环境不会因为削减更多的 QE 而发生改变,美国经济如果能够在 2014 年更加坚定地走强并相应的造成通胀持续走高,黄金依然具备长期反弹的潜能。
黄金的价格方面,跌穿 1200 美元/盎司的全球金矿平均生产成本并不困难,但其心理因素上存在支撑,在 1200 一线上可能面临反复。QE 如果削减速度超出预期、通胀水平持续在 1%附近徘徊或进一步降低,黄金向下方逼近 1000 美元/盎司寻求支撑并在 1000-1200 间震荡的可能性较大;若美国通胀水平过快速上升引发美元贬值预期或持续高通[微博]胀预期,金价或反弹至1500 附近,但就目前形势来看中短期内美国经济增长由温和变为快速的可能性较低。
中粮期货 李世平
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。