
银河期货:收储政策或调整 郑棉中线看空
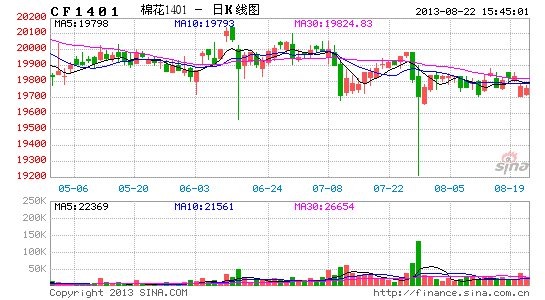
一、期货行情
1.美棉回顾
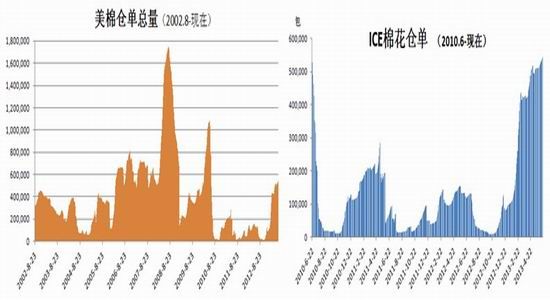
2013年二季度,由于:1. 期价上涨后抑制买盘,现货成交放缓;2. 美棉仓单持续增加,达到2010年6月下旬以来的最高水平,实盘压力加大;3. 中国大量抛储,国内供应增加。这几点因素导致美棉自高位持续回落,5月底达到阶段性底部;
随后传言外商在近月逼仓,拉动期价强势反弹,突破前高。随着7月交割临近,实盘压力没有减缓迹象,价格再次重挫。进入6月后,7-12月价差变化较大。受中国政策影响,美棉也呈反向市场,远月合约明显低于近月。
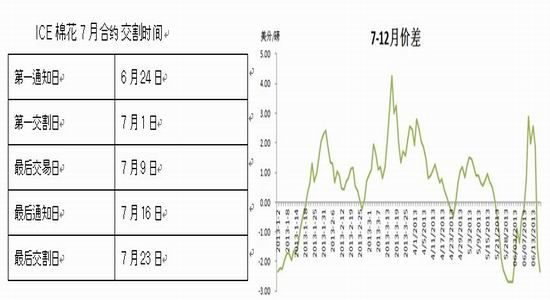
图1:5月份ICE 7月合约走势图 图2:ICE12月合约
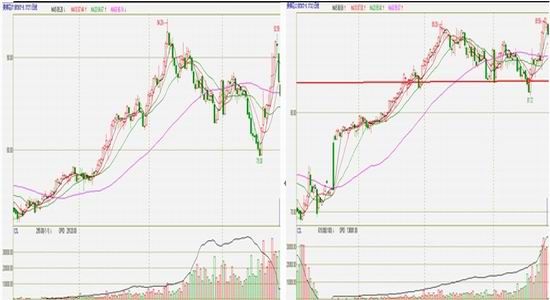
图3:图4:美棉仓单
2. 郑棉回顾
二季度,受制于政策,郑棉上下两难,成交极为低迷。此外,各合约走势分化。305合约:仓单不足,出现逼仓,价格拉升,最高达21855;
309合约:郑商所从2013年5月15日结算起,将棉花1309交易保证金标准从6%调整至12%;6月6日,郑商所再次宣布,从6月 14 日结算时起,棉花 309合约交易保证金标准调整至 18%。此举导致投机资金大举撤离;由于309合约也存在仓单不足的问题,因此,309虽上涨乏力,但短线下跌动能亦不足,5月高位震荡。
401合约:在新棉大量上市之际、适用的交割标准也不同,因此,走势较弱,整体也处于区间震荡。
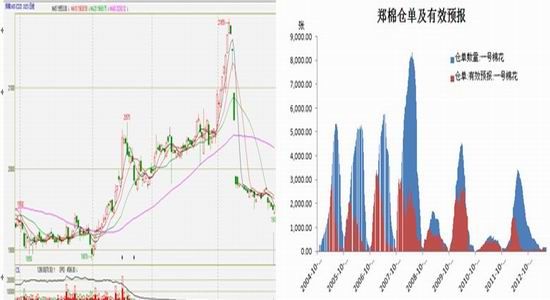
仓单方面,郑棉305合约于5月15日退市,从持仓看,不少头寸是持有至交割的,但最后交割日过后,仓单数量没有变化,表明买方接货后并未交割。截至6月17日,郑棉仓单180张(7200吨),有效预报共21张。
由于仓单量不足,若9月之前仓单数量没有明显增加,309合约仍有逼仓可能;如果仓单明显增加,则309合约将高位回落。其最终走势取决于仓单。
图5 图6:郑棉成交和持仓
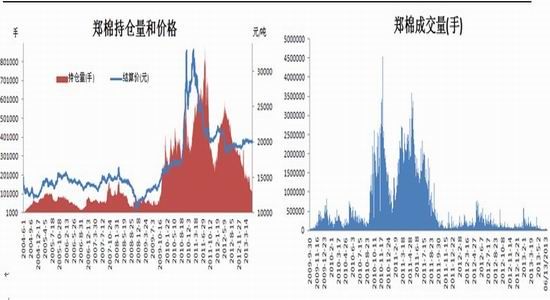
图7:郑棉405合约走势 图8:郑棉309合约
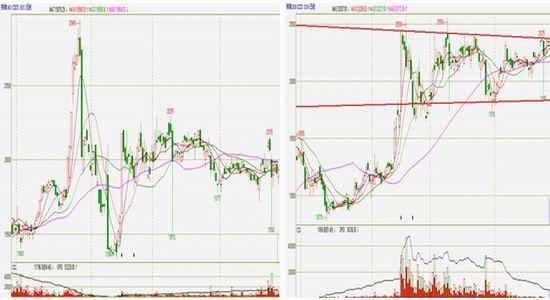
图9:郑棉405合约 图10:郑棉仓单
二、抛储
(一)抛储成交回升
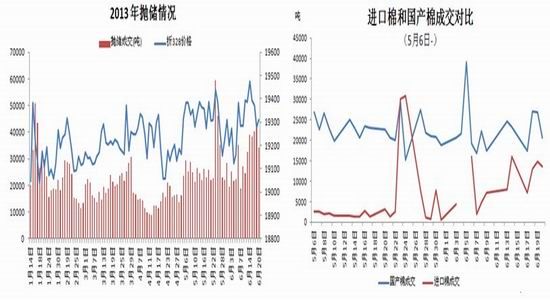
5月6日起,中储棉开始投放2011年度的进口棉。由于进口棉出库重新公检后普遍降级,但不影响使用,加之净重结算,因此颇受纺企青睐,每日都全部成交。5月23日进口棉投放量增至3万吨以上,企业竞拍积极,导致日成交量大幅提升。
二季度抛储总成交130万吨,较一季度增加近30万吨。截至6月21日,本轮抛储计划投放841.8万吨,成交总量233.7万吨,成交比例27.8%。其中进口棉成交34万吨,5月6日至今进口棉成交23.1万吨。
表1 抛储成交
| 抛储成交量 | 日均 | |
| 1月 | 36.88万吨 | 2.63万吨 |
| 2月 | 20.25万吨 | 1.84万吨 |
| 3月 | 43.71万吨 | 2.08万吨 |
| 4月 | 30.33万吨 | 1.44万吨 |
| 5月 | 59.64万吨 | 2.71万吨 |
| 6月 | 42.9万吨(截至6.21) | 3.07万吨 |
| 总计 | 233.7万吨 | |
图9:抛储成交 图10:内外棉成交比例
国家发改委经济贸易司副司长刘小南6月7日在中国国际棉花会议上表示,抛储初步考虑持续到7月底。请纺企根据自己的生产经营情况,提前做好采购储备棉的安排,要有一定的前瞻性。
目前抛储稳定进行,投放进口棉后,纺企竞拍积极性明显提高,加之搭售配额且抛储可能在7月底结束,因此,一些纺企竞买储备棉囤货,目前成交量较前期提高。
三、外棉
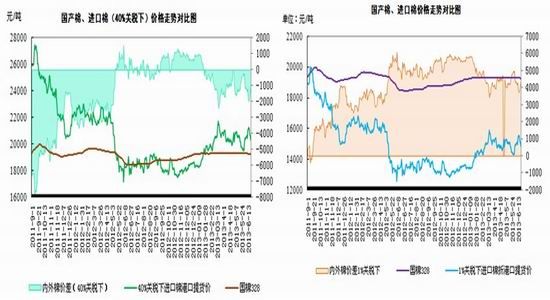
进口棉方面,随着ICE回落后反弹,港口进口棉报价先回调再上涨,在90-105美分之间;国内棉花价格保持稳定,内外棉价差略有缩小。
抛储增加投放进口棉后,成交大幅提升,新疆棉和进口棉都颇受欢迎,加之为了取得配额,纺织厂积极竞拍,导致外棉现货成交受抑制。不少纺企在7月底前重点竞拍储备,将配额留到7月后使用。
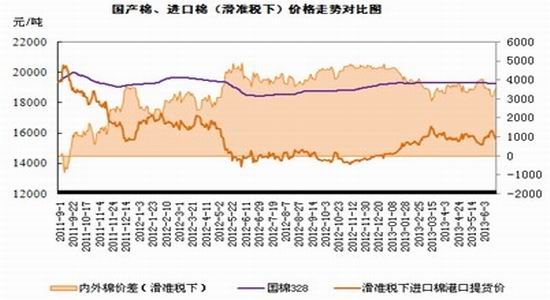
中等级外棉港口提货价较国内棉价(1%关税下)低4400元/吨左右;滑准税下的内外价差在至3600元/吨左右,采用40%关税通关仍是倒价差。由于目前政府采取捆绑配额抛储的策略,配额按月发放,据估计,今年已发放约180万吨配额。
图11、 图12 图13:内外棉价差
资料来源: 银河期货棉花事业部
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。