

光大期货:报告利多 油脂期价联动反弹
一、USDA 报告意外利多 马库存增加影响淡化
本周国际油脂市场利多题材频现。周一,美国农业部公布的月度供需报告意外利多,美豆、油脂触底反弹。周三,马来西亚棕榈局公布7月MPOB供需报告,马来西亚棕油库存超预期,但7 月棕油消费良好,8 月随着中国采购增加,市场预期8 月马来西亚棕油消费继续转好。受外盘报告利多影响提振,本周国际油脂价格周初低位反弹。
USDA 报告意外利多 美豆期价触底反弹。周一,USDA 公布8 月供需报告,美豆单产、总产低于市场预期,报告利多影响显现。8月报告预计美豆亩产下调1.9蒲至42.6蒲,产量下调1.65 亿至32.55 亿蒲,报告远低于市场平均预测的43.6 和33.36 亿蒲。另外,报告中美豆出口下调6500 万至13.85 亿,压榨量下调2000 万至16.75 亿。年终库存下调7500 万至2.2亿蒲,远低于市场预期的2.65亿蒲。受报告意外利多刺激,美豆在报告当晚大涨近4%,收复7月下旬以来大跌的一半。报告公布后美豆震荡区间重新上移至1200-1250。
周三,马来西亚棕榈局公布月度供需数据,其中7 月马来西亚棕油库存高达166 万吨,明显超出此前市场预期的160 万吨库存水平。受报告利空影响,周三马来西亚棕榈油期货下跌,指标10 月棕榈油期货收低0.1%,报每吨2,294 马币(林吉特)。市场普遍预计8 月马来西亚棕油出口将恢复增长,同时8月美豆单产、总产意外下调的利多因素将继续对近期豆类、油脂价格提供短线支持,这将在一定程度上限制马盘棕油价格跌幅。
马来西亚棕油交易商表示,数据表明7月当地消费从月均不足20万吨飙升至近29万吨,说明棕榈油需求依然稳健。另外8月前10日棕榈油出口数据,也支撑市场。吉隆坡一外资经纪商行的交易员称,“本地消费量异常高.。。可归因于生物柴油。”“即将公布的出口数据预期也会利好市场,因此尽管库存增加,但跌幅有限。”
资料显示,马来西亚8 月出口方面数据的恢复好转也有来自中国方面的数据支持。本周船运调查机构ITS周一表示,马来西亚八月份前十天棕榈油出口量比上月同期增长了18.5%,因为中国在中秋节前补充库存。另外一家机构SGS预计出口量大幅增长25.8%,为421,337 吨。这份数据显示,今年八月份前十天马来西亚对中国出口了 111,850 吨棕榈油,相比之下,上月同期为 43,896 吨。
二、外盘带动国内反弹 节日消费周期来临
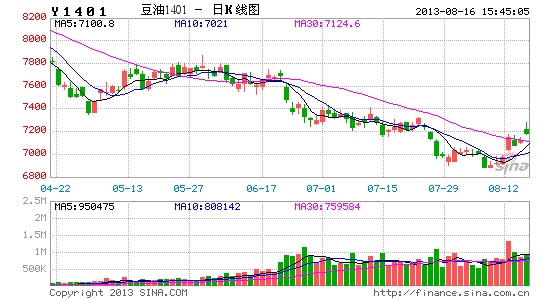
现阶段国内豆油基本面相对平淡,价格上涨必须仰仗美豆走势,美国农业部8 月份供需报告打破了市场颓势,令美豆期价大幅上扬至1230 美分/蒲式耳上方,国内期货市场人气急转回升,激励1401合约一度跃至7150元/吨左右,并带动现货报价跟盘走高。
报告显示,2013/2014年度美豆种植面积和单产分别由7月时的7770万英亩和44.5蒲式耳/英亩,下调至7720 万英亩和42.6 蒲式耳/英亩,其中单产调降幅度接近4.3%,导致总产预估下调至32.55亿蒲式耳,低于分析师预期均值的33.38亿蒲式耳。
目前,9月船期阿根廷毛豆油进口成本升至7200~7250元/吨,较8月初提高200元/吨左右,使得内外价差拉大至250~300 元/吨,对国内市场的隐性成本支撑或将出现,有利于现货商向上调价氛围的烘托。
国内油脂消费方面,“双节”备货周期来临,消费启动为后市行情埋下伏笔。时至8 月中旬,离中秋、国庆仅剩下1 个多月,由于市场具有“金九银十”的惯性思维,对今年的备货行情也有期待。在豆油价格探底回暖之际,下游成交出现了罕有的放量,最近油厂日均走货量在1.5 万吨左右,多则高达3 万吨以上,说明市场信心已有所恢复,节前备货提振并非徒有“架势”,或有望维持到9 月初期。实际上,自7 月份以来,国内豆油现货市场消费情况便有好转,据了解,7 月份豆油表观消费量预估为130 万吨,同比和环比分别增加3.02%和9.8%,而1~7 月份这一数据为735万吨,较去年同期的714万吨小幅增长2.89%,暗示下游终端接货者“源源不断”,且积极性有增强趋势,为颓势中的豆油价格增添了一抹“亮色”。
国内棕油基本面方面,近期有消息显示,马来西亚棕榈油7 月由于斋月收获进程减慢,产量增长有限,加之出口较好,库存处在下降态势中。但7 月过后马来西亚棕油就进入产量加速增长周期,尤其是8—9月,棕榈油产量会逐渐达到峰值。市场普遍预期在美豆丰产、豆油供应充足情况下,国内外棕油供应压力均将不断加大。
5 月以来,随着进口下降以及夏季需求旺季来临,国内棕榈油库存出现回落。不过与往年相比,棕榈油库存仍处在一个非常高的水平线上。港口棕榈油库存自回落至123 万吨附近后,近期又微幅回升到130万吨附近。而此前,棕榈油库存没有超过100万吨的纪录,并且通常在60 万—70万吨。高库存对棕榈油价格的压制将持续存在。
图表6、国内外原油、油脂周收盘报价:
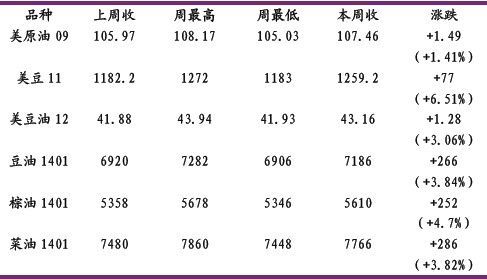
资料来源:文华财经
三、后期操作建议
8月USDA报告意外利多引发国内外豆类、油脂期价联动反弹。周三,MPOB棕油库存高于预期,7-8 月棕油消费仍较乐观,马盘及国内棕油跌幅有限。短线仍需关注美大豆、玉米产区最新天气预报,中线延续反弹做空思路。
四、现货市场一周动态
图表7:国内三油脂现货报价(元/吨)
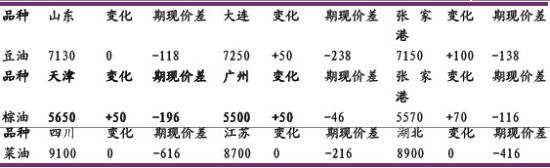
备注:豆油交割-江苏张家港 棕油交割-天津、广州、张家港 菜油交割-湖北武汉、荆州等
资料来源:汇易
国内油脂现货:受外盘带动现货报价反弹。
豆油:截止本周五,国内进口毛豆油分销(参考)报价在6950元/吨,成交议价可放低。江苏地区四级豆油报在6950-7000 元/吨,当地一级豆油报在7150-7200 元/吨左右,价格仍有可议空间,成交低迷。
棕油:天津港24度精炼棕榈油集中报价在5700元/吨,港口库存35.14万吨;日照港报在5700 元/吨,港口总库存11.8 万吨;张家港报价在5600 元/吨,当地及周边地区总库存37万吨;宁波港报价在6000元/吨(二次精炼),走货清淡,当地及周边总库存1万吨;广州港报在5500-5550元,港口库存33万吨。目前国内港口棕油库存合计126.14万吨,港口库存较上周减少1.65万吨。
菜油:四川地区200型(浸出)四级菜油集中出厂报价在9100元,国产四级菜油报价在10300-10600 元,个别国储代加工企业喊价明显偏高,实际议价可放低,市场交投不振;贵州地区四级菜油出厂报价在9400 元/吨,市场成交议价为主,市场交投清淡;安徽地区四级菜油报价在8900-9100 元/吨,高报低走,市场购销清淡,贸易商采购谨慎;江苏地区报在8900-9000元/吨,国产四级菜报价9800-10000元/吨,议价走货成交低迷,市场购销氛围清淡。
光大期货
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。