

华联期货:龙游浅水中 沪铜冲天尚待时
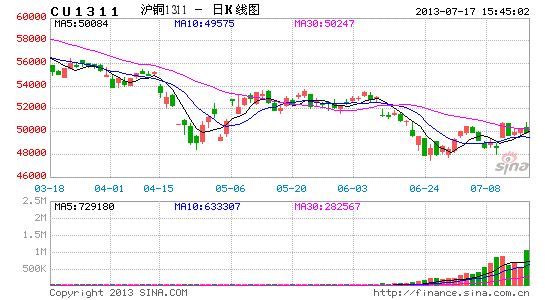
一 、行情回顾
沪铜今年以来的行情基本以下跌为主,年初到2月中旬出现单边上涨行情,而后展开快速下跌。沪铜连三年初到2月中旬从57000附近一直上升到62000上方,而后沪铜出现快速下滑,4月份受美联储可能减少量化宽松规模与中国经济疲弱双重打击,最低下探至48000上方附近。6月份伯南克在议息会议之后表示今年年底前或将开始减少量化宽松规模,明年退出量化宽松,加上中国流动性出现明显减缩,沪铜最低跌破48000一线。截止到6月26日,沪铜连三上半年跌幅约为16.68%。伦铜今年以来走势基本与沪铜相约,但年初到4月底沪铜与伦铜比价一路下滑,由年初的7.3附近一度下滑至7.2附近,最近也下探到7附近。沪铜相对弱势,国内经济疲弱,消费缩减,进口量大幅下滑,进口亏损进一步扩大。
现货方面:铜现货走势基本与沪铜相约,也呈现冲高回落态势,只是波动幅度较沪铜小,现货价格由年初的57000元/吨附近一度上冲到59000元/吨附近,而后出现大幅回落,4月底回落至50000附近,随着期货进一步创出新低,6月底现货价格跌破50000。从升贴水情况来看,由于沪铜走势偏弱,现货与期货差价(现货与沪铜连三)今年以来基本以上升为主,现货升贴水从年初的贴水900元/吨附近逐步转变为升水状态,截止6月底,现货升水保持在900元/吨附近。
图1:LME铜与沪铜走势 图2:铜现货走势
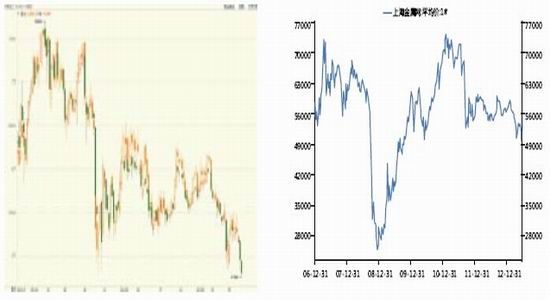
数据来源:文华财经、华联期货研究所 数据来源:wind、华联期货研究所
图3:LME铜与沪铜比价 图4:国内期现价差(现货-期货)
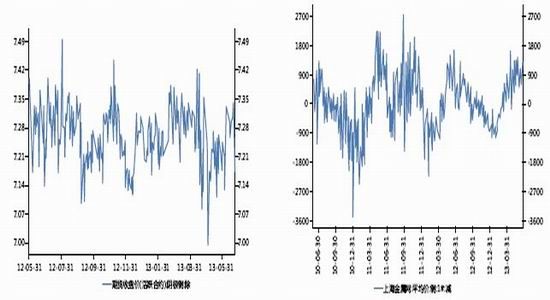
数据来源:wind、华联期货研究所 数据来源:wind、华联期货研究所
二 、全球经济缓慢复苏,中国经济遇难题
1、发达经济体:美国经济仍旧强劲,欧洲经济复苏需时
美国经济
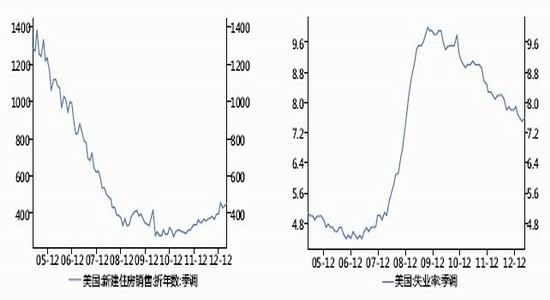
美国5月份的失业率为7.6%,较年初下滑了0.3%,美国失业率的持续下滑与就业人数的持续上涨正是美国经济表现强劲的最好依据。从房地产行业等数据中,美国经济的复苏态势也得了较好的体现。美国股市上半年也连续创出历史新高,市场对美国的经济预期仍旧较好。从近期伯南克的讲话中,美联储预期年底前美国失业率有可能降至7%左右,而美联储逐步退出量化宽松政策的基调也放映了美联储对未来经济的乐观预期。
虽然未来美国经济数据仍存在反复可能,但若没有重大的事件影响,其经济增长的复苏势头仍将延续。而美国经济的复苏也将带领全球经济的逐步复苏。从经济的层面来说对铜价有积极的作用。美联储退出QE计划对美国本身经济的长期影响不大,美国国内消费的提振有能力代替货币增发对经济的激励效果。
图5:美国GDP同比 图6:美国消费者信心指数
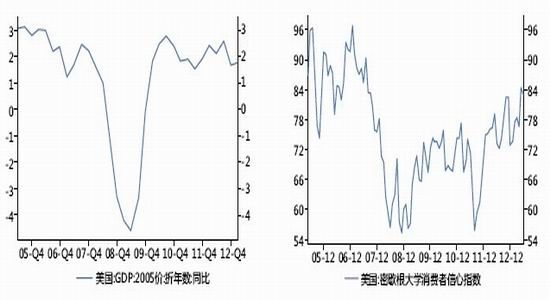
数据来源:wind、华联期货研究所 数据来源:wind、华联期货研究所
图7:美国新房销售 图8:美国失业率
数据来源:wind、华联期货研究所 数据来源:wind、华联期货研究所
欧洲经济
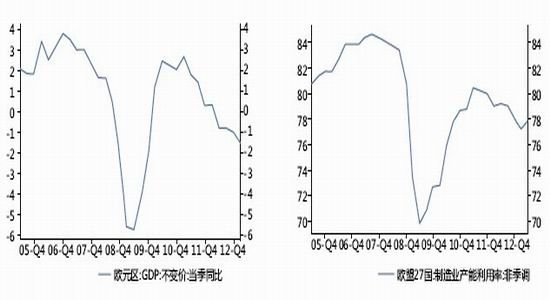
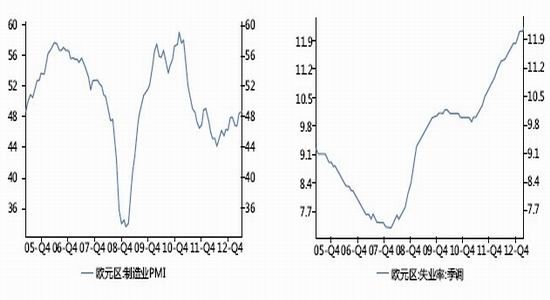
从欧元区的经济数据我们不难看出其经济仍处于小幅衰退的状态,失业率仍居高不下,而德法等传统强国的经济情况也受到了波及。由于欧洲各国仍处于去债务化的过程中,无论是政府的紧缩财政政策,还是居民对未来经济的担忧,仍将对欧洲的消费与投资产生消极的影响,短期仍难以出现较快的复苏。从欧盟整体的PMI来看,虽然仍在50荣枯分界线下方,但其已经有逐步向上的趋势,欧洲经济的复苏更多的是时间问题。
当前欧洲经济仍处于复苏期,欧债问题虽然没有彻底解决,但主要的债务国经济趋于平稳,明年或能恢复其融资能力。而欧洲各国所实施的财政紧缩仍是阻碍其经济复苏的重要因素之一,只有主要债务国能完全恢复其融资能力,财政政策才能得到真正的放松。从这个角度来看,欧洲经济的复苏或仍需要一段时间。而笔者认为欧洲央行对货币宽松的态度仍较为谨慎,未来推出更大规模量化宽松的可能性并不是很大。欧洲当前对工业品的需求仍旧相对疲弱。
图9:欧元区GDP同比 图10:欧盟制造业产能利用率
数据来源:wind、华联期货研究所 数据来源:wind、华联期货研究所
图11:欧元区PMI 图12:欧元区就业市场
数据来源:wind、华联期货研究所 数据来源:wind、华联期货研究所
2、中国经济:经济面临困难较多,短期流动性风险引发担忧
从5月的经济数据来看,当前国内经济增长疲弱,拉动经济的主力军出口与投资均出现不同程度的回落,尤其是投资增速的回落更使得市场担忧未来经济的增长。而笔者认为进出口数据的回落完全是由于国家对贸易融资的严查导致的,当前的进出口数据更能反映进出口的真实情况,而并非由于有真实贸易背景的进出口规模出现大幅下降,由于美国经济的逐步复苏,未来出口或将再度对经济有一定的支撑作用。6月份的汇丰PMI继续在50荣枯分界线下方,而且创出9个月新低,表明中国商业活动的扩张再度受阻,中国经济复苏仍具有较大不确定性。
从短期来看,国内还面临着流动性偏紧的问题。导致短期流动性紧缩的主要原因是银行借贷期限错配,加上贸易融资严查,热钱也有流出的迹象。由于银行业错误估计央行将补充流动性,加剧了资金紧张的情况。央行避免直接“救市”的态度明确,对银行未来管理流动性提出了更高的要求,导致了近期国内流动性的大幅缩减,银行间借贷利率飙升,未来隔夜拆借利率可能有所回落,但或难以回归至前期5%以下的水平,利率市场化可能也将借机推动。在“用好存量资金“这样的前提下,通过降准与市场公开操作等方式所释放的资金也相当有限,加上中央今年对M2的增速目标是13%,当前M2的增速仍在15.8%,国内流动性未来紧张的担忧在加剧。笔者认为短期流动性问题较好解决,但短期流动性问题可能将加剧银行回收资金的力度,加剧企业短期的现金流紧张程度。而经济的不景气则加剧了银行收紧银根对企业的影响,近期温州等地也出现了老板跑路的情况。未来由于短期流动性问题导致的社会信用危机是笔者更为担忧的情况。从长远来说,利率的市场化改革对经济仍是积极的作用,但短期银行必然将经历阵痛。
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。