
瑞达期货:市场参与降低 郑棉横盘整理(2)
(五)现货方面
现货市场成交清淡,价格稳中下跌。下游进入传统谈及,市场疲软不改。下游方面,由于纯棉纱缺少成交量的支撑而价格偏弱;涤纶短纤价格变化不大,因此在原料成本基本稳定下,涤棉纱价格也稳定为主;粘胶短纤价格止滑趋挺,使得下游人棉纱下滑行情基本抑制。
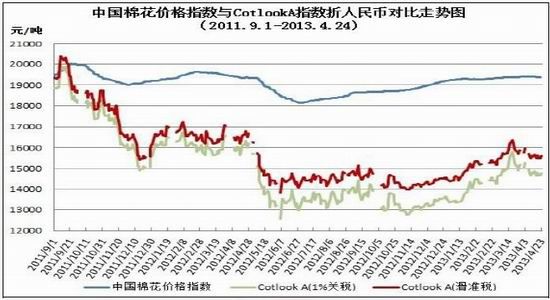
进口棉中国主港报价出现小幅回落,国内外差价再度小幅扩大。进口棉成本依旧大幅低于同期中国棉花价格指数达4000元/吨以上。
截止5月28日,中国棉花价格指数(CC Index328)收于19345/吨,较4月26日跌20元/吨;229级收于20075元/吨,涨2元;527级收于16979元/吨,跌26元/吨。
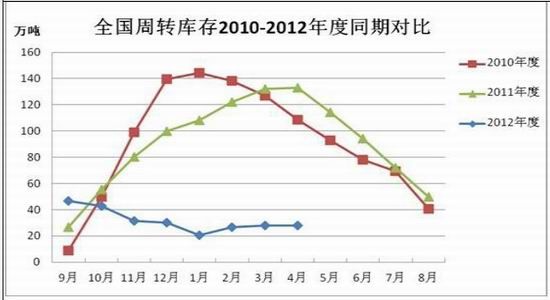
(六) 全国商品棉周转库存及郑交所仓单情况 中国棉花协会棉花仓储分会对131家仓储会员单位统计,截至2013年4月底,商品棉周转库存总量为28.1万吨(其中内地库27.3万吨、新疆库0.8万吨),环比增加0.1万吨,同比减少104.9万吨。商品棉周转库存仍以进口棉和新疆棉为主,其中新疆棉占35%,地产棉占18%,进口棉占47%。据此推算,全国商品棉周转库存总量约为34.9万吨,较上月增加0.1万吨。当月,新疆22家中转站点通过铁路共向内地发运商品棉0.5万吨,环比减少0.5万吨,同比减少10.5万吨。
全国商品棉周转库存环比保持基本稳定,但仍大幅低于历史同期。据统计,新疆铁路运输以储备棉为主,公路运输以商品棉为主,当月出疆车辆394车。
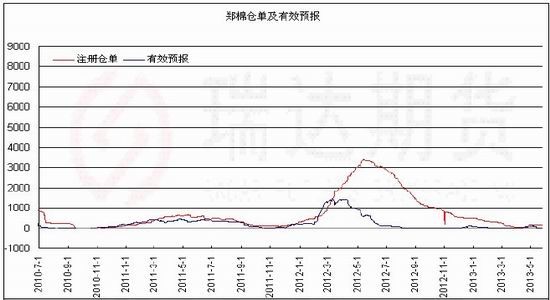
截至5月28日,郑州商品交易所注册仓单为 175张,较4月底增加124张;有效预报为 22张。郑棉仓单和有效预报总计约7880吨左右,郑棉仓单库存小幅增加,但仍处历史平均水平之下。
(七)季节性走势分析
从棉花期价指数走势看,2005年以来,在6月份里棉花期价指数涨跌各半,其中出现上涨行情的年份有2005年、2007年、2009年和2010年,涨幅分别为0.16%、3.51%、1.97%和1.99%;而出现下跌行情的年份有2006、2008、2011和2012年,跌幅分别为-1.62%、-0.22%、-9.83%和-0.62%。月度波幅方面,2011年和2012年里波动幅度最大,分别为3628元和1089元;而其他年份基本维持于450——800元之间波动。
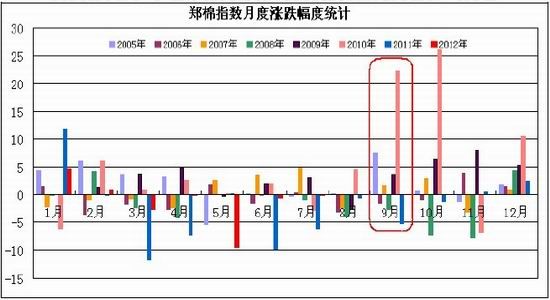
从季节性统计看,棉花期价在6月份的波动幅度均值在1086元,整体表现为涨跌概率各半的情况。预计2013年6月份郑棉期价将出现小幅上涨走势,价格波动预计在400元左右。
(八)期价走势技术分析
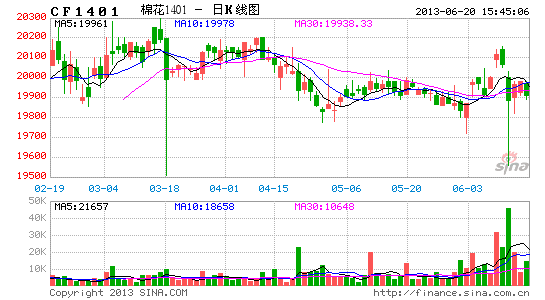
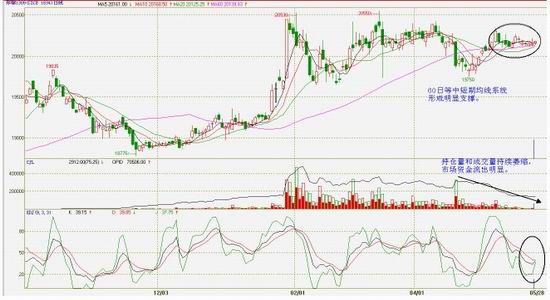
5月份郑棉期货维持于60日等中短期均线上方运行,技术支撑显得相对有力。但因市场资金持续流出,市场缺乏买盘人气,因此期货价格没有明显走高,而是陷入横盘振荡。
结合周K线图和月K线图的KDJ指标变化来看,市场后期向上的概率偏大。而日K线上的KDJ指标显示,有重新向上交叉趋向,且5月份底已逐渐接近临界点。因此应关注市场在5月底或6月初的变化,若成交量和持仓量能突然放大,则期货价格有望出现向上突破行情,特别是市场资金可能利用移仓远月 1401合约的过程展开反弹行情。
(郑棉1309合约日线图)
三、6月份后市展望
宏观面来看,全球多国央行降息潮再起,全球宽松预期对商品价格形成支撑。但国内人民币的持续升值给国内商品价格形成压制。短期来看,国内商品多数将承压运行,但全球宽松货币环境将在中长期周期中继续抬升商品价格重心。
基本面上,13/14年度全球总产预计下降3%,但期末库存继续创高记录,因此目前棉价仍会反复以消化高库存的压力,但价格重心预计不会出现大幅下跌的情况。中国因政府储备集中了比例非常大的市场棉花资源,因此国内棉花市场将更多地陷入僵局,同时期货市场将继续呈资金流出局面,郑棉价格短期内的波动空间也将越来越小。
预计郑棉1309合约6月份处于20500——20000元/吨区间振荡运行,重心预计维持横盘运行。
瑞达期货
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。