

南华期货:白糖维持震荡 短线多单持有

本周要点
传闻毕竟只是短期的影响,只能起到延缓单边趋势的作用,或者说,影响之前下跌的角度和相应的时间周期,但这个周期里面,整个行业的情况会有一个缓慢的变化。若是国储不进行收储,那么在大量供应的情况下,我们完全可以假设,市场价格会在企业降价促销去库存的策略下,跌至5000以下。而国储在年初定调的300万吨收储,无非是起到了暂时调整了供需格局的一边倒局势。但是周期的本质不会受到影响,因此,我们仍然认为中线震荡会是主基调;
国际市场上由于长期的价格低迷,使得除了巴西外,其它主要产糖国都会出现较大的亏损,种植意向的减弱将会是市场的一致预期。俄罗斯出现这样的情况并不意外。但巴西由于种植效率和种植面积的维持,使得其增产是大概率事件。我国2月份的进口数据,并不能直接说明进口将会受到限制,仍需要观察3月份数据进行确认;
综上所述,从基本面和技术面分析的结合看,我们维持中线看震荡和短线多单持有的观点。通过盘面的具体价位分析,我们考虑两种策略,一是市场若是跌至5300,可考虑轻仓多单介入,设好止损;二是日内有机会低吸,然后再高抛,但不建议反向操作。
一周要闻回顾
1、综合外电报道,由于糖价偏低,许多甜菜种植户的种植意愿减弱,可能改种谷物等其他作物。俄罗斯农业市场研究所(IKAR)近期发布的数据显示,2012年俄罗斯甜菜减产,导致甜菜糖产量下降5.5%。
俄罗斯农业市场研究所预计2012/13年度(7月结束)俄罗斯国内糖需求将达550万吨,国产甜菜糖将满足其中475万吨的需求,剩余部分将来自进口糖。
去年俄罗斯甜菜种植面积为114万公顷,同比减少11%;甜菜产量为4339万吨,同比下降9%;单产上升1.5%至每公顷39.78吨。IKAR预计,2013/14年度俄罗斯甜菜种植面积或同比再减少20%。
俄罗斯农业市场研究所表示,俄罗斯将从巴西、古巴、泰国及印度进口糖,3、4月份进口或将更加活跃;
2、分析机构F.O.Licht资深商品分析师表示,巴西中南部2013/14年度甘蔗产量预计为5.85亿吨,高于2012/13年度的5.32亿吨。
2013/14年度巴西中南部或产糖3,620万吨,之前一年为3,410万吨,预计其中约有270万吨将运往中国。
预计2013/14年度巴西乙醇出口量为33.2亿公升,低于2012/13年度的35.5亿公升。
3、据中国海关总署周四公布,中国2月进口糖80,556吨,较去年同期下滑14.5%。海关总署公布,1-2月中国进口糖323,633吨,较去年同期增长37.2%。;
评论:国际市场上由于长期的价格低迷,使得除了巴西外,其它主要产糖国都会出现较大的亏损,种植意向的减弱将会是市场的一致预期。俄罗斯出现这样的情况并不意外。但巴西由于种植效率和种植面积的维持,使得其增产是大概率事件。我国2月份的进口数据,并不能直接说明进口将会受到限制,仍需要观察3月份数据进行确认。
国内外糖市走势
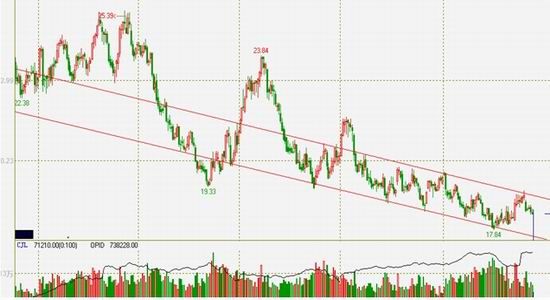
本周外围行情延续了上周的大阳线后的盘整,但在供需宽松的局面下,多头没有底气去做多行情,在盘整后市场选择了下跌。但总持仓量又回到了春节期间下跌前的水平,这种在下跌过程中持仓量逐渐上升的局面,也说明了市场多空资金的分歧在加剧,特别是在长期下跌的情况下。原糖市场沿着下行通道的缓慢下行,并未出现明显的加速下跌走势。巴西方面尽管提供了乙醇消费税减少的利好,但我们对此进行分析后,认为其对市场供应宽松的影响有限,并没有解决实质性的问题。
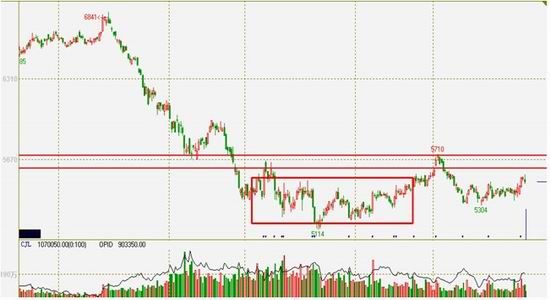
国内市场反而出现了盘整后的上涨,全周上涨1.38%,收于5493。持仓量和成交量都有所上升。从技术面来看,这其实也是市场选择的最小阻力的方向,从几次日内放量下跌无果后,市场资金感觉到下档的支撑较强,在市场传闻的配合下,走出了盘整后的上扬走势,也是大概率事件,我们在日报中也做了几次提示。
但是这种传闻毕竟只是短期的影响,只能起到延缓单边趋势的作用,或者说,影响之前下跌的角度和相应的时间周期,但这个周期里面,整个行业的情况会有一个缓慢的变化。若是国储不进行收储,那么在大量供应的情况下,我们完全可以假设,市场价格会在企业降价促销去库存的策略下,跌至5000以下。而国储在年初定调的300万吨收储,无非是起到了暂时调整了供需格局的一边倒局势。但是周期的本质不会受到影响,因此,我们仍然认为中线震荡会是主基调。
图1:郑糖合约价格指数走势图
数据来源:博弈大师
图2:ICE原糖合约价格走势图
数据来源:博弈大师
产销数据符合预期
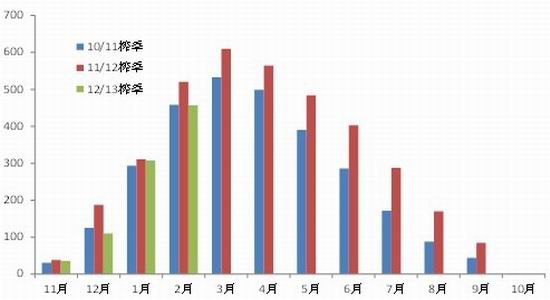
截止最新的2013年2月份的产销数据,单月销售98万吨,同比去年同期,减少18万吨左右,整个榨季截止到2月份,总体销售458万吨,去年同期328万吨,其他的主要是国家收储。整个销售数据基本符合预期。在广西糖会上,榨季总体产糖量将略低于预期,但幅度不会大。整个增产的格局和供应过剩的局面不会改变。但来年的预期也同样会是种植面积的难以提高,甚至有下滑的考虑,种植效益毕竟是实实在在的收入,至少对蔗农来说。
过了3月份,即将逐渐收榨,事实上,云南已经有部分糖厂收榨。4、5月份是纯销售期,企业工业库存的调整,是企业主要考虑的因素之一。整体形势的考量,是决定现货销售策略的前提,我们关注现货价格的动向,即可窥知糖厂在纯销售期的推销策略。
在国储的支持下,工业库存略有改善,但光有收储还不够,还要控制外围原糖的冲击,因此,对原糖进口政策的支持,是巩固收储政策的重要因素。
图3:产销糖库存
数据来源:海关总署南华研究所
进口数据提供信息有限
2月份的进口数据已经显示,据中国海关总署周四公布,中国2月进口糖8万吨,较去年同期下滑14.5%;1-2月中国进口糖323,633吨,较去年同期增长37.2%。其中6万吨是古巴的政策协议糖。由于进口的数量较少,数据变动的同比可能提供不了太多的转折信息,要3月份的进口数据进一步确认。另外,进口配额迟迟未公布,也给市场带来一定的预期。
乙醇传闻利好作用有限
从上周起,国际市场上传闻巴西乙醇利好政策的调整,包括对下游消费减税和企业减税的措施。为此我们特地撰写了一份报告《关于巴西糖和乙醇的几点说明——兼评巴西乙醇利好》,乙醇利好肯定能在一定程度上消耗过多的甘蔗,然而巴西的甘蔗种植空间和宿根蔗平均年龄的减小,将会逐渐提高巴西的有效生产效率,因此,在来年不出现异常气候问题,继续增产或将是大概率的事件。乙醇的利好在空头市场,似乎并不会提供问题的根本。
印度延迟公布管制放松决定
印度方面在3月21日亦未能公布CCEA放松管制的最终结果。之前我们曾经分析过,如果放松管制成功,将会给企业带来3500亿卢比的相对利润,但同样会给国家当局带来食品补贴的经济压力。
由于印度的管制严格,且白糖生产成本较高,对于国内在国际上的竞争力不利,也不利于糖行业的技术发展,糖企债务问题重重,对于加强自身企业的固定资产投资的欲望受到限制。一旦放松管制,其中包括进出口关税和进出口量的限制等,都会影响印度榨糖行业的利润率,从而间接的影响种植意向,带动整个大的糖价周期, 我们继续关注印度糖业改革。
郑糖走势技术分析
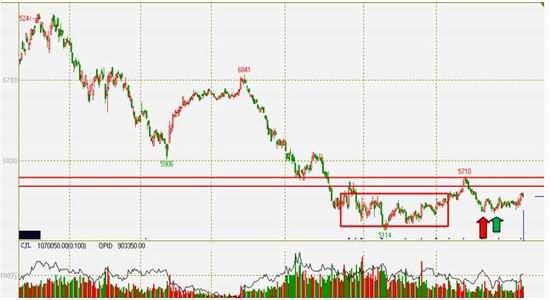
从去年2012年8月份以来,市场盘整了4个月之久,从郑糖商品指数上看,在4个月成交量堆积,多空双方在这5200-5300之间做博弈,之后随着国家收储的政策出台,迎来了一波升势,但并未突破2012年6月25日创下的压力位,之后放量滞涨,再下跌至5300附近(红色箭头),之后受到外围原糖的大幅下跌,国内郑糖也曾低开(绿色箭头),但并未有更多的空头资金跟风。市场对这一价位形成共识,多空平衡。
我们从交易日的盘面信息来看,在盘整期间下跌的支撑力度要强于上档压力,且从中长期的糖价位置来看,目前正是处于长期的低位和中线的5200-5300的区间上沿,从多空比例和技术支撑压力分析来看,我们认为目前日内进行低吸高抛的策略是可行的,而事实上,我们在日报和早评中,也同样提示。
图4:郑糖合约价格指数走势图
数据来源:博弈大师 南华研究所
操作建议
综上所述,从基本面和技术面分析的结合看,我们维持中线看震荡和短线多单持有的观点。通过盘面的具体价位分析,我们考虑两种策略,一是市场若是跌至5300,可考虑轻仓多单介入,设好止损;二是日内有机会低吸,然后再高抛,但不建议反向操作。
其它相关数据
图5:国内现货价格指数
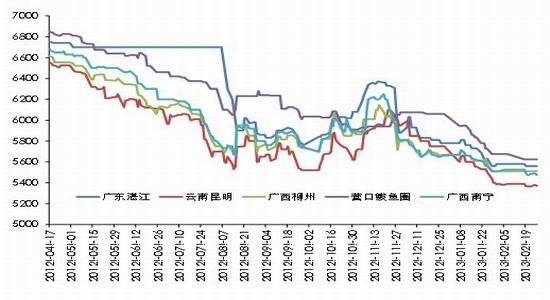
数据来源:BLOOMBERG
图6:巴西现货价格
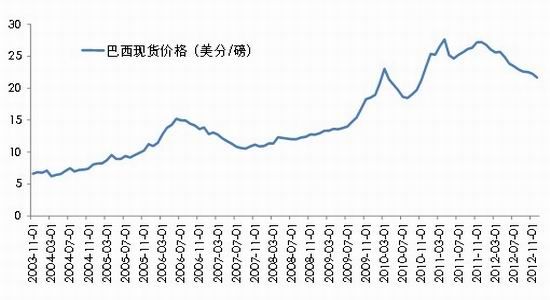
数据来源:BLOOMBERG 南华研究
图7:巴西糖出口量-千吨
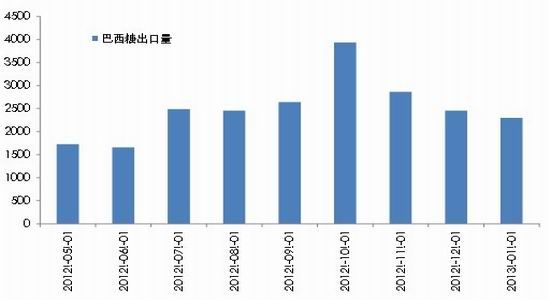
数据来源:BLOOMBERG 南华研究所
图8:主要含糖食品产量增速
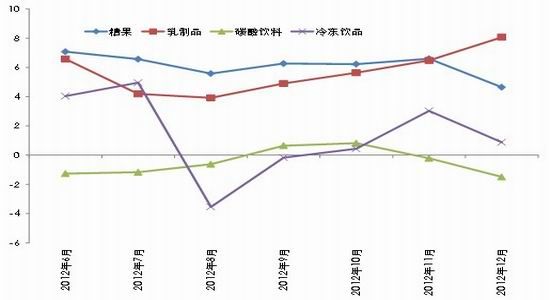
数据来源:BLOOMBERG 南华研究
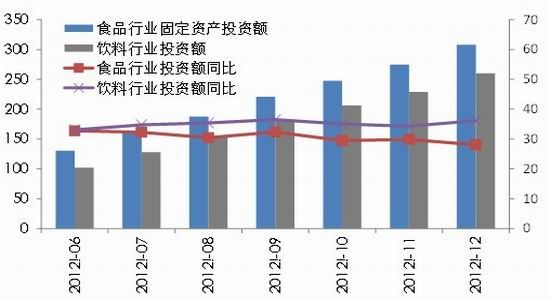
图9:行业固定资产投资及同比
数据来源:BLOOMBERG 南华研究所
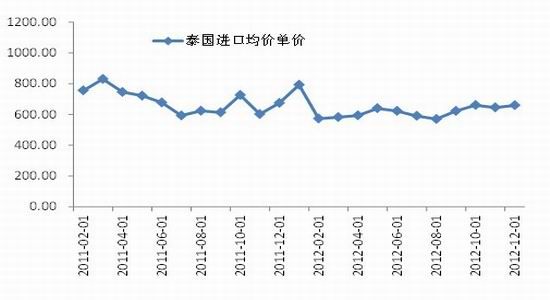
图10:泰国进口均价
数据来源:BLOOMBERG 南华研究
南华期货 王建锋
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。