

鲁证期货:棕油去库存延续区间震荡
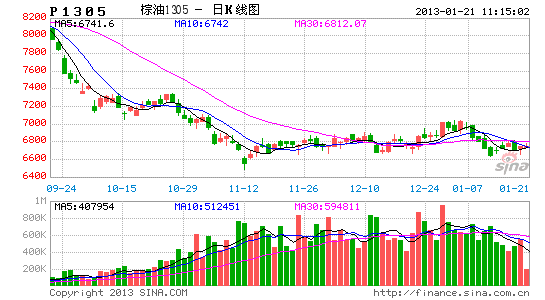
上周(2013年1月14日—2013年1月18日),棕榈油下探前期震荡区间下沿6666支撑平台,再度反弹受阻于10日均线,之后回荡支撑区间下沿。单周上涨幅度达1.6%,成交放量235.6万手,较前一周减83.2万手,持仓55.5万手,较前一周减1万手。
基本面分析
1、现货报价
24度棕榈油贸易商报价
| 24度棕榈油贸易商报价 | ||||
| 单位:元/吨 | ||||
| 日期 | 天津 | 广州 | 张家港 | 日照 |
| 2013-1-18 | 6400 | 6200 | 6300 | 6250 |
| 2013-1-17 | 6350 | 6200 | 6300 | 6250 |
| 2013-1-16 | 6350 | 6200 | 6300 | 6250 |
| 2013-1-15 | 6350 | 6150 | 6300 | 6250 |
| 2013-1-14 | 6350 | 6150 | 6300 | 6250 |
数据来源:博弈大师
24度棕榈油主要港口报价显示,棕榈油价格稳中趋涨。本周各主要港口报价上涨幅度在50元/吨左右。
2、国内港口库存开始下降
表1 1月14日国内主要港口库存
| 港口名称 | 棕油价格 | 港口库存(万吨) | 日均出货 | 到港提示或备注 | |||
| 天津港 | 6220-6300 | 29.9 | 1000-2000 | - | |||
| 日照港 | 6300-6360 | 4.4 | 500-800 | - | |||
| 张家港(含靖江) | 6250-6300 | 29.0 | 1000-2000 | - | |||
| 厦门港(福建) | 6100-6150 | 13.4 | 300-500 | - | |||
| 广州港 | 6150-6200 | 41.2 | 2000-3000 | - | |||
| 防城港(含钦州) | 6200-6300 | 2.5 | 300-500 | - | |||
| 去年同期库存 | 65.5(万吨) | 五年平均库存 | 49.1(万吨) | ||||
数据来源:粮油商务网
国内主要港口棕油库存供应充足,仍维持高位,据最新统计,国内主流港口棕榈油库存总量预计在120.4万吨,去年同期为65.5万吨,而五年平均库存为49.1万吨。
3、马来1月中旬出口仍大幅下降
据吉隆坡1月15日消息,马来西亚船运调查机构ITS周二公布的数据显示,马来西亚2013年1月1-15日出口棕榈油570,510吨,较上月同期减少20.7%。
据吉隆坡1月15日消息,马来西亚船运调查机构SGS周二公布的数据显示,马来西亚2013年1月1-15日出口棕榈油571,481吨,较上月同期减少22.2%。
4、印度降低出口关税
印度已经决定对毛食用油征收2.5%的进口关税,旨在制约进口,保护国内油籽农户的利益。此前印度对毛棕榈油进口实行零关税政策。
5、2013年印尼棕油产量或再度上升
据印尼棕榈油协会(GAPKI)主席FadhilHasan周二表示,2013年印尼棕榈油产量可能高于预期水平,达到2750万吨。
6、马来出口下滑库存或再度上升
由于马来西亚维持二月份毛棕榈油出口零关税政策不变,加上中国从今年一月一日起实施更为严格的质检措施,因而印尼的棕榈油出口下滑,库存可能会增长。
技术分析
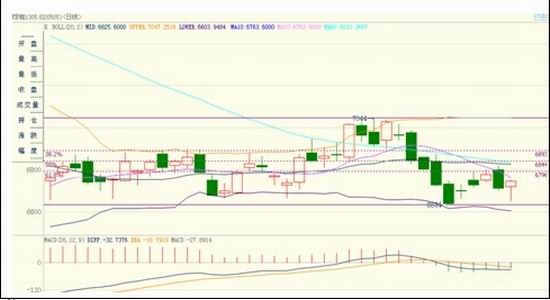
P1305 日线图
资料来源:博弈大师
技术面来看,连棕榈油5月合约在下探6666支撑今后,反弹至20日均线再度下探6666支撑。上周反弹全部在布林带中线之下,短线空头氛围虽有所减弱,但仍未逆转。近期若跌破前期盘整区间下沿6666一线,或继续测试前低6482支撑;否则在6666-7050之间维持震荡态势。
操作策略
近期在豆油炒作南美干旱带动下,棕油展开小幅反弹。但市场担忧棕油基本面,中国的需求将减弱,加之印度上调毛植物油征收2.5%进口关税,马来出口大幅下滑,棕油去库存速度或放缓。国内港口库存仍维持在120万吨左右,去库存速度不尽人意,但现货价格稳定在6300元/吨左右,在利多有限,利空因素难以有效减弱的背景下,棕榈油上涨乏力且空间不大,但下跌受制于现货稳定。后市行情或延续6666-7050区间震荡,若现货走软则棕油将向下寻求更低支撑。
鲁证期货
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。