


跌破双头颈线 甲醇宜逢高沽空
(一)行情回顾与小结
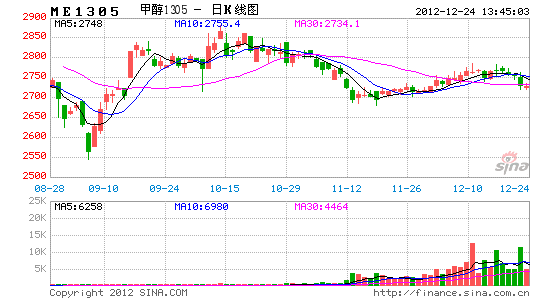
本周1305合约呈震荡回调走势,周初上摸上周高点承压回落,随后几日持续收阴走低,最终收盘于2731,较上周末跌34元/吨。现货方面,本周内地市场盘整为主,山东小幅下滑。沿海甲醇市场持续窄幅阴跌,累计跌幅在30元/吨。本周外盘成交价格亦持续小幅盘跌。本周末1305期现正向基差相对上周同期小幅收敛至21元/吨;月间价差上,远月贴水略有扩大。
本周主要期现货价格走势一览表:
| 1301合约 | 1305合约 | 江苏 | CFR中国 | 内蒙 | 山东 | 期现价差(1305-江苏) | 月间价差(1305-1301) | |
| 本周收盘 | 2769 | 2731 | 2700-2720 | 356.5-357.5 | 2050-2120 | 2450-2620 | 21 | -38 |
| 上周收盘 | 2795 | 2765 | 2730-2740 | 360.5-362.5 | 2050-2100 | 2480-2640 | 30 | -30 |
| 涨跌 | ↓26 | ↓34 | ↓30/↓20 | ↓4/↓5 | 0/↑20 | ↓30/↓20 | - | - |
(二)市场动态及要点关注
1、供需面:供应有所减少,港口库存略增
截止周四,本周甲醇市场开工率下降,较上周减少约1.4个百分点。 沿海总体库存较上周略有回升,其中华东港口库存与上周相当,华南增加0.5万吨。
甲醛下游需求呈下降趋势,开工率较上周下滑1.1个百分点。二甲醚市场本周开工继续提升;本周国内醋酸开工率下降约9个百分点,据了解下周华鲁恒升装置将恢复正常生产,届时市场供应将恢复。
2、上游能源:动力煤继续下滑,原油震荡收涨
12月19日发布的最新环渤海动力煤指数显示,环渤海地区港口发热量5500大卡市场动力煤综合平均价格报收635元/吨,环比跌3元/吨,连续两周走弱。本周国际原油换至2月合约,震荡收涨。相较上周末收盘,WTI走势偏强,涨1.61%报收于88.66,布伦特原油涨0.16%报收于108.97。
3、宏观消息面:国内房地产市场向好,财政悬崖尚未解决
◆国内:12月21日,中国指数研究院[微博]发布的《2012年中国房地产市场总结与2013年展望》显示,全国商品房销售额、销售面积分别在今年6月和7月结束了2011年四季度以来的持续下降,保持同比上升且增幅扩大,11月增速分别为38%和30%,创今年单月最高水平。
◆美:美国众议院议长伯纳(John Boehner)周四(12月20日)取消为避免财政悬崖而提出的共和党增税提案投票,因为该增税方案未能在共和党内部获得足够多的支持。其主张将增税门槛上调至年收入超过100万美元的美国家庭并延长针对年收入不足100万美元美国家庭的税收减免措施期限。白宫方面坚持对年收入超过40万美元家庭增税,门槛较奥巴马在11月初成功连任总统时候25万美元的水平有所提高。美国国会两院也于周五提前进入了圣诞节休假状态,并料要在下周四(12月27日)才能复会。
下周重要事件预告:12月24-28日当周,欧美主要市场将因为圣诞假期而休市。市场经济数据将十分有限,市场主要焦点还将围绕美国财政悬崖问题的进展情况。
(三)结论及操作建议
中央经济工作会议对商品市场的政策效应十分短暂,构成周初的冲高行情,市场聚焦于美国财政悬崖问题,如果不能妥善解决,将对美国经济复苏及中国外需构成重要打击。由于美国国会两院要到当地时间下周四复会,故下周解决财政悬崖基本无望,商品市场整体仍然会笼罩在其阴影之下。行业利多方面,下雪天气对高速的运输障碍已经出现,预计部分主要消费市场将会借此挺价或小推,二甲醚开工上升;利空方面,外盘持续下滑,随着气温的降低,全国甲醛开工负荷将陆续降低,甲醇港口库存未水平见明显降低。
从盘面来看,中旬以来市场构筑出小型双头形态,高点在2780附近,而颈线在2750左右,周五跌破颈线后急跌,触及第一目标位2720,小时图MACD和均线系统均维持偏空形态。前20会员持仓由空转多,截止周五净多444手。综合宏观还是行业来看,甲醇期市面临的利空程度有所增加,暂持逢高沽空操作。技术上看下周初关注2720能否站稳,若失守可能继续下挫,空单继续持有,下方参考支撑2700~2690;否则空单减持,以观望为主。
鲁证期货
新浪声明:此消息系转载自新浪合作媒体,新浪网登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
 加载中,请稍候...