


供需压力仍将压制PVC走势
一、本周市场回顾
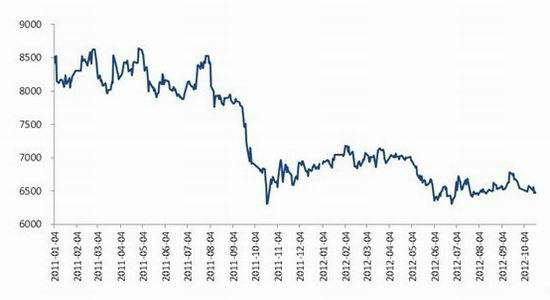
本周PVC期价震荡下行,V1301合约创下6430元/吨的新低后,在均线压制下低位运行。V1301周K线图开盘于65400元/吨,交易区间在64300-6675元/吨,最终报收在6470元/吨,周下跌95元/吨,周跌幅1。45%。本周成交量和持仓量均出现大幅增加,成交增加5。3万手至20。7万手,持仓量增加6886手至59000万手。
图1:PVC主力合约期货走势(单位:元/吨)
资料来源:wind、中期研究
二、上游市场分析
1。国际原油窄幅震荡
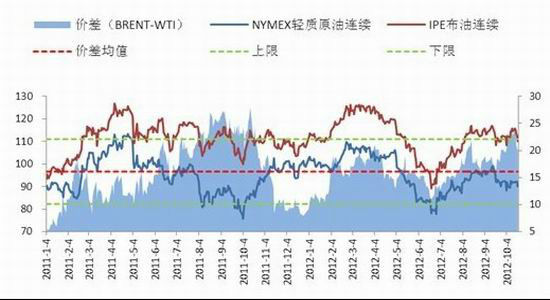
美国的经济数据提振市场气氛,地缘政治仍然支撑原油期货市场,同时加拿大到美国一条输油管道暂时关闭,国际油价受到支撑。然而市场需求季节性下降,国际能源署下调了全球石油需求预测,美国原油库存增加,美国初请失业金人数增加,北海检修的油田将恢复生产,高盛银行下调布伦特原油价格预测,石油市场受到压力。一周以来,国际油价在较窄的范围波动。 截止2012年10月18日的一周,纽约商品交易所轻质低硫原油首月期货净涨0。03美元,涨幅0。03%;每桶结算均价92。00美元,比前一周高1。020美元,结算价最高每桶92。12美元,最低每桶91。85美元。伦敦洲际交易所布伦特原油首月期货净跌3。29美元,跌幅2。84%;每桶结算均价114。23美元,比前一周高0。55美元,结算价最高每桶115。8美元,最低每桶112。42美元。目前来看,中东局势相对来说处于稳定状态,但是伊朗是否会对欧美制裁采取非常规的报复性手段仍难下定论。若中东局势再添动乱,国际油价或再现短期暴涨的走势。美国能源信息署公布的数据显示,美国馏分油库存已连续五周减少,并创多年来同期最低水平。尽管当前处于原油需求淡季,但是随着取暖季的临近,大量的馏分油库存空白势必将引起需求趋紧,后期国际油价或将出现小波上涨的走势。
图2:国际原油期货价格近期走势(单位:美元/桶)
资料来源:wind、中期研究
2。亚洲乙烯价格飙升
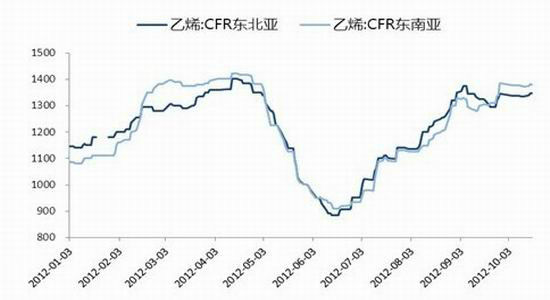
因供应收紧,本周亚洲乙烯价格飙升。但周五亚洲乙烯价格下跌,CFR东北亚跌5。5美元/吨收于1374。5-1376。5美元/吨,东南亚跌9美元/吨收于1369。5-1371。5美元/吨。FOB韩国较上周涨29美元/吨收于1298-1299美元/吨。听闻十一月中旬货物报盘在1380美元/吨CFR东北亚,但成交在1350美元/吨。原油下跌,市场气氛略显疲软,但周内供应仍紧张。11月初乙烯船货听闻在1380美元/吨CFR中国。有消息称日本裂解装置计划11月把开工率从目前的85-90%降至80-85%。国内终端用户询货积极,但询盘意向多集中在1350美元/吨CFR中国。随着乙烯的走高,乙烯和丙烯之间的价差目前在31美元/吨附近水平。南韩生产商提供11月船货报盘在1350美元/吨FOB韩国,但没有成交听闻。部分人士预计市场的上升趋势可能延续两周。东南亚地区,没有成交听闻,最后报盘听闻在1300美元/吨CFR SEA,投标在1320-1330美元/吨。装置动态,泰国PTT公司计划在明年2月关闭其乙烷蒸汽裂解装置40天,进行定期维护。此装置可年生产46。1万吨乙烯和12。7万吨丙烯。
图3:亚洲乙烯价格走势(单位:美元/吨)
资料来源:wind、中期研究
3。 电石市场继续大幅下调
本周电石价格继续下调100元/吨,降幅之快出乎众人意料。国庆节开始至今,不足两周时间,电石总的降幅已经达到了150元/吨。此轮价格快速下滑,最主要仍是因供需关系的失衡。国庆节前期开始,新投产大电石炉已纷纷投入正常生产,电石产量持续增多。国庆节后,由于PVC阴跌,而液氯价格回暖,企业为多销售液氯,纷纷降低PVC开工负荷,或是进行例行的检修,电石需求量下降。两者导致电石供需失衡,下压价格现象陆续出现,从此一发不可收拾。电石价格下降150元/吨以后,电石企业已经突破生产成本线,开始不同程度的亏损,电石企业提前进入了寒冬。截止目前各地电石到家价格为:山东优级品主流接收价3500-3620元/吨;天津地区优级品接收价3500元/吨;河北唐山三友接收价305L/KG的3500元/吨,河北金牛290L/KG的3500元/吨;河南地区的电石接收价主流在3400-3450元/吨;山西地区PVC厂电石主流接收价3300元/吨;东北地区295L/KG的3500-3550元/吨。
三、国内PVC市场继续走跌
本周国内PVC电石料市场延续阴跌局面,幅度在40-120元/吨不等,商家对后市看空心态加剧,出货意向较高,前期高价成本货源出现亏损,整体成交情况难有改观。影响本周市场走势因素表现在,一方面宏观经济面偏弱,下游订单不足,对原料采购兴趣不大;另一方面原料电石价格继续下滑,厂家虽成本压力减小,但因出货阻力较大,出厂价有所下调,给予市场一定负面影响。截止收盘,普通5型电石料华东主流在6450-6520元/吨自提;华南主流在6500-6550元/吨自提;山东主流在6400-6470元/吨送到;河北主流在6330-6380元/吨送到。
本周国内PVC乙烯料市场继续走跌,跌幅在50-150元/吨,贸易商利润所剩无几,甚至有保本和微亏现象,终端接单意向不高,交投情况略显僵持。当前乙烯料货源较前期供应充足,再加部分下游工厂订单有所减少,供需情况发生变化,贸易商出货阻力不断加大,纠结之下,再次出现降价促成交的行为。另外,电石料价格的连续下滑,对乙烯料也形成压制。截止到周末,普通5型电石料华东主流在6800-6950元/吨送到;华南主流在6750-6950元/吨自提。
四、后市展望
近期国际金融市场走势强劲,欧美利好经济数据、欧债危机的缓解以及评级机构的"帮手"成为影响金融市场走势的主要因素。市场对欧债方面利好预期的提振令疲弱的市场连续走强,但是此预期缺乏官方的表态作为支撑,加之市场仍需等待欧盟峰会的结果。国内第三季度季GDP增速延续下滑态势,但跌幅明显缩小,表示经济有企稳的可能。后期随着PVC装置新产能的投产,供应量会有所增加,使得PVC参与者担忧情绪加重。加上楼市调控依旧继续,地产商投资热情不高,房屋新开工情况欠佳,下游型材、管材订单情况难以改善,对原料PVC消化进程缓慢。北方有地区已下雪,PVC需求情况或将受到影响。整体来看,宏观面仍存不确定性,缺乏明显利好提振,PVC期货大幅反弹阻力较大。随着新产能的释放,供应压力逐渐增大,而需求持续表现不佳,PVC后市仍有下跌空间,然而短期供需格局难出现明显的变化,预计短期PVC市场仍以弱势整理为主。
中期研究院
|
|
|
|