



美联储QE3剑指就业 宽松效果或打折扣
 数据资料图。
新华08网北京9月14日电 (记者高攀)市场期盼和猜测已久的美联储第三轮量化宽松(QE3)政策终于尘埃落定,而且不设规模上限和执行期限,并与就业市场表现直接挂钩,表明美联储已无法容忍经济增长缓慢、失业率高企的现状和强力刺激经济强劲复苏的决心。然而,量化宽松政策的边际效应递减和货币政策传导机制受阻,恐使QE3效果大打折扣。同时,美联储QE3可能开启全球央行新一轮竞相宽松,并导致退出超宽松货币政策的时机继续延后,为未来全球通胀埋下隐患。
美联储“无限期”QE3三大新意 剑指就业
市场期盼和猜测已久的美联储QE3终于尘埃落定,美联储13日宣布启动每月购买400亿美元的抵押贷款支持证券,直至就业市场明显持续改善。与此前的两轮量化宽松政策相比,QE3有三大新意。
一是购买资产的目标不同。自金融危机以来,美联储已宣布三轮量化宽松货币政策,但其目标各不相同。2008年11月至2010年3月底的第一轮量化宽松(QE1)政策,主要在于应对金融危机和挽救美国金融体系;2010年11月至2012年6月的第二轮量化宽松(QE2)政策主要应对通缩和促进美国经济复苏;今年9月13日宣布的第三轮量化宽松政策则将改善就业市场作为首要任务。
美联储当天在声明中表示,美联储担心,如果不进一步放宽货币政策,经济增长的强度将不足以带来就业市场的持续改善。此前美联储主席伯南克8月31日在美联储年度经济政策研讨会上曾警告,就业市场复苏迟滞已成为严重关切,这不仅带来巨大痛苦、浪费人力资源,而且将对经济造成结构性损害并持续数年。
为此,美联储决定每月购买400亿美元抵押贷款支持证券,同时继续执行卖出短期国债、买入长期国债的“扭转操作”到今年底,并将超低的联邦基金利率指引延长至2015年年中。伯南克表示,购买抵押贷款支持证券,将有助于压低抵押贷款利率,刺激购房和再融资活动,使房地产市场出现的向好趋势进一步稳固,促进消费和投资增长,从而改善就业。
二是不设购买规模和执行期限。此前两轮量化宽松政策都设有固定规模和执行期限,QE1期间美联储总共购买债券1.725万亿美元,为期12个月,平均每月购债约1150亿美元;QE2期间美联储共购债6000亿美元,为期8个月,平均每月购债约750亿美元。但推QE3时,美联储决定不设购买规模和执行期限,而是首次与就业市场表现挂钩,并承诺在取得成功前不会改变政策,标志着美联储货币政策的重大转变。
美联储表示,如果就业市场没有显著改善,美联储将继续购买抵押贷款支持证券,进一步购买其他资产,并动用其他适宜的货币政策工具,直至就业市场改善程度达到预期。这意味着如果到年底“扭转操作”结束后,美国就业市场仍未显著改善,美联储可能扩大抵押贷款支持证券购买规模,并再次购买长期国债。
伯南克在会后的新闻发布会上并未给出判断就业市场显著改善的指标,只是说希望看到失业率大幅下降,至少过去6个月不是这样。过去6个月美国失业率在8.3%和8.1%之间波动,远高于美联储预计的2015年底的失业率目标6.0%至6.8%。美银美林经济学家伊桑•阿里斯认为,美联储至少会等到失业率降至7%才会停止量化宽松政策。
| 2012 | 2013 | 2014 | 2015 | |
| 实际GDP增速(9月份预测) | 1.7-2.0 | 2.5-3.0 | 3.0-3.8 | 3.0-3.8 |
| (6月份预测) | 1.9-2.4 | 2.2-2.8 | 3.0-3.5 | / |
| (4月份预测) | 2.4-2.9 | 2.7-3.1 | 3.1-3.6 | / |
| (1月份预测) | 2.2-2.7 | 2.8-3.2 | 3.3-4.0 | / |
| 失业率(9月份预测) | 8.0-8.2 | 7.6-7.9 | 6.7-7.3 | 6.0-6.8 |
| (6月份预测) | 8.0-8.2 | 7.5-8.0 | 7.0-7.7 | / |
| (4月份预测) | 7.8-8.0 | 7.3-7.7 | 6.7-7.4 | / |
| (1月份预测) | 8.2-8.5 | 7.4-8.1 | 6.7-7.6 | / |
| PCE通胀(9月份预测) | 1.7-1.8 | 1.6-2.0 | 1.6-2.0 | 1.8-2.0 |
| (6月份预测) | 1.2-1.7 | 1.5-2.0 | 1.5-2.0 | / |
| (4月份预测) | 1.9-2.0 | 1.6-2.0 | 1.7-2.0 | / |
| (1月份预测) | 1.4-1.8 | 1.4-2.0 | 1.6-2.0 | / |
图表1:美联储官员对2012-2015年美国实际GDP增速、失业率、PCE(个人消费支出)通胀水平的集中趋势预测(单位:%)。资料来源:美联储、新华社多媒体数据库
三是利率预期指引措辞更加强劲,预示放松货币政策旨在加快经济复苏,而不是基于对经济的悲观预期。美联储推前两轮量化宽松政策时并未给出维持超低利率的明确时间期限,但在推QE3时,美联储不仅将该期限从2014底延长到2015年中期,而且表示即使经济加快复苏,货币政策仍不会很快转向。
美联储表示,在美国经济复苏加快之后的相当长一段时间内,维持高度宽松的货币政策立场依旧是适宜的。美联储当天将今年的经济增长预期从6月份预测时的1.9%-2.4%下调至1.7%-2.0%,但同时上调了2013年和2014年的经济增长预期,预示着美联储放松货币政策并不是基于经济前景更加悲观,而是要加快经济复苏速度。
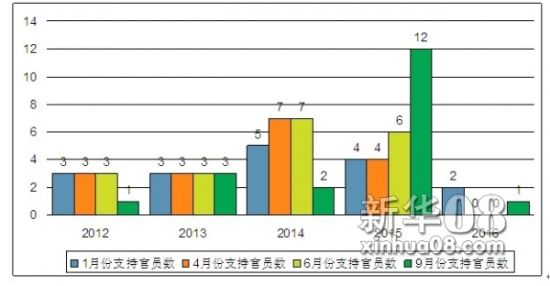
美联储当天公布的对首次加息时机的预测也显示,美联储正向市场发出强烈的宽松信号,直到经济达到更高的产出标准。19位美联储官员中,有1位美联储官员认为美联储首次收紧货币政策是在2012年,3位认为是在2013年,2位认为在2014年,1位认为在2016年,12位认为在2015年,较6月份时支持官员数增加了一倍。
量化宽松边际效应递减 QE3效果或打折扣
伯南克8月31日在为美联储出台的量化宽松政策辩护时,指出资产购买计划对经济复苏产生效果的重要渠道之一是投资组合再平衡渠道。伯南克援引研究成果说,由于不同类别的资产在投资组合中并不能被完全替代,改变这些资产对私人投资者的供给就可影响其价格和收益率。因此,当美联储购买一项特定资产时,例如抵押贷款支持证券,将推动该证券价格上升和收益率下降,并迫使私人投资者卖掉抵押贷款支持证券,转而购买其他资产,从而重新平衡其投资组合,这些投资者购买的其他资产价格也将相应上升,收益率同时下降,从而使得整体金融环境更加宽松,进而促进企业和家庭增加投资和消费,达到改善经济的目的。
美联储希望通过资产购买计划提升的重要资产价格之一就是股价,因为股票等金融投资是美国家庭财富的主要来源,股市大幅上扬有助于增强美国家庭的财富效应,进而刺激一般消费品和耐用消费品需求,夯实美国经济增长的内生动力,促进实体经济复苏。
然而,资产购买计划对股市的推升作用存在边际效应递减。从2008年11月美联储宣布QE1开始到2010年3月底结束,标普500指数累计上涨了31%;从2010年8月27日伯南克暗示QE2开始到2011年6月底结束,标普500指数累计上涨了26%;从2011年9月23日美联储宣布“扭转操作”到今年6月30日到期,标普500指数累计上涨了18%,效应依次递减。目前美国三大股市均已回升至金融危机前水平,纳斯达克(微博)指数近期更是创下12年新高,进一步大幅上涨的空间并不大。而且,如果缺乏实体经济需求的支撑,量化宽松政策通过投资组合再平衡效应来推升资产价格更多表现的是一种流动性驱动效应,意味着资产价格虚高,可能存在泡沫。一般来讲,强劲的实体经济导致更高的资产价格,而不是反过来。
尽管伯南克声称美联储的前两轮量化宽松政策刺激经济增长近3%,帮助增加了约200万个就业岗位,但如果用美联储资产负债表“膨胀”2.3万亿美元来计算,折合每个就业岗位的“创造成本”超过100万美元,代价不可谓不小。美国《华尔街日报》日前所做的调查也显示,多数经济学家认为,如果美联储执行规模为5000亿美元的量化宽松,可能在未来一年内仅将失业率拉低0.1个百分点,对经济产出的影响也甚微。
开启新一轮全球央行竞相宽松
由于全球主要经济体内需不振、外需疲弱,欧债危机仍然对全球金融市场造成较大压力,全球央行的货币政策正转向新一轮宽松,而且力度更加激进。
欧债央行近期已宣布推出新的国债购买计划——直接货币交易计划,从二级市场无限制购买欧元区成员国国债,以兑现不惜一切代价捍卫欧元的承诺,开启了欧洲版的量化宽松政策,干预能力大幅提升。
随着美联储推出QE3,英国央行和日本央行也将跟进继续扩大量化宽松的规模。自金融危机以来,英国央行已进行了四轮量化宽松政策,近期更推出鼓励信贷的“融资换贷款”计划,但从去年第四季度起,英国经济已连续3个季度收缩,为摆脱经济衰退,英国央行可能将在今年余下时间继续扩大量化宽松规模。
外需疲弱以及日元汇率高企是影响日本经济复苏的重要因素。受美联储QE3影响,美元对日元汇率降至7个月来最低水平,日本央行也将被迫扩大量化宽松规模,以避免日元过度上涨。此外,日本央行在8月份货币政策会议后发表声明重申,在核心消费物价指数涨幅达到1%之前,将继续推行强有力的宽松货币政策。
由于经济下行风险明显超出预期,韩国、巴西、印度、印尼等新兴市场可能继续采取降息和降低存款准备金率等措施增加货币供应,刺激经济增长。不过政策空间受到发达国家央行放松货币政策带来的国际资本回流和国际大宗商品价格上涨推升全球通胀水平回升的限制。香港金融管理局总裁陈德霖14日表示,以目前来看,美联储推QE3会使全球低息环境和充裕的流动性持续一段更长时间,因而可能会为新兴市场经济体系再次带来通胀和资产价格的压力。
自金融危机以来,全球央行在超宽松货币货币政策的道路上越走越远,为各国进行经济结构调整争取了时间,但并不能解决各自面临的深层次问题,也无法独自承担提振经济和增加就业的重任。国际清算银行在最新的年度报告中对此提出了警告,担心超宽松货币政策的效力正达到极限,而且其产生的负面作用可能已经大于其积极作用,因为这可能减轻了政府面临的改革压力。因此,如果各国政府不加快财政整固和结构性改革,央行激进的超宽松货币政策可能留下未来通胀的严重隐患。
|
|
|
|