【亿邦原创】日前,希音国际控股有限公司(00625.HK)发布了2026年中期报告,这也是其在港交所上市后的首份财报。上半年,公司净收入为201.34亿美元,同比增1.0%;净利润为22.99亿美元,同比增长111.7%;经调整净利润4.99亿美元,同比下降55.6%;总订单量达5.49亿,同比增6.4%。财报发布后,希音股价跌超10%。
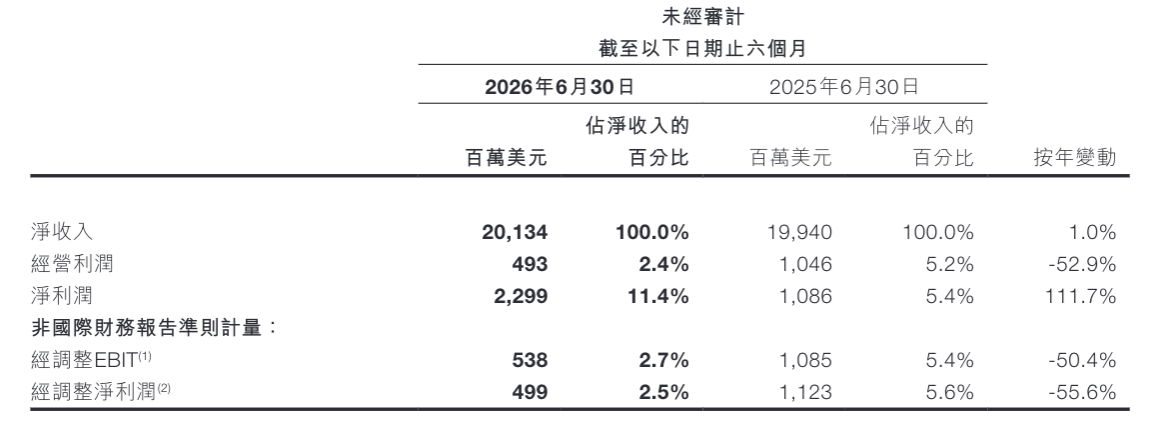
只看第二季度,公司净收入110.82亿美元,同比增0.9%;净利润23.98亿美元,同比增247%;经调整净利润2.28亿美元,同比降66.6%;总订单量达2.98亿,同比增长7.6%。
财报表示,净收入增速低于订单增速的原因是商城业务占比持续提升,在商城业务模式下,录入的是服务收入而非商品销售额。但SHEIN强调,从长期看,自营仍将是核心业务,商城和品牌赋能服务是生态组成部分。
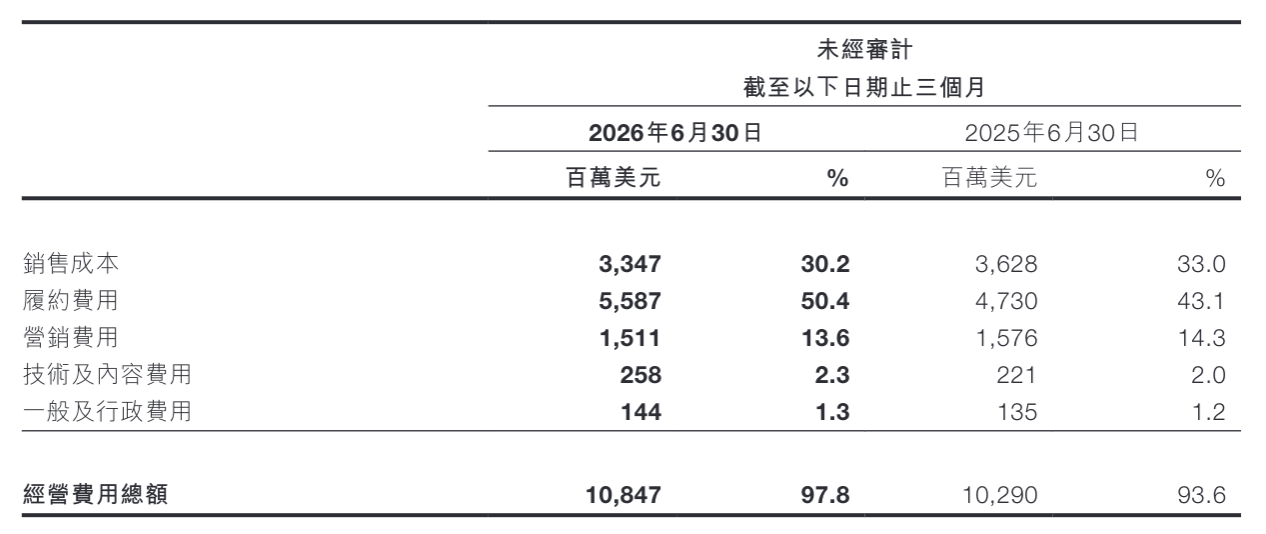
从经营费用看,第二季度公司销售成本为33.47亿美元,同比下降7.7%,占净收入30.2%,下降原因包括商城模式占比增加、定价调整和成本优化;营销费用为15.11亿美元,同比下降4.1%,占净收入13.6%;履约费用为55.87亿美元,同比增长18.1%,占净收入50.4%,主要受订单量增长以及伊朗冲突引发的油价上涨和运费成本上升驱动。 财报显示,SHEIN选择主动吸收这些暂时性成本,而非转嫁给消费者,以保持稳定定价体验和订单增长势头。
分业务看,第二季度SHEIN产品收入96.76亿美元,同比下降3.4%;服务收入14.06亿美元,同比增长44.2%,占净收入比重升至12.7%。
分地区看,第二季度,来自美国的净收入为24.74亿美元,同比下降6.0%,占比22.3%;欧洲的净收入为37.70亿美元,同比下降13.9%,占比34.0%;其他地区的净收入为48.38亿美元,同比增长21.6%,占比43.7%。
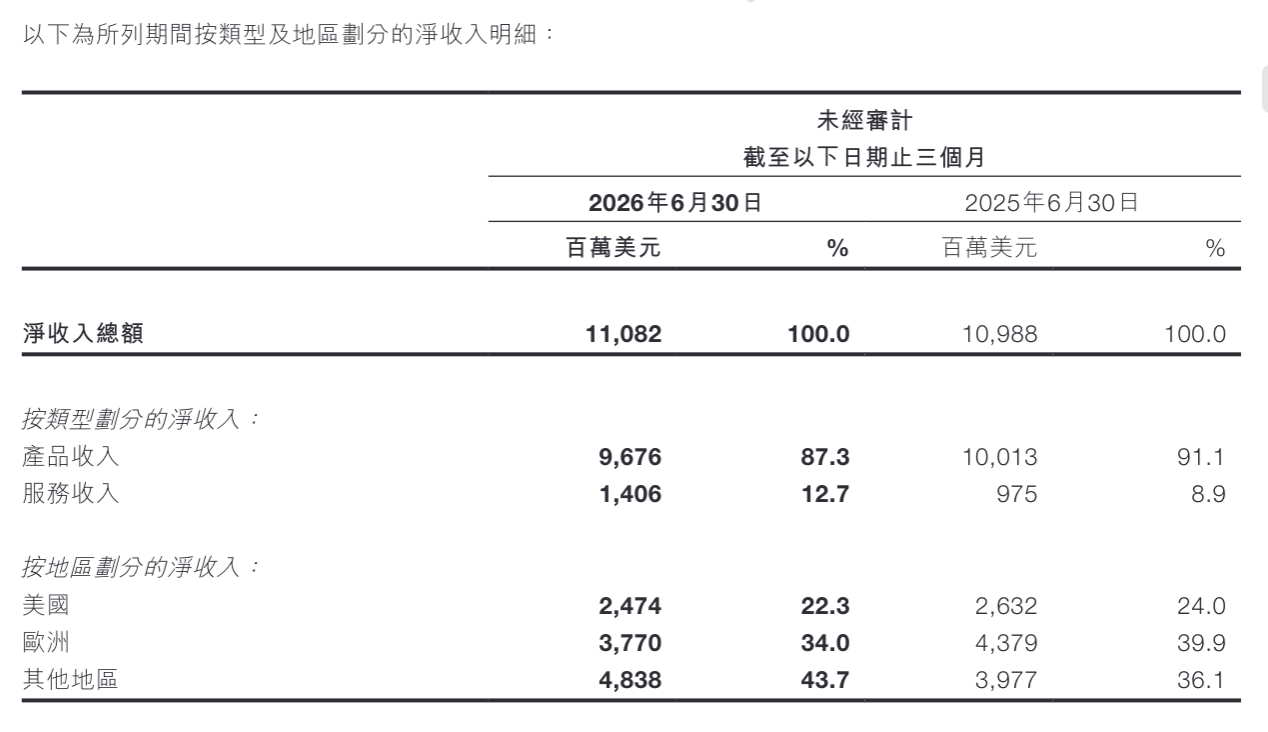
财报解释,美国收入下降主要受关税影响及商城模式占比增加;欧洲下降则与欧盟将于2026年7月1日取消150欧元以下低价值货物关税豁免有关,公司提高产品售价并削减在线广告支出,导致销量下降。其他地区增长主要来自拉丁美洲,但部分被伊朗冲突对中东市场的影响抵消。
SHEIN在报告中再次强调其自主开创的LATR模式,即“大规模自动化小单快返”。公司持续投入并优化该模式的两大支柱:智能供应链与全球履约网络。在供给端,公司推行集中采购、智能裁剪系统,并简化供应商管理架构;在履约端,则提升欧洲本地库存覆盖,并在仓库部署机器人拣选和自动分拣。
此外,财报披露了SHEIN品牌赋能计划的进展情况。第二季度该计划取得实质进展——公司将LATR供应链系统与DesignX创意系统串联,使合作品牌及设计师能借助智能化系统优化工作流程,缩短设计到上市周期。女装品牌AiRZ在第二季度录得超过50%的同比单量增长;KIZN、BabyPhat和FashionSZN等较新合作伙伴也创下销售新高。
自有品牌中,MUSERA向运动品类延伸,Aloruh在泳装、睡衣、运动服和礼服领域拓展,第二季度均实现强劲增长。
展望2026年下半年,外部环境充满不确定性,关税逆风和物流成本波动可能持续。第四季度涵盖双十一、黑色星期五、网络星期一和圣诞季,仍是公司最重要的促销窗口,预计将带动订单量大幅提升。
SHEIN对2026年下半年经调整净利润前景持审慎乐观态度。未来1至2年,管理团队的工作重点包括:拓宽价格带、加强品质与合规、优化消费者沟通。
亿邦持续追踪报道该情报,如想了解更多与本文相关信息,请扫码关注作者微信。

本文首发于 亿邦动力 官方网站
“掌”握科技鲜闻 (微信搜索techsina或扫描左侧二维码关注)