|
不支持Flash
|
|
|


招行H股发行开始初步推介http://www.sina.com.cn 2006年08月21日 05:37 中国证券报
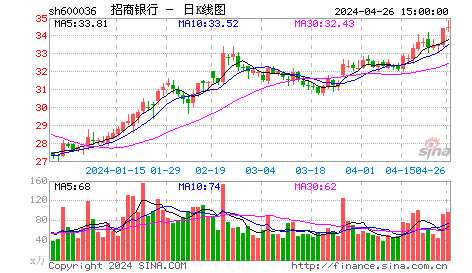
本报资料图片 本报记者 李宇 报道 招商银行在港发行25.3亿股H股计划已于上周四在港交所聆讯,据消息人士透露,招行的上市计划已获港交所初步批准,并将于今日起进行初步推介。市场人士预期,招行招股定价将低于A股,不过消息人士称,H股主承销商倾向于按照目前在港上市的国有银行股估值定价。 主承销商倾向较高定价 据消息人士介绍,招行今日起进行市场测试活动(预路演),28日进行巡回推介(路演),如无意外,将于9月8日至13日招股,21日左右在港交所挂牌。 在预路演中,招行将与一些有意认购的基金和财团会面,以试探认购反映。一般来讲,发行人会在预路演中给出一个较大的定价区间与机构投资者沟通,其后才会根据情况确定一个范围相对较窄的定价区间。 招行A股上周五收于7.86元,2006年预测市净率约2.8倍。有券商预计,如果H股招股价范围以A股上下10%确定,上市后的06年预测市净率约为2.1至2.4倍。有分析人士指出,基于招行H股发行后的合理估值水平,预计其发行价大致在7港元至7.4港元,这较A股价格有一定折让。有基金经理则表示,希望招行最终的招股价定位在2.2至2.4倍市净率之间。 不过,接近主承销商的消息人士介绍,主承销商认为A股和H股市场是两个不同的市场,因此H股定价与A股无关,并倾向于参照在港上市的3只国有银行股的估值定价。以上周末的收盘价计算,建行(0939.HK)、交行(3328.HK)及中行(3988.HK)的06年预测市净率介于2.4至2.67倍。 该人士也指出,最终定价还要看管理层的决定及市场反映。而按照计划,招行将发行不超过25.3亿股H股,其中包含超额配售3.3亿股,占扩大后股本的17%,集资目标超过20亿美元,已指定摩根大通、瑞士银行和中国国际金融香港证券有限公司作为其H股上市的主承销商。 市场认可程度较高 虽然招行正式招股尚未展开,但多位香港富豪已透露出积极认购的意向,其中包括恒基地产(0012.HK)主席李兆基、新世界发展(0017.HK)主席郑裕彤以及长江实业(0001.HK)主席李嘉诚等,而沙特王子阿瓦利德也表示要认购招行H股股份。 有香港企业投资者认为,招行在来港上市前早已是上市股份制银行,没有国有银行的政策包袱和历史包袱;同时,招行是中国管理最好的银行之一,其高层在企业工作时间较长,公司治理比较透明和清晰;另外,其业务竞争能力亦很强,特别是零售银行业务格外受到海外投资者重视。 花旗指出,如果招行与其他大型银行一样,在2007至2017年达到年10%的复合增长,其目标价则为9.4元。花旗认为,扩大股本后,招行目前的股价水平相当于明年预测拨备前经营利润的7.2倍,较交通银行和建设银行都出现折让。另有研究员指出,招行去年的有效税率达51%,明显高于交行和建行,如果内地实施税制改革,招行将是受惠最大的银行之一。 招行近日公布的半年报显示,该行上半年实现净利润27.99亿元,较去年同期大涨31.11%,每股净资产达2.67元。该行预计,今年全年净利润将达52.5亿元,同比增长40%,未来3年的派息比率为25%至35%。 香港资深投行人士向记者介绍,虽然招行本身素质不错,但最终的认购情况还要看其定价。由于招行已有A股上市,A股股价的表现会对H股有一定制约作用,如果H股定价较A股有较大溢价,市场对于上市后表现的预期或许会不太乐观,认购情况也可能受到影响。另外,香港市场已有交行、建行和中行等大盘银行股上市,中国工商银行也即将登陆香港,内地银行股已经不再“以稀为贵”,投资者能否保持认购中行的热情,还有待观察。 新浪声明:本版文章内容纯属作者个人观点,仅供投资者参考,并不构成投资建议。投资者据此操作,风险自担。
【发表评论】
|
不支持Flash
不支持Flash
|
|||||||||||||||||