


炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
公众号:Data4Finance
分享我的千万富翁和定投计划,核心是合理的逻辑和客观的数据,让我们共享自由之旅~公众号最新推送规则为算法推荐,经常进行留言、点赞、在看、转发等互动行为,可增加被系统识别为“常读用户”的概率,以便能及时看到文章推送。
01
今日定投
今天周二是我的定投日,之前写过《新手必读》,新关注的朋友建议看看。
最近合规有了一些新变化,一些文字和链接就不再展示,感兴趣的朋友只能去翻过去的老文章,或者关键词搜索。
今天我在且慢上的“AI养基”每周二定投账户加仓1190.5元指数组合和1016.2元偏债组合。
当前市场估值水位高于中轴,此时我对A股的买入量很少,对于2024年10月以后看到的新朋友,如果你从2024年10月后完全按照我们的定投计划,那在A股的疯牛中是无法享受上涨的(当然也会躲过可能的下跌)。
由于限额,可能分多日买入。
02
啰嗦几句
随着市场的上涨,陆陆续续在评论区收到关于估值的问题——当前市场究竟贵不贵?
其实对于当前的市场,我也觉得很奇怪,这里说一下我的观察。
今年市场的上涨主要是由AI产业链带动的,尤其是储存,像三星、海力士的PE-TTM是10倍左右。这个估值无论是绝对值还是相对值,都不贵。

上图是包含苹果、英伟达、微软、博通、美光、英特尔等偏硬信息科技公司的估值,当前差不多20PE,属于过去6年时间里很低的估值,拉长到21世纪看,也属于估值中轴的水平,与2000年互联网泡沫的50PE相比就是个弟弟。
从全球市场来看,Fwd.-12m PE差不多16.5倍附近,差不多5年均值的样子,比10年均值16PE略高一点。
基于PE这个指标,很难说市场很贵了。
但是,很多人觉得贵,原因是股价涨了不少,像储存龙头三星电子今年翻倍了,尽管股价从最高点回撤了接近30%。
股价涨,PE却很低,原因就在于利润赚太多了,储存芯片的利润自不多说,像华尔街三季度以来还上调了能源、金融以及工业板块的三季度利润增长预期。以往数年都是在当季度下调当季度的增长预期。
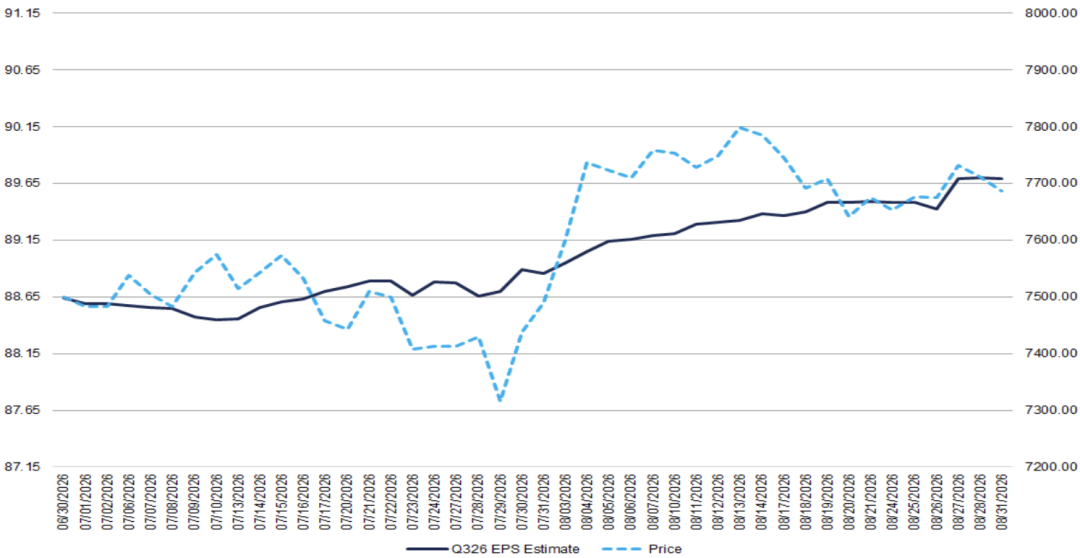
利润预期的增长,一方面推动股价上涨(如上图),另一方面使PE显得并不高。
因此,数据上讲,这个市场又贵但又不贵,很让人困惑。
说完了偏宽泛的数据,再说我个人的持仓:

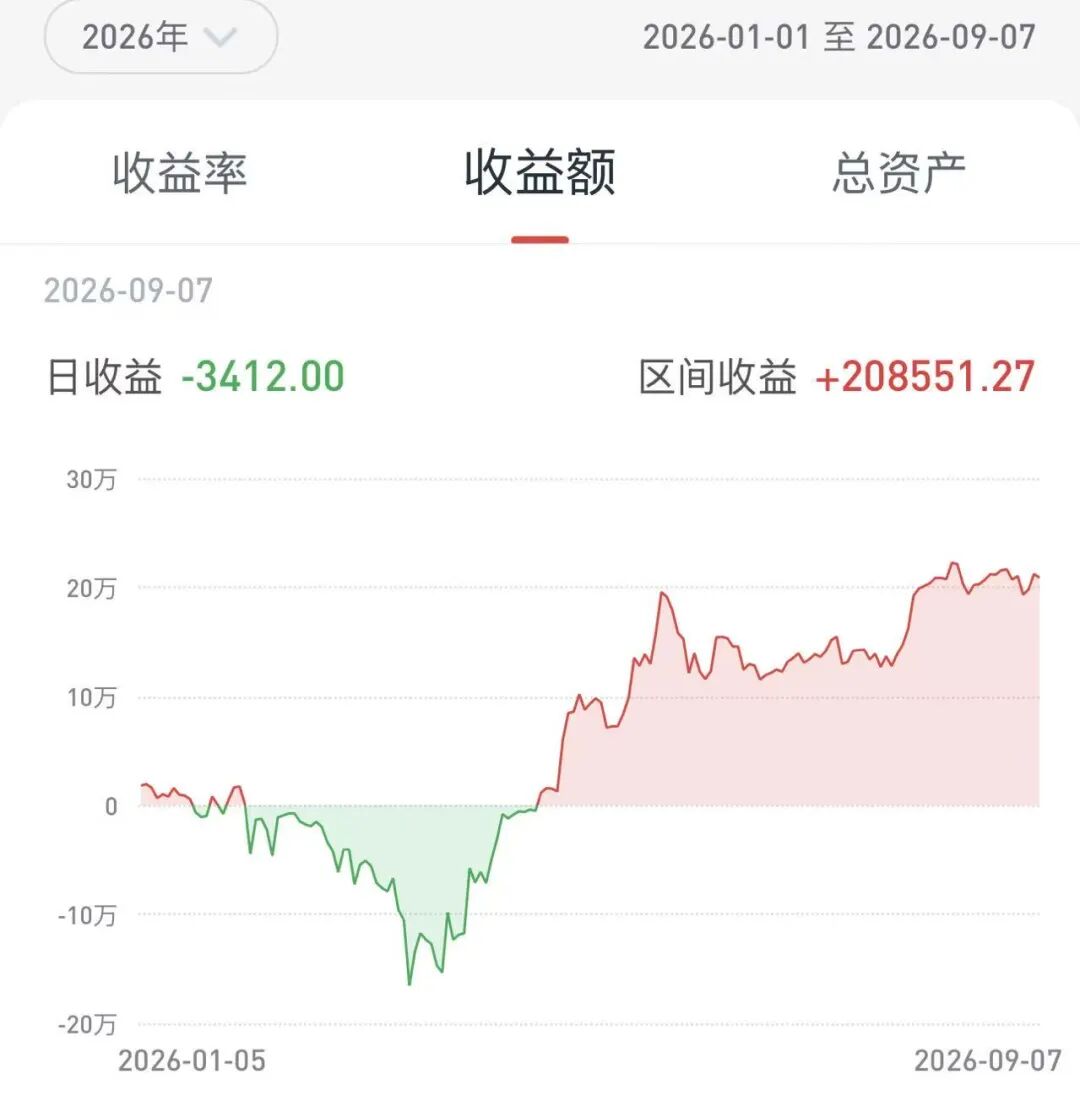
第一张图是且慢基金账户,第二张图是家里一个股票账户,都经历了大起大落,目前收益都还不错。
那我是怎么利用这些数据的呢?
我个人的视角是:股价上涨,持仓利润不错,同时前一阵交易拥挤,市场情绪高涨,更重要的是2021年的教训——高企的估值大概率不会通过利润增长来消化,而是股价大跌。
下图是2020年很火的创业板,当时是新能源产业链和芯片,市场和当前交易储存芯片一样热,大家都在说未来随着新能源渗透率的翻倍增长,会大幅消化高估值,2021年的时候甚至出现过有大额资金的散户要求XX基金必须加仓新能源,不加就赎回买别的。后面的事情就是,利润确实先增长了不少,但股价还是通过大跌实现了估值回归,更后面新能源打起了价格战,利润甚至开始萎缩。

因为过去好几个类似的观察,所以我个人的策略是随着利润的上涨而逐步减仓,这也是过去几个月频繁砍仓的原因,同时清仓了部分基金。

同时我们也观察到,7月大幅回调的AI产业链,尤其是储存板块,并未发生大幅反弹,类似地,国内的创业板也与前面7月低位类似。
当然,市场无法预测,可能未来还有一波?这也是我仍然有50~55%底仓(均衡分散在红利、科技等板块)的原因。
希望上述文字可以帮助各位朋友思考当前市场的贵与便宜,以及为何我在过去数月采取行动。



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




