


作者:吴晋恺、王钦扬
摘要
■ 投资逻辑
锆:从传统陶瓷迈向高端制造。锆具有良好的延展性、耐高温性和耐腐蚀性,广泛应用于核燃料包壳、先进陶瓷、消费电子、光通信、齿科医疗、氧传感器及固体氧化物燃料电池等领域。
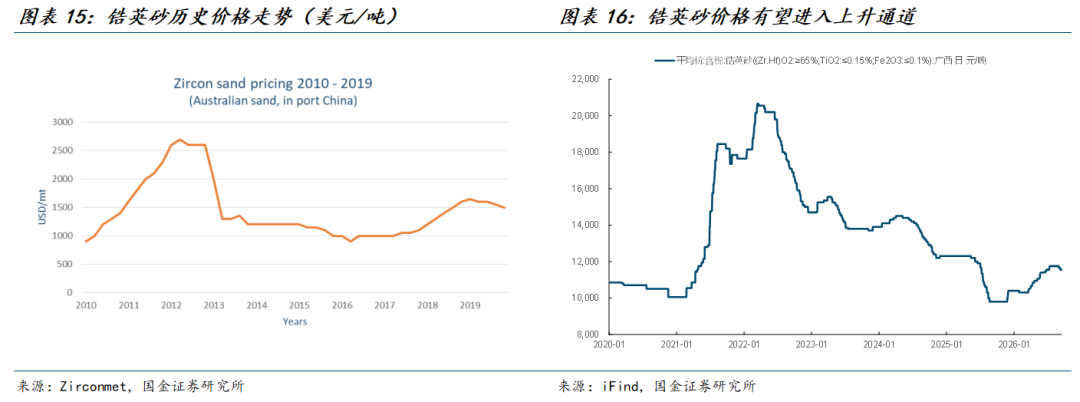
锆英砂:供给:资源分布相对集中,头部大矿显著减产。据USGS,2025年全球锆矿产量124.3万吨,同比-3.2%,处于近15年最低点。澳大利亚/南非/莫桑比克产量分别约40/27/16万吨,合计占全球产量约66.8%。综合海外主要生产商项目进展看,全球锆英砂供给收缩压力较为明确:Iluka受Cataby停产及Balranald爬坡不及预期影响,预计2026年锆产品产量同比下降约三分之一;Tronox的Atlas已基本完成爬产,后续增量有限;Rio Tinto的Zulti South预计至2028Q4开始商业化生产,短期难以贡献增量。需求:玻璃冷修迎来需求回升。TZMI预测2025-2028年全球锆英砂需求将由109.9万吨增长至118.3万吨,对应2025-2028年CAGR约2.5%。玻璃窑炉冷修项目增加,亦有望支撑含锆耐火材料的更新需求。价格:减产周期开启,价格中枢有望上行。①2012-2015年:高价引发需求替代,供需失衡推动价格长期调整。②2016-2022年:库存出清叠加供应约束,需求修复推动锆价上行。③2023-2026年:需求转弱压制锆价,供给收缩推动锆价企稳回升。截至2026年9月15日,锆英砂价格回升至1.155万元/吨,较底部回升约18%。展望后续,若主要供应商继续保持生产纪律、锆英砂供应约束延续,传统领域需求逐步回升,叠加新兴应用贡献增量,锆价有望进一步上行。
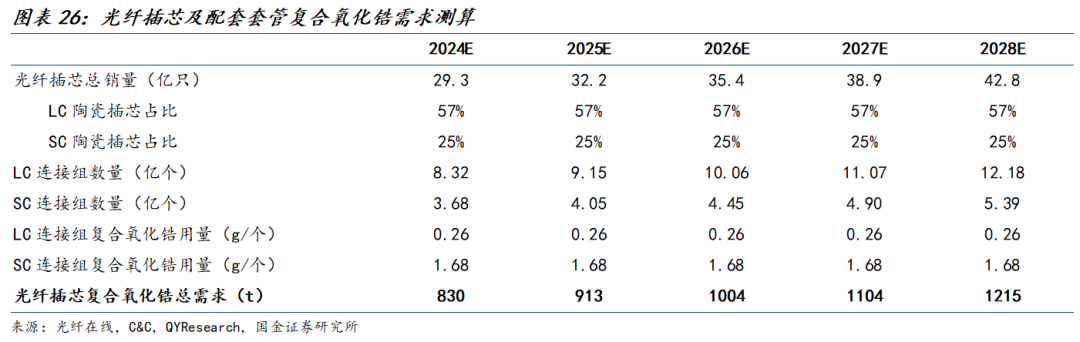
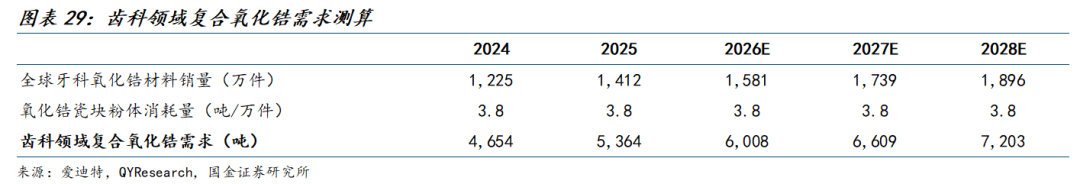
复合氧化锆:SOFC、MLCC等高端应用拓展,需求持续扩容。齿科氧化锆材料需求稳步扩张,AI数据中心建设带来的分布式电源需求有望加快SOFC装机放量,高速光互联需求增长带动光纤陶瓷插芯用量提升,共同推动复合氧化锆需求持续增长。我们预计2026-2028年SOFC、光纤陶瓷插芯及齿科领域复合氧化锆需求量合计为7,467/8,850/10,238吨,同比分别+14.8%/ +18.5%/+15.7%,2025-2028年CAGR约为16.3%。①SOFC:AIDC需求打开SOFC应用空间,YSZ需求有望加速增长。预计2026-2028年SOFC领域复合氧化锆总需求分别约为455/1,137/1,820吨。②MLCC:锆系材料切入MLCC,AI与汽车电子驱动增长。③光纤插芯:光通信精密连接基石,有望提供YSZ需求增量。预计2026-2028年光纤插芯领域复合氧化锆总需求分别约为1,004/1,104/1,215吨。④牙科粉体:数字化牙科推动需求扩容,强度与透光性要求驱动材料升级。预计2026-2028年全球齿科领域复合氧化锆需求分别约为6,008/6,609/7,203吨。⑤手机背板:手机高端化、智能穿戴设备扩容,复合氧化锆有望受益。⑥热障涂层:高温防护刚需,YSZ热喷涂粉体需求扩容。
复合氧化锆国产替代机会来临。2025年以来我国持续强化稀土出口管制,对海外高端氧化锆产能形成明显制约。2025年我国氧化钇出口1926.6吨,同比-29.9%;2026年1-7月我国氧化钇出口694.5吨,同比-27.4%;我国对日本氧化钇出口14.1吨,同比-97.9%,对日出口接近归零。海外高端YSZ供给收缩预期升温,据爱迪特公告,已收到日本东曹关于后续暂停供应齿科氧化锆粉体的通知。国内复合氧化锆供应体系逐步完善,出口管制背景下国产替代有望提速。
风险提示
供给恢复超预期;下游需求不及预期;出口管制政策变化;项目建设及产能释放不及预期。
+
目录
一、锆:从传统陶瓷迈向高端制造
二、锆英砂:海外巨头减产,价格有望上行
2.1 供给总览:资源分布相对集中,头部大矿显著减产
2.1.1 Iluka:主要矿山停产,锆产品供给显著收缩
2.1.2 Tronox:Atlas爬产基本完成,后续供给增量或有限
2.1.3 Rio Tinto:新老矿区接替,短期难以贡献增量
2.2 需求:玻璃冷修迎来需求回升
2.3 锆英砂价格复盘:减产周期开启,价格中枢有望上行
三、复合氧化锆:SOFC、MLCC等高端应用拓展,需求持续扩容
3.1 SOFC:AIDC需求打开SOFC应用空间,YSZ需求有望加速增长
3.2 MLCC:锆系材料切入MLCC,AI与汽车电子驱动增长
3.3 光纤插芯:光通信精密连接基石,有望提供YSZ需求增量
3.4 牙科粉体:数字化牙科推动需求扩容,强度与透光性要求驱动材料升级
3.5 手机背板:手机高端化、智能穿戴设备扩容,复合氧化锆有望受益
3.6 热障涂层:高温防护刚需,YSZ热喷涂粉体需求扩容
四、复合氧化锆国产替代机会来临
4.1 稀土出口管制,日本YSZ供给或显著受到影响
4.2 国内复合氧化锆扩产提速,国产替代空间打开
五、风险提示
正文
一、锆:从传统陶瓷迈向高端制造
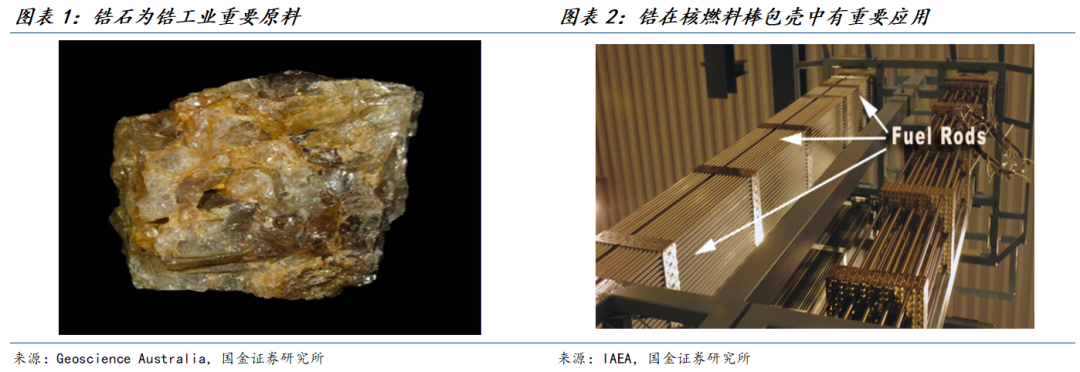
锆(Zr)是一种银灰色战略性稀有金属,原子序数40,相对原子质量91.224,密度约6.52 g/cm³,熔点1854℃,沸点4406℃,地壳丰度约132ppm。自然界中的锆主要赋存于锆石(ZrSiO4)和斜锆石(ZrO2),其中锆石是锆工业最主要的矿物原料。
锆具有良好的延展性、耐高温性和耐腐蚀性,其表面形成的氧化膜使其能够抵抗多种酸、碱及海水的侵蚀。凭借较低的热中子吸收截面以及良好的耐高温、耐腐蚀性能,锆合金被用于核燃料包壳等核反应堆关键部件。除金属及合金外,锆更多以化合物和陶瓷材料形态应用。锆石可进一步加工为硅酸锆、氯氧化锆、氧化锆、复合氧化锆及氧化锆结构陶瓷制品,下游覆盖建筑陶瓷、铸造、耐火材料、玻璃、消费电子和医疗植入物等领域。
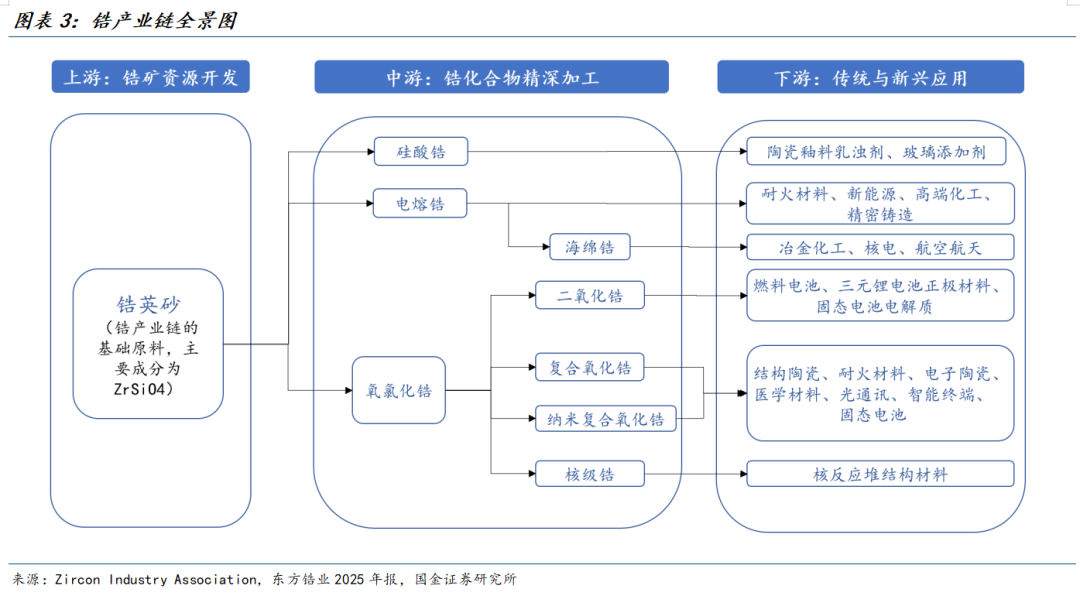
锆产业链上游以锆英砂为核心原料。锆英砂主要从海滨重矿砂中回收:原矿先经湿式选矿去除石英、黏土等轻质杂质,形成重矿物精矿,再利用不同矿物在导电性、磁性和密度等方面的差异进行干式分选,获得锆英砂及钛铁矿、金红石等产品。随后,锆英砂主要沿直接加工和化学深加工两条路径延伸。直接加工路径中,锆英砂经研磨煅烧可制成硅酸锆,或通过高温熔融等工艺制备电熔氧化锆,主要进入建筑陶瓷、铸造、耐火材料、陶瓷色釉料等传统领域。化学深加工路径中,锆英砂经碱熔、酸浸、分离等工序制得氯氧化锆(ZOC),再向碳酸锆、二氧化锆、复合氧化锆、纳米氧化锆以及核级锆材等产品延伸。氯氧化锆作为锆化学品体系的核心中间体,除用于生产氧化锆、碳酸锆、硫酸锆、氢氧化锆等产品外,也可直接用于钛白粉包膜、金属表面处理剂、涂料干燥剂、催化剂和防火剂等领域。
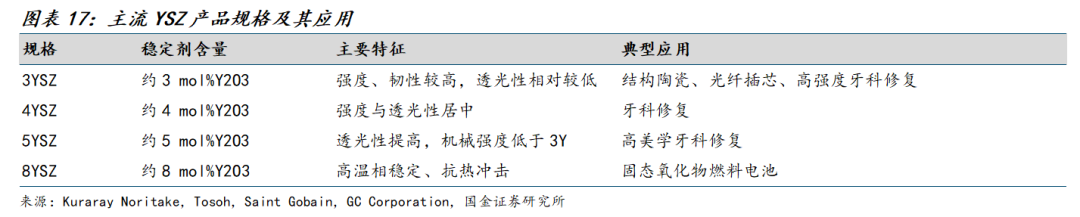
复合氧化锆是化学深加工路线的重要高端产品,按照粒径差异可分为微米级和纳米级产品。由于纯氧化锆在加热、冷却时会出现晶型转变,引起体积效应使材料破裂,很难直接制造特种陶瓷制件,因此需要通过稳定化处理,加入氧化钇等稳定剂改善其结构与性能。复合氧化锆也是生产氧化锆陶瓷的核心原料,其下游进一步延伸至结构陶瓷、电子陶瓷、生物陶瓷、高级耐火材料、光纤通信器件、机械部件、切削工具、手机背板、智能穿戴设备和固体燃料电池等领域。钇稳定氧化锆(YSZ)中,3YSZ(氧化钇添加量为3 mol%)以高强度和高韧性见长,主要用于结构陶瓷及齿科材料;5YSZ兼顾力学性能与透光性,可用于高美学牙科修复材料;8YSZ具有较高的氧离子电导率,主要用于氧传感器和固体氧化物燃料电池。
二、锆英砂:海外巨头减产,价格有望上行
2.1 供给总览:资源分布相对集中,头部大矿显著减产
联产品属性突出,供给受重矿砂产业整体开发节奏约束。全球商业化锆英砂主要来自重矿砂矿床,与钛铁矿、金红石等钛矿物共同赋存,并在重矿砂开采、富集和矿物分选过程中作为联产品产出。因此,锆英砂供给并非完全由自身价格决定,还取决于矿床的重矿物品位及矿物组合、钛矿产品价格、基础设施条件和项目整体经济性。
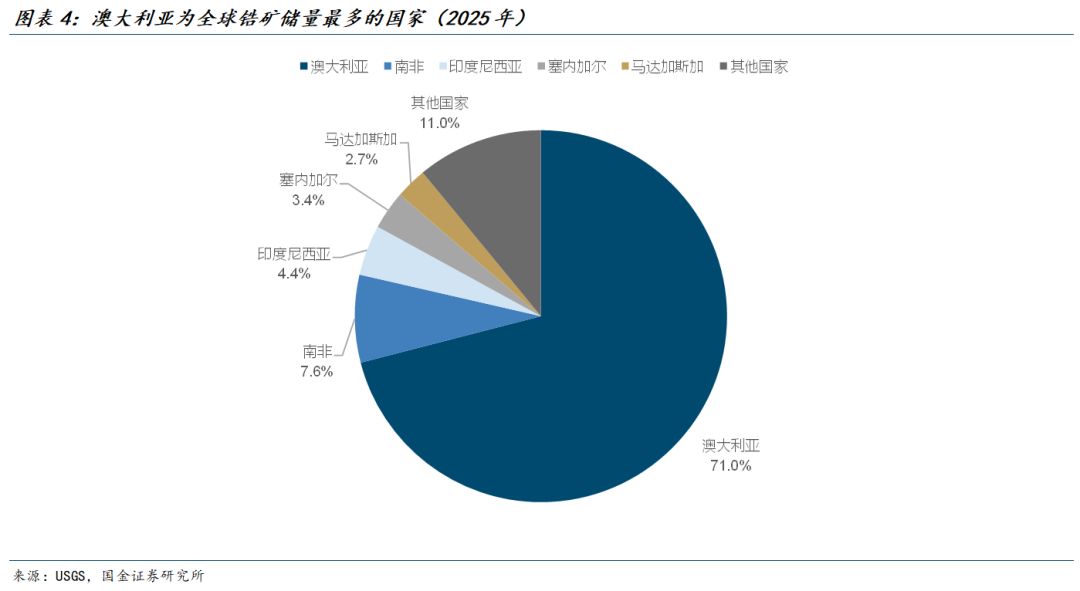
全球锆储量高度集中于澳大利亚。据USGS,全球锆矿总储量约7750万吨ZrO2,其中澳大利亚储量约5500万吨,占比71%;南非/印度尼西亚/塞内加尔/马达加斯加储量占比分别为7.6%/4.4%/3.4%/2.7%。
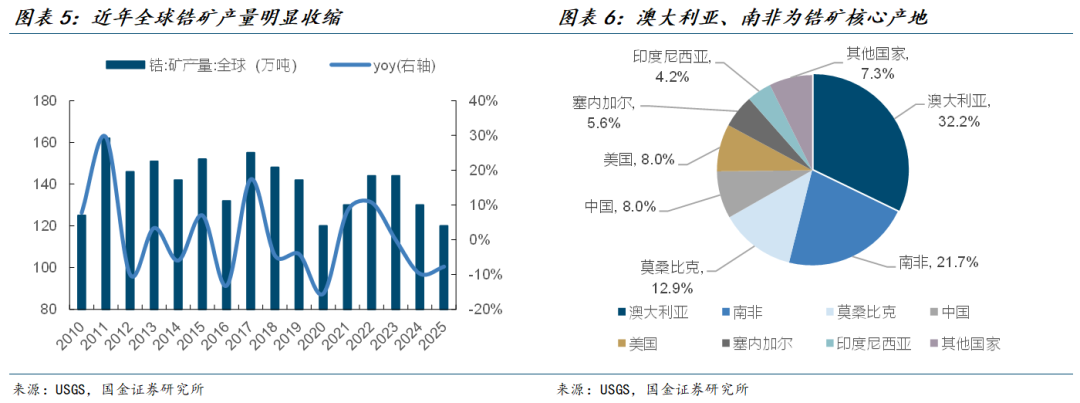
产量方面,全球锆矿呈现明显的缩产趋势。据USGS,2025年全球锆矿产量约124.3万吨,同比-3.2%,处于近15年产量的低点。从地域分布看,澳大利亚、南非是全球锆资源和生产的核心区域,莫桑比克近年来亦成为重要生产国,2025年,澳大利亚/南非/莫桑比克产量分别约40/27/16万吨,三国合计约83万吨,占全球产量约66.8%;中国与美国的锆矿产量均在10万吨左右,分别占全球产量的8.0%。
综合海外主要生产商项目进展看,全球锆英砂供给收缩压力较为明确。Iluka受Cataby停产及Balranald爬坡不及预期影响,预计2026年锆产品产量同比下降约三分之一;Tronox的Atlas已基本完成爬产,后续增量有限;Rio Tinto的Zulti South预计至2028Q4开始商业化生产,短期难以贡献增量。整体来看,Iluka减产规模或明显超过其他主要生产商增量,全球锆英砂供给趋于收缩;中长期主要新增项目投产时间较晚且多用于弥补存量矿山衰减,锆英砂供给弹性有限。
2.1.1 Iluka:主要矿山停产,锆产品供给显著收缩
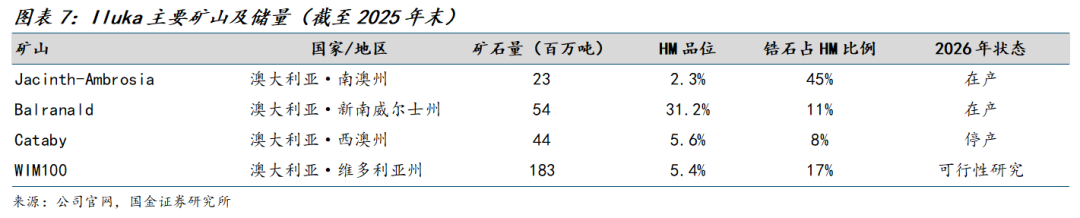
Iluka Resources是澳大利亚矿砂生产商,其核心锆矿山包含南澳州Jacinth-Ambrosia、西澳州Cataby、新南威尔士州Balranald及维多利亚州WIM100四座。其中,Jacinth-Ambrosia为在产核心锆矿,平均HM(Heavy Mineral,重矿物)品位为2.3%,锆石在重矿物组合中的比例为45%;Balranald项目已于2026年1月启动采矿,成为公司新增锆英砂及天然金红石供给来源,该矿山平均HM品位为31.2%,锆石占重矿物组合的11%;受矿砂市场需求疲弱及合成金红石库存较高影响,Cataby矿山自2025年12月起停产,计划暂停约12个月,复产时间将与市场状况挂钩;WIM100项目尚处可行性研究阶段。
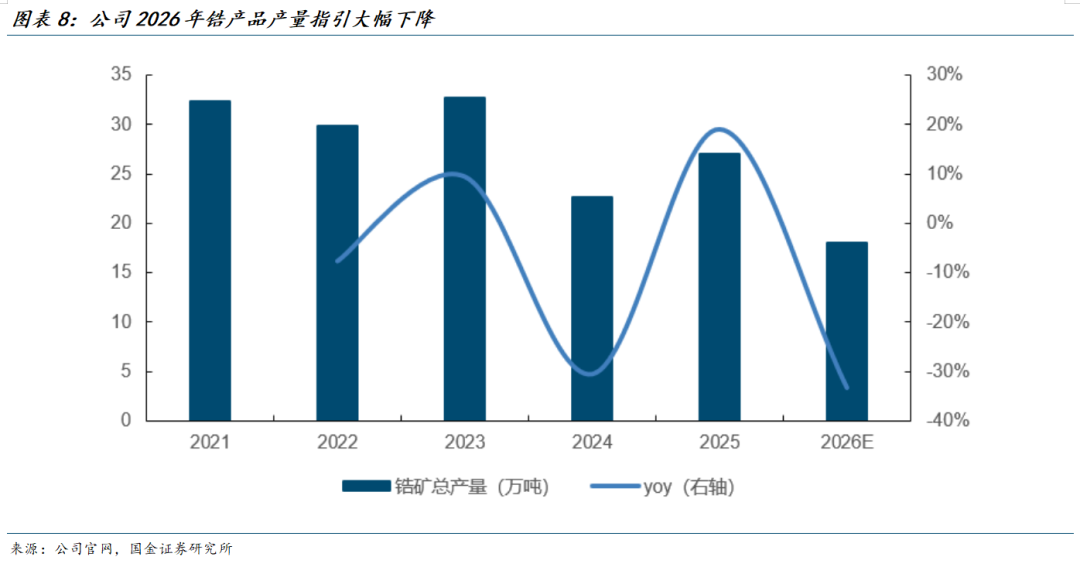
主要矿山全年停产,供给指引显著下降。公司锆产品产量从2021年的32.4万吨降至2025年的27万吨。2026H1公司锆英砂产量仅3.62万吨,同比-49.6%,ZIC(zircon-in-concentrate,含锆精矿)产量4.37万吨,同比-27.0%,合计锆产品产量7.99万吨,同比-39.3%。公司2026全年锆产品生产指引约为18万吨,相比2025年的27.0万吨下降约1/3,减量主要来自Cataby矿山全年停产,同时Balranald仍处于投产爬坡期,短期新增产量难以完全弥补Cataby减量。公司2026Q2维持锆产品总量指引不变,但受Balranald成品产出低于年初预期影响,产品结构由锆英砂为主调整为锆英砂与ZIC大致各占一半。
2.1.2 Tronox:Atlas爬产基本完成,后续供给增量或有限
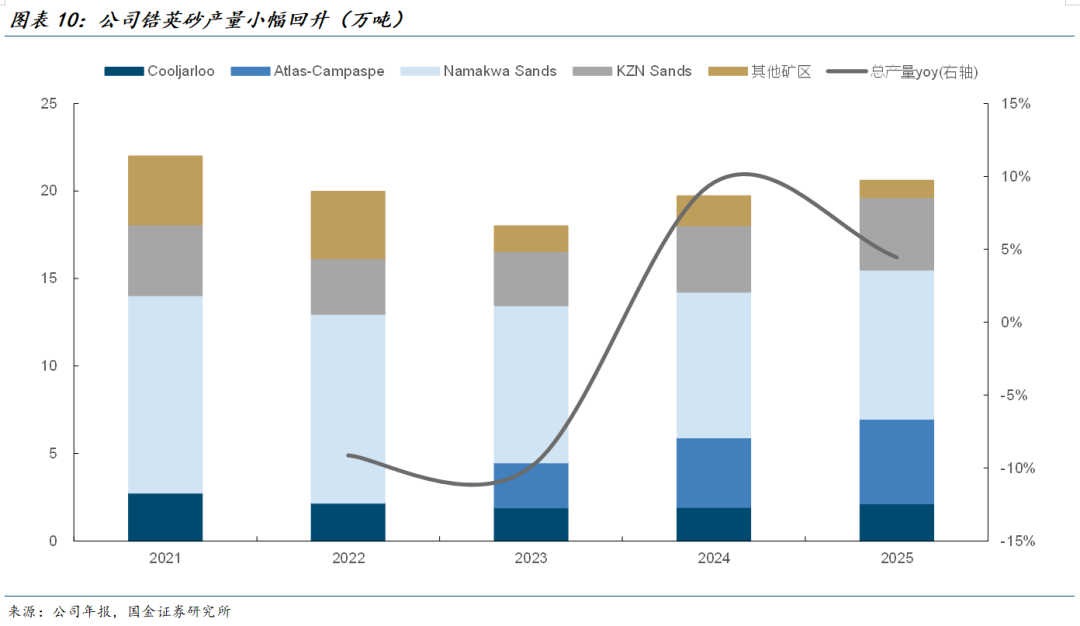
Tronox是全球一体化钛白粉及矿砂生产商,公司在产的锆英砂主要来自南非Namakwa Sands、KZN Sands矿区以及澳大利亚Cooljarloo、Atlas-Campaspe矿区。南非两矿区重矿物储量较大,2025年两矿区锆英砂合计产量约12.66万吨,占公司锆英砂产量约61%,是公司的主要矿源。

Atlas爬产增量或已基本释放,后续项目以矿山接续为主。近年公司锆英砂产量小幅回升,由2023年的17.99万吨增至2024年的19.72万吨,并进一步增至2025年的20.59万吨。从矿山结构来看,近年投产项目是老矿退出后的产能接续。据Tronox披露,Snapper于2022年4月停止开采,Crayfish于2023年7月停止开采,Ginkgo于2024年6月停止开采;Atlas-Campaspe项目是对前述矿山的产量接替,Atlas于2023年初全面达产,现阶段投产爬坡带来的增量或已基本释放。2023-2025年公司锆英砂净增量约2.60万吨,期间Atlas-Campaspe增量约2.26万吨,贡献净增量的约87%。Atlas的矿山储量较小,预计于2028年结束开采,此后公司计划由Campaspe继续接替。
2.1.3 Rio Tinto:新老矿区接替,短期难以贡献增量
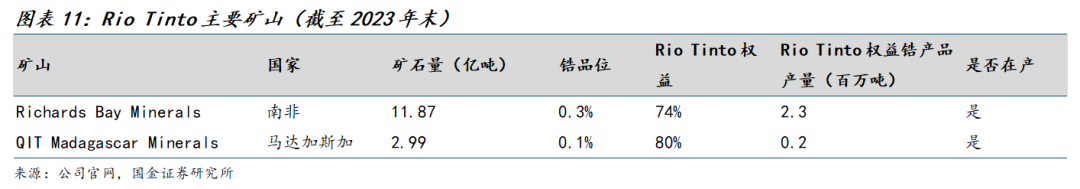
Rio Tinto是全球领先的矿业集团,业务覆盖铁矿石、铝、铜及矿砂等资源品,通过持股南非Richards Bay Minerals(RBM)与马达加斯加的QIT Madagascar Minerals产出锆产品。其中,RBM有着25万吨/年的锆英砂产能,按Rio Tinto 74%权益折算,对应权益产能约18.5万吨/年。
新老矿区接续推进,中长期供应以维持现有规模为主。RBM目前主要在Zulti North租赁区开展生产。2026年3月,Rio Tinto宣布批准RBM投资4.73亿美元建设Zulti South项目,并解除自2020年1月以来的项目暂停状态。项目预计建设约30个月,首批商业化生产计划于2028年第四季度启动,有望将RBM矿山寿命延长至2050年。随着Zulti North矿体逐步衰减,Zulti South将承接其产量,维持锆英砂、金红石和钛铁矿等产品的稳定供应。Rio Tinto明确表示该项目并非扩产项目,而是维持当前锆矿供应规模,预计对锆英砂供给增量贡献有限。
2.2 需求:玻璃冷修迎来需求回升
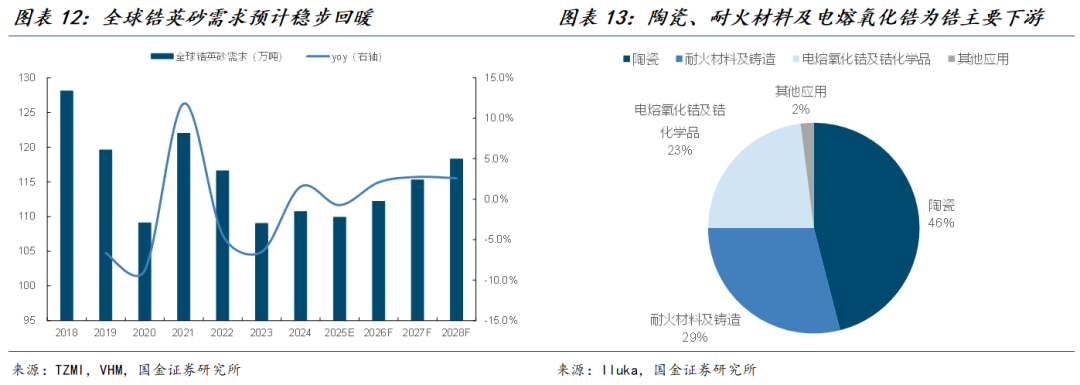
非陶瓷应用有望带动全球锆英砂需求稳步回升。据VHM披露的TZMI数据,2025年全球锆英砂需求预计约为109.9万吨,同比-0.7%。全球房地产市场持续疲软,对建筑陶瓷领域的锆英砂需求形成拖累,其中中国市场的需求下行较为明显;与此同时,锆化学品需求增长以及欧洲陶瓷生产趋于稳定,对冲了部分陶瓷需求下降的影响。从需求结构看,锆的应用形态主要为陶瓷、耐火材料、电熔氧化锆及锆化学品。据Iluka及TZMI统计,全球锆需求中陶瓷占比约46%,耐火材料及铸造占比约29%,电熔氧化锆及锆化学品占比约23%,其他应用占比约2%。
展望后续,TZMI预测锆英砂需求将自低位稳步回升,2025-2028年全球锆英砂需求增长至118.3万吨,对应CAGR约2.5%。分区域看,印度、除中国以外其他亚太地区、中东和非洲预计将成为主要增长市场。应用形态看,氧化锆及锆化学品预计成为需求增长的主要动力,2025-2028年CAGR约4.4%,在各下游领域中增速最快;铸造需求CAGR约2.5%。随着区域需求更加多元化,以及氧化锆、锆化学品等非陶瓷应用占比提升,全球锆英砂需求有望逐步摆脱地产链拖累并进入温和回升阶段。
玻璃窑炉冷修项目增加,有望支撑含锆耐火材料的更新需求。2026H1,受产品价格下行、库存高企及行业普遍亏损影响,光伏玻璃和浮法玻璃企业均增加冷修及停产。光伏玻璃方面,福莱特2026年中报指出,2026H1光伏玻璃价格持续承压,行业内冷修产线数量显著增加,部分高成本、技术落后的窑炉相继进入冷修或永久停产状态;信义光能2026年中报预计随着企业亏损和库存压力加剧,下半年停产线或将进一步增加;据隆众资讯,2026年7月行业释放二轮大幅减产信号,后续头部企业有望继续带头冷修。浮法玻璃方面,据隆众资讯,高成本产线冷修停产加速,2026H1浮法玻璃装置日度冷修损失量持续走高。

玻璃熔窑长期接触高温玻璃液,池壁、池底、流液洞及加料池等关键部位通常使用电熔锆刚玉砖、锆英石砖等含锆耐材,以抵御玻璃液侵蚀。正式放水冷修往往涉及拆窑、重砌,从而形成较为集中的含锆耐材采购需求。展望后续,随着光伏玻璃亏损推动供给出清,以及浮法玻璃老旧窑炉陆续进入正常或提前冷修周期,玻璃行业冷修项目增加有望为锆质耐火材料及上游锆英砂需求提供支撑。
2.3 锆英砂价格复盘:减产周期开启,价格中枢有望上行
2012-2015年:高价引发需求替代,供需失衡推动价格长期调整。
2012年是上一轮锆价周期的核心高点,锆英砂价格自2012年后持续走弱进入下降周期。本轮价格下跌一方面源于宏观经济放缓带来的终端需求走弱,另一方面,前期高价推动下游通过减量使用及材料替代降低锆英砂消耗。据Iluka,2012年前后由于陶瓷行业生产工艺现代化、节约使用和材料替代,锆英砂需求累计减少约25万吨。USGS指出,2012年全球锆需求转弱后,全球锆矿物精矿产量随之下降,并导致多个计划中的新矿项目延后。
2016-2022年:库存出清叠加供应约束,需求修复推动锆价上行。
到2016年,产业链逐步完成去库,2016年Iluka公司锆产品价格重新上调。2017-2018年,低库存与供应紧张格局延续,供应商提价逐步落地,锆英砂均价进一步上涨。2019年,全球政治及贸易摩擦加剧,企业信心和采购意愿受到抑制,下游客户主动去库存,中国、欧洲及印度陶瓷市场明显承压,锆价上行动能减弱。2020年,公共卫生事件导致终端需求收缩,带动锆价阶段性回落。2021-2022年,耐火材料、铸造等需求集中修复,而矿山供应恢复相对滞后,锆英砂价格快速上涨。2022年,尽管中国陶瓷需求受到卫生事件及房地产市场拖累,巴西和墨西哥等地区及非陶瓷领域需求仍具韧性,供应紧张延续,锆价进一步冲高。
2023-2026:需求转弱压制锆价,供给收缩推动锆价企稳回升。
2022年末起下游需求转弱,中国陶瓷市场受到公共卫生事件扰动、房地产疲弱及其他经济压力共同影响,企业在宏观不确定环境下维持谨慎、压低库存,熔融氧化锆、锆化工、耐火材料和铸造需求疲软,锆英砂价格持续下行。2026H1部分海外矿山停产,主要矿山品位下降及剥采比上升,行业成本中枢有所抬升,锆英砂价格企稳回升。截至2026年9月15日,锆英砂价格为1.155万元/吨,较底部回升约18%。展望后续,若主要供应商继续保持生产纪律、锆英砂供应约束延续,传统领域需求逐步回升,叠加新兴应用贡献增量,锆价有望进一步上行。
三、复合氧化锆:SOFC、MLCC等高端应用拓展,需求持续扩容
高端应用持续拓展,复合氧化锆需求有望稳增。复合氧化锆是加入金属氧化物稳定剂的二氧化锆材料,不同稳定剂含量对应不同晶相、强度、透光性、离子电导率及高温性能。复合氧化锆主要应用于固体氧化物燃料电池(SOFC)、高端电子陶瓷与结构陶瓷、光通信、生物医疗、消费电子、锆基热障涂层等领域。以钇稳定氧化锆(YSZ)为例,该系列产品有3~8mol%Y2O3添加量的不同规格,产品粒径分为普通微米级和纳米级。据24 Chemical Research测算,2024年全球复合氧化锆市场规模约18.9亿美元,2032年有望达到31.2亿美元,2025-2032年间CAGR约为7.5%。
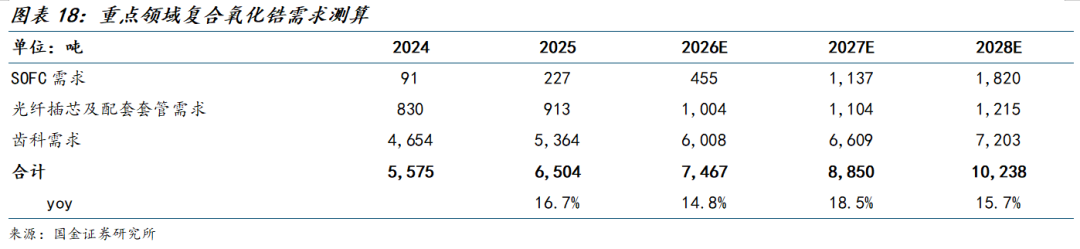
我们对SOFC、光纤陶瓷插芯及齿科三大应用领域的复合氧化锆需求进行测算,预计2026-2028年上述领域需求量分别为7,467/8,850/10,238吨,同比分别+14.8%/ +18.5%/+15.7%,2025-2028年CAGR约为16.3%。其中,齿科氧化锆材料需求稳步扩张,AI数据中心建设带来的分布式电源需求有望加快SOFC装机放量,高速光互联需求增长带动光纤陶瓷插芯用量提升,共同推动复合氧化锆需求持续增长。
3.1 SOFC:AIDC需求打开SOFC应用空间,YSZ需求有望加速增长
SOFC(固体氧化物燃料电池)是采用致密固体氧化物陶瓷作为电解质的第三代燃料电池,可在中高温条件下将燃料与氧化剂的化学能直接转化为电能。其运行温度介于500-1000℃,系统规模约1kW-2MW,发电效率可达约60%,具有转换效率高、燃料适应性强和全固态运行等特点,主要应用于辅助电源、分布式发电及公用事业发电等领域。
AI算力发展推动数据中心加速扩张,电力供应成为重要制约。作为AI模型训练与推理的核心基础设施,全球数据中心投资及用电需求快速增长。据IEA,2022-2024年全球在数据中心上的投资额接近翻倍;到2030年,全球数据中心用电量将从2024年的415TWh倍增至945TWh,基准情景下于2035年进一步提升至约1200TWh。然而,电源与电网建设速度相对滞后,IEA预计约20%的规划中数据中心项目可能面临延期风险。PJM预计,2025-2030年其区域内数据中心负荷将增加最高约30GW,负荷增长速度快于新增电源投产速度,区域电力供需趋紧;同时,据IEA,发达经济体新建输电线路通常需要4-8年,变压器、电缆等关键电网设备的交付等待时间在过去三年中亦增加一倍。
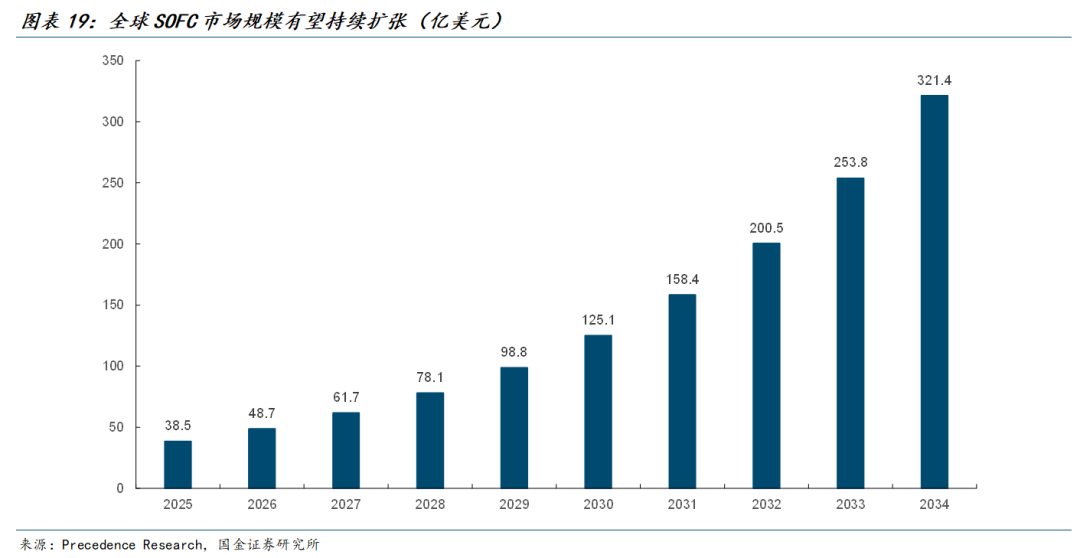
现场发电及储能有望成为关键解决方案。SOFC具有较高的能源转换效率,发电效率可达约60%,整体燃料使用效率可能高达85%;同时SOFC采用模块化设计,建设周期相对较短。据Bloom Energy,公司仅用55天便完成向Oracle交付可投入运行的燃料电池系统,较原计划提前一个多月。随着AI数据中心用电需求增长及电网接入周期延长,SOFC在数据中心主供电、备用电源等场景的商业化应用有望加速,逐步成为数据中心现场供电的重要技术选择。据Precedence Research预测,全球SOFC市场规模将由2025年的38.5亿美元增长至2034年的321.4亿美元,对应2025-2034年CAGR为26.6%。
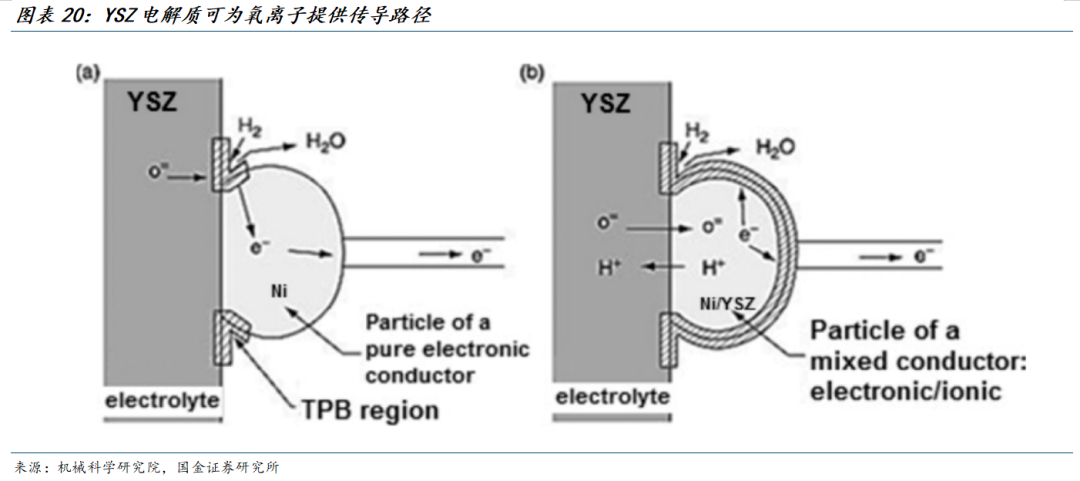
钇稳定氧化锆(YSZ)是SOFC的主流固体电解质材料之一。YSZ具有较高的氧离子电导率及电子电阻率,同时具备高温化学稳定性和结构稳定性,因此可作为SOFC电解质材料。在典型SOFC中,致密YSZ电解质负责将空气极产生的氧离子传导至燃料极,同时隔绝燃料与氧化剂并阻止电子通过。除作为电解质外,YSZ也应用于电极材料。燃料极通常采用Ni-YSZ金属陶瓷,Ni和YSZ分别提供电子电导和离子电导,同时YSZ可抑制Ni在高温下的晶粒长大,采用Ni–YSZ可将反应区域从电解质界面向燃料极内部延伸约10-20μm。空气极则可采用LSM-YSZ复合材料,通过增加气相、电子导体与离子导体形成的三相边界长度,可增加氧还原反应活性位点并降低空气极极化电阻。
我们对全球SOFC用氧化锆需求进行测算,核心假设包括:
(1)全球SOFC出货量:据国金电新团队结合Bloom Energy 2026Q2财报指引及产能扩张规划测算,全球SOFC出货规模有望由2024年的约0.4GW增长至2028年的约8GW;
(2)电解质环节YSZ用量:SOFC电解质通常采用钇稳定氧化锆(YSZ)材料。参考Yoonseok Choi等(2022)构建的1kW级固体氧化物燃料电池堆参数,本文假设商业SOFC采取类似的堆叠结构,YSZ电解质平均厚度为15μm,电池功率密度为0.33W/cm²。参考东曹8YSZ产品参数,取YSZ烧结体密度为5.9g/cm³。推算得到2026-2028年SOFC电解质环节对应的复合氧化锆需求量分别约为53.1/132.8/212.4吨。
(3)Ni-YSZ阳极环节YSZ用量:不同支撑结构SOFC的阳极厚度存在较大差异。其中,电解质支撑型电池的NiO-YSZ阳极厚度通常仅为20-30μm,而阳极支撑型电池的阳极支撑体与功能层合计厚度通常可达到500-1000μm。综合考虑不同支撑结构的应用情况,本文在基准情景下取商业SOFC阳极平均厚度为300μm。参考Yoonseok Choi等(2022)的相关参数,进一步假设阳极孔隙率为35%,NiO与YSZ的投料质量比为1.38。经测算,单位面积YSZ用量约为0.07g/cm²;推算得到2026-2028年SOFC阳极环节对应的复合氧化锆需求量分别约为401.9/1004.6/1607.4吨。
综合电解质和阳极环节,预计2026-2028年SOFC领域复合氧化锆总需求分别约为455/1,137/1,820吨。随着AI算力需求增长推动数据中心加快建设,SOFC在现场供电领域的应用有望持续拓展,进而带动以YSZ为代表的复合氧化锆电解质及电极材料需求增长。

3.2 MLCC:锆系材料切入MLCC,AI与汽车电子驱动增长
氧化锆陶瓷具有高强度、耐高温、耐腐蚀、高绝缘电阻和低介电损耗等特性,在电子工业中具有重要作用。具体来看,氧化锆电子陶瓷在氧传感器(作为核心电解质)、5G通信射频器件(滤波器、介质谐振器、陶瓷基板)、MLCC介质层(多层陶瓷电容器)、半导体精密部件等高技术门槛领域有着广泛应用。
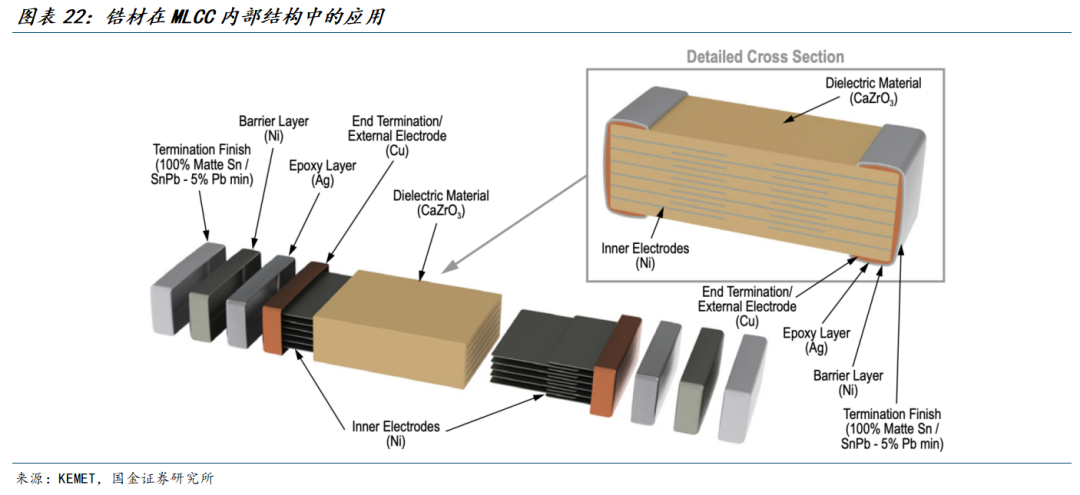
MLCC(片式多层陶瓷电容器,Multi-Layer Ceramic Capacitor)是电子陶瓷最主要的应用之一,其由陶瓷介质层与金属内电极交替堆叠而成,主要利用介质材料的极化效应储存电荷。高介电常数MLCC通常采用钛酸钡基陶瓷作为介质材料,并通过锆等元素掺杂调控材料的介电性能、温度稳定性和击穿性能。通过推动介质层和内电极薄层化、堆叠层数增加以及陶瓷粉体微细化,MLCC得以在尺寸不断缩小的同时实现容量提升。作为基础被动电子元件,MLCC已广泛应用于智能手机、个人电脑及家电等传统消费电子领域,并随着电子设备功能复杂化和单机搭载量提升,进一步向AI服务器、新能源车等高成长领域渗透。
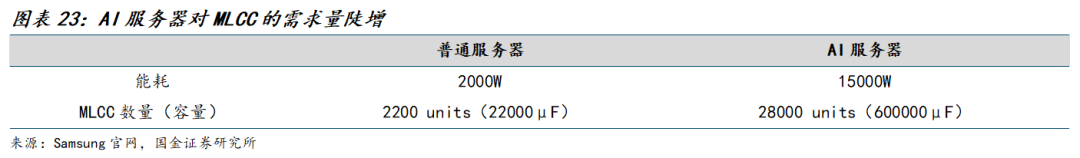
AI服务器与车规需求加速增长,推动MLCC单机搭载量提升。据Samsung披露,单辆纯电汽车约使用2-3万颗MLCC;先进AI服务器耗能更大,使用的MLCC数量超过普通服务器10倍,且AI服务器对小型、高容量、耐高温MLCC需求提升。据Mordor Intelligence预计,全球MLCC市场规模将由2026年的318.7亿美元增长至2031年的641.9亿美元,CAGR为15.03%,其中汽车应用预计以19.63%的CAGR增长。全球MLCC市场预计随AI服务器与汽车电子市场的增长而保持较快的扩张态势。企业表现来看,2026Q2三星电机元器件事业部销售额同比增长29%,数据中心MLCC及汽车产品销售增长构成重要驱动。
锆系材料可作为改性材料提升MLCC性能。BaTiO3是高介电常数型MLCC的主体介质,在BaTiO3中加入BaZrO3能够改善体系的介电温度特性。此外,部分温度补偿型MLCC可采用锆酸钙(CaZrO3)基材料作为主体介质。高纯氧化锆已经形成面向MLCC的商业化产品体系。Saint-Gobain高纯氧化锆可为MLCC及压电陶瓷提供更稳定和更宽的工作范围;第一稀元素则将多个湿法ZrO2产品牌号直接列入陶瓷电容器应用,其中部分产品ZrO2+HfO2纯度达到99.96%,超细产品粒径D50最低达到0.07-0.27μm。AI服务器、汽车电子等下游需求增长的带动下,MLCC市场有望持续扩容,并带动锆系介质材料及改性添加剂需求增长。
3.3 光纤插芯:光通信精密连接基石,有望提供YSZ需求增量
光纤插芯是光纤连接器中用于固定和精确定位光纤的高精密结构件,通常为中心带有微孔的陶瓷小管;连接时,两端插芯通过陶瓷套管实现精准对中,从而完成光纤之间的低损耗光信号耦合。插芯同心度和中心孔尺寸精度直接影响光纤横向错位及连接插入损耗,产品主要应用于光纤适配器及光收发模块接口等光器件,是光通信网络通畅的基础。据24 Chemical Research预测,全球光纤陶瓷插芯市场有望从2025年的4.68亿美元增长至2032年的8.40亿美元,对应CAGR约为8.7%。

YSZ为制造陶瓷插芯的重要材料。光纤插芯可分为单芯和多芯两类,其中单芯连接器的插芯通常采用氧化锆陶瓷材料,包括LC、SC等型号;多芯(MT)插芯则主要采用聚苯硫醚(PPS)等树脂材料。Saint-Gobain的3mol%钇稳定氧化锆CY3Z-M专门用于光纤插芯注塑成型,CY3Z-P用于光纤套管制造;Tosoh亦将YSZ粉体用于光纤连接部件中的插芯及套管,其3YSZ典型烧结体具有较高强度、硬度及耐磨性能;Corning则在其单纤连接器中采用氧化锆陶瓷插芯。
高速光互联扩张有望进一步打开YSZ材料的需求空间。据SENKO披露,其面向AI集群和数据中心400G、800G、1.6T传输场景的SN连接器产品,继续采用与LC连接器相同规格的陶瓷插芯。随着全球算力基础设施建设提速及高速光器件市场扩容,SN、MDC等采用陶瓷插芯的方案有望在部分高速光互联场景中实现渗透,为氧化锆材料带来潜在的增量需求。
我们对光纤插芯领域需求进行测算,核心假设包括:
(1)光纤插芯销量:据C&C,2023年全球插芯需求规模约为26.6亿只,其中MT插芯需求占比不足20%,我们假设2024-2028年全球光纤插芯总销量为29.3/32.2/35.4/38.9/42.8亿只。据QYResearch测算,2025年LC/SC-FC型号插芯市场规模分别为2.78/1.23亿美元;以市场规模近似销量占比,同时假设MT等非氧化锆插芯占比为18%,则可得LC/SC/其他插芯销量占比约为57%/25%/18%。
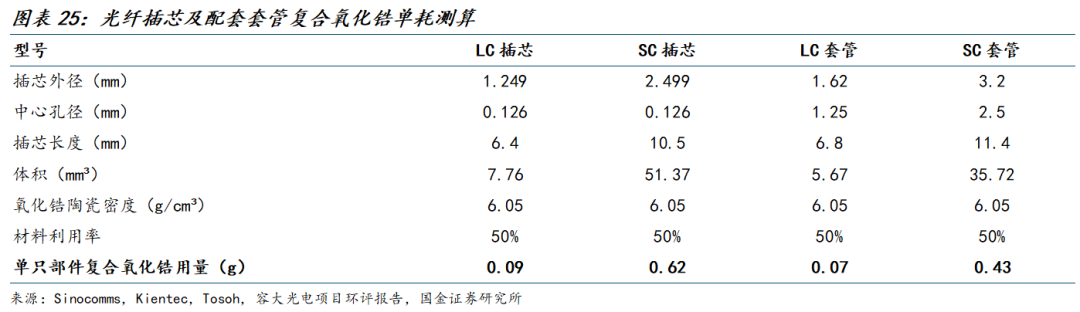
(2)光纤插芯及套管单耗:参考Sinocomms、Kientec相关产品参数,我们采用以下参数估计插芯及套管中氧化锆的用量:LC插芯外径/内径/长度分别为1.249/0.126/6.4mm;SC插芯外径/内径/长度分别为2.499/0.126/10.5mm;LC套管外径/内径/长度分别为1.62/1.25/6.8mm;SC套管外径/内径/长度分别为3.2/2.5/11.4mm。参考东曹产品参数,假设光纤插芯及套管采用的3YSZ粉体密度为6.05g/cm³。参考容大光电项目光纤插芯环评报告,假设材料利用率为50%,由此可测算得单只LC插芯/SC插芯/LC套管/SC套管消耗复合氧化锆0.09/0.62/0.07/0.43g。考虑到单芯连接器中有两只插芯与一只套管组合,仅考虑含有氧化锆的单芯连接器,则可以计算得到单个LC/SC连接组的复合氧化锆消耗量为0.26/1.68g。结合销量可得2026-2028年光纤插芯领域复合氧化锆总需求预计分别为1004/1104/1215吨。
3.4 牙科粉体:数字化牙科推动需求扩容,强度与透光性要求驱动材料升级
牙科氧化锆是以ZrO2为主要成分的先进陶瓷生物材料,可由纳米复合氧化锆粉体经配方、成型和烧结制成牙科瓷块,并进一步加工为牙冠、牙桥及嵌体等修复体。凭借较高的机械强度、良好的耐久性、生物相容性和美学表现,氧化锆已成为牙科修复领域的重要材料。
数字化牙科加速渗透叠加美学修复需求提升,氧化锆牙科材料市场持续扩容。Global Market Insights数据显示,全球氧化锆基牙科材料市场规模由2025年的3.42亿美元预计增长至2035年的7.75亿美元,对应2026-2035年CAGR约8.7%;其中CAD/CAM和数字化牙科技术普及、美学修复需求以及牙齿缺失等因素构成主要增长驱动,氧化锆材料逐渐成为主流理想的修复方案。
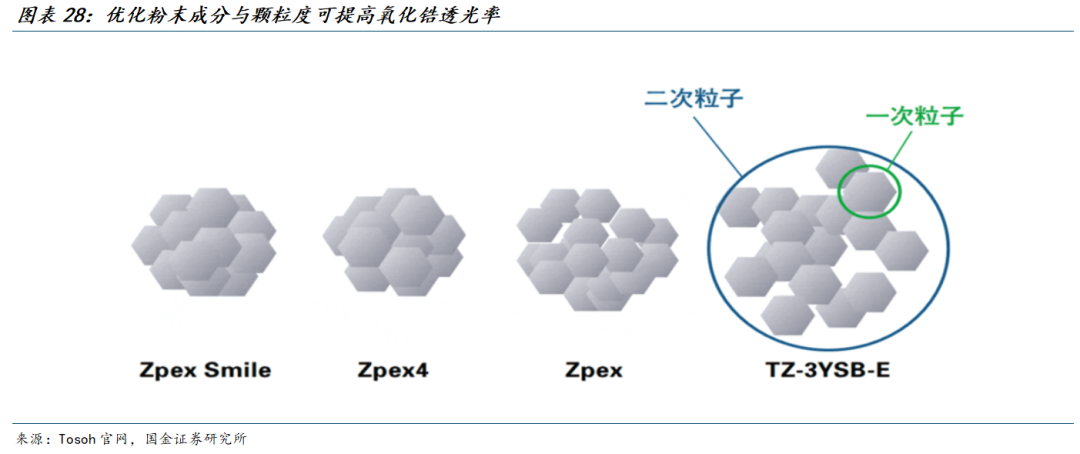
牙科氧化锆材料向多规格、差异化发展。牙科氧化锆通常采用3Y/4Y/5Y型号,其中3Y机械强度最高、透光性最低;5Y透光性最高、机械强度最低;4Y位于两者之间,用于兼顾强度与美学表现。不同修复部位及受力条件由此对应不同材料规格。Tosoh等上游粉体企业通过优化材料组成、颗粒特征及制备工艺,持续开发高透光牙科YSZ产品,以满足不同牙冠和修复场景的性能需求。牙科修复市场扩容以及CAD/CAM等数字化技术加速渗透,为牙科用纳米复合氧化锆粉体提供了稳定的需求基础;与此同时,不同修复场景对机械强度、透光性及耐久性的差异化要求,将推动YSZ粉体进一步向多钇含量、多透光等级和精细化配方方向发展。
我们对牙科用氧化锆需求进行测算,核心假设包括:
(1)牙科氧化锆材料销量:据QYResearch,2025年全球牙科氧化锆材料销量约为1411.6万件,预计2026-2032年间牙科氧化锆材料销量CAGR约为8.81%。考虑CAD/CAM技术持续渗透以及新兴市场口腔修复需求增长,我们假设2026-2028年全球牙科氧化锆材料销量增长率分别为12%/10%/9%,对应销量分别约为1,581/1,739/1,896万件。
(2)牙科氧化锆单耗:据爱迪特,2021-2023年公司氧化锆瓷块粉体消耗量分别为3.83/3.73/3.83吨/万块,取中值假设氧化锆瓷块粉体消耗量为3.80吨/万块。由此测算,预计2026-2028年全球齿科领域复合氧化锆需求分别约为6,008/6,609/7,203吨。
3.5 手机背板:手机高端化、智能穿戴设备扩容,复合氧化锆有望受益
手机陶瓷背板是采用先进陶瓷材料制造的移动终端外壳结构件,除承担设备外部保护和外观功能外,还需要适配无线通信等终端功能。氧化锆陶瓷兼具较高机械性能、耐磨性、介电性能及美学表现,不会形成金属材料式的信号屏蔽,并支持无线充电等特点,因此可用于高端智能手机及智能穿戴设备外壳等部件。
智能手机高端化、智能穿戴设备需求扩容,有望打开消费电子领域复合氧化锆需求。智能手机方面,高端化趋势持续演绎,Counterpoint数据显示,我国高端智能手机占比从2018年的11%逐步提升至2024年的28%;全球市场高端智能手机占比同样从2022H1的20%提升至2026H1的29%。高端机型对外观质感、耐磨性及通信性能提出更高要求,有利于陶瓷背板等高性能结构件渗透。智能穿戴方面,据IDC,2025年中国腕戴设备出货量达7390万台,同比+20.8%;其中智能手表出货量约5061万台,同比+17.2%,市场扩容有望进一步拓展陶瓷外壳的应用场景。氧化锆在手机及智能穿戴外壳中已经具备成熟的粉体、喂料及成型方案,随着高端消费电子材料升级、可穿戴设备扩容及陶瓷结构件渗透率提升,复合氧化锆需求有望持续增长。

3.6 热障涂层:高温防护刚需,YSZ热喷涂粉体需求扩容
热障涂层(Thermal Barrier Coating,TBC)是覆盖于航空发动机及燃气轮机高温部件表面的隔热保护体系,能够将金属基体温度降低100至300℃,同时阻挡高温燃气中的氧气和腐蚀性物质,从而减少高温环境对涡轮叶片、导向叶片及燃烧室等热端部件的影响,并延长高温部件服役寿命。作为应用最广、最成熟的热障涂层陶瓷面层材料,氧化钇稳定氧化锆(YSZ)热喷涂粉末专为热喷涂工艺设计,加热至熔融或半熔状态后,喷射到基材表面形成保护涂层。此类涂层具有卓越的热障性能、耐磨性和氧离子传导性,在航空航天、工业燃气轮机等高要求应用中至关重要。
YSZ热喷涂粉末产品中,8YSZ已形成标准化商业产品体系。Saint-Gobain #204系列8YSZ被用于高性能热障涂层,可稳定应用至约1,300℃并具备抗热冲击、侵蚀和腐蚀性能;航空发动机端,YSZ可分别以热喷涂粉末和EB-PVD锭料形式形成陶瓷面层,应用于高压涡轮叶片、导向叶片及燃烧室等热端部件。
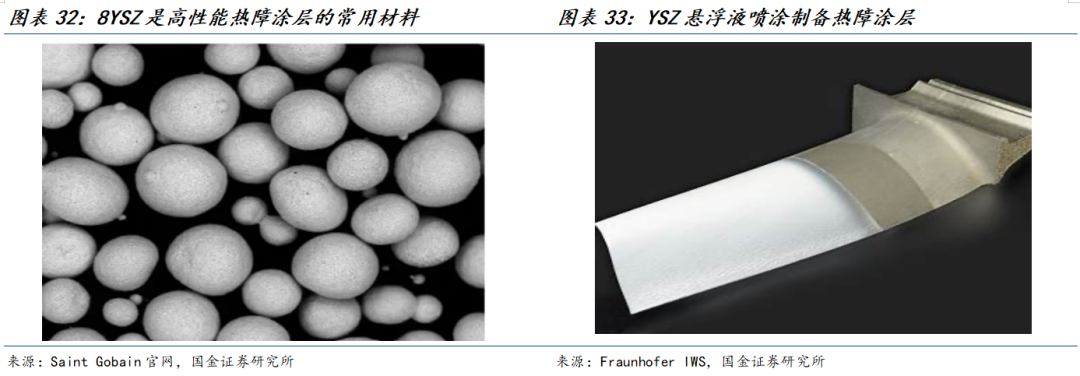
燃气轮机及航空发动机需求推动YSZ热喷涂粉体市场扩容。航空运力扩张与机队更新支撑新机需求,Airbus预计2026-2045年全球需要42060架新飞机,其中19820架用于替换既有机队;据东方锆业,未来十年全球航空旅行需求预计增长超过40%,飞机交付量预计增长57%。工业燃气轮机市场亦保持扩张,据Mordor Intelligence预测,全球工业燃气轮机市场规模将由2026年的103.5亿美元增至2031年的141.4亿美元,对应CAGR为6.45%。航空发动机与工业燃气轮机市场扩张有望推动YSZ热喷涂粉体需求持续增长。24 Chemical Research研究显示,全球YSZ热喷涂粉末市场规模由2024年的6,120万美元,预计到2032年将增长至9,900万美元,2025-2032年间CAGR为7.1%。随着终端市场扩容及热端部件对耐高温、隔热和服役可靠性的要求不断提高,以8YSZ为代表的氧化锆热障涂层材料需求有望稳增。
四、复合氧化锆国产替代机会来临
4.1 稀土出口管制,日本YSZ供给或显著受到影响
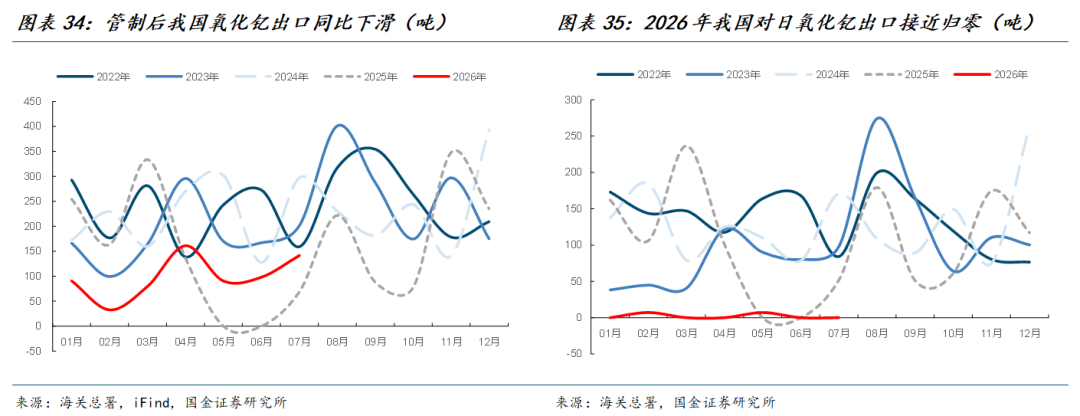
氧化钇对日供应不确定性上升,海外高端氧化锆供给或将收缩。氧化钇是钇稳定氧化锆(YSZ)所需关键稳定剂,2025年以来我国持续强化稀土出口管制,对海外高端氧化锆产能形成明显制约。2025年4月,商务部、海关总署将包括氧化钇在内的7类中重稀土相关物项纳入出口管制,相关出口须申请许可证;2026年1月,我国进一步加强对日两用物项出口管制,禁止向日本军事用户、军事用途及有助于提升其军事实力的最终用户和用途出口,氧化钇对日供应审核趋严;2026年2月及6月,商务部先后两次将共40家日本实体列入出口管制管控名单,并将另外40家实体列入关注名单,进一步强化最终用户、最终用途审查。受此影响我国氧化钇出口同比显著下滑,据海关总署,2025年我国氧化钇出口1926.6吨,同比-29.9%;2026年1-7月我国氧化钇出口694.5吨,同比-27.4%;我国对日本氧化钇出口14.1吨,同比-97.9%,对日出口接近归零。
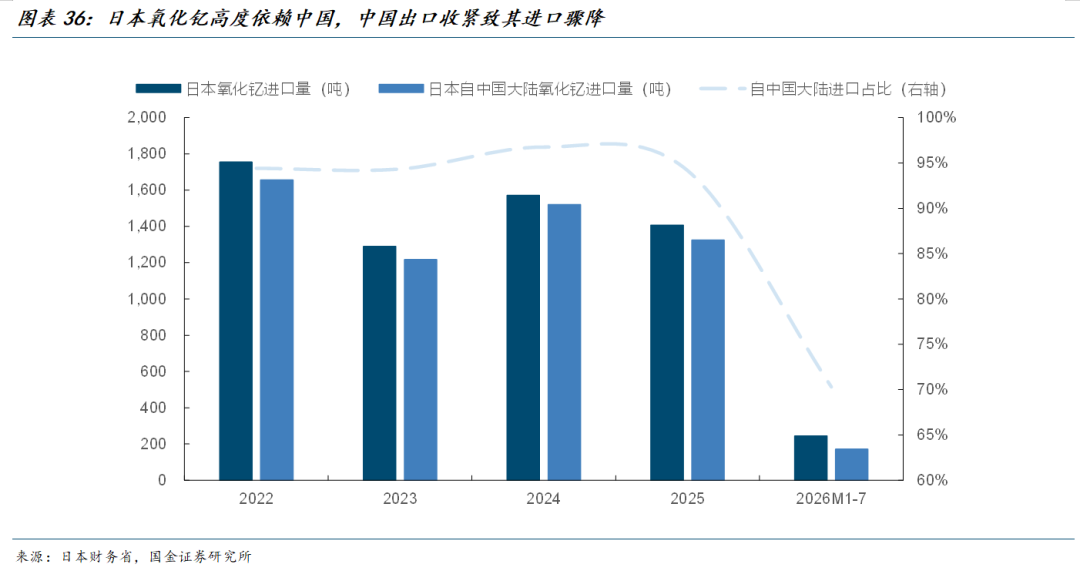
根据日本财务省数据,2025年日本氧化钇总进口量1406.9吨,其中自中国大陆进口1324.9吨,占比达94.2%,对华进口依赖度极高;2026年1-7月日本氧化钇进口总量降至243.8吨,其中自中国大陆进口171.4吨,中国供应收缩已对日本氧化钇进口产生明显影响。日本披露自华进口量远高于我国海关披露的对日出口量,转口贸易或存在一定影响,但在我国氧化钇出口总量下降的背景下,供应约束仍显著强化。
稀土出口管制已对日本YSZ供应链形成显著扰动。据爱迪特公告,已收到日本东曹关于后续暂停供应齿科氧化锆粉体的通知,海外高端YSZ供给收缩预期升温。与此同时,日本第一稀元素在年报中明确将氧化钇列为供给来源集中且面临出口管制风险的原料,采取增加战略库存应对;2025年该公司推出无需稀土的氧化钙稳定氧化锆以增强供应稳定性。在此背景下,国内厂商有望凭借更稳定的原料保障和完整产业链配套,加快钇稳定氧化锆等高端材料的进口替代,并逐步承接海外市场份额。
4.2 国内复合氧化锆扩产提速,国产替代空间打开
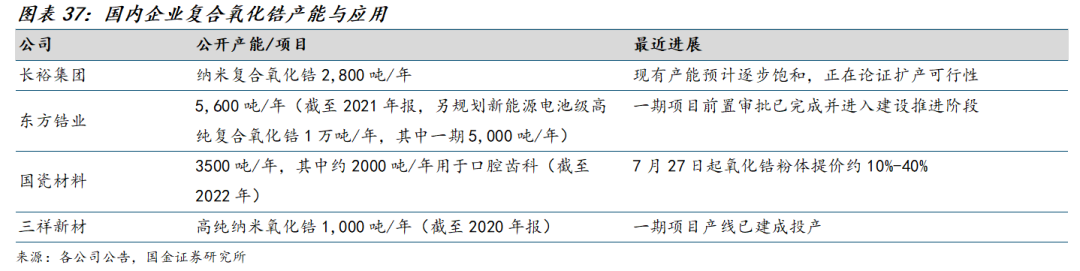
国内复合氧化锆供应体系逐步完善,出口管制背景下国产替代有望提速。产能方面,长裕集团已完成前期纳米复合氧化锆扩产,产能由1500吨/年提升至2800吨/年。东方锆业现有复合氧化锆产能5600吨/年,并于2025年6月向全资子公司焦作东锆增资1.17亿元,建设年产1万吨新能源电池级高纯复合氧化锆项目。其中,一期规划产能5000吨/年,项目备案、环评审批、建设工程规划许可及施工许可等前置手续已完成;二期将根据市场需求和业务进展情况推进。截至2022年报,国瓷材料拥有3500吨/年纳米复合氧化锆粉体产能。截至2020年报,三祥新材拥有1000吨/年高纯纳米氧化锆产线。
目前,部分企业预计现有产能利用率将逐步趋于饱和。长裕集团表示,随着钇稳定氧化锆市场开拓,现有纳米复合氧化锆产能预计逐步饱和,目前正在论证扩产可行性。随着国内企业加快扩产、供应能力持续提升,复合氧化锆国产化渗透率有望进一步提高。
五、风险提示
供给恢复超预期。若海外锆英砂供应恢复、存量矿山增产或新增项目投产进度超预期,锆供给压力可能缓解,价格或将承压,并对产业链相关企业盈利造成不利影响。
下游需求不及预期。SOFC、光通信、牙科材料、电子陶瓷、消费电子及热障涂层等应用仍处于导入或放量阶段。若终端市场扩张或复合氧化锆材料渗透低于预期,高端锆材料需求及相关企业盈利可能不及预期。
出口管制政策变化。若我国稀土出口管制政策边际放松,海外原料供应可能恢复,复合氧化锆国产替代进程或将放缓,相关产品价格及企业盈利可能承压。
项目建设及产能释放不及预期。相关公司均有锆材料扩产及产业链延伸项目在建,若项目建设或下游客户导入进度低于预期,相关企业新增产能及业绩贡献可能延后。
阅读全文
+
报告信息
证券研究报告:《复合氧化锆:望迎类“六氟化钨”时刻》
报告日期:2026年9月16日
作者:
吴晋恺 SAC执业编号:S1130526010001
王钦扬 SAC执业编号:S1130523120001



VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




