


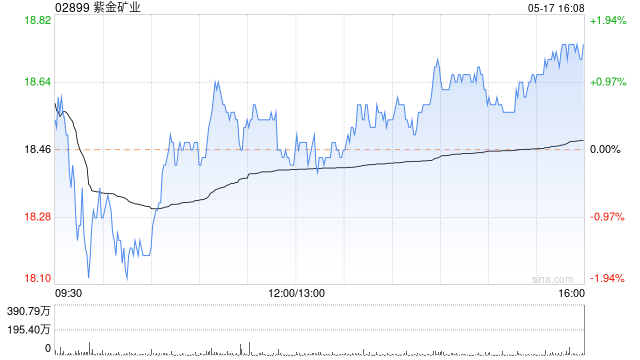
摩根士丹利发布研报称,将紫金矿业(02899)H股目标价由55港元上调至61港元,紫金矿业(601899.SH)A股目标价由52元人民币上调至58元人民币,并将紫金矿业H股列为行业首选,评级“增持”。该行认为,紫金在铜、金及锂矿的产量增长速度,在大型矿企中名列前茅,惟其估值尚未充分反映其增长规模、多元化及可见性。
报告指出,紫金2025至2028年的产量复合年增长率目标为铜12.5%、金14.5%、锂128%、银14.2%及钼39.7%。其中,锂业务正迅速成为新的利润引擎,预计产量将从2025年的2.5万吨LCE,增至2028年潜在的30万吨以上,在当前每吨14万元人民币的锂价及约6万元人民币的成本下,2026年锂业务纯利贡献料达70亿至80亿元人民币。该行认为,市场目前对锂业务的增长潜力反映不足。
大摩分析指,紫金现交易于预测2026年市盈率11.3倍,EV/EBITDA为7.5倍,估值较全球同业(EV/EBITDA介乎约7至15倍)吸引,特别是经现时优于同业的产量增长调整后。

海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君


VIP课程推荐
加载中...
APP专享直播
热门推荐
收起
新浪财经公众号
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




