


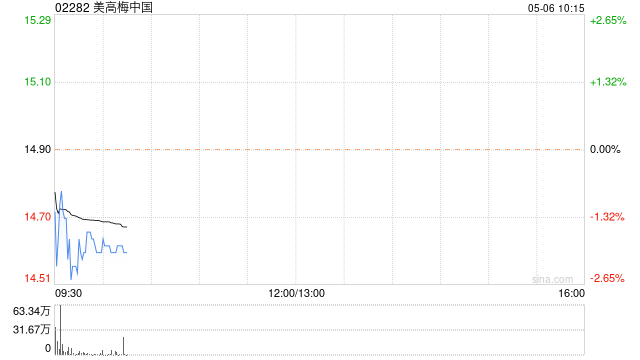
高盛发布研报称,美高梅中国(02282)第二季业绩符合该行及市场预期,物业EBITDA为23.3亿港元,按季跌5%,符合市场预测介乎22亿至24亿港元区间之内。若剔除低于假定理论的VIP赢率因素,经调整后EBITDA为约23.5亿港元,按季跌8%,同比跌3%。该行微调美高梅中国2026至2028财年EBITDA预测,变动幅度最多1%,维持目标价为16港元,评级“买入”。
该行引述管理层指,在世界杯结束后约两星期已重新观察到强劲的积压需求释放,访客量及博彩量均按周显著回升,过去一至两周行业每日博彩收入已重返首季水平,而美高梅表现更跑赢大市。高盛估算7月份行业赌收或接近210亿澳门元,同比跌幅收窄到5%至6%,对比6月跌幅达12%。
高盛估计美高梅7月份市占率已回升至约16.5%,环比回升1.1个百分点,并预期下半年市占率将介乎16%至16.2%,假设行业博彩收入及推广环境于下半年维持平稳,预期每季物业EBITDA可达24.4亿至24.5亿港元。

海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君

VIP课程推荐
加载中...
APP专享直播
热门推荐
收起
新浪财经公众号
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




