


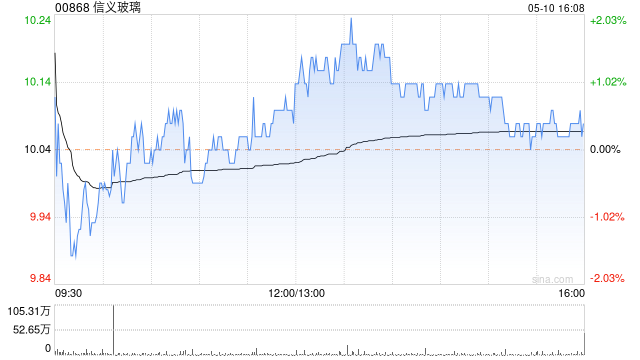
花旗发布研报称,信义玻璃(00868)上半年收入、毛利率及纯利均胜于市场预期。不过,该行预期下半年成本压力将更为显著,因此将目标价由11.7港元下调至10.3港元,维持“中性”评级。该行提到,信义玻璃期内收入同比跌3%,较市场预期高2%;毛利率30.1%,同比跌1.5个百分点,较市场预测高1.2个百分点;纯利同比升17%,较市场预期高18%。因应资本开支下降,该行将公司今年纯利预测上调1%,惟将2027至28年预测下调2%,以反映今年下半年起的毛利率压力。

海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君

VIP课程推荐
加载中...
APP专享直播
热门推荐
收起
新浪财经公众号
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




