同仁堂:基本面发生积极转变 价值待重估
新浪提示:本文属于个股点评栏目,仅为证券咨询人士对相关个股或板块的个人观点和分析,并非正式的新闻报道,新浪不保证其真实性和客观性,投资者据此操作,风险自担。一切有关该股的准确信息,请以沪深交易所的公告为准。
东海证券 袁舰波 刘宇斌
事件:
近日我们前往公司进行实地调研,与公司管理层就公司的经营情况和发展战略进行了沟通。
评述:
1、一季度继续保持较快增长。2010年公司收入与利润的较快增长,主要是由于二线品种的增长、社区市场的拓展和成本控制的卓有成效。
其中在北京地区的社区医疗市场,在北京市政府的支持下,增长较快,销售规模较去年同期增长20%,北京地区基层医疗市场中公司的覆盖面应该为最广,在政府的政策支持下,增长将能够持续。2010年公司综合毛利率为45.41%,同比上升了1.42个百分点,在通胀压力剧增、原材料价格成本普遍上涨的情况下,公司毛利率仍实现上升,可见公司成本控制的工作成效。但是随着原料存货的消化和药材价格持续高位,毛利率的上升空间有限。在去年一季度基数较大的情况下,在公司的努力下,今年一季度经营情况仍较乐观。
3、政府与集团双重支持下,股份公司将会更充分的实现价值。我们认为从北京市政府及国资委自上而下观念发生了转变。政府层面,去年集团公司整体被列入G20工程,并作为标杆企业,政府应将会在税收,资金支持和医院市场的招投标中给予政策倾斜。集团层面,同仁堂股份作为唯一的A股平台,集团可能会利用公司的优势,是自身的资源发挥更大的价值。对于管理层的激励,考虑到可行性,将以现金激励为主,最快将于年内实现。
4、未来的战略。股份公司将继续专注于OTC市场,先求稳再求强,在加大1级经销商管控的同时尝试对2级经销商进行管理渗透,未来信用政策不排除有放宽可能性;基药市场将以北京、山东等中心市场为重点;医疗市场,目前还没有得到充分挖掘,我们认为目前是业绩的底部;海外市场,将主要通过同仁堂国药来销售。
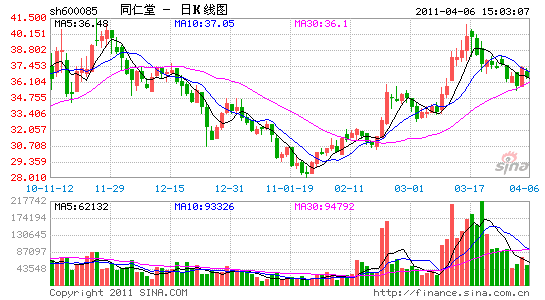
盈利预测与评级:我们预计公司2011-2013年EPS为0.81元、0.98、1.17元,以31日收盘价35.79元计算对应的PE为44倍、37倍、31倍。
我们认为北京国资委自上而下的观念发生转变,有利于增加公司股价弹性;在政府和集团的支持下,业绩增速明显加快;同时,集团还将利用A股平台,发挥自身的优势资源,管理层的激励也有望在年内推出。公司的基本面正在发生积极的改变,作为传统中药的标杆之一,市场对其价值也将重估,看好公司的品牌价值和未来的成长空间,继续维持“增持”的投资评级。
风险提示:1)集团政策和资源整合的速度低于预期的风险。2)中药材价格持续维持高位的风险。