北新建材:有估值修复的需要
新浪提示:本文属于个股点评栏目,仅为证券咨询人士对相关个股或板块的个人观点和分析,并非正式的新闻报道,新浪不保证其真实性和客观性,投资者据此操作,风险自担。一切有关该股的准确信息,请以沪深交易所的公告为准。
招商证券 王晶晶
石膏板行业增长空间并未发生变化。由于石膏板保温节能、轻质、舒适、耐火、易施工的特点,其在室内加大使用的趋势是一种必然。空间上,我们看到美国的人均消费面积是10平米,日本是5平米,中国是不到2平米;从每平米完工面积使用看,美国在6-8平米,日本在6-10平米,中国是2平米。当然将后来的需求分布会转化为新增和翻新需求,翻新比例会上升。
北新建材的布局优势和品牌优势越发明显。公司09年底产能规模7.2亿平,国内市场占有率在30%左右,是亚洲最大石膏板生产商。在行业平均增长10-20%的情况下,公司销量依然能保持30%以上的增长,我们认为这与其强劲的产能扩张、龙牌泰山的品牌策略相关。公司与优势电厂战略合作,每年新增产能预计在2亿平米左右,与此同时,我们仍较难看到主要竞争对手大幅扩张的身影。
民用市场的推广循序渐进,保障房需求锦上添花。我们认为市场原先对于民用的需求增长期望可能有点好高骛远,我们看到在美国石膏板行业的发展过程中,60年代对耐火性能的认识、70年代对产业化住宅中的使用认识、此后对于舒适性的认识、以及脱硫石膏的使用是重要的节点。我们看到北新在这些事情上都在做着重要的努力。此前媒体公布过北新与大同政府签订一个亿左右的合同,我们判断虽然盈利水平略低,但这也是品牌战略的重要方面。
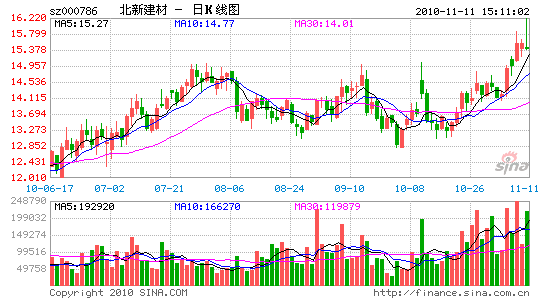
维持“强烈推荐-A”的投资评级。基于市场空间和公司竞争优势的判断,我们认为公司能较长时间维持一个20-30%的增长,石膏板节能、固废利用的特点应当在十二五中得到体现。原材料美废的价格在6月后基本维持一个平稳的态势,问题石膏事件将逐步淡去;目前2010年估值在20倍左右,首先存在修复的必要,其次要等待催化剂的出现,如政府补贴、脱硫石膏政策等。
给予2011年20倍的目标估值,目标价为19元。风险在于地产销量长期萎缩,原材料价格暴涨。
|
|
|
|