云南铜业:改变进行时
新浪提示:本文属于个股点评栏目,仅为证券咨询人士对相关个股或板块的个人观点和分析,并非正式的新闻报道,新浪不保证其真实性和客观性,投资者据此操作,风险自担。一切有关该股的准确信息,请以沪深交易所的公告为准。
国金证券 李莉芳
投资逻辑:
公司改变进行时:经历了实际控制人变更、管理层动荡和2008年巨额亏损以后,公司目前正在发生积极的改变:(1)重新启动对集团铜相关资产的收购,预计公司未来三年自产铜精矿分别为5.75万吨、6.80万吨和7.30万吨;(2)随着公司整体管理水平的提升和此次非公发的完成,公司期间费用率有望持续下降,预计公司未来三年的管理费用率分别为3.80%、3.45%和3.40%,而财务费用分别为7.38亿元、6.43亿元和5.03亿元;(3)公司下属矿山的建设也在稳步推进,矿山的产量和成本也会更加稳定,公司对矿山的控制和管理能力也将持续加强。
铜资源的稀缺性保证公司长期价值:经过对集团铜资源的收购,公司从单纯的冶炼企业转变为具有采选冶完整产业链的铜企业,待本次非公发完成后,公司保有资源储量有望超过200万吨,大股东的支持是公司未来发展的最大动力。
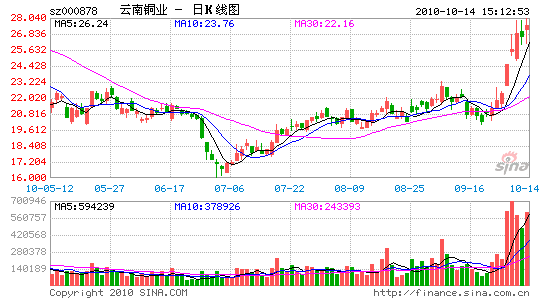
短期铜价趋势向上:新一轮的量化宽松政策一方面给美元带来了贬值的压力;另一方面重新启动了全球通胀的预期。铜作为大宗商品中基本面较好的品种,受到资金的追捧也是显而易见的,短期铜价趋势向上。
投资建议:
我们预计公司2010年-2012年实现销售收入分别为182.99亿元、209.78亿元和209.78亿,归属母公司净利润分别为4.81亿元、9.78亿元和11.15亿元,对应EPS分别为0.382元、0.628元和0.716元。
公司目前股价对应2011年和2012年市盈率分别是40.89倍和35.87倍,在A股大型有色企业中估值偏高,但是考虑到未来公司继续收购集团资产的明确预期以及短期内铜价上涨的趋势已经确立,首次覆盖给予公司“买入”评级。
风险:
公司此次非公开发行募集资金数额较大,募投项目短期内难以对公司业绩产生明显增厚,存在一定的风险;公司矿山建设进程低于预期的风险;铜价短期内的剧烈波动,对于公司的经营也会造成一定的风险。
|
|
|
|