


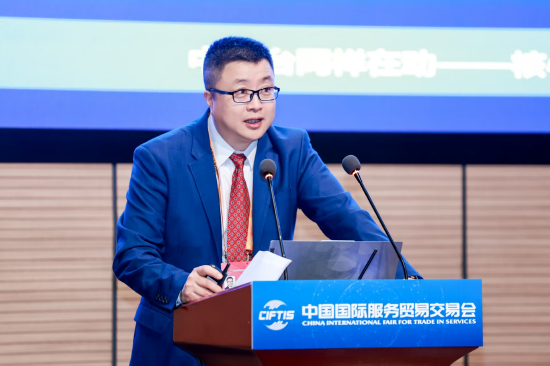
中国国际服务贸易交易会第八届中国金融科技论坛于9月9日在北京举行,主题为“科技赋能—金融业数字化创新与应用”。神州信息首席咨询专家孙中东出席并演讲。
孙中东从三个层面讨论当前人工智能落地:一是全球AI整体进展,尤其是银行业的实践;二是全球监管框架,特别是国家金融监督管理总局2026年6月发布的《金发8号文》;三是有效应对落地挑战的中国方案。核心判断是:AI已进入银行最不能出错的业务主线,落地成败不取决于模型演示,而取决于部署能力、语义对齐与运行时治理。
一、全球图景:领先银行已在核心业务上开展AI重塑
领先银行不再把人工智能停留在边缘场景或助手层,而是直接进入信贷裁决、反洗钱等最不能出错的核心系统,推进现代化重塑。对公信贷、零售信贷、交易银行等前台核心业务,以及开发、数据治理、核心系统现代化等中后台赛道,均已出现系统性的AI改造。因AI介入,核心现代化相关能力约可提升25%至50%。
头部机构的应用面已经铺开。约30%的银行实现了事务性工作替代;但多数机构目前仍以助手型应用为主,事务性替代尚不充分。行业正在从“做助手”转向“重新设计核心业务”。这些场景不是外围试点,而是银行的命门。
以审单业务为例,智能体需要贯通单据识别、对《跟单信用证统一惯例》(UCP)规则的感知以及合规条款落地,在业务主线上完成重塑,而不是在主线之外叠加一个对话窗口。问题的本质已从“能不能接一个大模型”转为“如何把核心作业链条按智能体方式重新设计”。
二、全球监管:责任、分级、检查点、追溯与运行时治理
近两年全球不同国家或地区的监管机构已连续发布多项关键文件,包括欧盟《人工智能法案》,新加坡《AI智能体治理框架》及其后发布的《运行时金融智能体安全保障框架》(目前全球针对金融智能体较为前沿的管理框架),以及国家金融监督管理总局于2026年6月发布的《金发8号文》。这些文件为人工智能从演示推向核心业务治理提供关键指引和框架。
梳理上述文件,监管路径可归纳为五条原则:
1、谁使用谁负责。出现问题不能简单归咎于大模型或合作伙伴,责任由使用者承担。
2、风险分级。治理强度随业务风险等级变化,高风险场景对应更强约束。
3、人工检查点不可省略,高风险业务尤甚。人机协同中的关键闸门不能被自动化“吃掉”。
4、全链路可追溯。大模型本身缺乏充分可解释性,银行若在核心业务中使用大模型,必须补齐可审计、可回溯的证据链。这也是后文强调本体的监管背景。
5、治理从事后前移到运行时。人工智能一旦在核心链路出错,事后处置往往代价巨大,因此必须把控制点前移。国际大型银行已在加紧建设治理型能力。
三、两大缺口与中国方案的三大支柱
全球企业人工智能试点中,能够产生可衡量绩效影响的大约只有5%,其余95%未能覆盖投入。多数试点停留在演示,一旦进入真实部署便失败。瓶颈通常不在模型能力,而在部署。由此形成两大缺口。
第一是FDE(Forward Deployed Engineer,前线部署工程师)能力。这一模式由Palantir率先体系化,要求FDE同时懂业务、懂人工智能、懂数据、懂机构自身语义。这类复合型人才极度稀缺,一家区域性银行全行往往只能选出数人。2026年6月前后,Anthropic、OpenAI、Accenture、AWS、Google等已密集布局FDE相关能力。现有供给多面向一般行业;金融叠加业务与合规复杂度后,人才更难获得。
第二是语境与语义层。问题不只是传统数据治理,而是如何让大模型读懂银行业务。Databricks、微软、Snowflake、Palantir等数据与平台厂商都在加厚语义层,使模型能够理解字段、规则与业务含义,而不仅仅是读取表格。
针对上述缺口,中国方案以三大支柱补位:客户旅程重塑、智能体、本体论。前一支柱用于缓解FDE缺失,后两支柱分别形成生产力和治理约束。
(一)客户旅程重塑:弥补FDE缺口的方法工具
客户旅程重塑不同于一般流程优化。它本就是数字化时期提升银行能力的有效方法。人工智能到来之后,关键在于识别痛点,找到模型与智能体真正能够发挥作用的切入点。全球银行业也在使用类似方法。
当前难点在于:业务人员不完全懂科技与人工智能,科技人员不完全懂业务。这一轮落地首先是业务问题,其次才是技术问题。客户旅程重塑提供一套共同语言和方法,使业务与科技组成联合战队,把“在哪用、怎么用、用到什么深度”说清楚,从而部分对冲前线部署人才不足。
(二)智能体:先定关系与岗位,再落实监管与工程
设计智能体之前,需要先明确两点。一是VRF,即人与人工智能的关系定位。关系不清,后续治理难度和适用边界都会失控。二是ADC,相当于把智能体写成数字员工的岗位说明书,明确职责、权限、输入输出与协作方式。
两条加强路径必须并行:治理须满足《金发8号文》等监管要求;智能体工程应跟上环境工程(Harness)等最新赛道。模型与基础工程能力仍主要来自大厂,应用机构的关键是用对、管住,而不是另起一套底层能力。
(三)本体论:约束幻觉、完成语义对齐、支撑可解释
本体近年在多行业升温,我们不必简单对标某一家公司,而应看原理能够解决什么问题。对银行而言,本体是给机器使用的内部业务世界模型,使其可解释、可追溯,并在大模型发挥作用时对其幻觉加以制约。它并不直接消除模型内部的幻觉机制,而是在核心业务链路中用公理、定义和规则,把输出约束在可接受边界之内。
语义对齐的含义是:银行内部大量定义与规则,大模型事先并不知道。若要在贷款裁决等核心业务上使用大模型,必须有机制使其理解本行做法,而不是只理解公开语料中的一般金融常识。
举例而言,17岁创业者申请500万元贷款,流水过亿。若仅看表面材料,智能体可能倾向通过;但银行内部有一条公理——须年满18岁方可发放该类贷款——于是被拦截。年龄门槛只是海量公理中的一条,本体的价值,就是把这些公理组织成机器可执行、人可审计的业务世界,从而同时响应监管对可追溯的强制要求,并降低核心场景中的语义漂移。
结语
客户旅程重塑、智能体与本体三位一体,构成一套面向核心业务的人工智能落地方法论:用旅程方法弥补复合型人才缺口,用智能体形成生产力,用本体满足监管对可解释、可追溯与运行时约束的要求,并缓解语义不对齐带来的幻觉风险。全球竞争不应仅仅集中在模型能力,银行能否把人工智能真正落地,更关键的是部署、语义与治理能否同时到位。

责任编辑:梁斌


VIP课程推荐
APP专享直播
热门推荐
收起
24小时滚动播报最新的财经资讯和视频,更多粉丝福利扫描二维码关注(sinafinance)




