“去全球化”或将主导未来20年
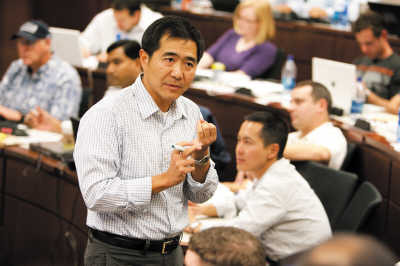
陈百助教授认为,未来20年“去全球化”将成为世界经济的主导力量。以美国为例,随着美国劳动生产率的不断提高,美国的制造成本甚至可能低于中国。而制造业回流美国,将给中国经济带来较大冲击,但这并不完全是件“坏事”
在很多人的脑海中,“全球化”一直是当前世界经济发展运行的主要形态。然而,上海交大—美国南加大全球EMBA项目的学术主任陈百助教授在接受《国际金融报》记者采访时,语出惊人:“在全球经济发展过程中,全球化和去全球化一直是两股互相博弈的力量,在过去的20年,全球化占了主导,而在未来20年,去全球化将成为主要趋势。”
美国制造成本将低于中国
见到这位长期在美国教学的国际经济学专家是在上海交大—美国南加大全球EMBA项目十周年的庆典上,思维敏捷的陈百助教授语速奇快,同时,幽默诙谐又不失儒雅的气度,让人不禁联想到大红英剧《神探夏洛克》的男主角。
正如电视剧里的福尔摩斯先生甩给观众一个个意想不到的推理判断那样,陈百助教授也向记者抛出一个看似“有悖常理”的预测:未来20年“去全球化”将成为世界经济的主导力量。
那么,支撑这样一个“惊人”判断的“证据”是什么?陈百助教授告诉《国际金融报》记者,已经出现的“线索”便是——美国开始生产自行车了。
“这是一个很重要的信号,过去许多年美国本土都不生产自行车,而最近这种生产开始回流美国本土。这意味着,美国的制造业成本已经降低了,因此,自行车企业不需要将生产线放在太平洋彼岸的国家。”
支持陈百助观点的“论据”还不只是美国的自行车制造。今年4月,波士顿顾问集团的一份调查了25个主要经济体后的评估报告显示,中国的制造业竞争力仍排名第一,但龙头地位受到威胁:美国的地位已攀升至第二,领先许多出口大国。
这份评估报告指出,与除了中国之外的十大出口国相比,美国整体成本低了10%到25%,已经与东欧差不多。美国制造业从2004年起不断提升竞争力,进步幅度超过墨西哥、印度和荷兰以外的出口大国。当年中国的制造成本比美国少14%,如今只少5%。照这个趋势发展下去,到了2018年,美国制造成本将低于中国。
“在过去的20年中,因为巨大的人口红利,外加改革开放政策的吸引,中国吸引着全球制造业,因此,在这段时间内,美国经历着高失业率的痛苦,在这个过程中,美国不断地研发新型机器,用先进的制造方式来提高劳动生产率。”陈百助如此指出。
此外,他还强调,因页岩气产量增加,天然气价格降低、电价成本受抑制,美国的制造成本在不断降低,竞争优势不断显现。而乌克兰、中东等地区的冲突也提醒着企业主,地理位置仍然重要,美国相对稳定的政局、完善的法律体制都加速了本国制造业的回流。
美国《时代》周刊4月7日刊登的《逆向全球化》一文中也指出,过去两年里,全球贸易的增速低于全球国内生产总值(GDP)的增速。这是二战以来第一次出现这种情况,标志着全球经济的一个转折点,对国家、企业和消费者具有决定性影响。
在近五年的经济复苏之后,美国的贸易逆差没有增长反而在减少。实际上,从2012年到2013年,美国的贸易逆差下降了约12%。各种迹象显示:美国不再是世界的最终消费者。
陈百助补充道,“全球化是生产和消费分开,去全球化就是在同一个地方进行生产和消费,过去20年间,去全球化处于弱势,而如今这种迹象正在逐步反映,当然这并不意味着未来全球化就不复存在了,这是不可能的。”
留给中国的时间不多
这种“去全球化”的趋势对中国是否会产生巨大冲击?在陈百助看来,冲击必然是有的,但这并不完全是件“坏事”。
“在全球化为主导的过程中,我们可以说过去20年属于中国,而随着美国经济的恢复,美国制造成本的下降,我认为中国经济最好的时代已经过去了。”陈百助再次抛给记者一个犀利的观点。
在陈百助看来,中国政府和许多有远见的中国企业家都在强调要提高生产率,要优化生产方式,这是非常有必要的,而且是当下需要立即开展落实的。
“世界经济犹如一个风水大轮盘,如果说过去20年属于包括中国在内的新兴市场国家,那么未来20年风水可能又会回转到美国。”陈百助告诉记者,他的不少学生告诉他,“我在美国雇一个VP和在中国雇佣的价格是差不多的,那我就回美国雇佣便是了。”同时,最近频繁出现的中国企业走出去浪潮,背后除了有企业国际化战略外,不得不承认的是,美国的生产竞争优势在显现,这是需要中国制造业敲响警钟的。
如果按照波士顿顾问集团的评估报告,留给中国制造业转型的时间并不多了。也许,只有4年不到的时间。
人民币需要增加波动区间
根据国际清算银行最新公布的数据显示,4月人民币实际有效汇率指数报115.16,环比下跌1.83%,指数重新回到2013年4月的水平,而且4月环比数据实现2009年9月以来的首次三连跌。今年1—4月人民币实际有效汇率累计贬值3.02%,而人民币名义有效汇率也累计下跌2.67%。
对于人民币的贬值,陈百助认为,这却是件“好事”。
“事实上,包括土耳其、印度尼西亚、泰国等新兴市场国家的货币都在贬值,哪怕日元也在贬值。”陈百助指出,“自2005年8月开始,人民币一直处于升值通道,这种一边倒的升值现象其实是很不健康的,中国央行[微博]是应该让市场体验一下风险,挤兑掉一些汇市的投机分子。”
人民币贬值的高潮迭起已经令跨境贸易套利的热钱受到惊吓。5月20日,中国外管局发布最新数据显示,4月代客结售汇盈余仅79亿美元,较上月下降逾八成,并创出9个月来的新低。同时,4月银行代客远期净结汇盈余仅15亿美元,创出18个月来的新低。不少分析人士指出,受此轮人民币贬值的影响,许多境内外通过“内保外贷”套利,并建立人民币多头部位的投机者,不得不平仓出局。
那么,人民币贬值之路究竟会走到哪里?对此,陈百助认为,“目前中国的外汇储备还是很大,外貌出口的增量也没有完全减少的迹象,在这样的环境下,管理层还是会允许人民币继续贬值的。”
然而,陈百助一再强调,“贬值到哪里”并不是关键,而是要增加人民币的波动区间,让市场来决定人民币的均衡价值在哪里,这同时也是有利于人民币国际化的。
美联储“不加息”压力犹在
美联储官员威廉姆斯(John Williams)5月19日在参加乔治·布什总统中心举行的货币政策会议时表示,“我们正在认真思考,时间即将到来,可能在未来一年左右的时间,我们将开始升息。”他认为美联储直到2015年下半年升息才是合适的。
事实上,市场在美联储加息问题上早有预期,讨论的关键已经不再是什么时候加息,而是如何加息。
威廉姆斯声称,美联储尚未决定联邦基金利率是否会是加息时的主要政策工具,而逆回购应该成为美联储升息时工具箱中的一部分。他还提到,在升息早期,美联储可能继续使用目标“区间”。而对于今后的货币政策框架,他表示美联储仍在讨论中。
对此,陈百助认为,美联储未来基本还是会保持以前的趋势,因为按照美国经济过去60年的平均增速3%来看,美国目前的经济增长还没有完全恢复。在他看来,美国经济增速可能恢复到2.5%已经很不错了,因此美联储未来还是会“发钞票”,短期“不加息”的压力还是存在的。