



沪指举步维艰跌0.72% 量能萎缩地量见地价?
中新网11月25日电 证券频道综合报道,周五A股成交量继续萎缩,市场人气涣散,股指深陷2400点“泥潭”举步维艰。有机构认为,今日上海市场的单边成交量462.5亿,而去年的最低量和今年的最低量分别是447亿和408亿,以后大盘都走出了一波反弹行情,地量对应地价在目前是否能够成立还不得而知,但可以把握的是市场已经处于一个明显的底部区域。
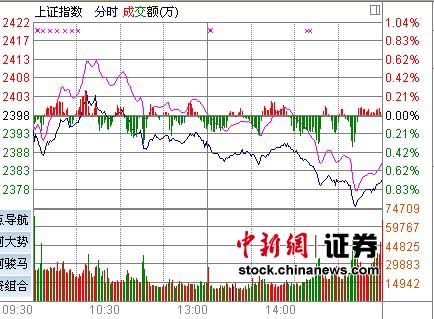
两市小幅低开后小幅冲高,但股指上行至5日均线即承压回落,沪指2400点得而复失,随后展开单边下行行情。午后两市继续走低,金融地产带头砸盘,云计算概念再迎政策支持,板块不涨反跌,沪指盘中最低探至2372.62点,两市股指收盘均创近一个月新低,成交量萎靡至极。
截至今日收盘,上证综指报收2380.22点,跌17.33点,跌幅0.72%,成交462.5亿元;深成指报收9886.25点,跌80.49点,跌幅0.81%,成交517.6亿元。
申万一级行业除食品饮料指数外全部下跌,重庆啤酒大涨7.28%带动酿酒股强势不减,但该股以涨停开盘,全天呈涨幅收窄态势并放出天量。洋河股份、山西汾酒午后逆势上扬,涨幅超过3%。传媒、轻工制造行业表现强势。房地产、保险券商板块领跌,云计算概念板块午后回调明显,跌幅居前。浪潮软件、宝信软件跌幅近8%。
今日上市中小板新股N安洁涨23.91%领涨两市,N赞宇、N金安、N勤上分别涨17.42%、11.07%和2.33%。截至收盘,两市有景谷林业、开元投资、岳阳兴长3只个股涨停。超过1600只个股下跌,浪潮软件跌7.81%跌幅居首。
中投证券认为,经过上周的大幅下跌后,资金心态均较为谨慎,虽然空头抛压已大大降低,但短期技术心态较为恶劣使得资金追涨意愿较为淡薄。
值得注意的是,今日上海市场的单边成交量462.5亿,而去年的最低量和今年的最低量分别是447亿和408亿,以后大盘都走出了一波反弹行情,地量对应地价在目前是否能够成立还不得而知,但可以把握的是市场已经处于一个明显的底部区域。
预计市场正处于探底,筑底的过程中,在政策宽松预期提升的前提下,股指下跌的空间较为有限,市场正处于酝酿反弹的过程中。
分析认为,今天大盘弱势震荡走势,市场资金严重缩量,短线看盘面技术杀跌不很明显,但是股指由于是下跌的趋势所以也不是很乐观。今天是周线收盘,日线收阴线对下周市场走势不利,由于日线昨天和今天都是连续两天遇阻5日均线回落,所以今天的大盘能否站稳5日均线上方就显得比较重要。
中原证券分析师认为,近期市场弱势格局明显,主要是受到内部以及外部等因素的综合影响所致。当前投资者担忧的主要因素有两个,国内经济持续下滑以及欧债危机的不断升级。在内忧外困的双重夹击之下,A股市场很难走出独立的趋势性上涨行情。虽然周四出现小幅反弹,但预计后市持续反弹的阻力依然不小。在当前的经济背景之下,A股市场仅凭自身的能力很难走出困境,未来行情的发展更需要政策面以及管理层的大力呵护。
太平洋证券表示,市场目前处于二次探底的过程中,但在A股缩量下有技术性反弹需求,不建议投资者再行杀跌,可等待反弹后进行仓位调整,观望投资者仍可继续耐心等待市场的企稳信号。
宏观面上,国泰君安宏观策略报告表示,中国的货币政策同时针对增长、通胀和房价等多重目标。4季度GDP很可能低于8.5%,经济减速成为最大风险,而通胀在11月也即将下降到5%以下,10月份的全国平均房价也首度同比回落,这意味着货币政策转向已成为必然。
报告认为,货币政策转向的第一步是货币宽松,以3年期央票利率的下调为标志,从1年期央票利率的下调得到确认,未来很可能会降准降息。货币政策转向的第二步是信贷宽松,利率下降有利于信贷需求恢复,而10月信贷的环比多增或意味银行信贷额度的上升。若信贷同比多增,那么经济或将环比见底。
报告指出,70年代以后美国住行需求见顶,工业增速出现趋势性回落,进而带动经济潜在增速下降,但之后的服务业长期保持高增长。其中,以专业商业、信息服务为代表的生产性服务业,以及以教育医疗、金融、文化娱乐为代表生活性服务业增长最为迅猛,未来这些行业在中国存在巨大的发展空间。
11月汇丰制造业PMI经过短暂回升后再次跌破荣枯分界线,初值48.0低于上月51.0,创32月新低。
长城证券认为,汇丰PMI指数的下滑源自国内需求的放缓带来的新订单和生产指数的下滑,而新订单指数的下滑则表明未来企业生产将进一步放缓;而欧美圣诞节消费的增加带动了本月出口指数的回升,购进价格的明显下滑则预示着未来通胀水平将显著回落。
长城证券表示,从汇丰PMI指标的走势来看,经济持续放缓,通胀水平全面回落,此情况下政府宏观政策的预调微调的调整力度将会加大,未来更多定向宽松的货币政策将会出台,流动性将会继续转好,此外未来更大规模下调差别存款准备金率的概率在加大。
对此,东兴证券分析认为,出口下滑可以用于解释汇丰PMI数据大幅回落,工业企业亏损额和亏损企业数量累计同比增速仍处于上升通道,且考虑到年底工业企业存在季节性还款压力。预计短期内PMI指数仍有继续下滑的可能,当前经济仍处于周期性下行通道。
东兴证券指出,保增长业已成为经济工作的首要任务,财政政策和货币政策仍将偏向于小微企业,但是短期政策效果有限,工业企业亏损和信贷压力仍将延续。东兴证券判断,明年二季度之后经济增速或见底回升。在此背景下,短期内兼具成长性和防御性的行业依旧更具投资价值,而周期性行业仍将处于寒冬。(中新网证券频道)
|
|
|
|