


伯南克暗示:可能没有QE3了
 原文配图
当地时间6月22日,美联储联邦公开市场委员会(FOMC)会议结束,如市场普遍预期,美联储宣布维持基准利率在0-0.25%不变,并宣布6000亿美元的国债购买计划将如期于6月30日结束。与此同时,美联储下调2011及2012年经济增长预期,并上调失业率预期。
针对美联储上述举措,昨日机构普遍解读认为,对QE3(第三轮量化宽松)的担忧可以告一段落,而美联储加息时间或将再度后延。
美联储下调经济增长预期
伯南克在会后声明中表示,经济复苏步伐仍然非常温和,房地产市场仍然不景气,失业率的下降可能会异常缓慢;并因此将2011年经济增长预期从3.1%-3.3%下调至2.7%-2.9%,失业率预期从8.4%-8.7%上调至8.6%-8.9%,同时将2012年经济增长预期从3.5%-4.2%下调至3.3%-3.7%,失业率预期从7.6%-7.9%上调至7.8%-8.2%。
在会后召开的记者会上,伯南克对为何调低经济增长预期做出回应称,相信未来几季的经济增速将加快,但是今年和明年的经济增速的确会慢于预期。“我们也不知道具体原因是什么,可能是受金融行业和房地产市场薄弱、去杠杆化进程等影响,但长远来看经济增长前景是好的,我们对2013年经济增长预期没变。”
谈及美国的房地产市场,伯南克表示称美联储正尽力采取措施,譬如调低按揭贷款的利率。同时,就业市场不明朗及经济增速放缓等因素也拖累房地产市场。
针对未来会否设定明确的通胀目标,伯南克表示,美联储将就此进行讨论,他个人认为有一定的通胀目标,有助调控市场通胀预期。
伯南克同时表示,自己倾向将削减赤字作为一种长期规划,譬如10年,这样有助削减利率突然上涨的风险,并能提升市场信心。短期内大量削减赤字,不会改善就业。
就全球市场最为关心的,在经济增速放缓的背景下,美联储会否实施QE3?伯南克昨日表示,相较去年8月推出QE2时,现在通胀压力更大,让新的Q E政策前景更棘手。其同时否认,对变相Q E3,比如较长时间保持证券持仓做出承诺。
QE3担忧减弱
针对美联储公布的数据,昨日机构普遍解读认为,对QE3的担忧可以告一段落。
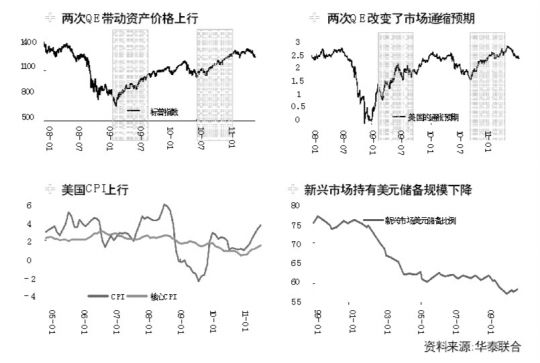
华泰联合分析师曹阳表示,从美联储的资产构成来看,有两个特点:第一,从总量看,资产规模大幅扩张,从危机前的8000亿,大幅扩大到目前的2.8万亿美元;第二,从结构看,从Q E1大量购买机构债转向了在QE2仅购买国债资产。美联储的资产购买计划对于刺激经济复苏是成功的,但在目前时点再推QE3的成本上升,而收益或递减,因而继续进行量化宽松刺激的概率不大。
“未来的变数在于就业市场延续低迷,市场通缩预期再次上行和股票市场的大幅下挫等因素引发的消费下滑。”李阳称,更倾向于对美国经济的看法是“不喜不悲”,而政策更多是“不松不紧”。
国泰君安总经济师、首席经济学家李迅雷(微博 专栏)则认为,QE2推出时的经济环境和目前已存在很大差别。2010年11月QE2推出时,美联储看到的是通胀徘徊在1.1%-1.2%,核心通胀则在2010年8月-10月间从0.9%下滑到0.6%,美联储当时担心的是通缩风险,而当前美国通胀上升势头较猛,CPI迅速上升到3.6%,核心通胀则达到1.5%,即便大宗商品回落的效果显现,通胀也很难大幅回落。QE2推出时,美联储看到失业率正处于9.5%以上的高位,并有继续上升的风险,而当前就业市场复苏仍然较为看好,尽管5月非农就业数据不佳,但难言趋势性变坏,失业率也仅反弹至9%。
在李迅雷看来,2010年2季度GDP环比仅增长1.7%,而2011年1季度增长1.8%,但1季度全球的天灾人祸可以部分解释经济增长的放缓。而经济有限放缓,使得实施QE3的必要性非常小。
经济步入后QE2时代
在对QE3担忧普遍减弱的同时,分析人士认为,美联储加息时间可能再度延后。
申银万国证券宏观策略部总监李蓉认为,在发达经济体利率和财政政策基本用到极限的情况下,汇率变动不大制约失衡调整的步伐。这种因素在欧洲意味着德法必须最终为小国债务埋单,在美国意味着联储的零利率水平可能维持到2012年末。
东北证券分析师认为,政策退出仍将维持三步走:先结束QE2、再结束收益再投资、最后启动加息。预计到11月份之后会议讨论,加息可能延至2012年的上半年。
渣打银行经济全球研究,金融市场部分析师李炜昨日向南都记者表示,“中长期来看,美国会在明年3季度开始加息,每两个季度加25点,美国现在来看,不认为会有QE3推出。”
在其看来,QE2结束会在短时期内影响到美国债务的利率,会使得风险需求有所降低,风险偏好有所上升。“美国经济在下半年会有恢复,石油价格在未来一段时间内可能会保持相对低位运行,对美国居民消费实际购买力会有所帮助。美国可能会有投资性税收减免政策在年末将到期,随着经济恢复,美国可能在年末会推出新的投资计划。”
而就新兴经济体而言,其认为,可能会缓解通胀预期,美元相对亚洲其他国家货币,亦可能会在短期内有所上升,“但主要影响将在商品方面。”
中金公司分析员则认为,由于中国资本账户尚未开放,且中国市场总量较大,QE2结束对中国的影响应该小于大部分新兴市场。“QE2退出后,美国仍然会在年内保持低利率环境,中美的利差和单方向汇率变化的因素也不会改变,所以资本流入中国的趋势不会改变。”
南都记者 张晓华


