



交行:3月进口再创历史新高 预计全年顺差1200亿美元左右
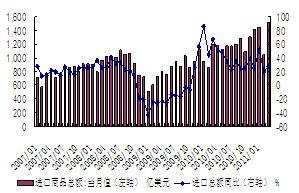
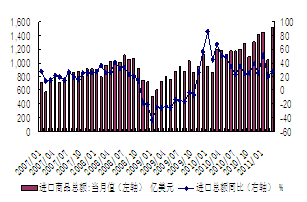
2011年3月,我国进出口总值3042.6亿美元,同比增长31.4%。其中出口1522亿美元,同比增长35.76%;进口1520.6亿美元,月度进口总额刷新今年1月创下的1443.2亿美元历史高点,同比增长27.41%;贸易顺差1.4亿美元,上月贸易逆差转为顺差。
3月我国进口总额创历史新高
3月我国进口总额创历史新高,贸易逆差转为顺差。从贸易方式来看,一般贸易逆差保持高速增长。1-3月,我国一般贸易项下出口1859.7亿美元,进口2319.5亿美元,贸易逆差459.8亿美元,同比增长66.5%;加工贸易项下出口1845.1亿美元,进口1074亿美元,贸易顺差771.1亿美元,同比增长22.8%。
图1:3月进口总额再创历史新高
 |
数据来源:中国海关,交行金研中心
从贸易国别分析来看,东盟连续两月落后日本成为第四大贸易伙伴。1-3月,中欧双边贸易总值1237亿美元,增长22%;中美双边贸易总值为976.5亿美元,增长25%;中日双边贸易总值为807.8亿美元,增长27.1%;中国与东盟双边贸易总值为793.4亿美元,增长26.1%。东盟因略少于日本14.4亿美元,连续两个月位居第四大贸易伙伴。
从进口商品结构分析来看,大宗商品进口维持“量价齐升”的态势。1-3月,铁矿砂进口1.8亿吨,增加14.4%,进口均价达每吨156.5美元,上涨59.5%;大豆1096万吨,略减0.7%,进口均价为每吨573.9美元,上涨25.7%。此外,机电产品进口1729.2亿美元,增长25.6%;其中汽车23.6万辆,增加31.8%。
从出口商品结构分析来看,机电类商品出口增速明显回升,传统出口商品同比平稳增长。1-3月,我国机电产品出口2320.3亿美元,同比增长22.8%,比上月明显回升,占同期我国出口总值的58.1%。我国传统出口商品保持平稳增长,服装出口284.6亿美元,增长18.4%;纺织品201.7亿美元,增长32.7%;鞋类88.3亿美元,增长21.6%;家具84.3亿美元,增长19.3%。
进口总额再创历史新高,同比增速有所回升的主要原因:一是受2010年基期的影响,从2010年2月到2010年3月,进口总量上升324.38亿美元左右,而从2011年2月到2011年3月,进口总量大幅回升480.20亿美元,导致进口同比增速有所回升;二是春节后企业、项目陆续开工,导致国内上游能源、原材料等大宗商品进口需求迅速上升。三是国际上原油等大宗商品受利比亚战争影响出现持续上升到状况,而农产品、铁矿石等其他商品的价格也维持震荡上行的态势。
出口同比增速大幅回升的主要原因:一是受2010年基期的影响,从2010年2月到2010年3月,出口总量上升175.89亿美元,而从2011年2月到2011年3月,出口总量上升554.60亿美元,导致出口同比增速大幅回升;二是春节节后出口企业陆续开工,企业出口生产状况逐渐恢复到正常水平;三是外部主要出口国家经济复苏状况逐渐趋于好转,美、德、法等主要发达国家经济复苏持续好转,对中国的进口需求也不断上升。
图2:3月出口增速大幅回升
 |
数据来源:中国海关,交行金研中心
贸易逆差转为顺差的主要原因是出口状况明显好转。从2011年2月到2011年3月,出口规模大幅上升554.6亿美元,而进口规模仅上升480.2亿美元,因此贸易逆差转为顺差1.4亿美元。
未来新兴市场国家通胀压力持续高企
未来新兴市场国家通胀压力持续高企,政策调控紧缩局面继续维持,而欧美日发达国家经济复苏状况进一步分化,加息紧缩背景下欧债危机可能重新抬头。一是虽然美联储QE2已近尾声,但利比亚战争与国际游资投机进一步推高国际原油等大宗商品价格,新兴市场国家通胀压力维持高位,加息等货币紧缩政策仍将持续。如印度央行3月17日宣布加息25个基点至6.75%,这也是该国自去年3月以来第八次加息。如果新兴市场国家经济紧缩持续加深,那么中国与这些国家的贸易环境可能会受到影响。
二是发达国家经济复苏分化加剧。欧盟统计局公布3月份欧元区CPI年率初值升至2.6%之后,欧洲央行宣布加息0.25个百分点至1.25%。加息对经济复苏较好的德法等核心国家影响较小,但是对于仍然深陷债务危机泥潭的希腊、爱尔兰、葡萄牙等国而言,则很可能导致灾难性的后果。葡萄牙宣布加入到要求欧盟援助的国家行列,未来是否还会有其他国家加入尚不得而知。
日本经济复苏受到地震海啸自然灾害冲击,原本复苏逐渐好转的趋势被打断,短期内日本经济复苏可能会受到较大的冲击,3月份制造业PMI指数大幅下跌至46.4。
美国经济复苏持续好转。3月份失业率进一步下降至8.8%。虽然制造业PMI略降至61.2,但工业生产仍处于较为繁荣的状态。同时,美国通胀压力低于欧盟,2月CPI与核心CPI分别为2.1%与1.1%。预计QE2在6月份到期之后不会延续,但考虑到核心通胀压力不高,美国就业与经济复苏不宜采取紧缩性的货币政策,美联储在2011年内加息的可能性较小。
美、英、法、德等主要发达国家经济复苏加快对于改善我国整体出口环境有利,但是考虑到欧美日与我国贸易摩擦加剧、美国实施以出口推动就业和经济复苏的政策,未来我国出口增长仍将面临一定的压力,进口可能会继续保持高速增长。
三是国际大宗商品价格继续震荡上行。IMF3月份大宗商品价格指数进一步上升至198.95,已接近2008年的历史高点,其中原油指数则从2月份的184.1飙升至204.42。以美元计价的布伦特、迪拜与西得克萨斯三地原油均价也从2月份的97.73上升至108.65。大宗商品价格高位运行可能会进一步提高中国的进口成本。
四是国际领先指标方面逐步转好。近期公布的OECD国家1月份综合领先指数(CLI)继续小幅上升。OECD国家的CLI从2010年12月份的101.0567上升到2011年1月份的101.1962;OECD国家的BCI从1月份的102.7576回升至103.1943;CCI从1月份的99.1853回升至99.3477。这表明主要国家、尤其是发达国家的经济复苏环境持续好转,未来中国整体外贸环境将会逐步优化。
预计4月份出口同比增速趋稳
预计4月份出口同比增速趋稳。一是季节性影响消失。年初第一季度一般是对外出口较为弱势的时期,第二季度对外出口状况会逐渐好转,出口同比增速在3月大幅回升的情况下可能会趋稳。二是外部世界经济总体环境趋好,尤其是我国主要出口目的地美国、法德等欧盟核心成员国经济复苏态势较好,从中国进口的需求有所上升。但同时考虑到欧元区加息可能会引发欧债危机二次抬头,出口同比增速趋稳的可能性较大。
预计4月份进口同比增速继续上升。一是国内经济持续较快增长,由此产生的国际大宗商品与机电类商品进口需求不断增加;二是从进口成本来看,国内大宗商品进口保持较快增速,中东北非政局动荡导致原油等国际大宗商品价格不断震荡上行,截至3月末,IMF大宗商品价格指数上行至198.95,离2008年的历史高点已相去不远,我国总体进口成本继续维持在高位;三是政府逐步实施“稳出口、扩进口、减顺差”的政策措施,并与欧美发达国家签订大规模的购买合同,这可能会逐步提高中国高科技与机电类商品的进口规模。
预计4月份贸易顺差持稳略升。随着4月份出口状况的进一步恢复,对外贸易盈余逐渐走出年初的低迷状态。从去年的情况来看,4月份是贸易逆差转为顺差的时期。但全年贸易顺差收窄的趋势仍将延续,预计2011年全年贸易顺差可能会收窄到1200亿美元左右。
(责任编辑:王慧梅)




