



*ST星美7员工坐拥24亿市值
 |
晶报记者 余彦君 易少龄/文
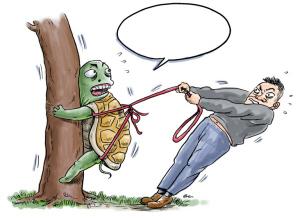
一家只有7人的公司,连续4年资不抵债,市值却高达24亿元……近日,*ST星美成为很多投资者关注的焦点,这家“濒死”的公司为何能在A股市场支撑到现在,为何市值如此之高?昨日,武汉科技大学金融证券研究所所长董登新教授称,这种死不退市的现象,暴露出A股市场退市制度本身存在重大漏洞和缺陷,不仅*ST星美,目前A股市场有25家公司连续4年“资不抵债”却依然难以退市。
追溯
*ST星美成资本市场“怪胎”
公开的资料显示,*ST星美最早为三爱海陵,1999年1月15日上市,主营化油器、磁电机等产品的生产和销售。上市后,公司经历8次更名,主营业务也不断变化。2000年6月,公司完成大比例资产重组,进入电信及信息产业,证券名称也变更为“长丰通信”。2005年*ST星美转型为一家数字媒体运营商,而就在这一年,*ST星美便开始亏损。
随后两年,*ST星美又连续出现亏损,到2008年,香港富豪郑裕彤(专栏)入主,对公司进行破产重组并完成股改,当年公司实现12亿元盈利,但由于资产注入计划被迫调整,*ST星美2009年再度陷入亏损,2010年10月,原准备转向房地产业的ST星美重大资产重组计划又一次搁浅,公司再次出现亏损。
从经营业务数据看,从2007年到2010年,*ST星美的主营业务收入分别为17.1万元、1.1万元、0元和55.2万元,是两市资产总额最少的公司;2008年到2010年的资产负债率分别达到14271.78%、13837.77%和1654.53%,连续第三年蝉联两市负债率冠军,此外,公司员工数量少得惊人,2006年,公司员工80人,2007年到2009年员工总数都是4名,2010年仅7名。
而就是这样一个“空壳”公司,按昨日的收盘价5.95元的收盘价,目前的市值达24.63亿元。
现状
25个股连续4年资不抵债
*ST星美这家“濒死”的公司,为何能在A股市场支撑到现在?
分析人士称,我国的《证券法》中规定,公司最近3年连续亏损,在其后一个年度内未能恢复盈利,将由证券交易所决定终止其股票上市交易。也就是说,在连续三年亏损后,只要在第四年实现盈利,便可以缓解退市风险。*ST星美也正是抓住了这根稻草,在2008年破产重组当年实现盈利,成功保级。
在A股市场上,每年重组上市的股票多达上百只,频频上演乌鸡变凤凰的暴富故事,投资者和投机客乐此不疲地暴炒这些超级垃圾公司。企业越亏得厉害,重组预期越大,涨得越快。这也是*ST星美虽仅剩一个空壳,但依然市值24亿元的原因。
实际上,A股市场上像*ST星美这样的公司不少。武汉科技大学金融证券研究所所长称董登新教授昨日表示,根据2010年第三季报和年报披露显示,目前已“资不抵债”的A股上市公司,至少有40家。其中,25家A股公司已经连续4年“资不抵债”,它们虽“求生不能、求死不得”,但至今却仍未退市。
剖析
A股公司退市率非常低
数据显示,中国证券市场自建立以来,退市率非常低,近10年退市的公司加在一起也不到20家,年均退市率不足1%。而在境外市场,公司退市非常普遍,纽约证交所年退市率6%,纳斯达克年退市率达8%,英国AIM平均退市率约12%,每年超过200家公司退市。
董登新教授称,在现行退市制度中,惟一可以量化的A股退市标准只有“连续亏损退市法则”,即连续三年亏损暂停交易并给予半年宽限期。如果在宽限期内仍无法扭亏为盈,则必须退市。
由于该退市标准所采用的净利润指标只是一个短期(年度或半年)流量指标,容易人为操纵,通过“报表重组”玩弄“扭亏为盈”的小把戏,因此,不少超级垃圾股大搞“二一二”的亏损游戏,即两年连续亏损后整出一个年度的微利,然后再两年连续亏损,再来一个年度的微利,如此循环,死不退市。
以*ST盛润为例,该公司上市16年来,共有12年明亏和暗亏(微利),只不过它通过报表重组便有效规避了“连续3年亏损”的退市门槛线,如此一来,即便早已严重资不抵债,账面累积亏损高达25亿元,每股未分配利润高达-8.81元,也坚决不退市。
应对
须引入“资不抵债”退市法则
董登新称,当务之急,就是尽快改革A股退市制度,在“连续亏损”退市法则的基础上,必须尽快引入“资不抵债”退市法则,即凡是净资产连续三年为负数的上市公司暂停交易并给予半年宽限期。
他认为,由于净资产是一个长期存量指标,不容易被短期操纵,因此,采用“资不抵债”退市法则更公平、更科学,而且还能有效阻止投机性假重组,更何况,资不抵债也是理论意义上的“破产”,符合退市精神。
如果采用“资不抵债”退市法则,A股市场目前至少有25家上市公司应立即退市,因为它们已经连续4年以上“资不抵债”,并已丧失了“宽限期”资格。
他提醒说,那些打算“买壳上市”或是“借壳上市”的企业,应好好盘算盘算重组超级垃圾股的风险和代价究竟有多大?胜算有几成?切莫冒险介入、轻率重组,以免遭遇无比尴尬和不测。证监会正在紧急酝酿退市制度改革,相信新的退市标准肯定缺少不了‘净资产退市法则’。
连续4年资不抵债的公司
上市公司 每股净资产(元)每股未分配利润(元)
ST科健 -8.45 -10.14
ST宝硕 -6.40 -8.04
ST盛润 -6.01 -8.81
ST东盛 -4.93 -6.08
ST中华 -3.43 -5.84
ST厦华 -2.48 -6.24
ST太光 -1.57 -3.19
ST金泰 -1.54 -2.72
SST光明 -1.46 -2.89
ST兴业 -1.41 -4.45
ST东碳 -1.28 -2.76
ST天龙 -1.22 -3.58
SST天海 -1.08 -3.04
ST国药 -0.85 -2.80
ST金化 -0.74 -2.99
ST宝诚 -0.70 -3.64
ST宝龙 -0.37 -3.38
ST贤成 -0.35 -1.60
ST零七 -0.34 -1.81
ST广夏 -0.32 -2.41
ST珠峰 -0.26 -1.67
ST康达尔 -0.20 -1.34
ST张股 -0.05 -1.46
ST星美 -0.04 -1.20
ST源发 0 -2.22
(表格数据由董登新教授提供)
□相关新闻
证监会今年完善退市制度
晶报讯 中国证监会上市部巡视员兼副主任欧阳泽华3月11日表示,证监会已经在去年成立工作小组,研究完善公司的退市制度,证监会机构和交易所都参与其中。
欧阳泽华表示,研究完善退市制度,具体包括:一是如何完善退市的财务标准;二是提高退市公司并购重组的准入标准;三是建立问责机制,以司法方式追究责任人的责任。
此外,欧阳泽华还透露,证监会正在研究并购重组分道制审核。分道制审核是一项重大制度创新,目前的难点是如何恰当地进行分道。
欧阳泽华还表示,今后借壳上市的门槛要趋同于IPO的标准。在并购重组的融资工具安排问题上,他表示,证监会正在与发改委等共同考虑,推出并购基金。证监会近期准备对公司治理规则进行适当修订,同时与相关部门协调拟推动出台关于独立董事的监管条例。(中新)




